Giá dầu tăng mạnh
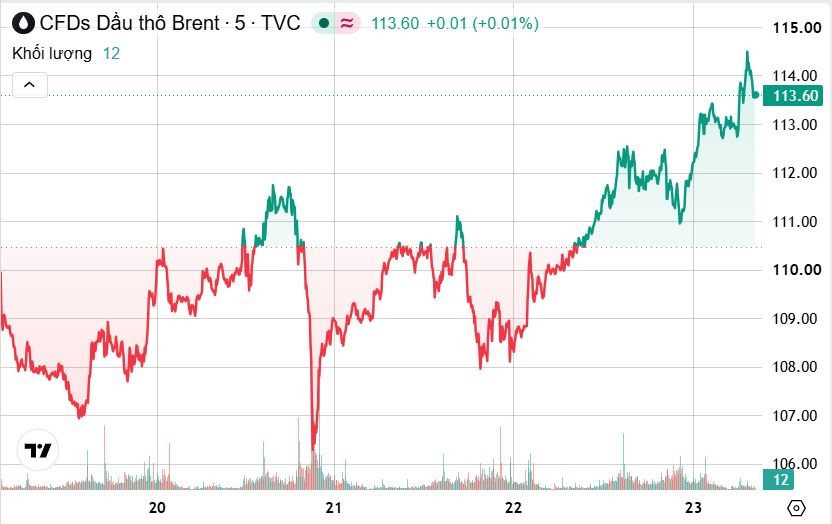
Giá dầu thế giới tăng khoảng 4% trong phiên 22/10, lên mức cao nhất trong 5 tháng, sau các cuộc tấn công mới của lực lượng Houthi nhằm vào Saudi Arabia làm dấy lên lo ngại nguồn cung năng lượng có thể tiếp tục gián đoạn. Sang phiên sáng 23/10 tại châu Á, giá dầu điều chỉnh nhẹ nhưng vẫn neo ở vùng cao.
Sáng 23/10, dầu Brent giao tháng gần nhất giảm 21 cent, tương đương 0,2%, xuống 113,6 USD/thùng. Dầu WTI của Mỹ giảm 27 cent, tương đương 0,3%, xuống 98,12 USD/thùng. Trước đó, Brent có thời điểm đạt 114,5 USD/thùng, mức cao nhất kể từ ngày 4/5.
Diễn biến tại Saudi Arabia đang trở thành tâm điểm chú ý của thị trường. Chính phủ Mỹ đã ra lệnh sơ tán trụ sở của Saudi Aramco tại Dhahran hôm 22/10, trong bối cảnh giao tranh giữa Saudi Arabia và lực lượng Houthi tại Yemen leo thang. Những diễn biến này làm gia tăng rủi ro đối với hoạt động xuất khẩu dầu từ một trong những quốc gia sản xuất lớn nhất thế giới.
Tại Libya, một van trên đường ống dẫn dầu từ các mỏ Hamada và Tahara tới cảng Zawiya bị đóng, khiến sản lượng tại hai mỏ suy giảm. Cùng với căng thẳng ở Trung Đông, sự cố này làm tăng thêm những bất định về nguồn cung.
Về diễn biến theo tuần, Brent đang hướng tới tuần tăng giá thứ ba liên tiếp, trong khi WTI có nguy cơ chấm dứt chuỗi hai tuần tăng. Giá dầu tăng mạnh cũng làm dấy lên lo ngại lạm phát, đặt các ngân hàng trung ương trước bài toán cân bằng giữa kiểm soát giá cả và duy trì tăng trưởng kinh tế.
Vàng và bạc giảm sâu, kim loại công nghiệp diễn biến trái chiều
Thị trường kim loại quý chịu áp lực bán mạnh trong phiên 22/10, khi giá năng lượng tăng làm dấy lên lo ngại lạm phát và khả năng Fed duy trì lãi suất cao lâu hơn. Giá vàng giao ngay giảm 2,4%, xuống 4.041,39 USD/ounce, trong khi vàng kỳ hạn Mỹ giảm 2,2%, chốt phiên ở 4.060,40 USD/ounce. Đây là vùng giá thấp nhất của vàng trong hơn hai tháng. Sang phiên 23/10, giá vàng đã có lúc rơi khỏi mốc 4000 USD/ounce nhưng sau đó đã hồi lên.
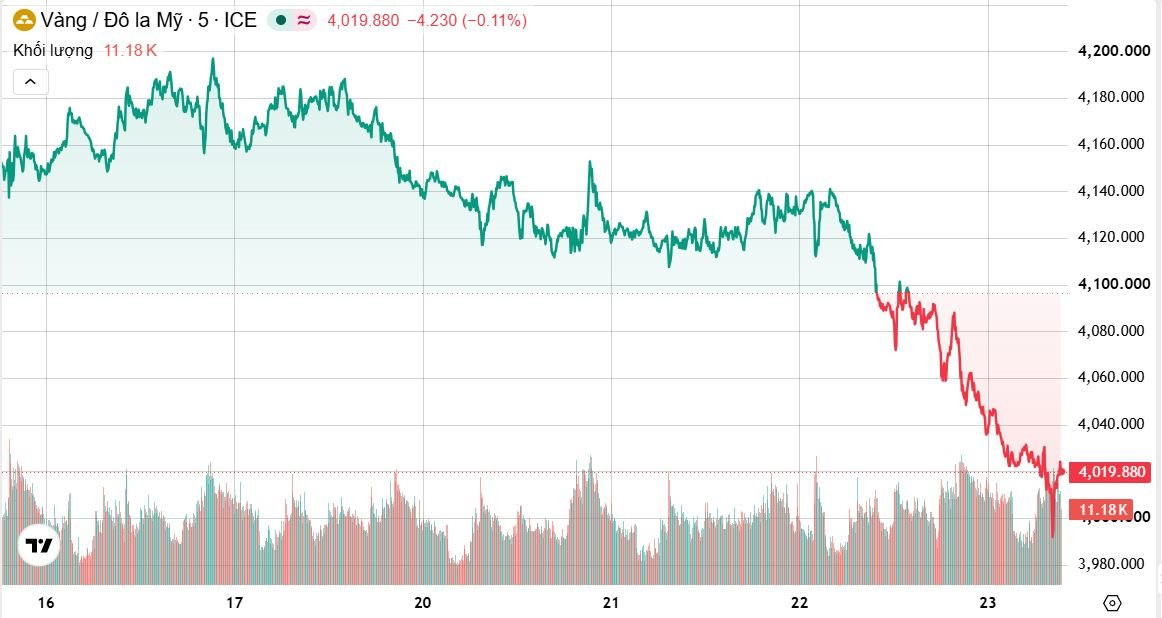
Bạc giảm mạnh hơn vàng, mất 5,4% xuống 54,84 USD/ounce. Bạch kim giảm 3,7%, còn 1.570,85 USD/ounce, trong khi palladium giảm 2,7%, xuống 1.057,83 USD/ounce. Sang sáng 23/10, vàng giao ngay được ghi nhận ở mức 4.021,99 USD/ounce, sau khi giảm gần 3% trong phiên trước đó.
Diễn biến này cho thấy vàng chưa phát huy được vai trò trú ẩn an toàn trước những bất ổn địa chính trị. Giá dầu tăng, cùng dữ liệu lạm phát tiêu dùng và giá sản xuất Mỹ cao hơn dự kiến, khiến nhà đầu tư cân nhắc khả năng lãi suất duy trì ở mức cao. Trong bối cảnh đó, những tài sản không sinh lãi như vàng trở nên kém hấp dẫn hơn.
Giới đầu tư theo dõi cuộc họp Fed ngày 27-28/10 và dữ liệu chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) của Mỹ dự kiến công bố ngày 29/10. Kỳ vọng về chính sách tiền tệ có thể tiếp tục chi phối diễn biến của vàng, bạc và đồng USD trong những phiên tới.
Ở nhóm kim loại công nghiệp, đồng suy yếu trong khi nickel phục hồi. Theo dữ liệu tham khảo của Sucden Financial, giá đồng ở mức 14.354,50 USD/tấn, chịu sức ép từ lượng tồn kho tăng trên các sở giao dịch và lực mua còn hạn chế từ Trung Quốc. Nickel tăng lên khoảng 16.215 USD/tấn, vượt ngưỡng 16.000 USD/tấn. Dù vậy, đà phục hồi có thể chủ yếu phản ánh hoạt động mua bù sau giai đoạn bán quá mức, trong khi triển vọng dư cung vẫn là yếu tố gây sức ép đối với thị trường.
Dữ liệu giá giao ngay tại Trung Quốc ngày 22/10 cho thấy đồng bình quân ở mức 16.434 USD/tấn, giảm 139 USD/tấn so với phiên trước. Nickel tăng 150 USD/tấn lên 18.523 USD/tấn; nhôm tăng 15 USD/tấn lên 3.551 USD/tấn; kẽm giảm 12 USD/tấn xuống 3.815 USD/tấn; chì giảm 7 USD/tấn xuống 2.419 USD/tấn; thiếc giảm 974 USD/tấn còn 57.208 USD/tấn. Đây là các mức giá giao ngay tại Trung Quốc, khác với giá tham chiếu trên các sở giao dịch quốc tế.
Đậu tương tăng, ngô và lúa mì chịu áp lực thu hoạch
Thị trường nông sản Mỹ diễn biến trái chiều trong phiên 22/10. Đậu tương kỳ hạn tháng 11 trên sàn Chicago (CBOT) tăng 7,75 cent, lên 12,53 USD/giạ. Ngược lại, ngô kỳ hạn tháng 12 giảm 2,75 cent xuống 4,605 USD/giạ, còn lúa mì kỳ hạn tháng 12 giảm 3,5 cent, xuống 6,2475 USD/giạ.
Áp lực thu hoạch tiếp tục là yếu tố chi phối thị trường. Dự báo thời tiết khô ráo tại vùng Trung Tây Mỹ được kỳ vọng giúp nông dân đẩy nhanh tiến độ thu hoạch ngô và đậu tương, trong bối cảnh triển vọng mùa vụ bội thu làm gia tăng kỳ vọng nguồn cung dồi dào. Nhu cầu mua đậu tương Mỹ từ Trung Quốc đã mang lại lực đỡ nhất định, nhưng chưa đủ để xóa bỏ áp lực từ nguồn cung mới.
Theo các nhà phân tích của BMI, nhu cầu ethanol tăng và hoạt động mua vào khi giá giảm đang hỗ trợ giá ngô. Tuy nhiên, triển vọng sản lượng lớn vẫn hạn chế khả năng tăng giá. Với lúa mì, giá phục hồi từ mức thấp nhất ba tháng trong phiên trước đó, nhưng những gián đoạn thương mại tại khu vực Biển Đen và diễn biến chiến sự Nga - Ukraine tiếp tục tạo ra bất ổn.
Tại Argentina, Sở giao dịch chứng khoán Rosario nâng dự báo sản lượng lúa mì vụ 2026/27 lên 23,8 triệu tấn, từ mức 21 triệu tấn ước tính tháng trước, nhờ năng suất cao hơn dự kiến. Triển vọng sản lượng tăng tại Nam Mỹ càng củng cố nhận định rằng nguồn cung ngũ cốc toàn cầu vẫn tương đối dồi dào.
Các số liệu tham khảo khác được Trading Economics cập nhật ngày 22/10 cho thấy đậu tương Mỹ ở mức 1.247,94 cent/giạ, tăng 2,69 cent; lúa mì ở mức 629,33 cent/giạ, tăng 1,08 cent; ngô ở mức 464,9594 cent/giạ, tăng 1,7094 cent. Các mức này có thể khác giá chốt phiên của những hợp đồng cụ thể, do khác biệt về thời điểm cập nhật và phương pháp ghi nhận.
Cà phê, đường và ca cao chịu tác động từ nguồn cung
Trên thị trường hàng hóa mềm, cà phê Arabica kỳ hạn ICE tăng 3,6 cent lên 3,15 USD/pound, sau khi có lúc chạm 3,1820 USD/pound, mức cao nhất kể từ ngày 9/9. Tồn kho cà phê xanh tại Nhật Bản và châu Âu giảm trong tháng 8 so với cùng kỳ năm trước, cùng những lo ngại về nguồn cung tại các vùng sản xuất chịu ảnh hưởng của thời tiết bất lợi, tiếp tục hỗ trợ giá.
Trái lại, đường thô giảm 0,5% xuống 20,42 cent/pound sau khi từng đạt 21,29 cent/pound trong tuần trước, mức cao nhất 19 tháng. Hoạt động chốt lời gây sức ép lên giá, dù triển vọng cung cầu vẫn có yếu tố hỗ trợ. Green Pool Commodities dự báo thị trường đường toàn cầu có thể thiếu hụt 6,28 triệu tấn, cao hơn 3 triệu tấn so với ước tính trước đó.
Giá ca cao New York giảm 1,2%, xuống 5.730 USD/tấn trong phiên được Reuters ghi nhận; tại London, giá giảm 59 bảng Anh, tương đương 1,3%, xuống 4.386 bảng Anh/tấn. Thời tiết khô hạn tại phần lớn vùng trồng ca cao ở Bờ Biển Ngà làm gia tăng lo ngại về chất lượng quả và triển vọng vụ thu hoạch năm sau.
Dữ liệu tham khảo từ Trading Economics ngày 22/10 lại ghi nhận cà phê ở mức 306,27 cent/pound, tăng 9,89 cent; đường ở mức 20,50 cent/pound, tăng 0,05 cent; ca cao ở mức 5.629,43 USD/tấn, tăng 213,57 USD. Dầu cọ Malaysia đạt 4.792 ringgit/tấn, tăng 25 ringgit; bông đạt 81,449 cent/pound, tăng 0,382 cent; gạo ở mức 17,3163 USD/100 pound, tăng 0,0163 USD; hạt cải dầu Canada đạt 793,94 CAD/tấn, tăng 8,44 CAD. Những số liệu này thuộc hệ thống theo dõi giá riêng và không hoàn toàn tương đồng với giá đóng cửa theo hợp đồng được Reuters dẫn lại.
Giá cao su tăng tại Nhật Bản, thị trường châu Á phân hóa
Giá cao su kỳ hạn Nhật Bản tăng trong phiên 22/10 nhờ giá dầu đi lên và dấu hiệu sản lượng tại các khu vực sản xuất chủ chốt ở Đông Nam Á thấp hơn kỳ vọng. Hợp đồng cao su giao tháng 3 trên Sở Giao dịch Osaka (OSE) tăng 3,2 yên, tương đương 0,71%, lên 452 yên/kg, tương đương 2,88 USD/kg.
Ngược lại, hợp đồng cao su giao tháng 1 trên Sở Giao dịch Tương lai Thượng Hải (SHFE) giảm 105 nhân dân tệ, tương đương 0,53%, xuống 19.530 nhân dân tệ/tấn. Hợp đồng cao su butadien giao tháng 12 tăng 125 nhân dân tệ, tương đương 0,8%, lên 15.730 nhân dân tệ/tấn. Trên sàn SICOM của Singapore, hợp đồng cao su giao tháng 1 được giao dịch lần cuối ở mức 249 cent Mỹ/kg, giảm 0,8%.
Giá dầu tăng giúp cao su tự nhiên cải thiện sức cạnh tranh so với cao su tổng hợp được sản xuất từ dầu thô. Bên cạnh đó, các nhà phân tích cho biết sản lượng cao su tại một số khu vực Đông Nam Á không đạt kỳ vọng; riêng miền nam Thái Lan, năng suất bị hạn chế bởi cây cao su già cỗi.
Tuy nhiên, nhu cầu chưa tạo được lực đỡ đủ mạnh. Các nhà máy lốp xe Trung Quốc đã hoạt động trở lại sau kỳ nghỉ lễ, nhưng sản xuất vẫn trong giai đoạn phục hồi và hoạt động bổ sung tồn kho còn chậm. Theo Cục Thống kê Quốc gia Trung Quốc, sản lượng lốp cao su của nước này trong tháng 9 đạt 100,85 triệu chiếc, giảm 3,3% so với cùng kỳ năm ngoái.
Chứng khoán Mỹ lao dốc, cổ phiếu công nghệ chịu sức ép từ làn sóng đầu tư AI
Thị trường chứng khoán Mỹ giảm mạnh trong phiên 22/10 khi các báo cáo kinh doanh làm dấy lên nghi ngờ về hiệu quả và khả năng sinh lời của làn sóng đầu tư vào trí tuệ nhân tạo (AI). Nasdaq Composite giảm 694 điểm, tương đương 2,60%, xuống 26.008,86 điểm, ghi nhận mức giảm trong ngày mạnh nhất kể từ đầu tháng 6. S&P 500 giảm 93,74 điểm, tương đương 1,21%, xuống 7.663,43 điểm, trong khi Dow Jones tăng nhẹ 11,89 điểm, tương đương 0,02%, lên 52.867,98 điểm.
Chỉ số bán dẫn Philadelphia SE (SOX) giảm 6,7%, mức giảm theo ngày mạnh nhất kể từ 23/6. Tính từ mức đóng cửa cao kỷ lục ngày 22/6, chỉ số này đã giảm hơn 26%, dù vẫn tăng 51,5% từ đầu năm. Trong cùng kỳ, S&P 500 tăng 11,9%, cho thấy đà tăng của thị trường ngày càng phụ thuộc vào một số nhóm cổ phiếu công nghệ và bán dẫn.
Theo dữ liệu LSEG, trong 111 doanh nghiệp thuộc S&P 500 đã công bố kết quả kinh doanh quý III, có 83% vượt dự báo của giới phân tích. Tuy nhiên, kết quả tích cực này chưa đủ xoa dịu lo ngại về mức chi tiêu lớn cho AI và khả năng lợi nhuận thực tế không theo kịp kỳ vọng. Đây cũng là yếu tố khiến nhà đầu tư thận trọng hơn với triển vọng tăng trưởng kinh tế Mỹ.
Đà bán tháo cổ phiếu công nghệ lan sang thị trường châu Á trong ngày 23/10. Chỉ số MSCI châu Á - Thái Bình Dương, không bao gồm Nhật Bản, giảm 1,3% trong phiên và hướng tới mức giảm 5% trong tuần. Nikkei 225 của Nhật Bản giảm 0,3%, nâng mức giảm trong tuần lên 2,7% và đánh dấu tuần đi xuống thứ tư liên tiếp.
KOSPI của Hàn Quốc giảm 1,7%, hướng tới mức giảm 4,3% trong tuần; cổ phiếu nhà sản xuất chip nhớ SK Hynix mất 2,5%. Chỉ số CSI 300 của Trung Quốc đại lục giảm 1,1%, xuống mức thấp nhất kể từ tháng 7/2025 và thấp hơn khoảng 20% so với đỉnh cuối tháng 6. Hang Seng của Hong Kong tăng nhẹ 0,1% sau khi giảm 3% trong phiên trước đó. Thị trường chứng khoán Đài Loan đóng cửa do bão.
Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm giảm 9 điểm cơ bản xuống 2,790%, trong khi lợi suất trái phiếu chính phủ Australia cùng kỳ hạn giảm 10 điểm cơ bản xuống 5,164%. Ngược lại, lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm tăng 6 điểm cơ bản lên 5,0601%, mức cao nhất kể từ năm 2002, trong bối cảnh áp lực bán trái phiếu Pháp tiếp diễn.
Diễn biến này phản ánh sự thay đổi trong đánh giá rủi ro của giới đầu tư. Những lo ngại về khả năng bong bóng đầu tư AI gây tổn thương tăng trưởng kinh tế Mỹ đã khiến dòng tiền chuyển từ cổ phiếu sang trái phiếu, đồng thời làm giảm kỳ vọng Fed tiếp tục thắt chặt chính sách tiền tệ.
Trên thị trường tiền tệ, đồng yên Nhật Bản và franc Thụy Sĩ tăng giá khi nhà đầu tư tìm đến các tài sản được xem là an toàn. Đồng USD giảm 0,2% xuống 156,44 yên, sau khi mất 0,9% trong phiên trước. So với franc Thụy Sĩ, USD giảm 0,1% xuống 0,8196 franc, mức thấp nhất trong một tháng.
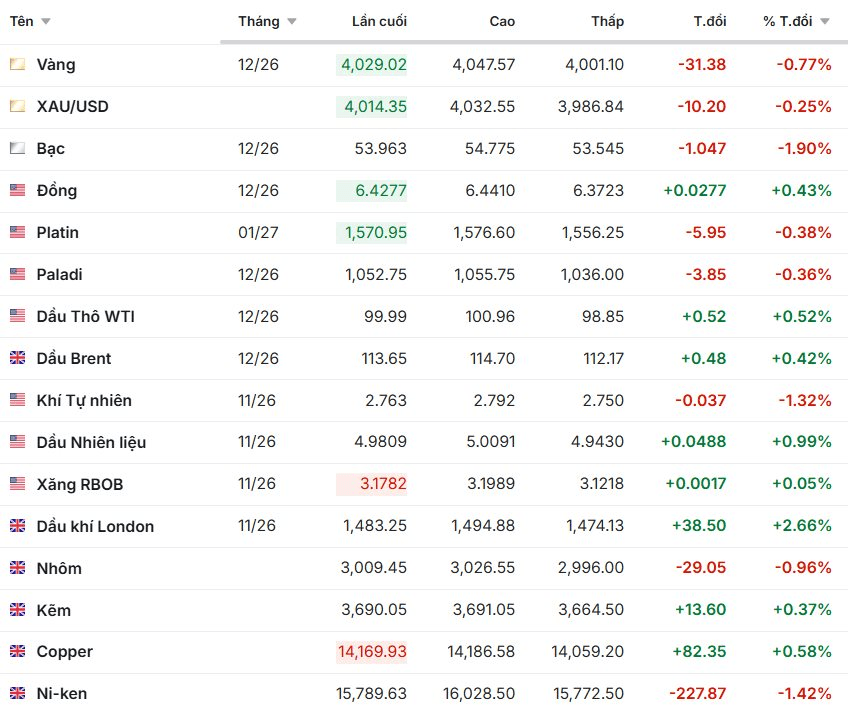
Giá một số hàng hóa, ghi nhận sáng 23/10: