Giá dầu tăng sốc
Giá dầu thế giới tăng gần 4%, đưa dầu Brent lên mức cao nhất kể từ tháng 5, trong bối cảnh căng thẳng tại Trung Đông làm dấy lên lo ngại gián đoạn nguồn cung. Thị trường đồng thời theo dõi khả năng Nga bổ sung dầu diesel cho thị trường quốc tế khi các cuộc tấn công nhằm vào cơ sở năng lượng tiếp tục ảnh hưởng đến triển vọng cung ứng.
Dầu Brent kỳ hạn tăng 3,94 USD, tương đương 3,7%, lên 109,94 USD/thùng, sau khi có thời điểm chạm mốc 110 USD/thùng. Dầu thô WTI của Mỹ tăng 3,44 USD, tương đương 3,5%, lên 101,41 USD/thùng. Tính chung cả tuần, Brent tăng 4,9%, còn WTI tăng 10,4%.
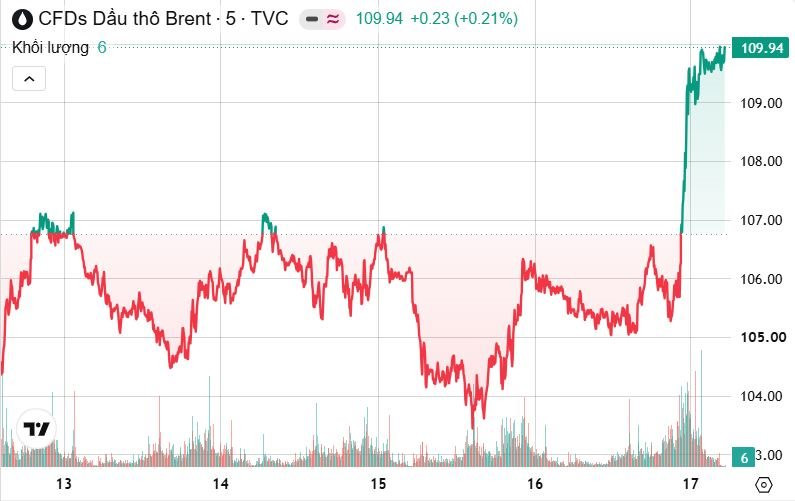
Đà tăng diễn ra khi thị trường lo ngại căng thẳng leo thang quanh eo biển Hormuz, tuyến vận tải năng lượng chiến lược của thế giới. Các cuộc tấn công trong khu vực gia tăng trong khoảng 10 ngày qua, trong khi Iran tuyên bố tăng cường đáp trả các biện pháp phong tỏa cảng và trừng phạt của Mỹ.
Rủi ro cũng lan tới Yanbu, cảng xuất khẩu dầu quan trọng của Saudi Arabia trên Biển Đỏ, nơi nước này sử dụng để duy trì xuất khẩu mà không phải phụ thuộc hoàn toàn vào eo biển Hormuz. Liên minh do Saudi Arabia dẫn đầu cho biết đã đánh chặn một tên lửa đạn đạo hướng về Yanbu. Đánh giá ban đầu của Rapidan Energy Group cho thấy cơ sở hạ tầng tại cảng không bị hư hại, nhưng diễn biến này vẫn làm gia tăng sự thận trọng của giới giao dịch.
Ở Nga, nhà máy lọc dầu Ryazan được cho là đã tạm dừng một phân xưởng chưng cất dầu thô chính sau vụ tấn công bằng máy bay không người lái hôm 15/10. Điều này khiến khả năng Nga cung cấp thêm dầu diesel cho thị trường quốc tế trở thành một ẩn số, trong bối cảnh nguồn cung nhiên liệu đang chịu sức ép từ xung đột Trung Đông.
Để giảm áp lực, Cơ quan Năng lượng Quốc tế (IEA) đã nhất trí giải phóng thêm hơn 20 triệu thùng nhiên liệu. Mỹ cũng đề xuất trao đổi tối đa 17 triệu thùng dầu thô từ Kho Dự trữ Dầu mỏ Chiến lược (SPR), bên cạnh cam kết cho vay 172 triệu thùng trước đó trong khuôn khổ kế hoạch phối hợp với khoảng 30 quốc gia IEA, nhằm đưa tổng cộng 400 triệu thùng dầu từ các kho dự trữ ra thị trường.
Tuy nhiên, các biện pháp này chưa đủ xóa bỏ lo ngại về nguồn cung. Giá dầu tăng còn gây áp lực lên thị trường tài chính, khi nhà đầu tư đánh giá nguy cơ chi phí năng lượng cao kéo dài sẽ làm trầm trọng thêm lạm phát và hạn chế dư địa nới lỏng chính sách tiền tệ.
Phố Wall giảm sâu, cổ phiếu công nghệ chịu áp lực từ giá dầu
Đà tăng của giá năng lượng cùng những lo ngại về khả năng sinh lời của các khoản đầu tư vào trí tuệ nhân tạo (AI) khiến chứng khoán Mỹ giảm mạnh trong phiên 16/10. Nhà đầu tư có xu hướng giảm rủi ro trước cuối tuần, trong bối cảnh lạm phát cao hơn dự kiến làm gia tăng khả năng Cục Dự trữ Liên bang Mỹ (Fed) duy trì chính sách tiền tệ thắt chặt.
Chốt phiên, chỉ số S&P 500 giảm 1,22% xuống 7.649,71 điểm; Nasdaq Composite giảm 2,19% xuống 26.128,13 điểm; Dow Jones Industrial Average giảm 0,55% xuống 51.891,77 điểm. S&P 500 hướng tới tuần giảm mạnh nhất kể từ tháng 1, còn Nasdaq đứng trước tuần giảm sâu nhất kể từ tháng 6. Nasdaq đang trên đà giảm hơn 4% trong tuần.
Nhà đầu tư lo ngại các doanh nghiệp hạ tầng AI đang gánh khoản nợ lớn nhưng có thể chưa tạo ra lợi nhuận đủ nhanh để đáp ứng nghĩa vụ tài chính, đặc biệt nếu chi phí vay tiếp tục tăng. Reuters cũng đưa tin một số nhà đầu tư hiện tại và tiềm năng của Anthropic đang cân nhắc mức định giá thấp hơn cho đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) dự kiến của công ty.
Dù thị trường điều chỉnh, S&P 500 vẫn tăng khoảng 12% từ đầu năm 2026, nhưng mức tăng chủ yếu tập trung ở các cổ phiếu công nghệ liên quan đến AI. Cổ phiếu trung bình trong chỉ số chỉ tăng khoảng 6%, trong khi khoảng 185 mã đã giảm giá trị từ đầu năm.
Dữ liệu lạm phát tiêu dùng và giá sản xuất Mỹ cao hơn dự kiến trong tuần qua cho thấy áp lực giá cả đang lan rộng ra ngoài lĩnh vực năng lượng. Thị trường ngày càng nghiêng về khả năng Fed giữ nguyên lãi suất trong tháng 10. Tuy nhiên, Barclays dự báo Fed có thể tăng lãi suất 25 điểm cơ bản trong mỗi tháng 12 và tháng 1, nếu áp lực lạm phát tiếp tục kéo dài.
Tuần tới, thị trường sẽ chú ý đến loạt báo cáo lợi nhuận quý III, với các doanh nghiệp như Tesla, Meta và Procter & Gamble. Theo dữ liệu LSEG, giới phân tích dự báo lợi nhuận doanh nghiệp sẽ tăng hơn 30% so với cùng kỳ, phần lớn nhờ các tập đoàn vốn hóa lớn liên quan đến AI. Dù vậy, kết quả kinh doanh và triển vọng chi phí vốn sẽ đóng vai trò quan trọng trong việc xác định liệu đà tăng của chứng khoán Mỹ có thể duy trì hay không.
Vàng hồi phục yếu, chốt tuần giảm 0,7%
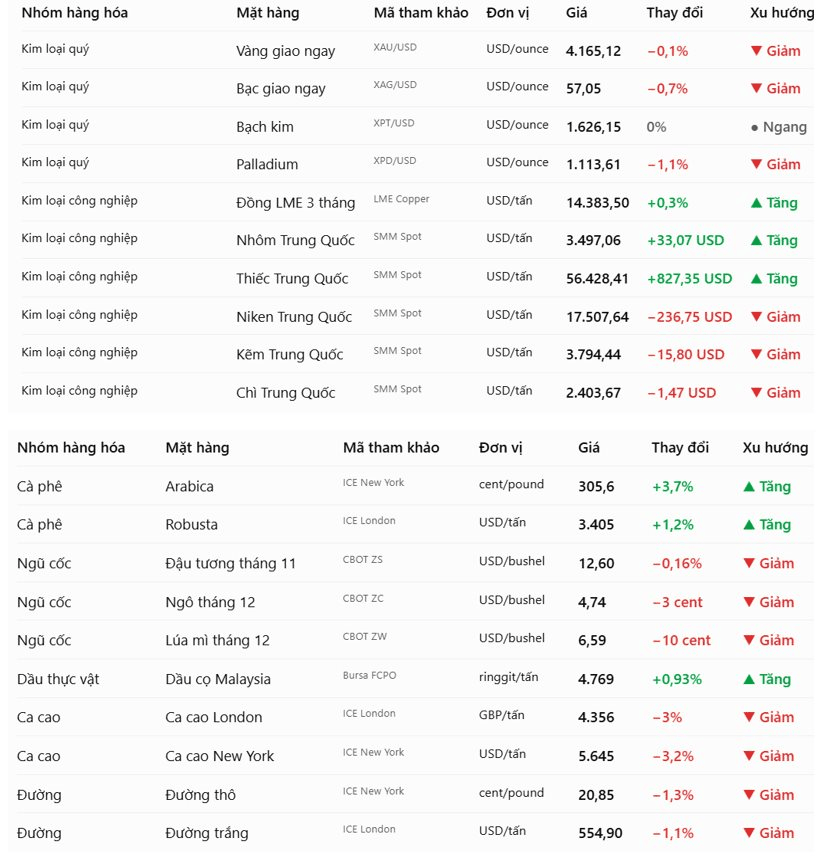
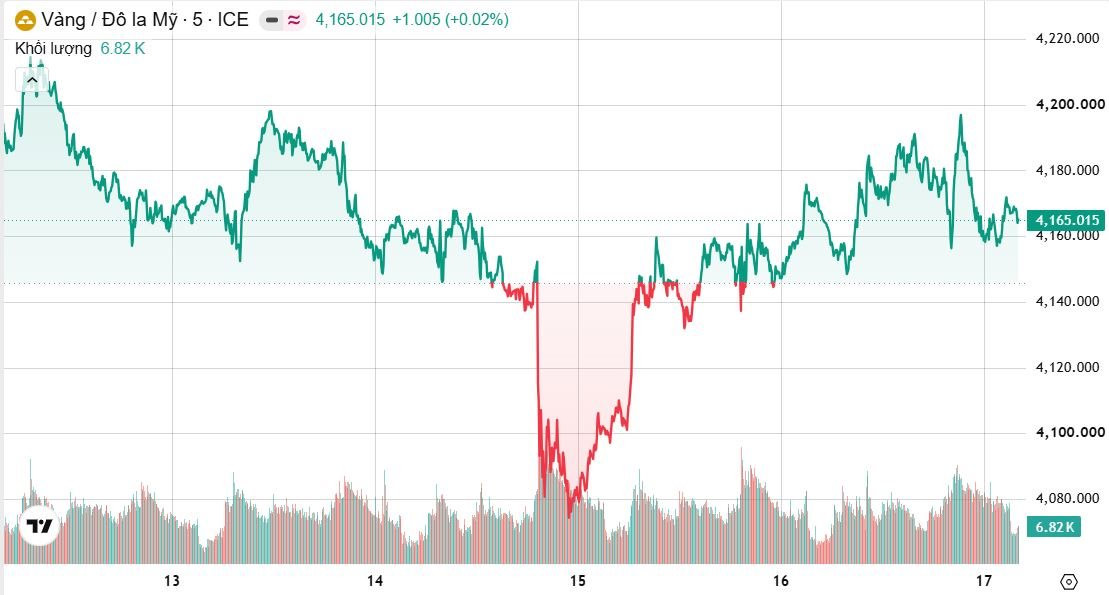
Nỗ lực hồi phục yếu trong phiên cuối tuần của vàng không giữ được đà tăng khiến giá lại giảm sau khi gần chạm mức 4.200 USD/ounce. Giá vàng giao ngay chốt phiên 16/10 ở mức 4.165,12 USD/ounce, giảm 0,1% trong ngày và giảm 0,7% trong tuần. Bạc giao ngay giảm 0,7% xuống 57,05 USD/ounce. Bạch kim đứng ở 1.626,15 USD/ounce, không đổi trong phiên, trong khi palladium giảm 1,1% xuống 1.113,61 USD/ounce.
Ngược chiều với giá vàng giao ngay, hợp đồng vàng giao tháng 12 tại Mỹ tăng 0,3%, lên 4.181,10 USD/ounce. Diễn biến này phản ánh sự giằng co giữa nhu cầu nắm giữ tài sản an toàn và sức ép từ triển vọng lãi suất.
Số liệu lạm phát Mỹ cao hơn dự kiến là yếu tố chính gây áp lực lên kim loại quý. Chỉ số giá tiêu dùng tháng 9 tăng tốc, trong khi giá sản xuất ghi nhận mức tăng mạnh nhất trong 4,5 năm. Những dữ liệu này làm giảm kỳ vọng Fed sớm nới lỏng chính sách tiền tệ.
Kim loại công nghiệp phục hồi
Giá kim loại cơ bản trên Sàn giao dịch Kim loại London (LME) phục hồi khi đồng USD suy yếu và tâm lý thị trường cải thiện sau đợt bán tháo cổ phiếu công nghệ.
Giá đồng kỳ hạn 3 tháng tăng 0,9% lên 14.480 USD/tấn, phục hồi từ mức thấp nhất gần hai tuần là 14.256 USD/tấn ghi nhận hôm 15/10. Thị trường đồng được đánh giá giảm khoảng 1% trong cả tuần.
Giá nhôm LME tăng 0,8% lên 3.011,5 USD/tấn. Dù giá vẫn trên 3.000 USD/tấn, các nhà phân tích dự báo thị trường có thể chuyển sang dư cung trong năm 2027 nhờ nguồn cung mới từ Indonesia và sự phục hồi dòng chảy từ các nhà máy luyện kim vùng Vịnh. Tuy nhiên, rủi ro gián đoạn vẫn đáng kể: gần 3 triệu tấn công suất sản xuất nhôm tại khu vực Vùng Vịnh đã ngừng hoạt động do các cuộc tấn công nhằm vào nhà máy luyện kim và gián đoạn vận tải qua eo biển Hormuz.
Giá kẽm tăng 0,9% lên 3.698,5 USD/tấn, trong khi giá niken tăng 0,9% lên 15.350 USD/tấn sau khi chạm 15.070 USD/tấn hôm 15/10, mức thấp nhất gần 10 tháng. Chi phí sản xuất cao tại Indonesia, nước sản xuất niken hàng đầu thế giới, đang tạo lực đỡ cho giá. Giá chì và thiếc cùng tăng 0,5%, lần lượt lên 1.890 USD/tấn và 50.350 USD/tấn.
Cà phê Arabica lên cao nhất một tháng
Thị trường cà phê khép lại phiên cuối tuần với đà tăng nổi bật, trong đó Arabica được hỗ trợ bởi tồn kho được chứng nhận trên sàn ICE ở mức thấp và lo ngại nguồn cung Brazil chưa kịp bổ sung trước khi hợp đồng kỳ hạn tháng 12 đáo hạn.
Giá cà phê Arabica trên sàn ICE New York tăng 10,8 cent/pound, tương đương 3,7%, lên 3,056 USD/pound. Trong phiên, giá có thời điểm đạt 3,113 USD/pound, cao nhất trong một tháng. Cà phê Robusta trên sàn London tăng 41 USD/tấn, tương đương 1,2%, lên 3.405 USD/tấn.
Tồn kho Arabica được chứng nhận trên sàn ICE hiện ở mức 238.976 bao, không cao hơn nhiều so với đáy 27 năm là 217.646 bao ghi nhận trong tháng trước. Giới giao dịch lo ngại nguồn hàng từ Brazil, nước sản xuất Arabica lớn nhất thế giới, không kịp bổ sung vào kho trước thời điểm hợp đồng tháng 12 đáo hạn, qua đó làm gia tăng nguy cơ thiếu hụt nguồn cung giao ngay.
Đậu tương giảm
Giá đậu tương trên sàn Chicago (CBOT) giảm nhẹ trong phiên 16/10, bất chấp việc Trung Quốc tiếp tục tăng cường mua hàng Mỹ. Áp lực từ tiến độ thu hoạch nhanh tại Mỹ vẫn lấn át tác động tích cực của các đơn hàng xuất khẩu mới.
Hợp đồng đậu tương giao tháng 11 giảm 2 cent xuống 12,60 USD/bushel, trong khi hợp đồng tháng 1/2027 giảm 2 cent xuống 12,75 USD/bushel.
Phần lớn đơn hàng đến từ các doanh nghiệp nhà nước Trung Quốc, trong khi thuế quan vẫn là rào cản đối với hoạt động thương mại tư nhân. Theo PRICE Futures Group, tiến độ thu hoạch nhanh tại Mỹ đang tạo áp lực lên giá đậu tương. Thị trường đồng thời theo dõi nguy cơ El Niño ảnh hưởng đến sản lượng tại Nam Mỹ trong vụ tới.
Ngô và lúa mì giảm
Giá ngô và lúa mì kỳ hạn trên CBOT cùng giảm trong phiên cuối tuần khi điều kiện thu hoạch, gieo trồng tại Mỹ thuận lợi hơn, củng cố kỳ vọng nguồn cung ngắn hạn dồi dào.
Hợp đồng ngô giao tháng 12 giảm 3 cent xuống 4,74 USD/bushel, trong khi hợp đồng tháng 3/2027 giảm 4 cent xuống 4,86 USD/bushel. Tiến độ thu hoạch ngô tại Mỹ đã đạt khoảng 33% diện tích vào tuần trước, trong khi 91% diện tích đã đến giai đoạn chín.
Đối với lúa mì, hợp đồng tháng 12 giảm 10 cent xuống 6,59 USD/bushel, còn hợp đồng tháng 3/2027 giảm 9 cent xuống 6,74 USD/bushel. Điều kiện thời tiết thuận lợi tại các vùng trồng lúa mì mùa đông của Mỹ giúp hoạt động gieo trồng và phát triển cây con diễn ra nhanh hơn dự kiến, làm giảm lo ngại về nguồn cung.
Xuất khẩu lúa mì từ Nga và Ukraine được báo cáo có tốc độ thấp hơn 50% so với cùng kỳ năm trước do xung đột và hạn chế vận chuyển. Nếu tình trạng gián đoạn kéo dài, nguồn cung xuất khẩu suy giảm có thể hỗ trợ giá lúa mì trong trung hạn, dù áp lực từ vụ mùa Mỹ vẫn chi phối thị trường trước mắt.
Dầu cọ Malaysia tăng gần 4% trong tuần
Giá dầu cọ kỳ hạn Malaysia phục hồi mạnh trong tuần. Hợp đồng dầu cọ giao tháng 1 trên Sàn giao dịch phái sinh Bursa Malaysia tăng 44 ringgit, tương đương 0,93%, lên 4.769 ringgit/tấn, tương đương 1.169,16 USD/tấn. Tính chung cả tuần, giá tăng 3,85%.
Theo ước tính của các đơn vị giám định hàng hóa, xuất khẩu các sản phẩm dầu cọ của Malaysia trong giai đoạn từ ngày 1 đến ngày 15/10 tăng từ 43,2% đến 58,3% so với nửa đầu tháng 9. Trong khi đó, nhập khẩu dầu cọ của Ấn Độ trong tháng 9 đã lên mức cao nhất trong 7 tháng.
Trái với dầu cọ Malaysia, các hợp đồng dầu thực vật cạnh tranh tại Trung Quốc và Mỹ giảm trong phiên. Dầu đậu tương giao dịch sôi động nhất trên sàn Đại Liên giảm 0,86%, dầu cọ Đại Liên giảm 0,96%, còn dầu đậu tương CBOT giảm 0,54%.
Đồng ringgit giảm 0,05% so với USD, giúp dầu cọ trở nên rẻ hơn một chút đối với người mua sử dụng ngoại tệ. Malaysia cũng đã hạ giá tham chiếu dầu cọ thô tháng 11, đồng thời giữ nguyên thuế xuất khẩu ở mức 10%.
Ca cao và đường điều chỉnh
Giá ca cao quốc tế giảm mạnh trong phiên cuối tuần sau khi tăng trong các phiên trước đó. Ca cao London giảm 3% xuống 4.356 bảng Anh/tấn, còn ca cao New York giảm 3,2% xuống 5.645 USD/tấn.
Đợt điều chỉnh diễn ra trong bối cảnh thị trường đánh giá lại mức tăng trước đó, dù các số liệu về hoạt động chế biến cho thấy nhu cầu có dấu hiệu cải thiện. Lượng ca cao được nghiền tại các khu vực chế biến chủ chốt trên thế giới trong quý III tăng 14,3%, cao hơn dự kiến. Đây là tín hiệu cho thấy nhu cầu đang phục hồi sau giai đoạn suy yếu do giá tăng mạnh trong năm 2024, nhưng chưa đủ để khẳng định thị trường đã bước vào xu hướng tăng mới.
Trên thị trường đường, hợp đồng đường thô New York giảm 1,3% xuống 20,85 cent/pound, sau khi chạm mức cao nhất trong 19 tháng là 21,29 cent/pound hôm 14/10. Đường trắng London giảm 1,1% xuống 554,90 USD/tấn.
Dù giá điều chỉnh, rủi ro nguồn cung vẫn hiện hữu. Mưa nhiều liên quan đến El Niño tại Brazil đã làm chậm quá trình sản xuất trong tháng 9 và giảm hàm lượng đường trong mía. Sản lượng đường tại khu vực Trung Nam Brazil trong nửa cuối tháng 9 giảm 6%, xuống 2,86 triệu tấn.
Tại châu Âu, hạn hán nghiêm trọng trong mùa hè gây thiệt hại cho cây củ cải đường, trong khi Ấn Độ, nước sản xuất đường lớn thứ hai thế giới, chịu ảnh hưởng của tình trạng khô hạn. Nếu thời tiết bất lợi kéo dài, nguồn cung đường toàn cầu có thể chịu thêm sức ép trong những tháng tới.
Giá một số hàng hóa, ghi nhận sáng 17/10: