Giá dầu vẫn cao
Giá dầu tăng trong phiên giao dịch ngày 22/10 khi các cuộc tấn công của lực lượng Houthi tại Saudi Arabia làm gia tăng lo ngại về an ninh năng lượng và nguy cơ gián đoạn nguồn cung khu vực.
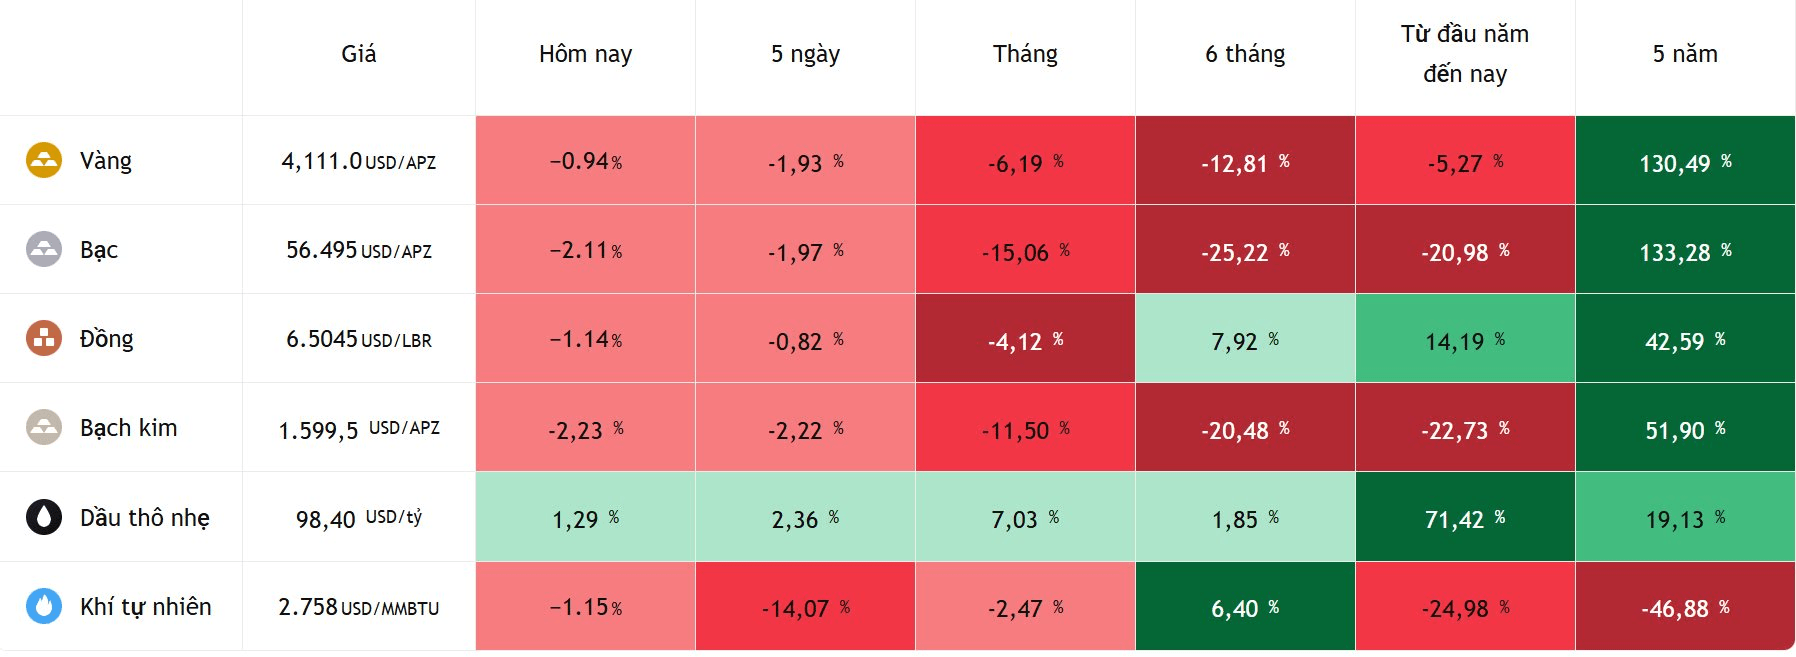
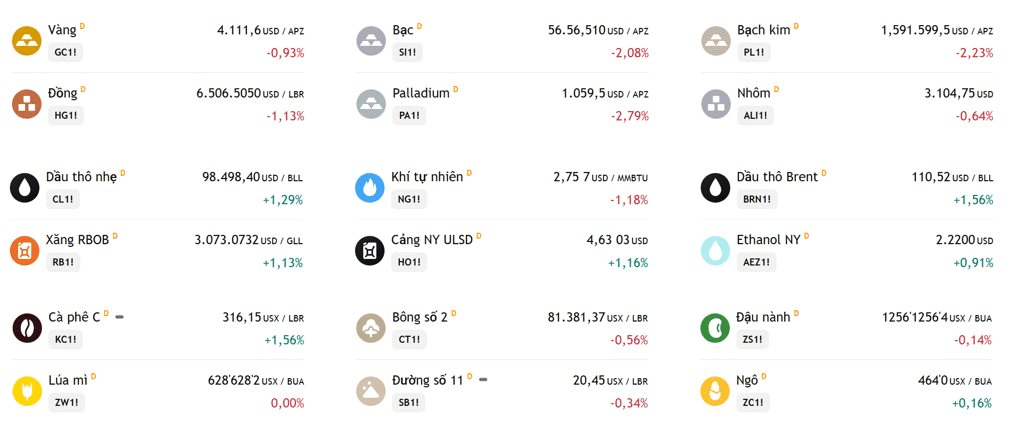
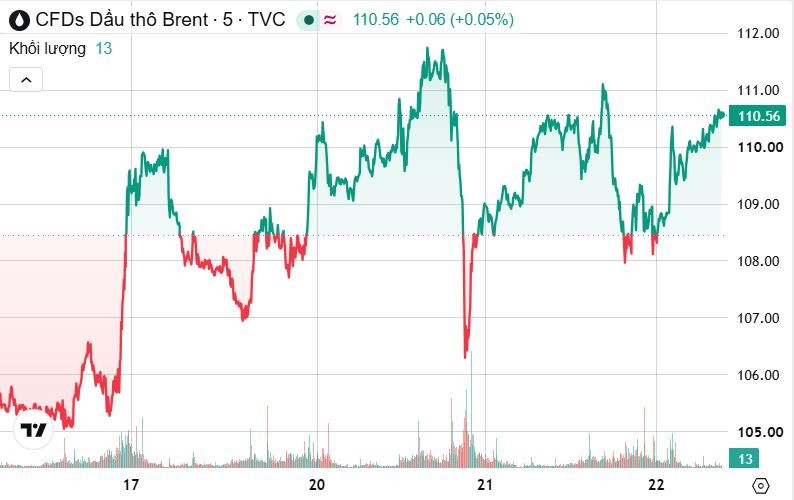
Sau khi giảm sâu xuống quanh 106,3 USD/thùng ngày 20/10, giá dầu ngày 21/10 phục hồi lên trên 109 USD/thùng. Sau đó, giá tiếp tục dao động trong vùng 109-111 USD/thùng, có lúc vượt 111 USD/thùng rồi quay đầu giảm mạnh. Cuối phiên, giá phục hồi trở lại quanh 109 USD/thùng. Sang ngày 22/10, giá dầu tiếp tục giằng co, có lúc lùi về vùng 108,3-108,5 USD/thùng, sau đó bật tăng trở lại. Dầu Brent kỳ hạn tăng 1,29 USD, tương đương 1,2%, lên 110,11 USD/thùng; dầu WTI của Mỹ tăng 97 cent, tương đương 1%, lên 98,12 USD/thùng.
Căng thẳng gia tăng sau khi Mỹ yêu cầu một số nhà ngoại giao và thân nhân rời khỏi các phái bộ tại Saudi Arabia. Các cuộc tấn công hôm thứ Tư khiến ít nhất 1 người thiệt mạng và 8 người bị thương tại một sân bay dân sự ở Dammam; một vụ tấn công bằng máy bay không người lái nhằm vào mỏ dầu của Saudi Arabia khiến 2 người thiệt mạng. Washington cũng dự kiến rút thân nhân của nhân viên ngoại giao khỏi một số phái bộ khác trong khu vực.
Dữ liệu của Kpler ghi nhận ít nhất 18 vụ tấn công nhằm vào tàu thuyền trong hai tuần qua. Các nhà phân tích của LSEG cảnh báo hoạt động nhắm mục tiêu vào tàu chở dầu ở những khu vực xa eo biển Hormuz, hướng ra Vịnh Oman, có thể gây trở ngại cho việc bốc dỡ dầu thô và trung chuyển hàng hóa giữa các tàu. Nếu tình hình tiếp tục xấu đi, chi phí vận tải và phần bù rủi ro địa chính trị có thể duy trì ở mức cao.
Thị trường cũng theo dõi các diễn biến ngoại giao giữa Mỹ, Iran và Nga. Ngoại trưởng Iran Abbas Araqchi tuyên bố Tehran sẵn sàng tự vệ, đồng thời cho rằng Mỹ không thể vừa phong tỏa, đe dọa Iran vừa kỳ vọng đối thoại. Trong khi đó, Tổng thống Nga Putin đã gặp Đặc phái viên Mỹ Steve Witkoff tại St Petersburg để thảo luận về chiến tranh Ukraine. Điện Kremlin cho biết Nga đồng ý nối lại các cuộc đàm phán hòa bình do Mỹ làm trung gian với Ukraine trong tháng tới.
Ở Mỹ, dự trữ dầu thô giảm mạnh hơn dự kiến. Cơ quan Thông tin Năng lượng Mỹ (EIA) cho biết lượng dầu thô tồn kho giảm 3,06 triệu thùng trong tuần trước, xuống 412,5 triệu thùng, so với mức giảm 820.000 thùng mà các nhà phân tích dự báo. Ngược lại, tồn kho nhiên liệu chưng cất, bao gồm dầu diesel và dầu sưởi, tăng 1,68 triệu thùng lên 104,3 triệu thùng, trái với dự báo giảm 1,16 triệu thùng.
Trước tình trạng giá nhiên liệu tăng cao do xung đột tại Iran và Ukraine, chính quyền Tổng thống Donald Trump đang đề nghị cho vay gần 1/3 lượng dầu sưởi trong kho dự trữ khẩn cấp 1 triệu thùng của Mỹ nhằm giảm áp lực giá. Tuy nhiên, diễn biến nguồn cung dầu tại Trung Đông vẫn là yếu tố chi phối chính đối với triển vọng giá trong ngắn hạn.
Vàng giảm sau khi hồi nhẹ, đồng chịu sức ép từ tồn kho tăng
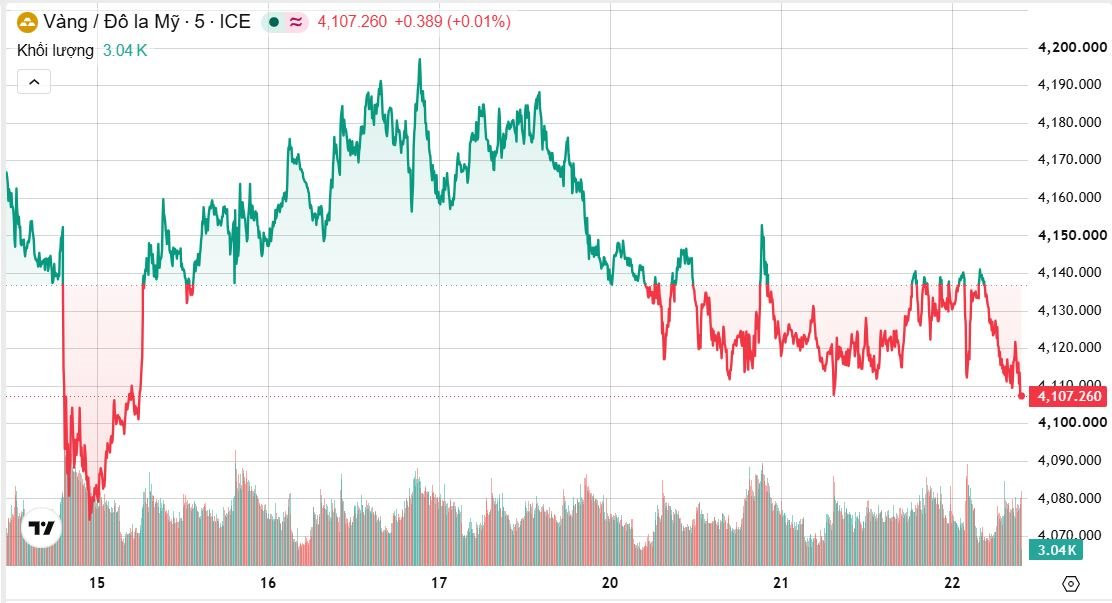
Trên thị trường kim loại quý, giá vàng phục hồi trong phiên 21/10 sau khi xuống gần mức thấp nhất trong một tuần, nhờ lợi suất trái phiếu Chính phủ Mỹ giảm. Vàng giao ngay tăng 0,3% lên 4.137,94 USD/ounce, trong khi hợp đồng vàng kỳ hạn tháng 12 tại Mỹ tăng 0,2% lên 4.150 USD/ounce.
Trong phiên sáng 22/10, vàng giảm nhẹ xuống 4.115,5 USD/ounce, cho thấy thị trường vẫn biến động và chưa hình thành xu hướng phục hồi rõ ràng.
Bạc giao ngay giảm 0,4% xuống 57,73 USD/ounce. Bạch kim giảm 0,9% xuống 1.633,65 USD/ounce, trong khi palladium giảm 0,9% xuống 1.092,75 USD/ounce. Việc các kim loại quý đồng loạt suy yếu, ngoại trừ vàng tăng nhẹ trong phiên tham chiếu trước đó, cho thấy dòng tiền chưa quay trở lại toàn bộ nhóm tài sản này.
Giới đầu tư đang hướng sự chú ý đến cuộc họp chính sách của Cục Dự trữ Liên bang Mỹ (Fed) ngày 27–28/10 và số liệu chi tiêu tiêu dùng cá nhân (PCE) dự kiến công bố vào tuần sau. Diễn biến lạm phát, lợi suất trái phiếu và đồng USD sẽ tiếp tục quyết định sức hấp dẫn của vàng trong bối cảnh thị trường chưa chắc chắn về lộ trình lãi suất.
Ở nhóm kim loại công nghiệp, đồng giảm giá khi lượng tồn kho trên Sàn giao dịch Kim loại London (LME) tăng mạnh. Giá đồng kỳ hạn ba tháng giảm 0,6% xuống 14.337 USD/tấn, sau khi từng đạt 14.700 USD/tấn ngày 14/10, mức cao nhất trong ba tuần.
Tồn kho đồng trên LME tăng thêm 11.475 tấn trong ngày được báo cáo, đưa tổng lượng tồn kho tăng khoảng 8% trong một tuần. Lượng đồng sẵn sàng giao dịch, chưa được đăng ký rút khỏi kho, cũng tăng 40% trong cùng giai đoạn. Diễn biến này làm giảm lo ngại về tình trạng thiếu hụt nguồn cung trước mắt, đồng thời đặt ra câu hỏi về tính bền vững của mặt bằng giá cao.
Theo phân tích của Sucden Financial ngày 21/10, đồng vẫn được hỗ trợ bởi đồng USD suy yếu và nhu cầu kim loại vật chất tại một số khu vực. Chênh lệch giá giữa thị trường Mỹ và LME tiếp tục tạo động lực hút kim loại về Mỹ, khiến thị trường chịu tác động trái chiều giữa lượng tồn kho gia tăng và nhu cầu thực tế.
Các kim loại cơ bản khác diễn biến không đồng nhất. Giá nhôm ở mức 3.003,50 USD/tấn trong dữ liệu ngày 20/10, giảm 0,51%; niken đạt 15.350 USD/tấn, tăng 0,49%; chì giảm 0,27% xuống 1.851 USD/tấn; thiếc tăng 0,30% lên 51.200 USD/tấn; còn kẽm giảm 1,06% xuống 3.736 USD/tấn.
Theo Sucden Financial, nhôm chủ yếu dao động trong vùng 2.950–3.050 USD/tấn và chưa hình thành xu hướng rõ ràng. Trong thời gian tới, diễn biến của nhóm kim loại công nghiệp sẽ phụ thuộc vào nhu cầu sản xuất, lượng hàng lưu kho và biến động dòng vốn đầu tư.
Cà phê tăng, đường và ca cao chịu tác động trái chiều từ nguồn cung
Cà phê tiếp tục được hỗ trợ bởi lượng tồn kho thấp tại các thị trường tiêu thụ lớn. Giá cà phê arabica kỳ hạn trên sàn ICE tăng 3,6 cent, tương đương 1,1%, lên 3,15 USD/pound trong phiên thứ Tư, sau khi chạm 3,1820 USD/pound, mức cao nhất kể từ ngày 9/9. Trong khi đó, cà phê robusta giảm 14 USD, tương đương 0,4%, xuống 3.411 USD/tấn.
Số liệu từ các hiệp hội ngành cho thấy lượng dự trữ cà phê xanh tại Nhật Bản và châu Âu giảm trong tháng 8 so với cùng kỳ năm trước. Giá cao kéo dài, cùng sản lượng hạn chế tại các vùng trồng chịu ảnh hưởng của thời tiết bất lợi, đã khiến lượng tồn kho tại các quốc gia tiêu thụ chủ chốt suy giảm.
Reuters cho biết arabica đã chạm mức cao nhất trong một tháng vào ngày 19/10, được hỗ trợ bởi tồn kho được chứng nhận trên sàn ICE ở mức thấp và đồng real Brazil mạnh lên, làm giảm động lực bán hàng của các nhà xuất khẩu Brazil.
Ngược lại, giá đường điều chỉnh giảm. Đường thô giảm 0,5% xuống 20,42 cent/pound trong phiên thứ Tư, sau khi đạt đỉnh 21,29 cent/pound vào tuần trước. Đường trắng giảm 0,6% xuống 544 USD/tấn. Dù điều chỉnh trong ngắn hạn, giá đường vẫn tăng khoảng 37% từ đầu năm theo bảng tổng hợp của Morgan Downey. Công ty phân tích Green Pool Commodities dự báo thị trường đường toàn cầu có thể thiếu hụt 6,28 triệu tấn, cao hơn 3 triệu tấn so với ước tính trước đó. Mưa lớn tại các vùng trồng mía chủ chốt ở Brazil đã làm chậm thu hoạch và chế biến, đồng thời ảnh hưởng đến hàm lượng đường trong mía. Diễn biến thời tiết liên quan đến hiện tượng El Niño cũng có thể tác động đáng kể đến sản lượng niên vụ 2026–2027.
Thị trường ca cao tiếp tục giằng co giữa rủi ro thời tiết và triển vọng nguồn cung. Giá ca cao London giảm 59 bảng Anh, tương đương 1,3%, xuống 4.386 bảng Anh/tấn; giá tại New York giảm 1,2% xuống 5.730 USD/tấn trong phiên thứ Tư. Về cung cầu, thị trường vẫn chịu sức ép từ lượng cung dồi dào sau khi toàn cầu thặng dư ca cao trong niên vụ 2025–2026. Tuy nhiên, thời tiết khô hạn tại Bờ Biển Ngà làm dấy lên lo ngại về vụ thu hoạch tiếp theo. Lượng ca cao cập cảng tại quốc gia sản xuất hàng đầu này trong tuần kết thúc ngày 18/10 được các nhà xuất khẩu ước tính giảm 55,9% so với cùng kỳ năm trước.
Giá bông tăng 1,29% lên 81,92 cent/pound trong dữ liệu ngày 21/10, trong khi dầu cọ Malaysia giảm 1,04% xuống 4.767 ringgit/tấn. Sự trái chiều cho thấy nhóm nông sản mềm và dầu thực vật tiếp tục chịu tác động từ các yếu tố cung cầu riêng biệt. Rủi ro thời tiết cực đoan do El Niño cũng cần được theo dõi, nhưng ảnh hưởng đến giá còn phụ thuộc vào tồn kho, sản lượng thực tế và nhu cầu tiêu thụ.
Ngô, lúa mì và đậu tương chịu sức ép
Trên thị trường ngũ cốc, tiến độ thu hoạch và triển vọng nguồn cung tiếp tục gây sức ép lên giá ngô, lúa mì và đậu tương. Theo Morgan Downey, giá ngô giảm 0,5% xuống 460 cent/giạ, lúa mì giảm 0,8% xuống 638 cent/giạ và đậu tương giảm 0,4% xuống 1.244 cent/giạ.
Dữ liệu Trading Economics cập nhật ngày 22/10 ghi nhận giá ngô ở mức 464,31 cent/giạ, tăng 0,23%; lúa mì ở mức 628,12 cent/giạ, giảm 0,02%; và đậu tương ở mức 1.244,23 cent/giạ, giảm 0,08%. Các mức giá này có thể khác số liệu của Morgan Downey do khác biệt về hợp đồng tham chiếu và thời điểm chốt giao dịch.
Tại Mỹ, tiến độ thu hoạch ngô đạt 44% diện tích, thấp hơn mức trung bình 5 năm là 52%. Với đậu tương, tỷ lệ thu hoạch đạt 64%, so với mức trung bình 5 năm là 65%. Thời tiết khô hơn được kỳ vọng giúp nông dân đẩy nhanh tiến độ thu hoạch, qua đó làm tăng lượng hàng đưa ra thị trường và gây sức ép lên giá.
Tuy nhiên, đậu tương vẫn có yếu tố hỗ trợ từ nhu cầu mua của Trung Quốc. Theo Reuters ngày 20/10, Trung Quốc nhập khẩu 360.878 tấn đậu tương Mỹ trong tháng 9/2026, phục hồi mạnh so với mức không nhập khẩu cùng kỳ năm trước. Nếu hoạt động mua hàng tiếp tục cải thiện, nhu cầu từ Trung Quốc có thể hạn chế đà giảm của giá đậu tương.
Đối với lúa mì, kỳ vọng nguồn cung được cải thiện khi thu hoạch tăng tốc, cùng triển vọng đàm phán hòa bình tại khu vực Biển Đen, đang làm giảm phần bù rủi ro địa chính trị trong giá. Vì vậy, diễn biến của nhóm ngũ cốc trong ngắn hạn sẽ phụ thuộc nhiều vào tiến độ thu hoạch tại Mỹ, nhu cầu xuất khẩu và các tín hiệu mới về nguồn cung toàn cầu.
Giá cao su Nhật Bản và Trung Quốc đồng loạt giảm
Thị trường cao su kỳ hạn chịu áp lực trong phiên thứ Tư do đồng yên mạnh lên và triển vọng giá nguyên liệu thô suy yếu. Hợp đồng cao su giao tháng 3 trên Sở Giao dịch Osaka (OSE) giảm 3,3 yên, tương đương 0,73%, xuống 448,8 yên/kg, tương đương 2,84 USD/kg.
Tại Trung Quốc, hợp đồng cao su giao tháng 1 trên Sàn Giao dịch Tương lai Thượng Hải (SHFE) giảm 125 nhân dân tệ, tương đương 0,63%, xuống 19.685 nhân dân tệ/tấn, tương đương 2.947,52 USD/tấn. Trong khi đó, hợp đồng cao su butadien giao tháng 11 có thanh khoản cao nhất trên SHFE gần như đi ngang ở mức 15.690 nhân dân tệ/tấn. Trên Sàn Giao dịch Singapore (SICOM), hợp đồng cao su giao tháng 1 được ghi nhận ở mức 251 cent Mỹ/kg, giảm 0,8% vào lúc 7h13 GMT.
Đồng yên duy trì phần lớn mức tăng của phiên trước, với tỷ giá USD/JPY quanh 158,16 yên. Đồng nội tệ Nhật Bản mạnh lên khiến các tài sản định giá bằng yên trở nên đắt hơn đối với người mua nước ngoài, qua đó gây sức ép lên giá cao su kỳ hạn.
Theo các nhà phân tích của GF Futures, giá nguyên liệu thô tại Thái Lan dự kiến giảm trong tháng 10 nếu không xuất hiện biến động thời tiết bất thường. Trong khi đó, sản lượng lốp xe được dự báo duy trì ở mức thấp, còn tồn kho giao ngay và tồn kho xã hội tại Thanh Đảo tiếp tục tăng.
Chứng khoán châu Á giảm điểm, phố Wall tăng
Thị trường chứng khoán châu Á giảm điểm trong phiên sáng 22/10 khi nhà đầu tư đánh giá kết quả kinh doanh của các doanh nghiệp công nghệ, triển vọng đầu tư vào trí tuệ nhân tạo (AI) và căng thẳng tại vùng Vịnh. Chỉ số MSCI châu Á - Thái Bình Dương ngoài Nhật Bản giảm 0,2%, hướng tới tuần giảm thứ tư liên tiếp. Nikkei 225 của Nhật Bản mất 0,4%, trong khi chỉ số chứng khoán Hàn Quốc giảm hơn 1%.
Diễn biến này diễn ra sau khi Phố Wall đóng cửa tăng điểm trong phiên thứ Tư, nhờ kết quả kinh doanh tích cực từ một số doanh nghiệp lớn. Nasdaq dẫn đầu đà tăng khi các báo cáo lợi nhuận tốt hơn kỳ vọng phần nào xoa dịu lo ngại về khả năng sinh lời của những khoản đầu tư quy mô lớn vào AI. Meta báo cáo doanh thu quý III vượt dự báo, trong khi nhà sản xuất máy chủ AI Super Micro đưa ra triển vọng doanh thu và biên lợi nhuận quý cao hơn kỳ vọng.
Hợp đồng tương lai S&P 500 e-mini giảm 0,4% xuống 7.765,8 điểm trong phiên sáng châu Á. Trong phiên trước đó, chỉ số Dow Jones tăng khoảng 0,7%, còn Nasdaq dẫn dắt đà tăng của thị trường Mỹ. Sự trái chiều giữa diễn biến Phố Wall và các thị trường châu Á cho thấy tâm lý nhà đầu tư vẫn thận trọng, đặc biệt trước nguy cơ căng thẳng Trung Đông tác động đến giá năng lượng và lạm phát.
Trên thị trường trái phiếu, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm giảm 4,2 điểm cơ bản xuống 5,1065%, trong khi lợi suất kỳ hạn 30 năm lùi về 5,3968%, mức thấp nhất trong một tuần. Diễn biến này phản ánh nhu cầu thận trọng hơn của nhà đầu tư trước những rủi ro kinh tế và địa chính trị, đồng thời hỗ trợ phần nào cho vàng trong phiên giao dịch trước đó.
Trên thị trường tiền tệ, chỉ số USD giảm xuống 102,2. Đồng euro gần như đi ngang ở mức 1,1231 USD, còn đồng yên ổn định quanh 158,125 yên/USD. Đồng won Hàn Quốc giảm nhẹ xuống 1.325,9 won/USD sau khi Ngân hàng Trung ương Hàn Quốc giữ nguyên lãi suất chuẩn ở mức 3,00%.
Thị trường tiền điện tử cũng suy yếu trong phiên sáng. Bitcoin giảm 0,4% xuống 84.284,05 USD, trong khi Ether giảm 0,6% xuống 2.476,34 USD.
Giá một số hàng hóa, ghi nhận sáng 22/10: