Theo số liệu tổng hợp từ báo cáo tài chính của các công ty chứng khoán, số dư tiền gửi của khách hàng tại thời điểm cuối quý 3/2026 ước đạt khoảng 72.000 tỷ đồng, giảm 10.000 tỷ đồng so với cuối quý trước, tương ứng mức giảm hơn 12%.
Đây là quý thứ hai liên tiếp lượng tiền mặt trên tài khoản chứng khoán sụt giảm, đồng thời đánh dấu mức thấp nhất kể từ cuối quý 2/2023.
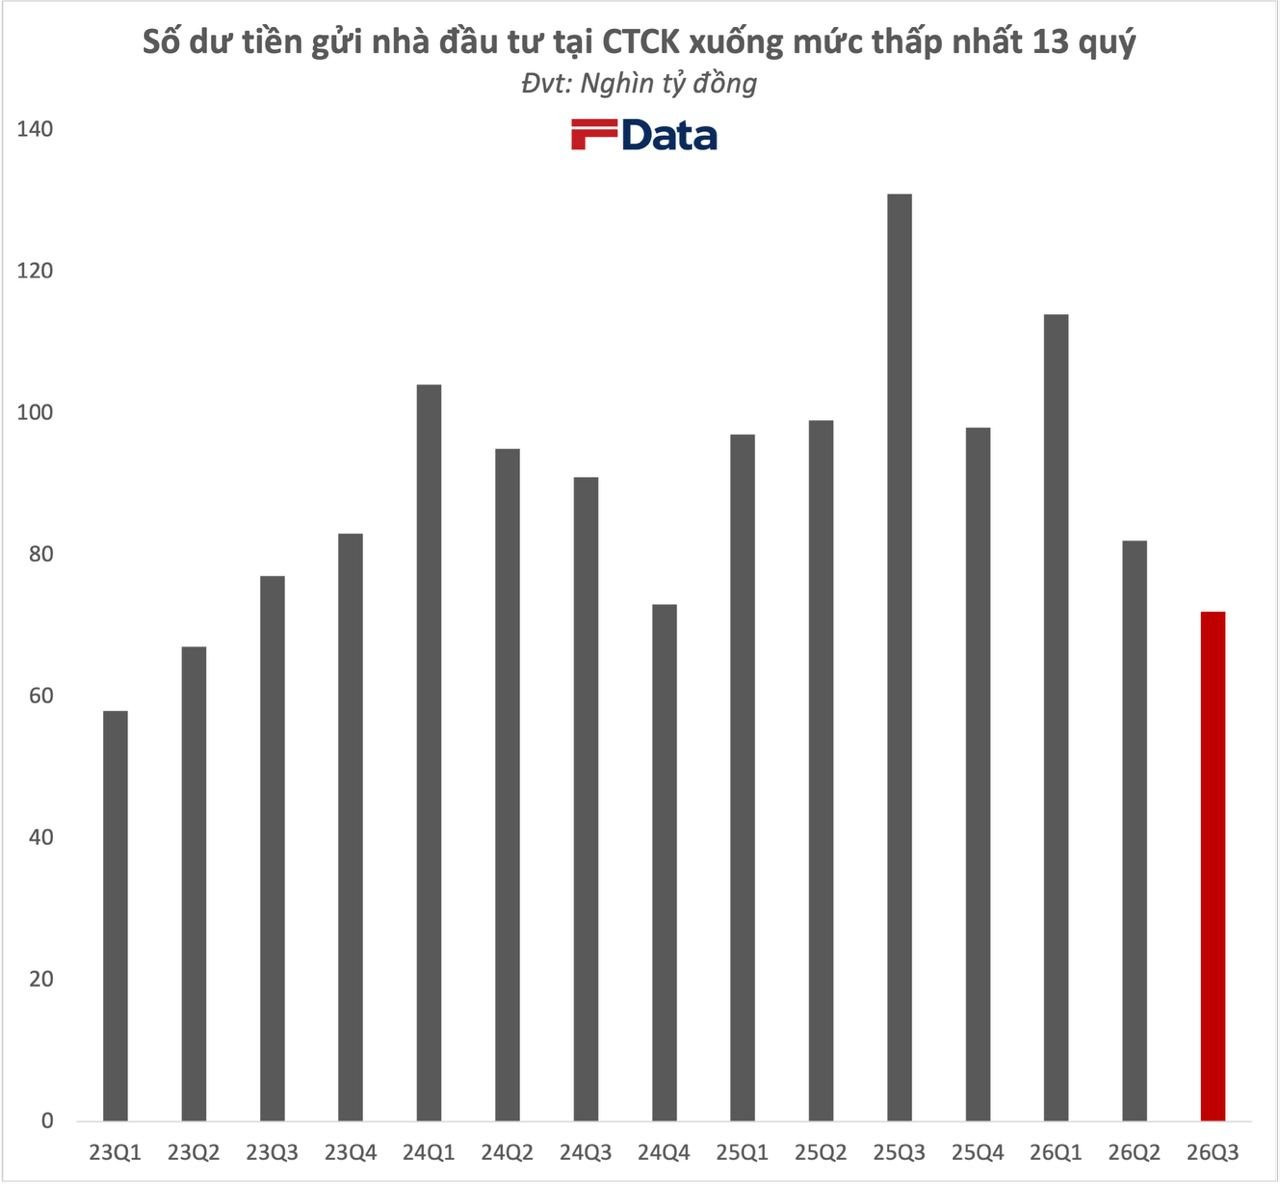
Phần lớn số dư này là tiền gửi của nhà đầu tư phục vụ giao dịch chứng khoán theo phương thức công ty chứng khoán quản lý. Có thể hiểu đây là lượng tiền đang hiện diện trên tài khoản giao dịch tại thời điểm chốt báo cáo, nhưng chưa được sử dụng để mua cổ phiếu hoặc thực hiện các giao dịch khác.
Đáng chú ý, nếu nhìn lại một năm trước, quy mô tiền gửi của nhà đầu tư đã thu hẹp đáng kể. Cuối quý 3/2025, lượng tiền nằm chờ trên tài khoản chứng khoán từng đạt mức kỷ lục khoảng 131.000 tỷ đồng. Như vậy, chỉ trong vòng 1 năm trở lại đây, số dư này đã giảm tới 59.000 tỷ đồng, tương đương khoảng 45%.
Diễn biến trong những quý gần đây cũng cho thấy sự thay đổi rõ rệt. Sau khi giảm về 98.000 tỷ đồng vào cuối năm 2025, tiền gửi của nhà đầu tư phục hồi lên 114.000 tỷ đồng trong quý đầu năm 2026. Tuy nhiên, xu hướng nhanh chóng đảo chiều khi con số này giảm xuống 82.000 tỷ đồng vào cuối tháng 6 và tiếp tục lùi về 72.000 tỷ đồng vào cuối tháng 9. Tính riêng nửa năm qua, khoảng 42.000 tỷ đồng tiền gửi đã vơi đi khỏi số dư ghi nhận tại các công ty chứng khoán.
Hàng loạt công ty chứng khoán lớn ghi nhận tiền gửi sụt giảm
Sự suy giảm không chỉ xuất hiện tại một vài doanh nghiệp mà diễn ra tương đối rộng trong nhóm công ty chứng khoán có quy mô khách hàng và thị phần môi giới lớn.
Cụ thể hơn, VPS tiếp tục dẫn đầu ngành chứng khoán về quy mô tiền gửi của khách hàng với 12.834 tỷ đồng tại ngày 30/9/2026. Dù vẫn giữ khoảng cách lớn so với các đối thủ, số dư tại VPS đã giảm hơn 1.615 tỷ đồng so với quý trước, tương đương mức giảm 11%. Nếu so với con số tại thời điểm cuối quý 3 năm ngoái, lượng tiền gửi tại công ty chứng khoán này hiện đã giảm hơn 17.000 tỷ đồng.
Xếp thứ hai là Chứng khoán Kỹ Thương (TCBS) với 6.225 tỷ đồng, giảm 2.822 tỷ đồng, tương đương hơn 31% chỉ sau ba tháng. Đây cũng là một trong những công ty chúng khoán ghi nhận mức giảm tuyệt đối lớn nhất. Trong khi đó, SSI đứng thứ ba với 5.572 tỷ đồng, thấp hơn 2.360 tỷ đồng so với thời điểm cuối quý 2, tương ứng mức giảm gần 30%.
Một số tên tuổi lớn khác cũng chứng kiến lượng tiền gửi khách hàng đi xuống. VNDirect ghi nhận 4.359 tỷ đồng, giảm gần 592 tỷ đồng so với quý trước, trong khi VCBS giảm tới 1.573 tỷ đồng, xuống còn 3.267 tỷ đồng. Tại VPBankS, số dư tiền gửi khách hàng đạt 2.645 tỷ đồng, giảm hơn 606 tỷ đồng so với cuối tháng 6.
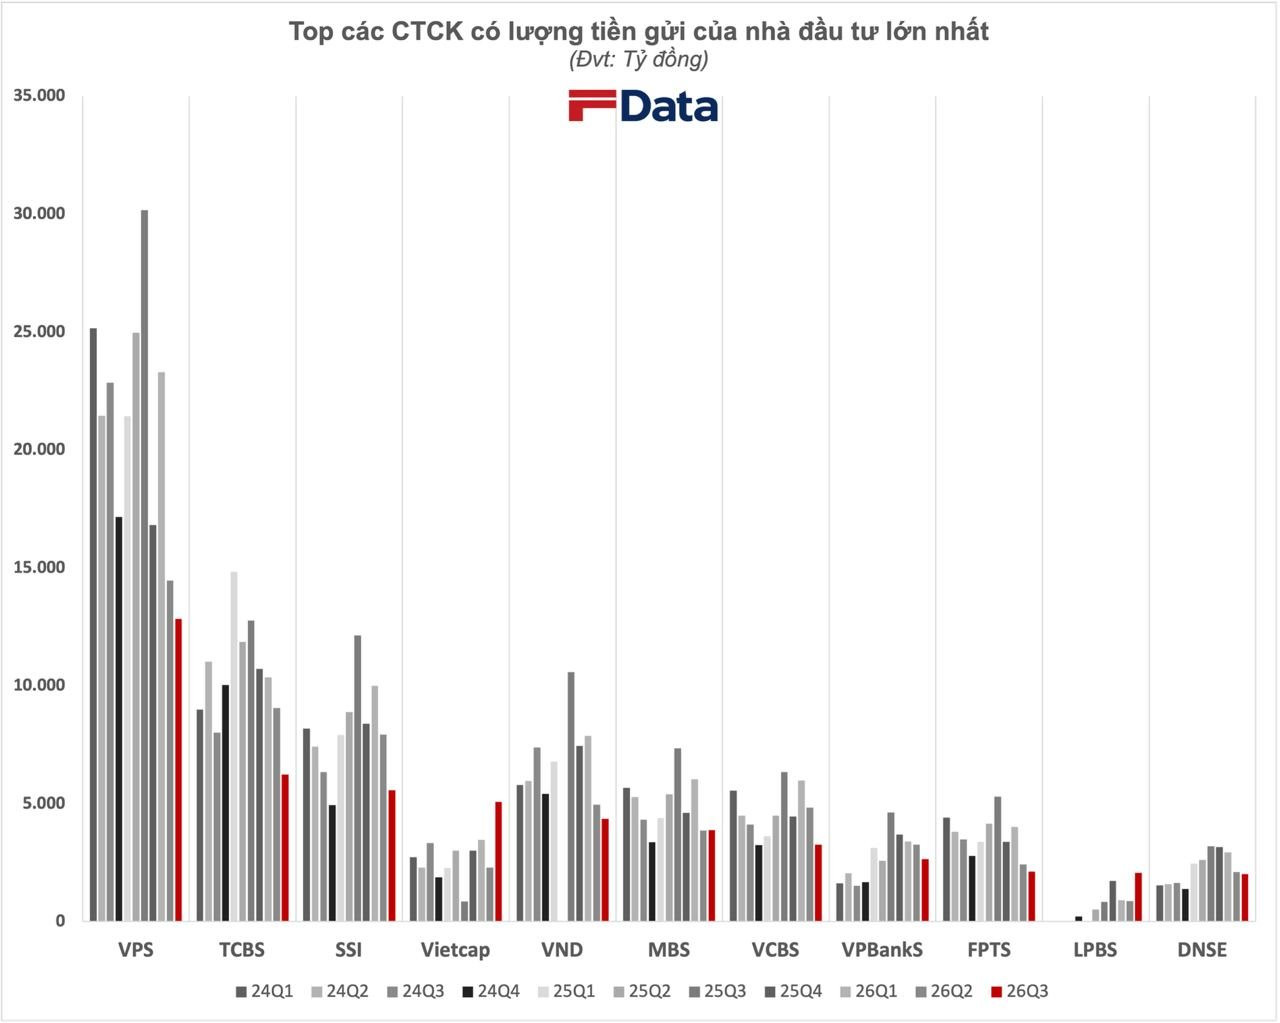
Xu hướng tương tự xuất hiện tại FPTS, Mirae Asset và HSC khi số dư tiền gửi lần lượt còn 2.116 tỷ đồng, 1.986 tỷ đồng và 1.722 tỷ đồng. DNSE cũng ghi nhận mức giảm nhẹ hơn, với số dư cuối quý 3 đạt 2.011 tỷ đồng, thấp hơn khoảng 83 tỷ đồng so với quý liền trước.
Dù vậy, bức tranh không hoàn toàn mang một màu sắc. Vietcap là trường hợp nổi bật khi lượng tiền gửi của khách hàng tăng mạnh từ 2.279 tỷ đồng lên 5.067 tỷ đồng, tương đương mức tăng hơn 122% sau một quý. Diễn biến này giúp Vietcap vươn lên vị trí thứ tư trong nhóm công ty có số dư tiền gửi lớn nhất.
Tương tự, Chứng khoán LPS (tiền thân là Chứng khoán LPBank) ghi nhận số dư tiền gửi khách hàng đạt 2.069 tỷ đồng, cao gấp gần 2,4 lần cuối quý trước. MBS cũng duy trì được đà tăng nhẹ, với số dư đạt 3.883 tỷ đồng, nhích thêm khoảng 30 tỷ đồng so với cuối tháng 6.
Thanh khoản thị trường lao dốc, giá trị khớp lệnh giảm hơn 60% sau một năm
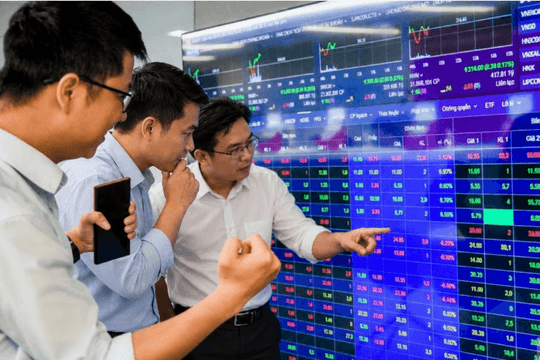
Sự sụt giảm của tiền gửi diễn ra đồng thời với một xu hướng đáng chú ý khác là việc thanh khoản thị trường chứng khoán liên tục đi xuống. Nếu lượng tiền gửi phản ánh quy mô tiền mặt còn nằm chờ trên tài khoản, giá trị giao dịch khớp lệnh lại cho thấy mức độ tham gia thực tế của dòng tiền vào hoạt động mua bán cổ phiếu. Đặt hai chỉ tiêu cạnh nhau, có thể thấy sự suy yếu của dòng tiền trên thị trường trong những quý gần đây.
Bước sang năm 2026, thanh khoản trên thị trường chứng khoán liên tục thu hẹp. Đến quý 3/2026, giá trị khớp lệnh bình quân trên HoSE chỉ còn xấp xỉ 14.000 tỷ đồng/phiên, giảm khoảng 23% so với quý liền trước và thấp hơn tới 63% so với cùng kỳ năm 2025. Nếu so với quý đầu năm nay, giá trị giao dịch bình quân đã giảm một nửa chỉ sau sáu tháng.
Đến quý 3/2026, giá trị khớp lệnh bình quân trên HoSE chỉ còn xấp xỉ 14.100 tỷ đồng/phiên, giảm khoảng 23% so với quý liền trước và thấp hơn tới 63% so với cùng kỳ năm 2025. Đáng chú ý, nếu so với quý đầu năm nay, giá trị giao dịch bình quân đã giảm một nửa chỉ sau sáu tháng.
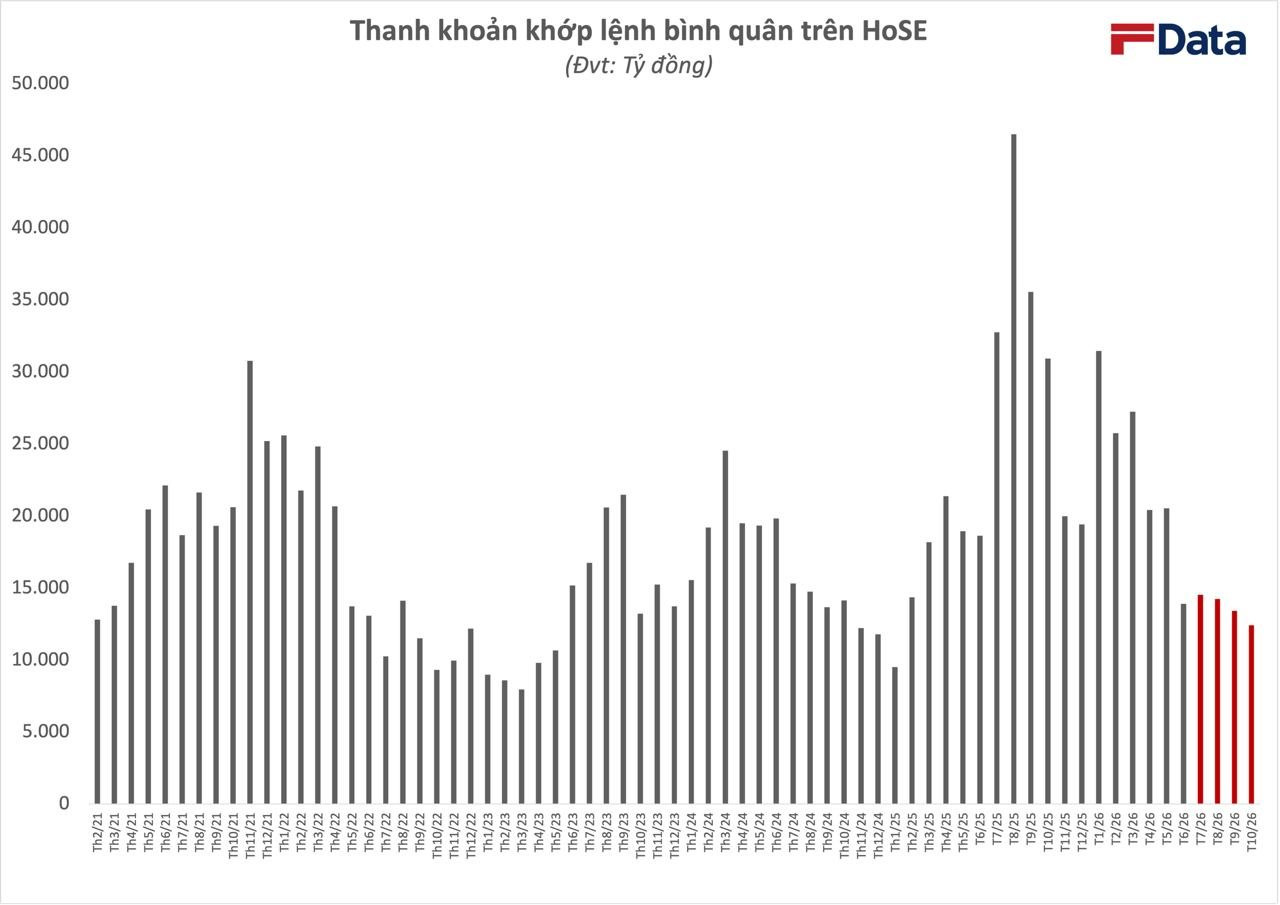
Diễn biến trên cho thấy sự thận trọng của nhà đầu tư không chỉ thể hiện ở lượng tiền mặt nằm chờ trên tài khoản mà còn được phản ánh trực tiếp qua hoạt động giao dịch. Dòng tiền tham gia thị trường ngày càng thu hẹp, trong khi các nhịp hồi phục chưa đủ sức kéo thanh khoản trở lại mặt bằng của năm trước.
Tuy nhiên, việc tiền gửi tại các công ty chứng khoán giảm không đồng nghĩa toàn bộ số tiền này đã rời khỏi thị trường. Số liệu tiền gửi chỉ phản ánh trạng thái tại thời điểm cuối quý, chưa thể hiện đầy đủ dòng tiền nộp vào và rút ra trong suốt ba tháng.
Nghịch lý dư nợ margin tiếp tục lập kỷ lục
Đáng chú ý, trong khi lượng tiền mặt chưa giải ngân tiếp tục thu hẹp, quy mô cho vay tại các công ty chứng khoán vẫn thiết lập kỷ lục mới. Theo thống kê, tổng dư nợ cho vay, bao gồm margin và ứng trước tiền bán, tại các công ty chứng khoán ước đạt khoảng 455.000 tỷ đồng vào cuối quý 3, tăng 10.000 tỷ đồng so với cuối quý trước qua đó xác lập mức cao nhất trong lịch sử thị trường chứng khoán Việt Nam.
Trong khi lượng tiền gửi của nhà đầu tư sụt giảm và thanh khoản thị trường liên tục đi xuống, dư nợ cho vay tại các công ty chứng khoán vẫn duy trì ở mức kỷ lục. Tuy nhiên, diễn biến này không đồng nghĩa nhà đầu tư cá nhân đang gia tăng sử dụng đòn bẩy để mua cổ phiếu. Thực tế, một phần đáng kể dư nợ hiện nay có thể đến từ các thương vụ cấp vốn quy mô lớn cho tổ chức, cổ đông lớn hoặc lãnh đạo doanh nghiệp, với tài sản bảo đảm là cổ phiếu. Những khoản vay này không nhất thiết được sử dụng trực tiếp cho hoạt động giao dịch trên sàn, qua đó phần nào lý giải vì sao dư nợ margin vẫn ở mức cao chưa từng có trong khi thanh khoản khớp lệnh lại suy giảm mạnh.