Giá dầu duy trì trên 100 USD/thùng
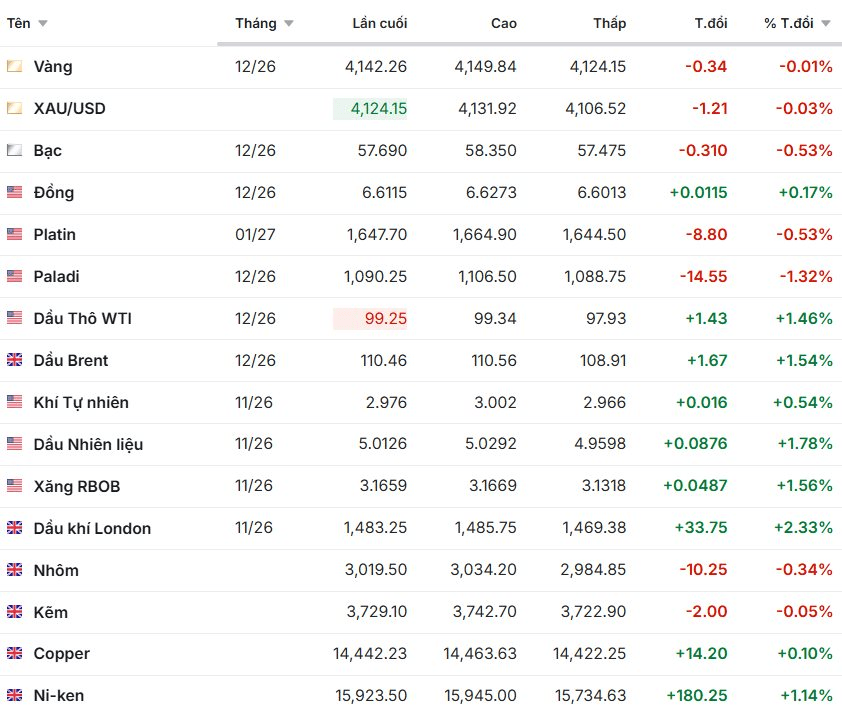
Giá dầu thế giới tăng trở lại trong phiên giao dịch châu Á ngày 21/10 khi thị trường lo ngại các cuộc tấn công nhằm vào tàu thuyền và cơ sở hạ tầng năng lượng tại Trung Đông có thể làm gián đoạn nguồn cung. Dầu Brent kỳ hạn tăng 0,78%, tương đương 85 cent, lên 109,64 USD/thùng; dầu WTI của Mỹ tăng 0,78%, tương đương 76 cent, lên 98,58 USD/thùng.
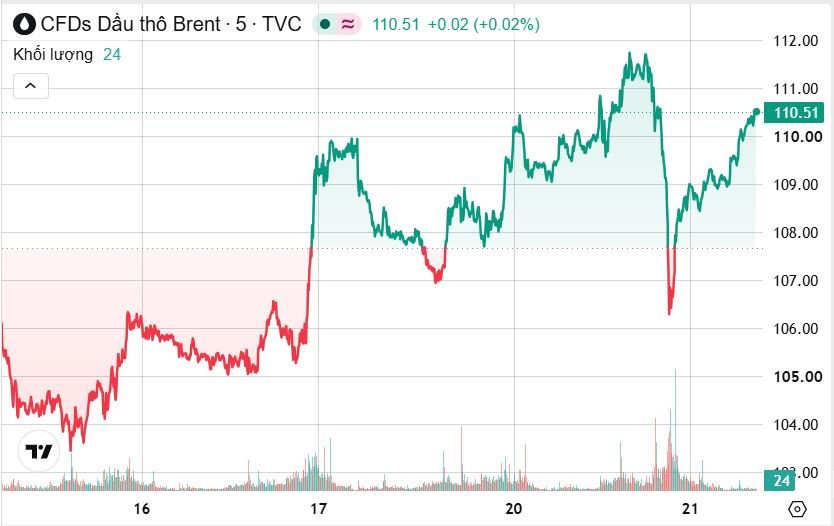
Trước đó, trong phiên 20/10, giá dầu Brent có thời điểm chạm 111,99 USD/thùng, mức cao nhất trong 5 tháng. Tuy nhiên, áp lực bán gia tăng sau đó khiến giá giảm mạnh xuống 108,79 USD/thùng. Hợp đồng WTI tháng 11, hết hạn giao dịch trong ngày 20/10, giảm 1,87 USD, tương đương 1,8%, xuống 101,79 USD/thùng, trong khi hợp đồng tháng 12 giảm 72 cent xuống 97,82 USD/thùng. Diễn biến này phản ánh sự giằng co giữa rủi ro nguồn cung và hy vọng các nỗ lực ngoại giao có thể giúp hạ nhiệt xung đột.
Ngày 21/10, giá dầu tiếp tục biến động mạnh, có thời điểm giảm sâu về khoảng 106,5-107 USD/thùng rồi nhanh chóng phục hồi. Đà tăng được củng cố bởi lo ngại gián đoạn nguồn cung tại Trung Đông, đặc biệt sau các vụ tấn công tàu thuyền và rủi ro vận tải quanh eo biển Hormuz. Tại thời điểm chụp biểu đồ, giá dầu Brent ở mức 110,51 USD/thùng, tăng nhẹ 0,02% trong phiên.
Các cuộc tấn công của lực lượng Houthi tại Yemen và những thông tin về sự cố đối với tàu chở dầu tiếp tục làm gia tăng bất ổn. Theo dữ liệu của Kpler, ít nhất 18 vụ tấn công tàu thuyền đã được báo cáo trong vòng hai tuần. Các nhà phân tích LSEG cảnh báo phạm vi rủi ro đã mở rộng ra ngoài eo biển Hormuz, xuống cả khu vực Vịnh Oman, đe dọa hoạt động vận chuyển và bốc dỡ dầu tại Trung Đông.
Trong khi đó, những nỗ lực hòa giải giữa Iran và Mỹ tiếp tục tạo ra kỳ vọng về khả năng giảm căng thẳng. Tổng thống Iran Masoud Pezeshkian đã thảo luận về các nỗ lực trung gian với Tổng tư lệnh quân đội Pakistan Asim Munir tại Tehran. Tuy nhiên, Ngoại trưởng Iran Abbas Araqchi cho biết Tehran chưa nhận được phản hồi từ Saudi Arabia hay lực lượng Houthi về đề nghị hỗ trợ thúc đẩy đàm phán hòa bình. Sự thiếu chắc chắn về triển vọng ngoại giao khiến giá dầu vẫn nhạy cảm với mọi thông tin mới.
Tại Mỹ, các quan chức Bộ Năng lượng cho biết đang phối hợp với các nhà máy lọc dầu trên thế giới để tăng sản lượng nhiên liệu trong bối cảnh thiếu hụt dầu diesel đẩy giá lên cao. Washington cũng khuyến khích các nhà máy lọc dầu trong nước tận dụng tối đa công suất và xem xét đưa những cơ sở đã đóng cửa trở lại hoạt động. Theo khảo sát của Reuters, dự trữ dầu thô Mỹ được dự báo giảm khoảng 800.000 thùng trong tuần kết thúc ngày 16/10, cùng với xu hướng giảm tồn kho một số sản phẩm dầu mỏ.
Một diễn biến đáng chú ý khác là các lô hàng dầu diesel Nga đang quay trở lại những thị trường truyền thống sau khi Mỹ đình chỉ một số biện pháp trừng phạt và nới lỏng hạn chế xuất khẩu. Dữ liệu vận tải của Kpler và LSEG cho thấy ít nhất hai tàu chở dầu đã phát tín hiệu hướng tới Thổ Nhĩ Kỳ và Brazil trong những ngày gần đây. Nếu dòng chảy thương mại này được duy trì, nguồn cung bổ sung có thể góp phần giảm bớt áp lực trên thị trường nhiên liệu, dù mức độ tác động còn phụ thuộc quy mô xuất khẩu thực tế.
Vàng giảm, bạc phục hồi, kim loại quý phân hóa
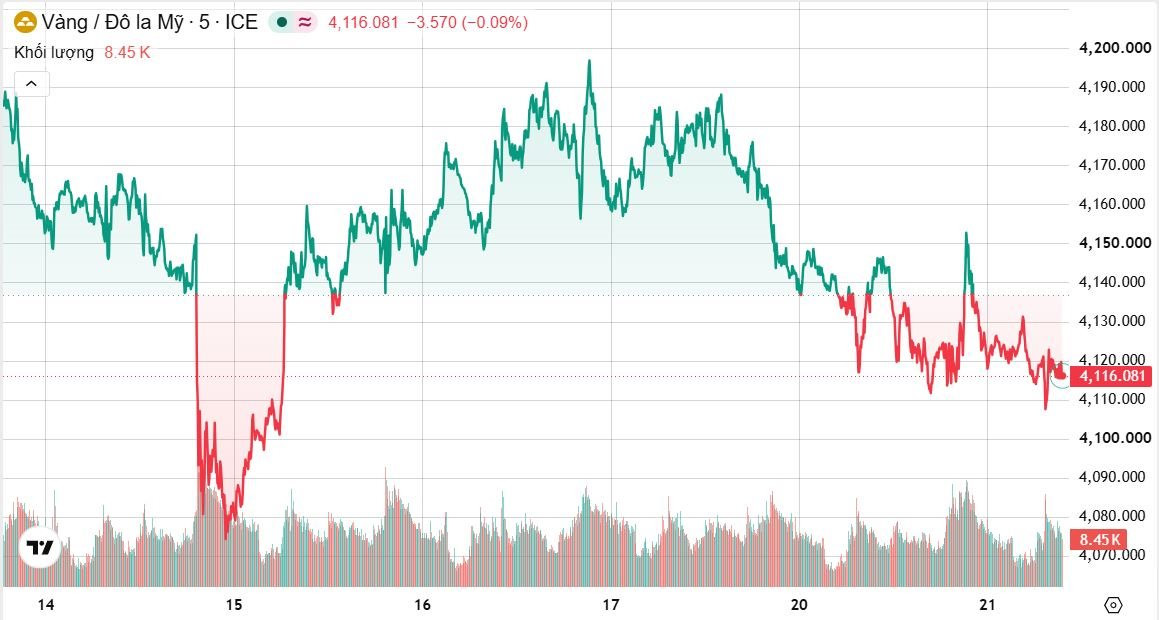
Thị trường kim loại quý diễn biến trái chiều trong các phiên cập nhật gần nhất. Ngày 20/10, giá vàng giảm mạnh trong nửa đầu phiên, từ vùng 4.160-4.170 USD/ounce xuống gần 4.120 USD/ounce. Sau đó, giá có những nhịp hồi phục lên khoảng 4.145-4.150 USD/ounce nhưng không duy trì được đà tăng, rồi tiếp tục dao động trong vùng thấp.
Ngày 21/10, giá vàng tiếp tục suy yếu. Dù có thời điểm bật tăng lên quanh 4.150 USD/ounce, lực bán nhanh chóng xuất hiện, kéo giá trở lại vùng 4.110-4.130 USD/ounce. Tại thời điểm chụp biểu đồ, giá ở mức khoảng 4.116,08 USD/ounce, giảm 3,57 USD, tương đương 0,09%.
Giá vàng chịu sức ép từ lợi suất trái phiếu Mỹ và kỳ vọng chính sách tiền tệ thắt chặt, dù đồng USD suy yếu trong phiên gần nhất có thể phần nào hỗ trợ các kim loại định giá bằng đồng tiền này.
Bạc diễn biến tích cực hơn, tăng 1,3%, lên 57,706 USD/ounce. Trong khi đó, bạch kim tăng khoảng 1% và palladium giảm khoảng 1,3% trong phiên 20/10, cho thấy dòng tiền trên thị trường kim loại quý chưa dịch chuyển theo một xu hướng thống nhất.
Giới đầu tư tiếp tục theo dõi chính sách của Cục Dự trữ Liên bang Mỹ (Fed), lợi suất trái phiếu và diễn biến đồng USD để đánh giá triển vọng vàng. Theo dữ liệu thị trường được Reuters dẫn lại, các nhà kinh tế nhìn chung dự báo Fed giữ nguyên lãi suất tại cuộc họp ngày 27-28/10. Công cụ FedWatch của CME Group cho thấy xác suất giữ nguyên lãi suất vào cuối tháng đạt 83%. Nếu lợi suất trái phiếu tiếp tục neo cao, vàng có thể còn gặp khó khăn trong ngắn hạn; ngược lại, đồng USD suy yếu và nhu cầu phòng ngừa rủi ro có thể tạo lực đỡ cho giá.
Kim loại công nghiệp đồng loạt khởi sắc trên LME
Phần lớn kim loại cơ bản tăng trong phiên giao dịch qua đêm trên Sàn giao dịch Kim loại London (LME), theo dữ liệu Shanghai Metals Market công bố sáng 21/10. Niken dẫn đầu với mức tăng 1,84%, tiếp đến là thiếc tăng 1,40%, đồng tăng 0,82%, kẽm tăng 0,73%, nhôm tăng 0,35% và chì tăng 0,11%.
Đối với đồng, hợp đồng kỳ hạn ba tháng trên LME tăng 0,1%, lên 14.355 USD/tấn trong phiên giao dịch chính thức ngày 20/10. Thị trường được hỗ trợ bởi tình trạng thiếu phế liệu đồng tại Trung Quốc, thúc đẩy nhu cầu sử dụng đồng tinh luyện, cùng hoạt động tích trữ kim loại tại Mỹ trước khả năng áp thuế nhập khẩu trong tương lai. Tuy nhiên, lo ngại lạm phát do giá năng lượng tăng và bất ổn về chính sách thuế của Mỹ vẫn hạn chế dư địa tăng giá.
Triển vọng nguồn cung tiếp tục là yếu tố quan trọng. Anglo American cho biết sản lượng đồng trong quý III/2026 giảm 5%, xuống 174.900 tấn, do tuyết rơi kỷ lục tại Chile. Dù sản lượng suy giảm, tập đoàn vẫn giữ nguyên dự báo sản lượng cả năm ở mức 700.000-760.000 tấn. Diễn biến này cho thấy thời tiết và những gián đoạn khai thác vẫn có thể ảnh hưởng đến nguồn cung đồng toàn cầu.
Trong trung hạn, thị trường cũng cần theo dõi tình trạng dư cung niken, đặc biệt từ Indonesia, cùng diễn biến tồn kho kim loại và nhu cầu công nghiệp tại các nền kinh tế lớn. Đà tăng trong phiên qua đêm cho thấy lực mua đang cải thiện, nhưng chưa đủ để khẳng định xu hướng tăng bền vững trên toàn bộ nhóm kim loại cơ bản.
Ngũ cốc giảm nhẹ, nhu cầu mua đậu tương Mỹ vẫn được chú ý
Thị trường nông sản Mỹ diễn biến kém tích cực trong các dữ liệu cập nhật ngày 21/10. Giá lúa mì tham chiếu ở mức 641,58 cent/giạ, giảm 0,26%; ngô ở mức 461,56 cent/giạ, giảm khoảng 0,09%; đậu tương ở mức 1.247,15 cent/giạ, giảm khoảng 0,09%.
Đối với ngô, nhu cầu mua hàng thực tế vẫn là điểm đáng chú ý. Theo các thương nhân châu Âu, chi nhánh Busan của Hiệp hội Thức ăn Chăn nuôi Hàn Quốc (KFA) đã mua khoảng 65.000 tấn ngô làm thức ăn chăn nuôi trong một giao dịch riêng vào ngày 16/10, không thông qua đấu thầu quốc tế. Lô hàng có nguồn gốc từ bất kỳ thị trường nào, với giá ước tính 278,99 USD/tấn theo điều kiện C&F, chưa bao gồm phụ phí dỡ hàng tại cảng. Ngô dự kiến đến Hàn Quốc khoảng ngày 10/2/2027. Khối lượng có thể giảm còn 52.000 tấn nếu hàng có nguồn gốc từ Nam Phi, so với 65.000 tấn nếu xuất xứ từ Mỹ hoặc Nam Mỹ.
Với đậu tương, thị trường tiếp tục theo dõi nhu cầu từ Trung Quốc. Các doanh nghiệp nhà nước Trung Quốc được cho là đã mua 8-10 lô đậu tương Mỹ trong tuần trước, tương đương khoảng 520.000-650.000 tấn, dự kiến giao từ tháng 12. Động thái này cải thiện triển vọng xuất khẩu của Mỹ, nhưng tác động lâu dài đến giá còn phụ thuộc tiến độ giao hàng, nhu cầu nhập khẩu thực tế và quan hệ thương mại song phương.
Lúa mì tiếp tục chịu ảnh hưởng từ triển vọng nguồn cung tại khu vực Biển Đen. Trong khi đó, chi phí nhiên liệu, phân bón và rủi ro thời tiết El Niño có thể làm tăng chi phí sản xuất, vận tải và gây thêm sức ép lên nguồn cung lương thực toàn cầu vào cuối năm 2026 và năm 2027.
Ở các mặt hàng khác, giá gạo hợp đồng tương lai Mỹ tham chiếu ở mức 17,135 USD/cwt, gần như đi ngang trong ngày 21/10. Tuy nhiên, thị trường gạo vật chất tại châu Á có diễn biến khác, khi giá tại một số nước xuất khẩu lớn đã tăng 10-13% trong năm 2026 do chi phí vận tải cao và nguy cơ thời tiết bất lợi ảnh hưởng sản xuất.
Cà phê điều chỉnh, đường giảm nhẹ, ca cao phục hồi
Trên thị trường nông sản mềm, cà phê Arabica Mỹ được ghi nhận ở mức 311,30 cent/pound trong dữ liệu ngày 20/10, giảm 1,39%. Dù điều chỉnh trong phiên gần nhất, giá cà phê vẫn tăng 12,63% trong tháng theo Trading Economics. Trước đó, hợp đồng Arabica chạm mức cao nhất trong một tháng vào ngày 19/10, được hỗ trợ bởi lượng tồn kho được chứng nhận trên sàn ICE ở mức thấp và đồng real Brazil mạnh lên.
Giá đường thô ở mức 20,52 cent/pound, giảm 0,24% trong dữ liệu ngày 20/10, nhưng vẫn tăng khoảng 11,58% trong tháng. Triển vọng sản lượng mía tại Brazil, điều kiện thời tiết và việc phân bổ mía giữa sản xuất đường với ethanol tiếp tục là những yếu tố chi phối thị trường.
Ngược lại, giá ca cao hợp đồng Mỹ tăng khoảng 2%, lên 5.801 USD/tấn trong dữ liệu ngày 20/10. Đà phục hồi diễn ra trong bối cảnh thị trường vẫn biến động mạnh. Tuy nhiên, nguồn cung từ Ecuador cần được theo dõi khi xuất khẩu ca cao của nước này trong tháng 9 được cho là tăng gấp đôi, có thể bổ sung nguồn hàng và hạn chế đà tăng nếu xu hướng tiếp diễn.
Giá bông tham chiếu ở mức 80,883 cent/pound, gần như đi ngang trong ngày 21/10. Triển vọng nhu cầu dệt may toàn cầu, hoạt động xuất khẩu và tiến độ thu hoạch tại Mỹ tiếp tục ảnh hưởng đến diễn biến giá.
Dầu cọ cũng tăng giá trong dữ liệu gần nhất, với mức tham chiếu 4.817 ringgit/tấn, tăng 1,07% trong ngày 20/10. Trong khi đó, hạt cải dầu được ghi nhận ở mức 792,73 CAD/tấn, giảm 0,15% trong ngày 21/10. Nhìn chung, thị trường nông sản mềm chưa có xu hướng thống nhất, khi các yếu tố về tồn kho, thời tiết và triển vọng sản lượng tác động khác nhau đến từng mặt hàng.
Giá cao su được hỗ trợ
Giá cao su kỳ hạn Nhật Bản tăng nhẹ trong phiên 20/10, nhờ giá dầu cao và mưa lớn làm gián đoạn hoạt động thu gom mủ tại miền nam Thái Lan. Hợp đồng cao su giao tháng 3 trên Sàn giao dịch Osaka (OSE) tăng 0,6 yên, tương đương 0,13%, lên 452,1 yên/kg. Trên Sàn giao dịch tương lai Thượng Hải (SHFE), hợp đồng giao tháng 1 gần như đi ngang ở mức 19.865 nhân dân tệ/tấn, trong khi hợp đồng cao su butadien giao tháng 11 giảm 280 nhân dân tệ, tương đương 1,73%, xuống 15.900 nhân dân tệ/tấn.
Giá cao su tự nhiên thường chịu ảnh hưởng từ dầu thô do phải cạnh tranh với cao su tổng hợp. Ngoài yếu tố năng lượng, nguồn cung mủ tại Thái Lan đang phân hóa theo khu vực: mưa giảm ở miền bắc và đông bắc giúp sản lượng theo mùa cải thiện, nhưng mùa mưa tiếp tục cản trở khai thác tại miền nam. Cơ quan khí tượng Thái Lan cảnh báo mưa lớn và lũ quét trong giai đoạn 19-25/10.
Sự cạnh tranh giữa các nhà máy để thu mua nguyên liệu cũng đẩy giá mua lên cao, ngay cả khi giá hợp đồng tương lai đã giảm so với mức đỉnh gần đây. Giá cao su tấm hun khói RSS3 của Thái Lan tăng 0,4%, lên 96,43 baht/kg, còn cao su khối xuất khẩu tiêu chuẩn tăng 0,43%, lên 89,27 baht/kg. Trên sàn Singapore, hợp đồng cao su kỳ hạn tháng 1 trên SICOM được giao dịch lần cuối ở mức 253,4 cent Mỹ/kg, tăng 0,8%.
Về nhu cầu, xuất khẩu lốp cao su của Trung Quốc đạt 7,48 triệu tấn trong ba quý đầu năm 2026, tăng 2,7% so với cùng kỳ năm trước. Số liệu này cho thấy nhu cầu từ ngành sản xuất lốp vẫn duy trì tăng trưởng, dù triển vọng giá cao su trong thời gian tới còn phụ thuộc thời tiết tại Đông Nam Á và biến động của thị trường dầu mỏ.
Chứng khoán châu Á tăng, USD suy yếu
Thị trường tài chính toàn cầu có diễn biến tích cực hơn trong phiên sáng 21/10 khi kết quả kinh doanh doanh nghiệp Mỹ vượt kỳ vọng giúp cải thiện tâm lý nhà đầu tư. Chỉ số MSCI châu Á - Thái Bình Dương ngoài Nhật Bản tăng 1,5%, chứng khoán Hàn Quốc tăng 4% và Nikkei 225 của Nhật Bản tăng 1,3%. Hợp đồng tương lai S&P 500 tăng 0,3%, sau khi chỉ số này tăng 0,3% trong phiên trước đó.
Theo dữ liệu LSEG, trong số các doanh nghiệp thuộc S&P 500 đã công bố kết quả kinh doanh, chiếm khoảng 13% tổng số công ty trong chỉ số tại thời điểm thống kê, có 86% vượt dự báo lợi nhuận. Kết quả này giúp củng cố kỳ vọng về khả năng chống chịu của doanh nghiệp, dù thị trường vẫn chịu sức ép từ chi phí năng lượng, lãi suất vay cao và những lo ngại liên quan đến đầu tư trí tuệ nhân tạo.
Trái với diễn biến tại châu Á, chứng khoán Pháp chịu áp lực do bất ổn chính trị và lo ngại về tình hình tài chính công. Lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm tăng 2,7 điểm cơ bản, lên 4,94%, trong khi chênh lệch lợi suất so với trái phiếu Đức cùng kỳ hạn tăng lên 153,1 điểm cơ bản.
Trên thị trường tiền tệ, chỉ số USD ổn định ở mức 101,78 sau khi giảm 0,2% trong phiên trước. Đồng USD chịu áp lực khi lợi suất trái phiếu Kho bạc Mỹ và giá dầu giảm, trong khi đồng AUD tăng 0,1%, lên 0,7013 USD, gần mức cao nhất ba tuần. Những nhận định của Phó Thống đốc Ngân hàng Dự trữ Australia Andrew Hauser về triển vọng lạm phát khiến thị trường cân nhắc khả năng ngân hàng trung ương tiếp tục thắt chặt chính sách.
Đồng yen giảm 0,1%, xuống 158,33 yen/USD, sau khi xuất khẩu Nhật Bản tháng 9 tăng 16,7% so với cùng kỳ năm trước, thấp hơn kỳ vọng. Nhu cầu mạnh đối với chất bán dẫn và sản phẩm liên quan đến trí tuệ nhân tạo giúp bù đắp sự suy yếu ở những lĩnh vực khác. Đồng euro giao dịch quanh 1,1229 USD, trong khi bảng Anh ở mức 1,33735 USD. Đồng NZD giảm 0,1%, xuống 0,5677 USD, còn đô la Canada ổn định ở 1,4064 CAD/USD.
Theo khảo sát của Reuters, phần lớn các nhà kinh tế dự báo Ngân hàng Nhật Bản giữ nguyên lãi suất trong cuộc họp ngày 30/10, trước khi tăng 25 điểm cơ bản vào tháng 12. Với Fed, thị trường cũng nghiêng về khả năng giữ nguyên lãi suất trong tháng 10. Những kỳ vọng này sẽ tiếp tục tác động đến lợi suất trái phiếu, đồng USD và các mặt hàng định giá bằng USD, đặc biệt là vàng và kim loại công nghiệp.
Bitcoin tăng 0,3%, lên 82.988,76 USD, trong khi Ether tăng 0,2%, lên 2.452,59 USD. Diễn biến này diễn ra cùng chiều với sự cải thiện tâm lý trên một số thị trường chứng khoán, dù nhà đầu tư vẫn thận trọng trước rủi ro địa chính trị và biến động của chi phí năng lượng.
Giá một số hàng hóa, ghi nhận sáng 21/10: