Giá dầu giảm mạnh
Thị trường dầu mỏ trải qua phiên giảm sâu ngày 2/11 khi các tín hiệu tích cực từ các cuộc đàm phán giữa Iran và Qatar làm gia tăng kỳ vọng về khả năng chấm dứt cuộc chiến giữa Mỹ, Israel và Iran.
Giá dầu Brent giảm 8,66 USD, tương đương 7,63%, xuống còn 104,77 USD/thùng. Dầu thô WTI của Mỹ giảm 7,66 USD, tương đương 7,36%, xuống 96,46 USD/thùng. Trong phiên, Brent có thời điểm xuống 103,28 USD/thùng, trong khi WTI chạm 95,15 USD/thùng, đều là những mức thấp đáng chú ý trong hơn hai tuần qua.
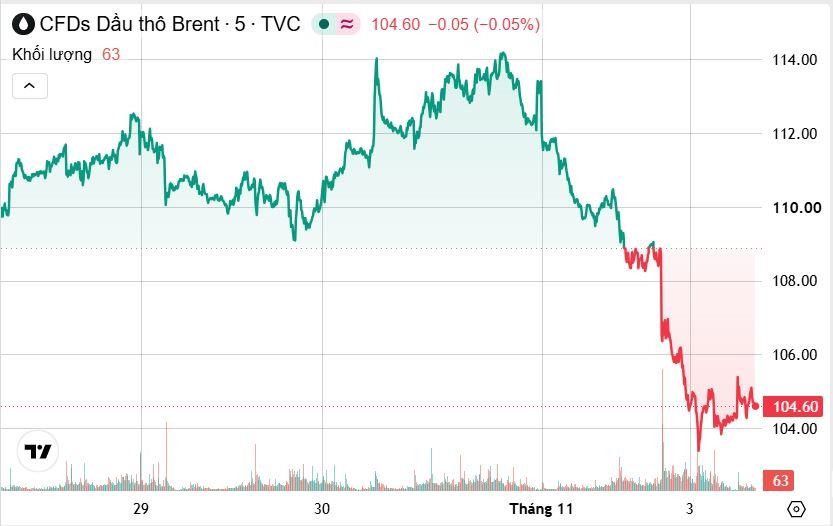
Động lực chính thúc đẩy đợt giảm giá đến từ những tuyên bố của Tổng thống Iran Masoud Pezeshkian về việc lãnh đạo tối cao Ayatollah Mojtaba Khamenei đã trao một số quyền hạn nhất định cho chính phủ để tiến hành đàm phán hòa bình. Ông Pezeshkian cho biết Tehran sẽ cố gắng giải quyết vấn đề thông qua đối thoại. Các nhà đàm phán Iran đã có nhiều ngày làm việc với các bên trung gian Qatar nhằm tìm kiếm một thỏa thuận chấm dứt chiến tranh.
Tổng thống Mỹ Donald Trump cũng cho biết Iran muốn đạt được thỏa thuận kết thúc xung đột và khả năng này có thể trở thành hiện thực. Tối 2/11, các nhà trung gian Qatar đã tới Tehran để làm việc với Ngoại trưởng Iran Abbas Araqchi về một thỏa thuận tiềm năng giữa Washington và Tehran.
Tuy nhiên, giới phân tích vẫn thận trọng, do những nỗ lực ngoại giao trong nhiều tháng qua từng tạo ra không ít kỳ vọng nhưng chưa mang lại kết quả thực chất. Nếu đàm phán không đạt tiến triển hoặc xung đột tái leo thang, giá dầu có thể nhanh chóng đảo chiều.
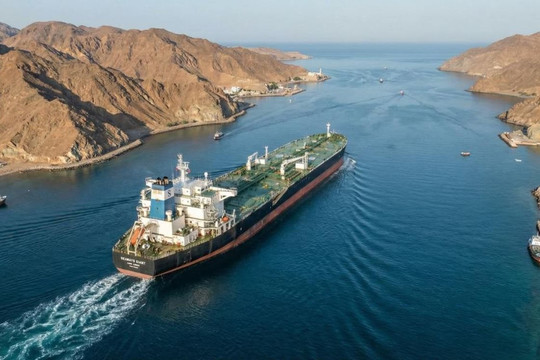
Theo ông Sultan Al Jaber, Giám đốc điều hành ADNOC, thế giới đã tiêu thụ gần 1 tỷ thùng dầu từ các kho dự trữ kể từ khi chiến tranh Iran bùng phát vào cuối tháng 2 và làm gián đoạn hoạt động vận chuyển qua eo biển Hormuz.
Dù giá dầu vừa giảm mạnh, triển vọng nguồn cung trung hạn vẫn tiềm ẩn nhiều rủi ro. Goldman Sachs nhận định giá dầu Brent có thể tăng lên 140 USD/thùng trong năm 2027 nếu sản lượng dầu tại khu vực Vùng Vịnh duy trì thấp hơn 3,5 triệu thùng/ngày so với mức trung bình năm 2025. Các vụ tấn công tàu biển, thiệt hại đối với cơ sở hạ tầng dầu khí và phần bù rủi ro địa chính trị kéo dài vẫn là những yếu tố có thể thúc đẩy giá dầu tăng trở lại.
Vàng và bạc phục hồi sau đợt bán tháo mạnh
Giá năng lượng giảm mạnh giúp xoa dịu lo ngại lạm phát, đồng thời đồng USD suy yếu tạo thêm động lực cho vàng và bạc.
Giá vàng giao ngay chốt phiên 2/11 tăng 2,1%, lên 3.957,19 USD/ounce. Hợp đồng vàng tương lai giao tháng 12 của Mỹ tăng 1,77%, lên 3.967,40 USD/ounce.
Bước sang phiên giao dịch sớm tại châu Á ngày 3/11, giá vàng tăng nhẹ 0,1%, lên 3.950,25 USD/ounce. Ngưỡng 4.000 USD/ounce tiếp tục là mốc tâm lý quan trọng mà thị trường cần chinh phục.
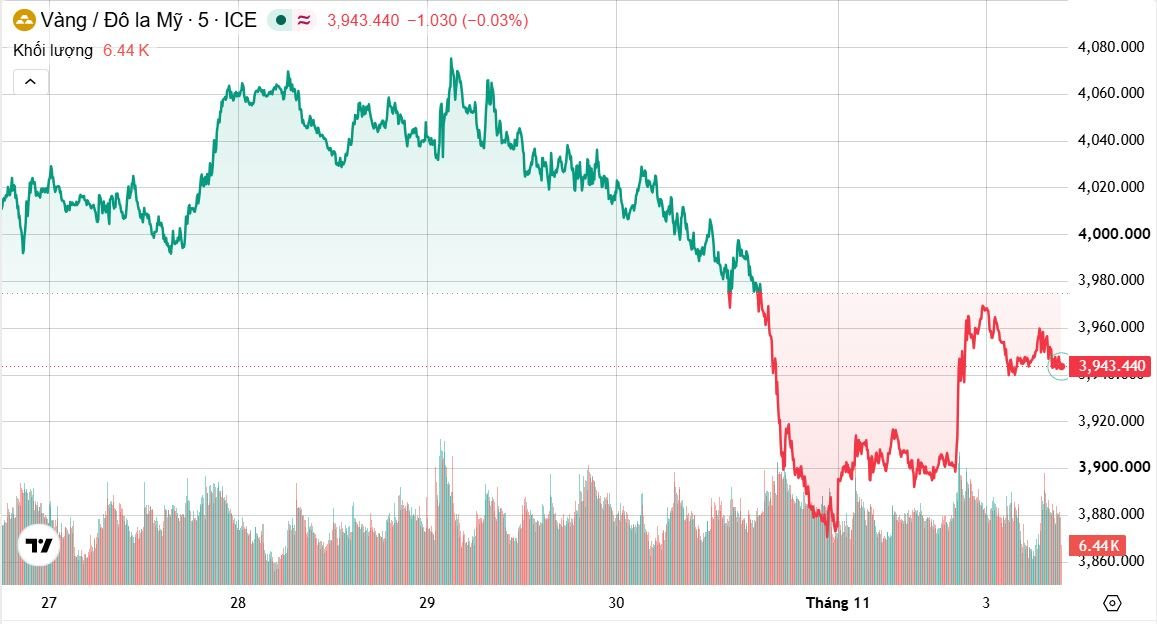
Đà phục hồi của vàng diễn ra sau khi kim loại quý này giảm 3,6% trong phiên cuối tuần trước, xuống mức thấp nhất kể từ tháng 10/2025. Đợt bán tháo cổ phiếu công nghệ và các doanh nghiệp liên quan đến trí tuệ nhân tạo (AI) đã lan rộng trên thị trường tài chính, khiến một số nhà đầu tư phải bán cả những tài sản trú ẩn an toàn như vàng để đáp ứng yêu cầu ký quỹ.
Giá bạc giao ngay tăng 3,7%, lên 50,91 USD/ounce, sau khi lần đầu tiên rơi xuống dưới ngưỡng 50 USD/ounce kể từ cuối tháng 11/2025 trong phiên trước đó. Bạch kim tăng 1,9%, lên 1.457,96 USD/ounce, trong khi palladium gần như đi ngang ở mức 976,13 USD/ounce. Trước đó, cả bạch kim và palladium đều chạm mức thấp nhất trong vòng 13 và 17 tháng.
Giá vàng được hỗ trợ khi dầu giảm khoảng 8%, làm dịu bớt áp lực lạm phát. Tuy nhiên, triển vọng chính sách tiền tệ của Mỹ vẫn là yếu tố gây sức ép. Theo công cụ FedWatch của CME Group, thị trường dự báo xác suất Fed tăng lãi suất trong tháng 12 ở mức 77%, giảm so với 80% một tuần trước đó.
Chỉ số sức mạnh tương đối RSI 14 ngày của vàng đã tăng lên khoảng 37 trong phiên 2/11, từ mức dưới 30 vào cuối tuần trước. Điều này cho thấy vàng đã thoát khỏi vùng bán quá mức về mặt kỹ thuật, nhưng chưa đủ cơ sở để khẳng định xu hướng điều chỉnh đã kết thúc.
Kim loại công nghiệp phân hóa, đồng và niken phục hồi
Trên Sàn giao dịch Kim loại London (LME), các kim loại cơ bản có diễn biến không đồng nhất. Đồng USD suy yếu và những lo ngại về nguồn cung hỗ trợ một số mặt hàng, trong khi tồn kho gia tăng và triển vọng nhu cầu công nghiệp vẫn là những yếu tố hạn chế đà tăng.
Giá đồng kỳ hạn 3 tháng tăng 0,6%, lên 14.240 USD/tấn. Nhôm giảm 0,3%, xuống 3.059,5 USD/tấn; kẽm tăng 0,4%, lên 3.859 USD/tấn; chì giảm 0,5%, xuống 1.901 USD/tấn; thiếc tăng 0,9%, lên 49.300 USD/tấn; trong khi niken tăng 1,4%, lên 15.480 USD/tấn.
Đồng tiếp tục nhận được sự hỗ trợ từ triển vọng nguồn cung tại Chile, quốc gia sản xuất đồng hàng đầu thế giới. Ủy ban Đồng Chile (Cochilco) đã hạ đáng kể dự báo sản lượng đồng của nước này trong năm 2026, đồng thời đưa ra triển vọng phục hồi sản lượng năm 2027 thấp hơn so với những ước tính trước đó.
Tuy nhiên, áp lực từ lượng tồn kho vẫn chưa được giải tỏa. Dữ liệu LME cho thấy lượng đồng lưu kho tại các kho đăng ký của sàn tăng lên 293.775 tấn, mức cao nhất kể từ giữa tháng 7, sau khi có thêm 20.500 tấn đồng được đưa vào các kho tại New Orleans. Điều này cho thấy nguồn cung sẵn có trên thị trường vẫn là yếu tố cần quan tâm, bất chấp những lo ngại về sản lượng khai thác.
Đối với kẽm, giá tăng nhờ tình trạng thiếu hụt tinh quặng và sản lượng khai thác suy giảm. Trước đó, ngày 29/10, giá kẽm LME có thời điểm đạt 3.874,50 USD/tấn, cao nhất kể từ ngày 30/9. Chi phí xử lý tinh quặng tại các nhà máy luyện kim giảm xuống mức thấp kỷ lục, phản ánh tình trạng khan hiếm nguyên liệu đầu vào.
Niken là kim loại tăng mạnh nhất, với mức tăng 1,4% lên 15.480 USD/tấn. Trong khi đó, thiếc tăng lên 49.300 USD/tấn, còn chì giảm xuống 1.901 USD/tấn, cho thấy quá trình phục hồi của nhóm kim loại công nghiệp vẫn chưa đồng đều.
Về triển vọng dài hạn, Morgan Stanley dự báo giá đồng bình quân có thể đạt 14.800 USD/tấn trong quý IV/2026 và 14.400 USD/tấn vào đầu năm 2027. Nguồn cung mỏ gặp khó khăn trong khi nhu cầu từ các trung tâm dữ liệu và lĩnh vực trí tuệ nhân tạo tiếp tục tăng được xem là những yếu tố hỗ trợ. Tuy nhiên, mặt bằng giá cao cũng có nguy cơ khiến một số ngành công nghiệp thu hẹp nhu cầu tiêu thụ.
Cao su Nhật Bản giảm
Thị trường cao su châu Á chịu áp lực khi giá dầu giảm mạnh và chứng khoán Tokyo suy yếu. Diễn biến này khiến cao su kỳ hạn Nhật Bản tiếp tục chuỗi giảm kéo dài ba tuần, làm suy yếu đà tăng trước đó.
Hợp đồng cao su giao tháng 4 trên Sở giao dịch Osaka (OSE) giảm 4,3 yên, tương đương 0,97%, xuống 438,1 yên (2,78 USD)/kg. Trong ba tuần qua, hợp đồng này đã giảm 3,8% so với mức đỉnh 15 năm là 459,8 yên/kg đạt được trong tuần ngày 5/10.
Trái lại, hợp đồng cao su giao tháng 1 trên Sàn giao dịch tương lai Thượng Hải (SHFE) tăng 130 nhân dân tệ, tương đương 0,68%, lên 19.310 nhân dân tệ (2.904,76 USD)/tấn. Hợp đồng cao su butadien giao tháng 12 tăng 50 nhân dân tệ, tương đương 0,29%, lên 17.010 nhân dân tệ/tấn. Trên Sở giao dịch Singapore, hợp đồng cao su kỳ hạn tháng 1 trên nền tảng SICOM được giao dịch lần cuối ở mức 247,2 cent Mỹ/kg, tăng 0,9%.
Thị trường chứng khoán toàn cầu suy yếu, kinh tế Trung Quốc tăng trưởng chậm lại và kỳ vọng các ngân hàng trung ương tiếp tục tăng lãi suất cũng gây sức ép lên giá hàng hóa, trong đó có cao su.
Ở thị trường vật chất, giá cao su tấm hun khói loại xuất khẩu tiêu chuẩn RSS3 của Thái Lan giảm nhẹ 0,3% so với tháng trước, xuống 2,79 USD/kg trong tháng 9. Các nhà sản xuất lốp xe có xu hướng hạn chế mua vào, chủ yếu đáp ứng nhu cầu trước mắt sau những đợt tăng giá trước đó.
Cà phê tăng mạnh, đường điều chỉnh sau tháng tăng giá
Cà phê Arabica và Robusta đồng loạt tăng mạnh khi thị trường lo ngại nguồn cung ngắn hạn khan hiếm, trong khi giá đường giảm sau đợt tăng đáng kể trong tháng 10.
Giá cà phê Arabica kỳ hạn trên sàn ICE tăng 2,7%, lên 2,95 USD/pound, tương đương 295 cent/pound. Cà phê Robusta tăng 2,6%, lên 3.286 USD/tấn, sau khi có thời điểm giảm xuống 3.140 USD/tấn, mức thấp nhất kể từ tháng 3/2024.
Yếu tố hỗ trợ chính đối với giá cà phê là lượng tồn kho được chứng nhận trên sàn ICE vẫn ở mức thấp. Tồn kho cà phê Arabica đã tăng nhẹ lên 225.068 bao, nhưng vẫn không cách xa mức thấp nhất trong 27 năm được ghi nhận vào giữa tháng 9.
Tại Brazil, thời tiết thuận lợi đang cải thiện triển vọng vụ mùa cà phê năm tới. Tuy nhiên, đồng real suy yếu khiến các nhà máy, nông dân và doanh nghiệp xuất khẩu có động lực bán các hợp đồng tương lai định giá bằng USD để gia tăng lợi nhuận tính theo nội tệ. Đây là yếu tố có thể hạn chế đà tăng của giá cà phê trong thời gian tới.
Ở thị trường đường, giá đường thô ICE giảm 1%, xuống 19,17 cent/pound, trong khi đường trắng London giảm 0,8%, xuống 512,40 USD/tấn. Động thái điều chỉnh diễn ra sau khi giá đường thô đã tăng khoảng 10% trong tháng 10.
Các nhà máy tại Brazil đang tận dụng mặt bằng giá cao để thực hiện hoạt động phòng hộ và chốt lời thông qua bán hợp đồng tương lai. Dữ liệu giao dịch cho thấy các nhà đầu cơ đã giảm vị thế mua ròng đường thô ICE xuống còn 128.384 hợp đồng trong tuần kết thúc ngày 27/10, giảm 34.464 hợp đồng so với tuần trước.
Ca cao phục hồi, lượng hàng cập cảng Bờ Biển Ngà giảm mạnh
Giá ca cao quốc tế phục hồi nhẹ sau khi chạm mức thấp nhất trong một tháng vào cuối tuần trước.
Tại London, giá ca cao tăng 0,6%, lên 4.254 GBP/tấn. Trên sàn New York, giá tăng 1%, lên 5.505 USD/tấn, sau khi giảm xuống 5.356 USD/tấn trong phiên cuối tuần trước.
Đáng chú ý, lượng ca cao cập cảng tại Bờ Biển Ngà, quốc gia sản xuất hàng đầu thế giới, tiếp tục giảm mạnh. Theo ước tính của các nhà xuất khẩu, lượng hàng cập cảng trong tuần kết thúc ngày 1/11 đạt 51.000 tấn, giảm 43,3% so với cùng kỳ năm ngoái.
Sự suy giảm này cho thấy nguồn cung đưa ra thị trường vẫn là yếu tố cần theo dõi, dù giá ca cao đã giảm đáng kể so với các mức cao trước đó. Tuy nhiên, hoạt động đầu cơ vẫn nghiêng về chiều giảm.
Giá lúa mì suy yếu, ngô và đậu tương được hỗ trợ bởi lực mua bắt đáy
Trên thị trường ngũ cốc, lúa mì tiếp tục chịu sức ép từ triển vọng nguồn cung toàn cầu dồi dào, trong khi ngô và đậu tương xuất hiện lực mua bắt đáy sau nhiều tuần giảm giá.
Theo dữ liệu giao dịch cuối phiên ngày 2/11 của Financial Times, giá lúa mì CBOT đạt 606 cent/bushel, giảm 0,08%. Ngô giảm 0,11%, xuống 447,75 cent/bushel, còn đậu tương giảm 0,02%, xuống 1.204,50 cent/bushel.
Lúa mì tiếp tục chịu áp lực từ triển vọng xuất khẩu của Nga. Một số tàu chở ngũ cốc của nước này đã được phép rời biển Azov trở lại, lần đầu tiên kể từ ngày 10/7, làm giảm lo ngại về nguy cơ gián đoạn nguồn cung tại khu vực Biển Đen.
Giá lúa mì Chicago hiện đã giảm khoảng 25% so với mức đỉnh đầu tháng 9, trong bối cảnh các nhà đầu tư đầu cơ đóng vị thế mua và chuyển sang đặt cược giá giảm. Triển vọng mùa vụ lớn tại Australia, Argentina và Mỹ trong những tháng tới cũng hạn chế khả năng phục hồi của giá. Dù vậy, xuất khẩu lúa mì Mỹ vẫn duy trì tốc độ tích cực nhờ mặt bằng giá thấp hơn.
Đối với ngô và đậu tương, hoạt động mua vào khi giá giảm sâu đã giúp hai mặt hàng này phục hồi trong phiên. Theo chuyên gia thị trường Al Kluis trên Successful Farming, nhu cầu tiêu thụ ngô và đậu tương Mỹ chưa xuất hiện dấu hiệu suy giảm đáng kể. Doanh số xuất khẩu hàng tuần vẫn tích cực, biên lợi nhuận ép đậu tương duy trì ở mức cao và các nhà sản xuất ethanol tiếp tục có lợi nhuận tốt.
Tuy nhiên, triển vọng mùa vụ Nam Mỹ, đặc biệt là Brazil, sẽ có ảnh hưởng lớn đến xu hướng giá trong những tháng tới. Thời tiết và tiến độ gieo trồng tại khu vực này sẽ là những yếu tố được thị trường theo dõi sát sao.
Chứng khoán Mỹ tăng điểm khi giá dầu giảm sâu
Trên thị trường tài chính, chứng khoán Mỹ đồng loạt tăng điểm trong phiên 2/11 khi giá dầu giảm hơn 7%, giúp cải thiện tâm lý nhà đầu tư trước cuộc bầu cử giữa nhiệm kỳ ngày 3/11 và một tuần có nhiều báo cáo kết quả kinh doanh doanh nghiệp.
Chỉ số Dow Jones Industrial Average tăng 549,85 điểm, tương đương 1,06%, lên 52.320,16 điểm. S&P 500 tăng 43,80 điểm, tương đương 0,58%, lên 7.623,75 điểm, trong khi Nasdaq Composite tăng 164,91 điểm, tương đương 0,65%, lên 25.601,91 điểm.
Tuy nhiên, tâm lý đối với lĩnh vực AI vẫn chưa thực sự ổn định. Cổ phiếu Oracle giảm 5,5% sau khi hồ sơ pháp lý cho thấy công ty có kế hoạch huy động 20 tỷ USD thông qua phát hành trái phiếu và cổ phần. Thông tin này làm gia tăng lo ngại về khả năng các tập đoàn công nghệ tiếp tục sử dụng nợ để tài trợ cho những khoản đầu tư cơ sở hạ tầng AI khổng lồ trong bối cảnh chi phí vay vốn tăng cao.
Ở một diễn biến đáng chú ý khác, hồ sơ IPO sửa đổi của Anthropic cho thấy khoản lỗ ròng của công ty đã giảm mạnh trong quý III, trong khi doanh thu tăng nhanh trước khả năng doanh nghiệp tiến hành niêm yết.
Bên cạnh kết quả kinh doanh, cuộc bầu cử giữa nhiệm kỳ tại Mỹ là tâm điểm của thị trường. Cuộc bầu cử ngày 3/11 sẽ quyết định liệu đảng Dân chủ có thể giành lại quyền kiểm soát Quốc hội từ đảng Cộng hòa của Tổng thống Donald Trump hay không. Các dự báo nghiêng về khả năng đảng Dân chủ giành chiến thắng tại Hạ viện, trong khi kết quả tại Thượng viện vẫn khó đoán.
Dữ liệu kinh tế mới công bố cũng cho thấy hoạt động sản xuất của Mỹ cải thiện trong tháng 10 nhờ nhu cầu nội địa mạnh mẽ. Đây là tín hiệu tích cực đối với triển vọng kinh tế, dù thị trường vẫn phải cân nhắc những rủi ro liên quan đến lạm phát và chính sách tiền tệ.
Độ rộng thị trường nghiêng về phía tăng giá. Trên sàn NYSE, số cổ phiếu tăng giá nhiều gấp 2,97 lần số cổ phiếu giảm giá; tỷ lệ này trên Nasdaq là 1,78 lần. S&P 500 ghi nhận 30 cổ phiếu đạt mức cao mới trong 52 tuần và không có cổ phiếu nào lập mức thấp mới. Trong khi đó, Nasdaq Composite có 88 mã đạt mức cao mới và 182 mã xuống mức thấp mới, cho thấy sự phân hóa vẫn hiện hữu trong nhóm cổ phiếu công nghệ.
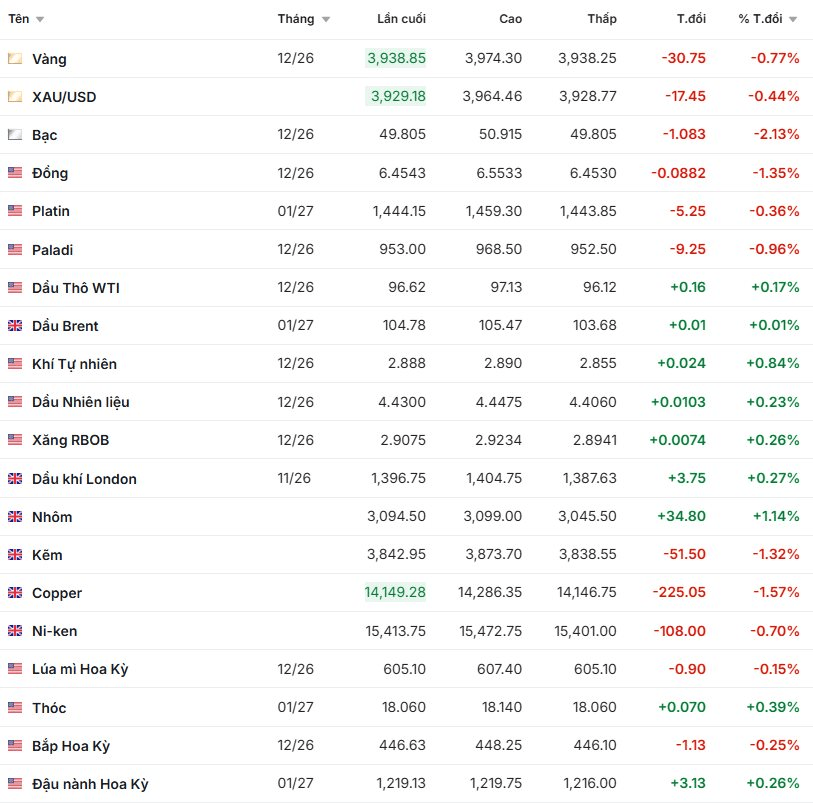
Giá một số hàng hóa, ghi nhận sáng 3/11: