Dầu giảm khi triển vọng đàm phán Mỹ - Iran được chú ý
Giá dầu thế giới giảm hơn 1% trong phiên giao dịch đầu tuần khi các cuộc đàm phán giữa quan chức Iran và Qatar tiếp tục diễn ra nhằm tìm kiếm thỏa thuận chấm dứt cuộc chiến giữa Mỹ, Israel và Iran. Diễn biến này phần nào làm dịu lo ngại về nguy cơ xung đột leo thang, dù hoạt động vận tải dầu qua khu vực Vịnh vẫn đối mặt nhiều rủi ro.
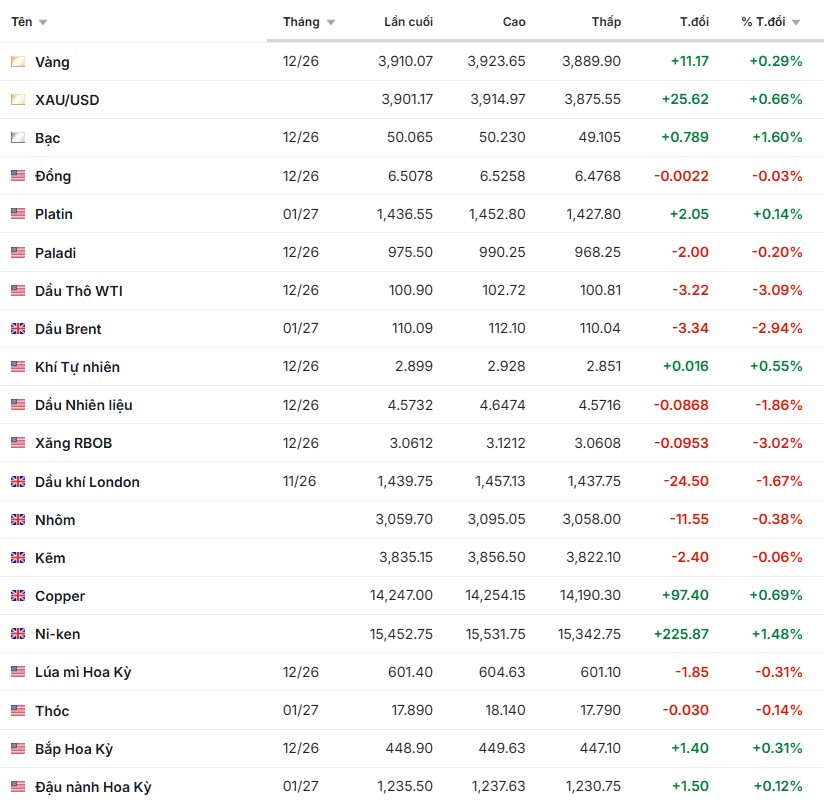
Theo dữ liệu giao dịch đầu phiên, dầu Brent kỳ hạn giảm 2,59 USD, tương đương 1,9%, xuống 110,84 USD/thùng. Dầu WTI của Mỹ giảm 1,56 USD, tương đương 1,5%, xuống 101,56 USD/thùng. Một số dữ liệu cập nhật khác ghi nhận Brent giảm 2%, xuống 111,15 USD/thùng, trong khi WTI giảm 2,3%, còn 101,73 USD/thùng.
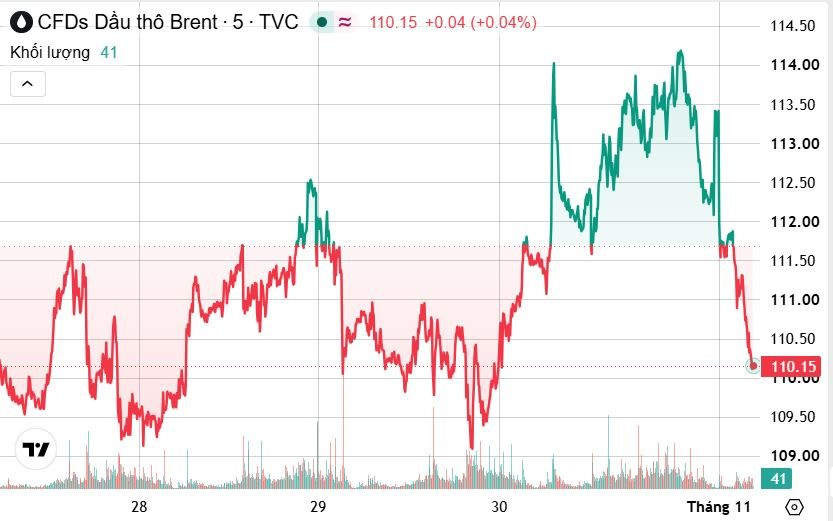
Đợt điều chỉnh diễn ra sau khi giá dầu Brent kết thúc tháng 10 ở mức cao nhất trong sáu tháng, với mức tăng 13,6% trong cả tháng. Lo ngại xung đột Mỹ - Iran có thể tiếp tục leo thang sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ vẫn là yếu tố quan trọng chi phối thị trường.
Giá dầu đang điều chỉnh kỹ thuật sau đợt tăng mạnh trong tuần trước. Những tín hiệu ngoại giao tích cực hơn, cùng với việc không xuất hiện thêm đợt leo thang quân sự đáng kể vào cuối tuần, đã giúp giảm bớt áp lực tăng giá trước mắt.
Tuy nhiên, triển vọng vẫn rất khó đoán. Ngoại trưởng Iran Abbas Araqchi cho biết các cuộc tham vấn với Qatar vẫn đang diễn ra, đồng thời nhấn mạnh Tehran sẵn sàng cho cả phương án quốc phòng và ngoại giao. Trong khi đó, lực lượng Houthi tại Yemen tuyên bố nhắm mục tiêu vào Bộ Quốc phòng Saudi Arabia ở Riyadh. Liên minh do Saudi Arabia dẫn đầu cho biết đã đánh chặn tên lửa và máy bay không người lái của lực lượng này.
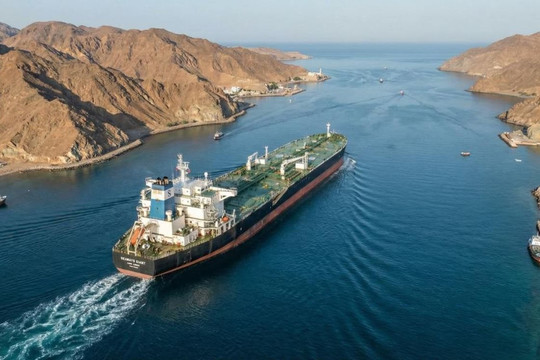
Các vụ tấn công nhằm vào tàu chở dầu qua eo biển Hormuz tiếp tục làm gia tăng rủi ro đối với hoạt động vận chuyển năng lượng toàn cầu. Dù vậy, Saudi Arabia đã tăng xuất khẩu dầu thô trong tháng 10 so với tháng 9, bất chấp những cuộc tấn công của Houthi nhằm vào cơ sở hạ tầng năng lượng nước này.
Một yếu tố khác đáng chú ý là quyết định của OPEC+ giữ nguyên mục tiêu sản lượng tháng 12. Điều này phù hợp với kỳ vọng thị trường rằng liên minh sẽ chưa điều chỉnh thêm chính sách sản lượng cho đến năm sau, trong bối cảnh các thành viên vẫn phải đối mặt với những gián đoạn xuất khẩu do chiến tranh với Iran gây ra.
Vàng phục hồi sau đợt bán tháo mạnh, bạc tăng trở lại
Thị trường kim loại quý ghi nhận sự phục hồi trong phiên 2/11 khi lực mua bắt đáy xuất hiện sau đợt bán tháo mạnh vào cuối tháng 10. Giá vàng giao ngay tăng 0,6%, lên 3.903,05 USD/ounce; vàng kỳ hạn Mỹ tăng 0,2%, đạt 3.908,30 USD/ounce. Bạc giao ngay tăng mạnh hơn, thêm 1,4%, lên 49,83 USD/ounce.
Ở chiều ngược lại, bạch kim giao ngay giảm 3,4%, xuống 1.434,65 USD/ounce, trong khi palladium giảm 2,6%, còn 980,35 USD/ounce.
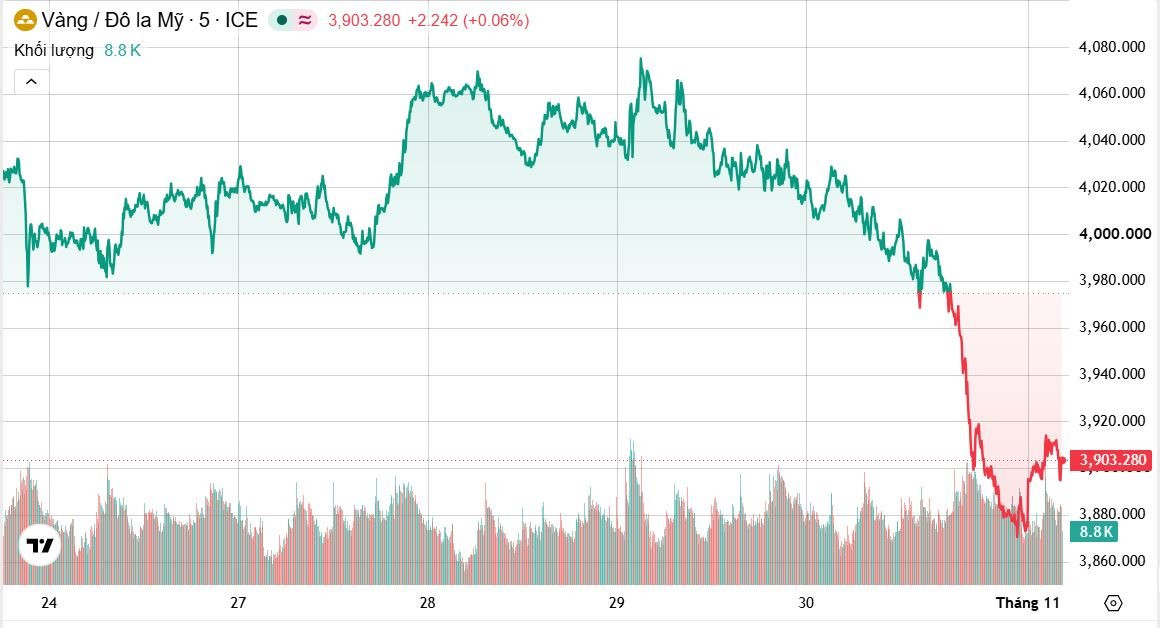
Đà phục hồi của vàng diễn ra sau khi kim loại quý này trải qua tháng 10 giảm mạnh nhất kể từ năm 2008. Trong phiên 30/10, vàng giao ngay có thời điểm giảm 3,5%, xuống 3.880,97 USD/ounce; bạc mất 6,5%, xuống dưới 50 USD/ounce. Bạch kim giảm 4,2%, còn 1.425,02 USD/ounce, trong khi palladium giảm 3%, xuống 976,08 USD/ounce.
Lực mua bắt đáy là động lực chính giúp vàng phục hồi sau khi giá giảm 3,7% trong phiên trước đó và chạm mức thấp nhất trong khoảng một năm. Bên cạnh đó, giá dầu giảm hai phiên liên tiếp giúp giảm bớt lo ngại lạm phát và áp lực tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Tuy nhiên, triển vọng của vàng vẫn chịu tác động từ nhiều yếu tố trái chiều. Căng thẳng Mỹ - Iran tiếp tục tạo ra nhu cầu trú ẩn an toàn, nhưng đợt bán tháo cổ phiếu công nghệ, xuất phát từ lo ngại về hiệu quả đầu tư vào trí tuệ nhân tạo (AI), lại khiến một bộ phận nhà đầu tư phải bán vàng để bù đắp thua lỗ ở các tài sản khác.
Mốc 4.000 USD/ounce đang trở thành ngưỡng tâm lý quan trọng. Nếu duy trì được đà phục hồi và vượt qua ngưỡng này, vàng có thể cải thiện triển vọng trong ngắn hạn. Ngược lại, việc tiếp tục giao dịch dưới mốc 4.000 USD/ounce có thể khiến áp lực bán chưa sớm chấm dứt.
Đồng và kẽm chịu áp lực, thiếc đi ngược xu hướng
Thị trường kim loại công nghiệp tiếp tục chịu sức ép từ hoạt động thanh lý các vị thế mua, lo ngại chính sách tiền tệ Mỹ thắt chặt và tâm lý thận trọng trước triển vọng đầu tư vào AI.
Đối với đồng, giá kỳ hạn ba tháng trên sàn LME được Shanghai Metals Market (SMM) ghi nhận ở mức 14.130 USD/tấn, giảm 1,55%. Tại sàn giao dịch hàng hóa Thượng Hải (SHFE), hợp đồng đồng giao tháng 12/2026 đóng cửa ở 107.250 nhân dân tệ/tấn, giảm 0,87%.
Hoạt động thanh lý vị thế mua tiếp tục gây áp lực lên giá đồng. Tuy nhiên, tồn kho tại các khu vực tiêu thụ chính của Trung Quốc vẫn ở mức thấp, trong khi nguồn cung đồng nhập khẩu chịu ảnh hưởng bởi sự chậm trễ trong vận chuyển. Ở chiều cầu, hoạt động mua thực tế suy yếu do giá đồng và mức cộng giá giao ngay vẫn ở mức cao. SMM dự báo giá đồng có thể tiếp tục dao động trong biên độ hẹp với xu hướng thận trọng.
Thị trường thiếc có diễn biến trái chiều giữa hai sàn giao dịch. Giá thiếc trên LMEselect giao dịch quanh 49.505 USD/tấn, tăng 2,2%, trong khi hợp đồng thiếc giao tháng 12/2026 trên SHFE giảm 1,04%, xuống 366.320 nhân dân tệ/tấn. Đáng chú ý, giá thiếc trên LME có thời điểm giảm xuống dưới 49.000 USD/tấn, mức thấp nhất trong khoảng sáu tháng rưỡi, do lo ngại triển vọng đầu tư AI và nhu cầu thiếc trong ngành điện tử.
Đối với kẽm, hợp đồng giao tháng 11/2026 trên SHFE giảm 1,01%, xuống 25.595 nhân dân tệ/tấn; hợp đồng giao tháng 12/2026 giảm 1,16%, còn 25.590 nhân dân tệ/tấn. Trên LME, giá kẽm kỳ hạn ba tháng ở mức 3.825 USD/tấn, giảm 1,24%.
Nhìn chung, nhóm kim loại cơ bản chưa tìm được động lực phục hồi rõ ràng. Diễn biến đồng USD, kỳ vọng lãi suất Fed, triển vọng kinh tế Trung Quốc và nhu cầu kim loại phục vụ ngành công nghệ sẽ tiếp tục ảnh hưởng đến thị trường trong những phiên tới.
Đậu tương và ngô tăng nhẹ, lúa mì tiếp tục suy yếu
Theo Trading Economics, giá đậu tương đạt 1.225,19 US cent/giạ, tăng 2,94 cent, tương đương 0,24%. Ngô tăng 1,53 cent, tương đương 0,34%, lên 449,28 US cent/giạ. Ngược lại, lúa mì giảm 1,87 cent, tương đương 0,31%, xuống 601,63 US cent/giạ.
Giá hạt cải dầu Canola tăng 2,16 CAD, tương đương 0,27%, lên 790,16 CAD/tấn.
Dù phục hồi trong phiên đầu tuần, các mặt hàng ngũ cốc vẫn chịu áp lực từ triển vọng nguồn cung. Trong một tháng qua, giá đậu tương giảm khoảng 4,34%, ngô giảm 9,65%, trong khi lúa mì mất tới 13,09%. Hoạt động thu hoạch tại Mỹ tiếp tục là yếu tố cần theo dõi đối với nguồn cung ngô và đậu tương, bên cạnh triển vọng xuất khẩu lúa mì Nga và nhu cầu nhập khẩu của Trung Quốc.
Đối với nhóm nông sản nhiệt đới, các mức giá cập nhật gần nhất cho thấy cà phê và đường vẫn chịu áp lực điều chỉnh, trong khi ca cao gần như đi ngang.
Giá cà phê Arabica trên sàn ICE tăng 0,6%, tương đương 1,75 cent, lên 2,872 USD/pound trong phiên gần nhất được Reuters ghi nhận. Tuy nhiên, giá cà phê Arabica vẫn giảm 1,2% trong tháng 10. Một số dữ liệu cập nhật ngày 30/10 ghi nhận mức giá 287,20 US cent/pound, tăng 0,61%.
Đối với Robusta, giá tăng 0,9% lên 3.204 USD/tấn trong phiên được Reuters đề cập, sau khi chạm mức thấp nhất kể từ tháng 3/2024 vào đầu tuần trước. Tuy nhiên, giá Robusta vẫn giảm khoảng 6% trong tháng 10. Dữ liệu cập nhật ngày 30/10 ghi nhận giá ở mức 3.215 USD/tấn, giảm 0,12%.
Thị trường cà phê đang chịu sức ép từ triển vọng nguồn cung được cải thiện. Lượng tồn kho được chứng nhận trên sàn ICE có dấu hiệu phục hồi, với số bao đang chờ phân loại hoặc kiểm soát chất lượng tăng 5% qua đêm, lên gần 44.000 bao. Lượng tồn kho cũng tăng 1,4%, đạt 225.068 bao.
Giá đường thô kỳ hạn giảm 0,11 cent, tương đương 0,6%, xuống 19,36 US cent/pound. Giá đường trắng giảm 2,1%, xuống 516,30 USD/tấn theo dữ liệu Reuters của phiên cuối tháng 10. Áp lực giảm giá xuất phát một phần từ đồng real Brazil suy yếu, khuyến khích các nhà sản xuất và xuất khẩu bán hợp đồng tương lai định giá bằng USD để cải thiện lợi nhuận tính theo nội tệ. Tuy nhiên, triển vọng sản lượng tại Brazil lại đang trở thành yếu tố hỗ trợ giá. Sản lượng đường tại khu vực trung nam nước này trong nửa đầu tháng 10 giảm 27,1% so với cùng kỳ năm ngoái, xuống còn 1,87 triệu tấn.
Dự báo mưa tiếp tục xuất hiện tại Brazil trong tuần tới có thể làm chậm tiến độ thu hoạch, giảm hàm lượng đường trong mía và làm tăng khả năng vụ thu hoạch kết thúc sớm. Diễn biến thời tiết liên quan đến El Nino vì vậy sẽ tiếp tục là yếu tố quan trọng đối với thị trường đường.
Đối với ca cao, giá tại London giảm 21 GBP, tương đương 0,5%, xuống 4.234 GBP/tấn, sau khi chạm mức thấp nhất ba tuần là 4.183 GBP/tấn. Giá ca cao New York gần như không thay đổi, ở mức 5.453 USD/tấn.
Nhu cầu tiêu thụ sô cô la đang chịu sức ép từ chi phí sinh hoạt cao. Dữ liệu của công ty nghiên cứu thị trường NIQ cho thấy người tiêu dùng Mỹ chi tiêu ít hơn cho các món ăn vặt Halloween so với những năm trước. Tuy nhiên, triển vọng nguồn cung ca cao lại có dấu hiệu thắt chặt. Expana đã hạ dự báo sản lượng niên vụ 2026/27 của Bờ Biển Ngà thêm 40.000 tấn, xuống còn 1,83 triệu tấn, do tình trạng thiếu độ ẩm.
Dầu cọ phục hồi, cao su giảm, các mặt hàng khác phân hóa
Trên thị trường dầu thực vật, giá dầu cọ thô (CPO) tại Malaysia được ghi nhận ở mức 4.681 ringgit/tấn trong phiên 30/10, tăng 54 ringgit, tương đương 1,17%. Dù vậy, giá vẫn giảm khoảng 2,84% trong một tuần, nhưng tăng 2,79% so với một tháng trước.
Triển vọng tháng 11 tương đối tích cực khi nhu cầu xuất khẩu được kỳ vọng duy trì, sản lượng theo mùa có xu hướng giảm và nhu cầu sử dụng dầu cọ trong sản xuất nhiên liệu sinh học tăng lên. Thị trường Malaysia dự báo giá dầu cọ có thể duy trì trên 4.600 ringgit/tấn trong tháng này.
Ngược lại, giá cao su quốc tế giảm 5,4 cent, tương đương 2,11%, xuống 250 US cent/kg trong phiên 30/10. Giá cao su đã giảm 1,69% trong một tuần và 3,36% trong một tháng, dù vẫn cao hơn gần 39% so với cùng kỳ năm trước.
Ở các mặt hàng khác, giá gạo ngày 2/11 đạt 17,435 USD/cwt, tăng 0,025 USD, tương đương 0,14%. Yến mạch tăng 4,02 cent, tương đương 1,17%, lên 347,77 US cent/giạ, mặc dù vẫn thấp hơn khoảng 16,5% so với một tháng trước. Trong khi đó, nước cam cô đặc đông lạnh giảm mạnh 3,32%, xuống 132,35 US cent/pound trong phiên 1/11.
Thị trường nông sản nhìn chung chưa có dấu hiệu đảo chiều rõ rệt. Sự phục hồi của một số mặt hàng ngũ cốc và dầu cọ chưa đủ bù đắp sức ép từ nguồn cung, hoạt động thu hoạch và nhu cầu tiêu thụ còn thận trọng.
Chứng khoán châu Á ổn định, chờ loạt sự kiện quan trọng tại Mỹ
Chứng khoán châu Á ổn định trở lại trong phiên đầu tuần khi nhà đầu tư chờ đợi kết quả kinh doanh của Apple và các dữ liệu kinh tế quan trọng của Mỹ. Chỉ số MSCI khu vực châu Á - Thái Bình Dương, không bao gồm Nhật Bản, giảm 0,2%. Nikkei 225 của Nhật Bản giảm 0,1%, trong khi chứng khoán Hàn Quốc tăng 0,8% sau khi mất 16% trong tháng 10.
Tại Mỹ, hợp đồng tương lai S&P 500 tăng 0,4%, còn Nasdaq tăng 0,8%. Sự chú ý tập trung vào kết quả kinh doanh của Apple, doanh nghiệp đang trở thành điểm sáng tương đối trong nhóm công nghệ nhờ không phải chi hàng tỷ USD cho các trung tâm dữ liệu như nhiều đối thủ. Cổ phiếu Apple đã tăng liên tục trong 4 tháng, giúp công ty vượt Nvidia để trở thành doanh nghiệp niêm yết có giá trị vốn hóa lớn nhất thế giới.
Tuy nhiên, triển vọng của nhóm công nghệ vẫn tiềm ẩn nhiều rủi ro. Nasdaq đã giảm gần 7% trong tháng 10, mức giảm mạnh nhất kể từ đợt bán tháo do thuế quan vào tháng 4/2025. Cổ phiếu Intel giảm gần 29% trong phiên cuối tuần trước, làm gia tăng sức ép lên các doanh nghiệp sản xuất chip khác, trong đó có AMD.
Theo Goldman Sachs, chi tiêu vốn của các tập đoàn điện toán đám mây lớn có thể tăng gần gấp đôi, lên 800 tỷ USD trong năm nay và tiếp tục tăng lên 1.200 tỷ USD vào năm 2027. Tuy nhiên, ngân hàng này dự báo tốc độ tăng trưởng EPS của S&P 500, vốn có thể đạt gần 30% trong năm 2026, sẽ giảm xuống 18% vào năm sau.
Cuộc bầu cử giữa nhiệm kỳ tại Mỹ vào ngày 3/11 cũng là yếu tố được thị trường đặc biệt quan tâm. Khả năng đảng Dân chủ giành lại quyền kiểm soát Hạ viện hoặc Thượng viện có thể ảnh hưởng đến các kế hoạch đầu tư trung tâm dữ liệu và cơ sở hạ tầng AI, cũng như những cuộc tranh luận về ngân sách liên bang và trần nợ công.
Tại châu Âu, hợp đồng tương lai EUROSTOXX 50 và DAX cùng tăng 0,1%, trong khi FTSE gần như không thay đổi.
Đồng USD ổn định
Trên thị trường tiền tệ, đồng USD và các đồng tiền chủ chốt dao động trong biên độ hẹp khi nhà đầu tư hướng sự chú ý đến cuộc bầu cử giữa nhiệm kỳ Mỹ, báo cáo việc làm tháng 10 và các quyết định chính sách tiền tệ của một loạt ngân hàng trung ương.
Chỉ số USD ở mức 101,94. Đồng euro có thời điểm giảm xuống 1,1159 USD, gần mức thấp nhất trong 17 tháng, chịu sức ép sau khi Fitch hạ triển vọng tín nhiệm của Pháp từ ổn định xuống tiêu cực. Một số dữ liệu giao dịch khác ghi nhận euro ở mức 1,1169 USD. Đồng bảng Anh gần như không đổi, ở mức 1,3387 USD.
Đồng USD giao dịch quanh 157,75-157,78 yen, trong khi đồng AUD ổn định ở 0,7033 USD trước cuộc họp của Ngân hàng Dự trữ Australia. Thị trường dự báo ngân hàng này có thể nâng lãi suất tiền mặt lên 4,85%, mức cao nhất trong gần hai thập kỷ. Đồng NZD giảm 0,11%, xuống 0,5625 USD sau khi mất 1,2% trong tuần trước.
Đối với chính sách tiền tệ Mỹ, các hợp đồng tương lai vẫn phản ánh 72% khả năng Fed tăng lãi suất thêm 0,25 điểm phần trăm trong tháng 12. Tuy nhiên, mức thắt chặt tổng thể mà thị trường dự báo đã giảm xuống 55 điểm cơ bản, so với hơn 70 điểm cơ bản một tháng trước.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng nhẹ lên 4,941%, nhưng vẫn thấp hơn đáng kể so với mức đỉnh 5,3645% hồi tháng 10. Lợi suất kỳ hạn hai năm ở mức 4,612%.
Trong tuần này, thị trường cũng theo dõi các quyết định lãi suất của Ngân hàng Dự trữ Australia, Ngân hàng Trung ương Anh và Ngân hàng Trung ương Thụy Điển, với kỳ vọng cả ba có thể tăng lãi suất. Ngân hàng Trung ương Na Uy được dự báo giữ nguyên chính sách.
Các dữ liệu kinh tế Mỹ đáng chú ý gồm chỉ số ISM ngành sản xuất tháng 10 và báo cáo việc làm công bố vào thứ Sáu. Dự báo trung bình cho thấy nền kinh tế Mỹ tạo thêm 65.000 việc làm trong tháng 10, cao hơn mức 29.000 việc làm của tháng 9, trong khi tỷ lệ thất nghiệp duy trì ở 4,2%.
Thị trường tiền điện tử chịu sức ép sau vụ tấn công Binance
Thị trường tiền điện tử tiếp tục biến động sau vụ tấn công mạng gây thiệt hại 6,3 tỷ USD tại Binance, sàn giao dịch tiền điện tử lớn nhất thế giới, trong tuần trước.
Bitcoin tăng 0,22%, lên 77.975,62 USD, sau khi giảm xuống mức thấp nhất trong sáu tuần vào thứ Sáu. Ether tăng 0,27%, đạt 2.268,42 USD, sau khi chạm mức thấp nhất trong hai tháng vào tuần trước.
Binance hoạt động trở lại vào Chủ nhật, song làn sóng rút tiền vẫn thu hút sự chú ý. Khách hàng đã rút 3,64 tỷ USD, tương đương 2,1% tổng tài sản của sàn, sau khi hệ thống mở cửa trở lại. Binance cho biết lượng rút tiền đang ổn định sau đợt tăng đột biến ban đầu, trong khi khối lượng tiền gửi vẫn ở mức đáng kể. Sàn giao dịch cũng cho biết đã bù đắp được 95% trong tổng số 6,3 tỷ USD tài sản bị đánh cắp.
Theo FBI, nhóm tin tặc bị nghi có liên hệ với Triều Tiên đứng sau vụ việc. Sự cố tiếp tục làm dấy lên lo ngại về an ninh trong lĩnh vực tài chính số, đặc biệt là những rủi ro xuất phát từ hệ thống quản trị nội bộ và thiết bị của nhân viên các nền tảng giao dịch.
Giá một số hàng hóa, ghi nhận sáng 2/11: