Giá dầu biến động mạnh
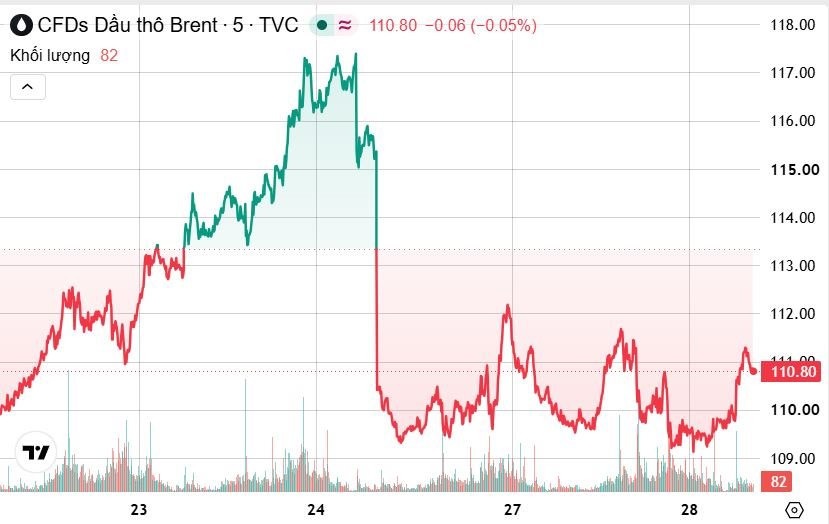
Giá dầu thế giới tiếp tục dao động ở vùng cao khi những diễn biến trái chiều về ngoại giao và an ninh tại Trung Đông khiến triển vọng nguồn cung trở nên khó lường. Sau khi giảm gần 2 USD/thùng trong phiên 27/10, giá dầu phục hồi vào sáng 28/10 do lo ngại các cuộc tấn công nhằm vào cơ sở năng lượng Saudi Arabia có thể làm gián đoạn nguồn cung khu vực.
Đầu phiên 28/10, giá dầu Brent giao kỳ hạn tăng 1,48 USD, tương đương 1,3%, lên 111,36 USD/thùng. Dầu thô West Texas Intermediate (WTI) của Mỹ tăng 1,22 USD, tương đương 1,22%, lên 101,12 USD/thùng.
Trước đó, trong phiên 27/10, giá dầu Brent giảm 1,93 USD, tương đương 1,67%, xuống 109,88 USD/thùng; dầu WTI giảm 1,86 USD, tương đương 1,83%, còn 99,90 USD/thùng. Đà giảm xuất hiện khi các cuộc tiếp xúc ngoại giao tại Trung Đông làm dịu bớt lo ngại về nguồn cung, dù rủi ro an ninh hàng hải vẫn hiện hữu.
Lực lượng Houthi tại Yemen hôm 27/10 tuyên bố đã sử dụng tên lửa đạn đạo tấn công nhà máy lọc dầu Ras Tanura của Saudi Arabia. Đây là cơ sở lọc dầu lớn nhất của nước này, có công suất khoảng 550.000 thùng/ngày. Houthi cũng nhận trách nhiệm về vụ tấn công nhằm vào sân bay Riyadh.
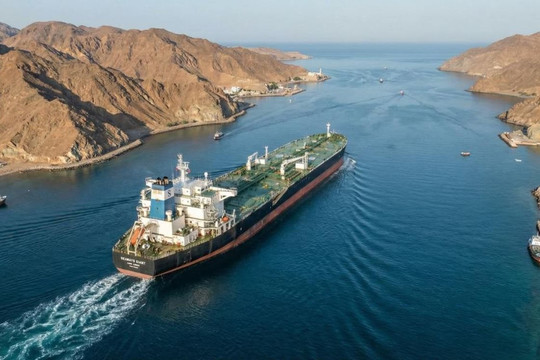
Những diễn biến trên cho thấy nguy cơ gián đoạn nguồn cung vẫn là yếu tố chi phối thị trường dầu mỏ, bất chấp các nỗ lực ngoại giao. Theo dữ liệu của Viện Chính sách Cận Đông Washington, tháng 10 ghi nhận tình hình nghiêm trọng nhất về các vụ tấn công tàu thương mại tại eo biển Hormuz và những tuyến đường thủy lân cận kể từ khi tổ chức này bắt đầu theo dõi vào năm 2017.
UBS cho biết lưu lượng tàu qua eo biển Hormuz đã tăng lên, nhưng số vụ tấn công tàu thuyền cũng gia tăng. Rủi ro có thể trở nên nghiêm trọng hơn nếu sự hỗ trợ hải quân của Mỹ suy yếu. Tuần trước, giá dầu Brent từng vượt 117 USD/thùng, mức cao nhất kể từ tháng 4, sau một loạt vụ tấn công nhằm vào các tàu chở dầu quanh eo biển chiến lược này.
UBS dự báo giá Brent có thể duy trì gần 110 USD/thùng đến cuối năm, cao hơn mức dự báo trước đó là 100 USD/thùng. Trong khi đó, giới phân tích cảnh báo khả năng Mỹ và Israel tiếp tục tấn công Iran trong những tuần tới có thể khiến giá dầu chịu thêm sức ép tăng.
Về nguồn cung, cuộc khảo sát của Reuters với 8 nhà phân tích cho thấy tồn kho dầu thô Mỹ được dự báo tăng khoảng 15.000 thùng trong tuần kết thúc ngày 23/10. Các nước OPEC+ được cho là sẽ giữ nguyên mục tiêu sản lượng dầu tháng 12 tại cuộc họp ngày Chủ nhật, phù hợp với kỳ vọng của thị trường. Tuy nhiên, sản lượng của phần lớn 7 thành viên chủ chốt gồm Saudi Arabia, Nga, Iraq, Kuwait, Algeria, Kazakhstan và Oman vẫn thấp hơn mục tiêu đề ra.
Tại Nga, xuất khẩu dầu thô từ các cảng Baltic và Biển Đen có thể giảm trong tháng tới khi các nhà máy lọc dầu trong nước tăng chế biến dầu thô và sản xuất dầu diesel để đáp ứng nhu cầu theo thỏa thuận với Washington. Hoạt động chế biến dầu thô tại các nhà máy lọc dầu Nga đã tăng 25% trong nửa cuối tháng 10 so với nửa đầu tháng, sau khi các cuộc tấn công bằng máy bay không người lái của Ukraine nhằm vào các cơ sở này chấm dứt.
Vàng giữ trên 4.050 USD/ounce
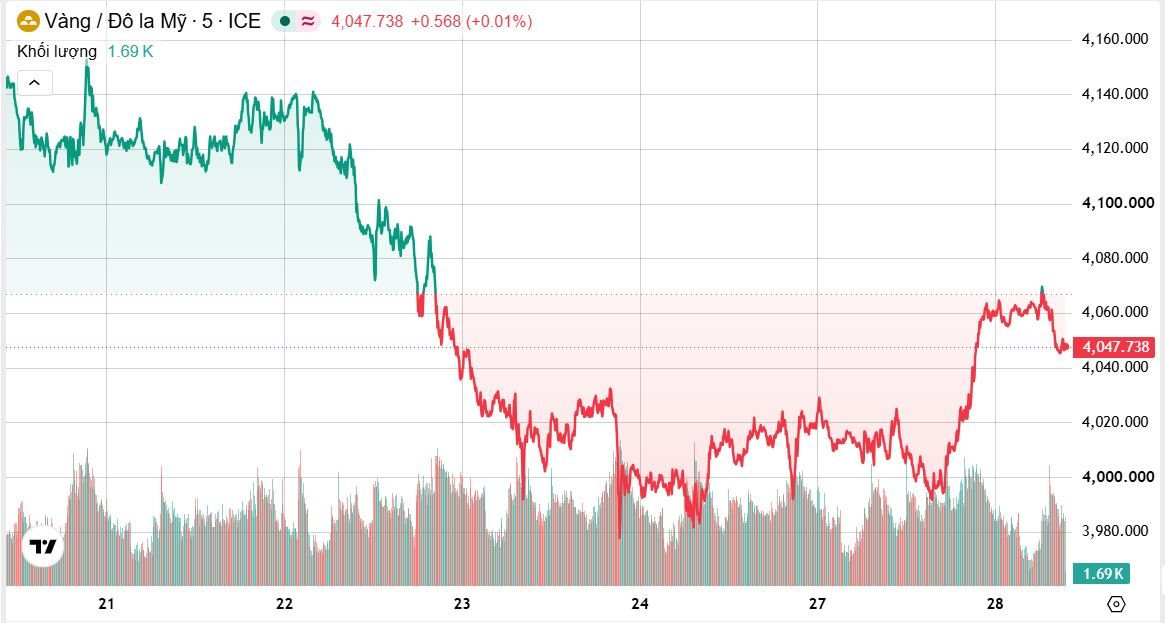
Giá vàng giao ngay tương đối ổn định trong phiên châu Á ngày 28/10, quanh 4.057,95 USD/ounce, khi nhà đầu tư thận trọng trước quyết định chính sách tiền tệ của Fed. Đồng USD duy trì gần mức cao nhất trong hai tuần, khiến kim loại quý gặp khó khăn trong việc mở rộng đà phục hồi.
Diễn biến này nối tiếp phiên tăng giá ngày 27/10. Trong phiên trước đó, vàng giao ngay tăng khoảng 1% lên 4.055,14 USD/ounce, trong khi hợp đồng vàng tương lai Mỹ giao tháng 12 chốt phiên ở mức 4.074,60 USD/ounce, tăng 0,9%. Trước khi phục hồi, giá vàng giao ngay có thời điểm giảm xuống 3.987,14 USD/ounce.
Thị trường đang tập trung vào thông điệp của Fed về triển vọng lãi suất. Lãi suất duy trì ở mức cao làm tăng chi phí cơ hội của việc nắm giữ vàng. Bên cạnh đó, đồng USD mạnh và lợi suất trái phiếu Kho bạc Mỹ cao tiếp tục hạn chế sức hấp dẫn của kim loại quý.
Theo thông tin thị trường sáng 28/10, chỉ số USD ở mức 102,37, gần mức cao nhất trong gần hai tuần so với rổ sáu đồng tiền chủ chốt. Nhà đầu tư không chỉ chờ quyết định lãi suất mà còn theo dõi cách các nhà hoạch định chính sách đánh giá lạm phát, đặc biệt trong bối cảnh xung đột Trung Đông tiếp tục đẩy giá năng lượng lên cao.
Khảo sát của Reuters công bố ngày 27/10 cho thấy các nhà phân tích dự báo giá vàng bình quân năm 2026 ở mức 4.495 USD/ounce, thấp hơn mức dự báo trước đó là 4.509 USD/ounce. Tuy nhiên, dự báo bình quân năm 2027 được nâng lên 4.650 USD/ounce, nhờ kỳ vọng nhu cầu mua vàng của các ngân hàng trung ương và nhu cầu vàng vật chất tiếp tục hỗ trợ thị trường.
Bạc phục hồi, bạch kim và palladium tiếp tục chịu sức ép
Các kim loại quý khác diễn biến trái chiều trong ngày 28/10. Giá bạc tham khảo tăng lên 54,49 USD/ounce, tăng 0,93%. Trong khi đó, bạch kim giảm 0,21%, xuống 1.546,87 USD/ounce, còn palladium giảm 0,91%, xuống 1.039,07 USD/ounce.
Trong phiên 27/10, theo Reuters, bạc giao ngay tăng 0,5% lên 54,20 USD/ounce, bạch kim tăng 0,3% lên 1.530,75 USD/ounce, trong khi palladium giảm 2,1% xuống 1.027,67 USD/ounce.
Mặc dù bạc có dấu hiệu phục hồi, thị trường vẫn đối mặt nhiều sức ép từ triển vọng lãi suất và nhu cầu công nghiệp. Shanghai Metals Market cho biết hợp đồng bạc COMEX có thời điểm giảm xuống 52,71 USD/ounce trong phiên giao dịch qua đêm, mức thấp nhất kể từ tháng 11/2025, trước khi phục hồi. Biến động này cho thấy tâm lý thị trường vẫn khá nhạy cảm với các yếu tố vĩ mô.
Trong ngắn hạn, diễn biến của đồng USD và lợi suất trái phiếu Mỹ tiếp tục là những yếu tố quan trọng đối với nhóm kim loại quý. Nếu Fed phát tín hiệu duy trì chính sách tiền tệ thắt chặt lâu hơn, đà phục hồi của vàng và bạc có thể gặp trở ngại. Ngược lại, nhu cầu trú ẩn trước rủi ro địa chính trị vẫn là yếu tố hỗ trợ đáng chú ý.
Nhôm và đồng tăng giá, nickel đi ngược xu hướng
Trên thị trường kim loại công nghiệp, phần lớn kim loại cơ bản tăng giá trong phiên giao dịch qua đêm, theo bản tin của Shanghai Metals Market sáng 28/10. Nhôm dẫn đầu đà tăng với mức tăng 1,86%, trong khi đồng tăng 0,94%. Nickel tiếp tục suy yếu, giảm 0,20% trên thị trường được SMM theo dõi.
Dữ liệu tham khảo trên Sàn giao dịch Kim loại London (LME) ghi nhận giá hợp đồng kỳ hạn ba tháng ở mức 14.621 USD/tấn đối với đồng, 3.250 USD/tấn đối với nhôm, 3.955 USD/tấn đối với kẽm, 16.501 USD/tấn đối với nickel và 1.934 USD/tấn đối với chì. Đối với kẽm, dữ liệu ngày 27/10 cho thấy giá LME tăng lên mức cao nhất kể từ ngày 12/10, được hỗ trợ bởi tồn kho giảm và chi phí điện cao. Trái lại, nickel giảm 0,20% trên LME và 0,14% trên sàn Thượng Hải trong phiên qua đêm, cho thấy kim loại này đang yếu hơn phần lớn các mặt hàng cơ bản khác.
Trong bối cảnh thị trường còn nhiều biến động, diễn biến của nhóm kim loại công nghiệp sẽ tiếp tục phụ thuộc vào triển vọng nhu cầu sản xuất, tình hình tồn kho và chi phí năng lượng. Những yếu tố này có thể khiến giá giữa các kim loại phân hóa rõ rệt trong các phiên tới.
Cao su giảm
Giá cao su kỳ hạn Nhật Bản giảm trong phiên 27/10 khi đà đi xuống của giá dầu lấn át lo ngại về nguồn cung cao su tự nhiên tại Thái Lan do mưa kéo dài.
Trên Sở Giao dịch Osaka (OSE), hợp đồng cao su giao tháng 4 giảm 1,9 yên, tương đương 0,42%, xuống 446,5 yên/kg, tương đương 2,84 USD/kg. Trên Sở Giao dịch kỳ hạn Thượng Hải (SHFE), hợp đồng cao su giao tháng 1 giảm 320 nhân dân tệ, tương đương 1,63%, xuống 19.365 nhân dân tệ/tấn, tương đương 2.903,30 USD/tấn.
Ngược chiều, hợp đồng cao su butadien giao tháng 12 có thanh khoản cao nhất trên SHFE tăng 300 nhân dân tệ, tương đương 1,83%, lên 16.660 nhân dân tệ/tấn. Theo các nhà phân tích của Gelin Dahua Futures, lượng tồn kho giao ngay thấp và áp lực chi phí từ đợt tăng giá dầu trước đó đã hỗ trợ mặt hàng này.
Về nguồn cung, thời tiết tại các vùng sản xuất của Trung Quốc đã cải thiện, góp phần tăng nguồn hàng, trong khi mưa kéo dài ở miền Nam Thái Lan có thể làm gia tăng chênh lệch giữa giá mủ cao su và cao su cục.
Theo dữ liệu của Qinrex, xuất khẩu cao su tự nhiên của Thái Lan đạt 1,83 triệu tấn trong chín tháng đầu năm 2026, giảm 8% so với cùng kỳ năm trước. Riêng xuất khẩu sang Trung Quốc giảm 24%, xuống 576.000 tấn.
Triển vọng nhu cầu cũng là yếu tố cần theo dõi. Tổng thư ký Hiệp hội Ô tô Khách hàng Trung Quốc Cui Dongshu dự báo doanh số ô tô nội địa Trung Quốc có thể giảm xuống 18,5 triệu xe trong năm 2026, từ 23,7 triệu xe năm 2025, trước khi phục hồi bình quân 2% vào năm 2027. Do lốp xe là một trong những sản phẩm tiêu thụ nhiều cao su nhất, diễn biến của ngành ô tô Trung Quốc có thể tác động đáng kể đến nhu cầu nguyên liệu.
Trong khi đó, hợp đồng cao su kỳ hạn tháng 1 trên nền tảng SICOM của Sở Giao dịch Singapore được giao dịch lần cuối ở mức 248,5 cent Mỹ/kg, giảm 0,8%.
Ngô giảm, lúa mì đi ngang
Trên thị trường nông sản, giá ngô Chicago tiếp tục giảm trong phiên 28/10 do tiến độ thu hoạch nhanh tại Mỹ làm gia tăng triển vọng nguồn cung vụ mới. Giá lúa mì gần như đi ngang sau khi giảm mạnh trong phiên trước, trong khi đậu tương tăng nhờ lực mua trên thị trường.
Hợp đồng ngô được giao dịch nhiều nhất trên Sàn Giao dịch hàng hóa Chicago (CBOT) giảm 0,2%, xuống 4,54 1/2 USD/bushel, tương đương 454,50 cent/bushel. Lúa mì giữ nguyên ở mức 6,16 USD/bushel, tương đương 616 cent/bushel, còn đậu tương tăng 0,5%, lên 12,59 1/4 USD/bushel, tương đương 1.259,25 cent/bushel.
Nguồn cung mới từ vụ thu hoạch Mỹ đang là yếu tố gây sức ép lớn nhất đối với giá ngô. Tiến độ thu hoạch nhanh có thể bổ sung lượng hàng đáng kể vào thị trường toàn cầu, trong khi các quỹ đầu tư có xu hướng thanh lý những vị thế mua đã nắm giữ trước đó. Nếu nhu cầu xuất khẩu không đủ mạnh để hấp thụ nguồn cung tăng thêm, giá ngô sẽ khó phục hồi rõ rệt trong ngắn hạn.
Giá lúa mì đi ngang sau khi giảm xuống mức thấp nhất kể từ đầu tháng 7 trong phiên trước. Thị trường đang theo dõi thông tin Nga xem xét các đề xuất nhằm bảo đảm vận chuyển ngũ cốc an toàn qua Biển Đen và tiếp tục trao đổi với Thổ Nhĩ Kỳ. Tuy nhiên, triển vọng khôi phục thỏa thuận ngũ cốc vẫn chưa rõ ràng, nên những kỳ vọng về việc cải thiện xuất khẩu từ khu vực này chưa tạo được động lực tăng giá bền vững.
Đậu tương diễn biến tích cực hơn khi tăng 0,5% lên 12,59 1/4 USD/bushel. Dù vậy, mặt hàng này vẫn chịu sức ép từ tiến độ thu hoạch tại Mỹ và cạnh tranh xuất khẩu. Triển vọng nhu cầu, đặc biệt từ Trung Quốc, sẽ tiếp tục ảnh hưởng đến khả năng duy trì đà tăng trong những phiên tới.
Dầu cọ giảm 1,66%, đường phục hồi sau phiên lao dốc
Hợp đồng dầu cọ kỳ hạn tháng 12 trên sàn Bursa Malaysia giảm 78 ringgit, tương đương 1,66%, xuống 4.622 ringgit/tấn, tương đương khoảng 1.132,84 USD/tấn. Đây là phiên giảm đầu tiên sau ba phiên tăng liên tiếp.
Áp lực chủ yếu đến từ diễn biến suy yếu của các mặt hàng dầu thực vật cạnh tranh. Hợp đồng dầu đậu tương trên CBOT giảm 0,92%, trong khi dầu đậu tương và dầu cọ trên sàn Đại Liên lần lượt giảm 1,98% và 3,03%. Đà giảm trên các thị trường liên quan khiến dầu cọ Malaysia mất động lực tăng giá.
Tuy nhiên, triển vọng xuất khẩu dầu cọ Malaysia vẫn tương đối tích cực. Các đơn vị khảo sát hàng hóa ước tính xuất khẩu sản phẩm dầu cọ trong nửa đầu tháng 10 tăng khoảng 43,2-58,3% so với tháng trước, tùy đơn vị khảo sát. Nhập khẩu dầu cọ của Ấn Độ trong tháng 9 cũng tăng 4,5% so với tháng 8, lên 817.884 tấn. Những số liệu này cho thấy nhu cầu quốc tế vẫn có thể hỗ trợ thị trường, dù giá đang chịu áp lực từ sự suy yếu của các loại dầu thực vật cạnh tranh.
Ở nhóm nông sản mềm, giá đường thô phục hồi trong phiên 28/10 sau khi giảm sâu trước đó. Hợp đồng đường thô ICE tăng 0,8%, lên 19,27 cent/pound, sau khi mất 5,6% trong phiên thứ Hai.
Diễn biến tỷ giá tại Brazil tiếp tục tác động đến thị trường. Đồng real suy yếu sau cuộc bầu cử tổng thống khiến các nhà sản xuất và xuất khẩu có thêm động lực bán hàng định giá bằng USD, qua đó tạo áp lực lên giá đường. Dù vậy, mưa tại Brazil làm giảm số ngày ép mía, trong khi nhu cầu tiêu thụ dịp lễ tại Ấn Độ tăng lên giữa bối cảnh tồn kho nội địa thấp. Những yếu tố này có thể hạn chế đà giảm nếu nhu cầu tiếp tục cải thiện.
Cà phê arabica giảm phiên thứ hai, ca cao chịu sức ép tồn kho
Giá cà phê arabica tiếp tục đi xuống trong phiên 28/10, giảm 2,2% xuống 294,40 cent/pound, nối tiếp mức giảm 2,1% trong phiên trước. Đồng real Brazil suy yếu khiến các nhà xuất khẩu có thêm động lực bán hàng để phòng hộ doanh thu bằng nội tệ, tạo sức ép lên giá cà phê.
Triển vọng vụ mùa tại Brazil cũng đang gây bất lợi cho thị trường. Thời tiết ẩm thuận lợi cho quá trình ra hoa và phát triển ban đầu của cây cà phê, làm tăng kỳ vọng về một vụ mùa lớn. Tuy nhiên, nguồn cung đạt chuẩn giao dịch vẫn là yếu tố cần theo dõi: tồn kho arabica được chứng nhận trên ICE giảm 2.368 bao trong ngày thứ Hai, xuống 225.610 bao.
Đối với ca cao, dữ liệu tham khảo ngày 27/10 ghi nhận giá ở mức 5.563 USD/tấn, tăng 1,33% so với phiên trước. Dù có nhịp phục hồi, thị trường vẫn chưa hình thành xu hướng tăng rõ rệt do lượng tồn kho lớn tiếp tục hạn chế khả năng đi lên của giá.
Tồn kho ca cao ICE tăng lên 3.635.354 bao tính đến ngày 21/10, mức cao nhất trong khoảng 2,5 năm. Đây là yếu tố gây sức ép đáng kể lên thị trường. Ở chiều ngược lại, lượng ca cao cập cảng Bờ Biển Ngà thấp hơn cùng kỳ năm trước, trong khi những lo ngại về thời tiết tại Tây Phi tiếp tục đặt ra rủi ro đối với nguồn cung niên vụ 2026-2027.
Chứng khoán châu Á tăng nhờ AI, đồng USD chờ quyết định của Fed
Thị trường chứng khoán châu Á tăng điểm trong phiên giao dịch sáng 28/10 khi tâm lý lạc quan đối với trí tuệ nhân tạo (AI) được khơi lại trước thềm công bố kết quả kinh doanh của các tập đoàn công nghệ Mỹ. Diễn biến này góp phần hỗ trợ tâm lý đầu tư trên thị trường tài chính, dù đồng USD vẫn duy trì ở vùng cao trước quyết định chính sách tiền tệ của Fed.
Chỉ số MSCI rộng nhất về cổ phiếu châu Á - Thái Bình Dương, không bao gồm Nhật Bản, tăng 0,85%. Chỉ số Nikkei của Nhật Bản tăng 1,2%, trong khi KOSPI của Hàn Quốc tăng hơn 3%. Cổ phiếu SK Hynix tăng 3% ngay sau khi mở cửa, trước khi thu hẹp mức tăng và chốt phiên ở mức cao hơn 1,75%.
Tâm lý tích cực được củng cố sau khi SK Hynix báo cáo lợi nhuận hoạt động hàng quý tăng hơn 7 lần. Những thông báo huy động vốn liên quan đến AI từ Meta, SpaceX và Broadcom trong tuần cũng góp phần thúc đẩy sự quan tâm của nhà đầu tư. Việc Anthropic nộp hồ sơ chào bán cổ phiếu lần đầu ra công chúng (IPO) tiếp tục tạo thêm sự chú ý đối với lĩnh vực này.
Các hợp đồng tương lai chứng khoán Mỹ gần như không thay đổi, trong khi hợp đồng tương lai EUROSTOXX 50 giảm nhẹ 0,03%.
Trên thị trường tiền tệ, chỉ số USD duy trì ở mức 102,37, gần cao nhất trong gần hai tuần so với 6 đồng tiền chủ chốt. Giới đầu tư chờ đợi quyết định của Fed và các tín hiệu về lộ trình lãi suất trong bối cảnh lạm phát vẫn là mối lo ngại lớn, nhất là khi giá năng lượng tăng cao do xung đột Trung Đông.
Đồng đô la Australia tăng 0,25%, lên 0,7043 USD, sau khi dữ liệu cho thấy giá tiêu dùng tăng mạnh trong quý III do giá nhiên liệu tăng, trong khi lạm phát lõi vẫn ở mức đáng lo ngại. Ngược lại, đồng đô la New Zealand giảm hơn 1% sau khi Ngân hàng Dự trữ New Zealand bất ngờ giữ nguyên lãi suất chính sách. Đồng shekel của Israel suy yếu trong bối cảnh các cuộc thăm dò cho thấy cuộc bầu cử thời chiến tại nước này có thể rơi vào thế bế tắc.
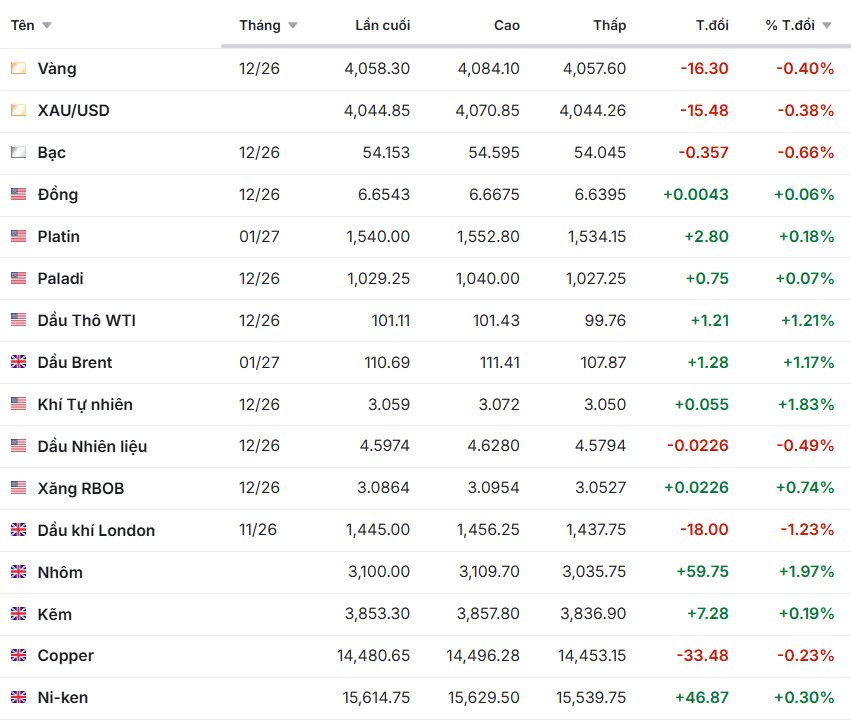
Giá một số hàng hóa, ghi nhận sáng 28/10: