Lợi nhuận hàng chục tỷ USD nhờ biến động năng lượng
Năm tập đoàn dầu khí lớn gồm BP, Chevron, ExxonMobil, Shell và TotalEnergies ghi nhận tổng lợi nhuận khoảng 56 tỷ USD trong quý III/2026, theo thống kê của Reuters. Đây là một trong những mùa kinh doanh thuận lợi nhất của ngành dầu khí kể từ sau khi xung đột Nga - Ukraine bùng phát năm 2022.
Chiến tranh Iran, bắt đầu từ ngày 28/2/2026, đã làm đảo lộn thị trường năng lượng toàn cầu. Việc hoạt động xuất khẩu dầu khí tại khu vực Vùng Vịnh bị đình trệ, cùng tình trạng gián đoạn vận tải qua eo biển Hormuz, khiến nguồn cung dầu thô và các sản phẩm lọc dầu bị thắt chặt.
Giá dầu Brent tăng khoảng 60%, lên 114 USD/thùng kể từ khi xung đột bùng phát. Trong khi đó, giá khí đốt chuẩn châu Âu leo lên mức cao nhất kể từ cuối năm 2022. Giá diesel cũng duy trì gần mức kỷ lục trên 200 USD/thùng ghi nhận hồi tháng 9.
Các tập đoàn dầu khí được hưởng lợi không chỉ từ hoạt động khai thác dầu thô mà còn từ kinh doanh khí đốt, lọc dầu và giao dịch hàng hóa năng lượng. Khi giá nhiên liệu tăng và chênh lệch giá giữa các khu vực mở rộng, những doanh nghiệp sở hữu chuỗi hoạt động tích hợp có thêm cơ hội cải thiện lợi nhuận.
Trong nhóm này, BP ghi nhận lợi nhuận underlying replacement cost đạt 8,46 tỷ USD, mức cao nhất trong lịch sử tập đoàn. Đáng chú ý, lợi nhuận từ hoạt động lọc dầu tăng gấp 10 lần so với cùng kỳ năm trước. Underlying replacement cost (URC) là chỉ tiêu lợi nhuận đặc thù được tập đoàn dầu khí BP sử dụng để phản ánh kết quả kinh doanh cốt lõi, sau khi loại trừ một số yếu tố biến động bất thường, đặc biệt là tác động từ thay đổi giá trị hàng tồn kho dầu khí. Có thể hiểu đơn giản, đây là lợi nhuận từ hoạt động kinh doanh sau khi điều chỉnh theo giá trị thay thế hàng tồn kho, nhằm phản ánh sát hơn hiệu quả hoạt động thực tế của doanh nghiệp.
ExxonMobil, Chevron, Shell và TotalEnergies cũng ghi nhận kết quả kinh doanh đặc biệt tích cực. Tuy nhiên, mức lợi nhuận giữa các doanh nghiệp cần được so sánh thận trọng do mỗi tập đoàn sử dụng những chỉ tiêu kế toán và điều chỉnh khác nhau.
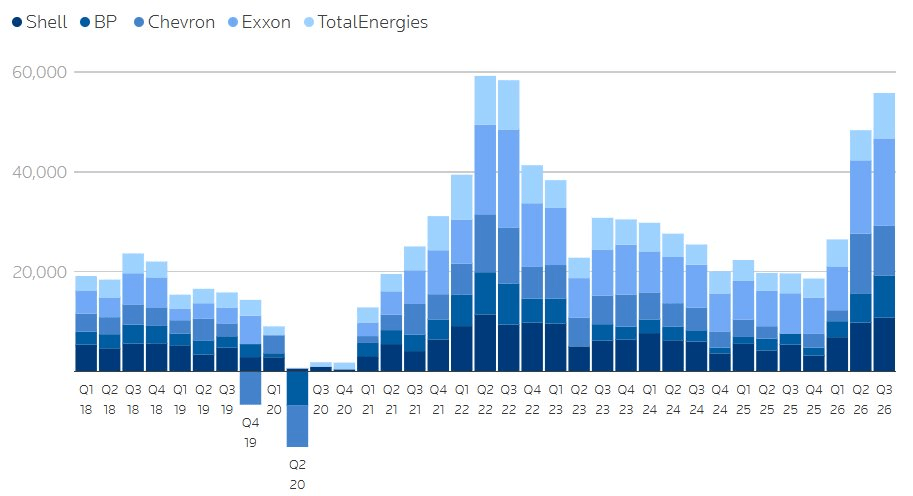
Lợi nhuận của các tập đoàn dầu khí lớn đã tăng vọt kể từ khi bắt đầu cuộc chiến tranh Iran
Tiền mặt dư thừa được dùng để mua lại cổ phiếu và trả cổ tức
Điểm đáng chú ý trong mùa báo cáo tài chính quý III không chỉ nằm ở mức lợi nhuận mà còn ở cách các tập đoàn sử dụng dòng tiền thu được.
Theo Reuters, tổng nợ ròng của 5 tập đoàn dầu khí đã giảm xuống 117 tỷ USD vào cuối quý III, từ mức 204 tỷ USD trong quý I. Như vậy, chỉ trong hai quý, các doanh nghiệp đã giảm được khoảng 87 tỷ USD nợ ròng, tương đương gần 43%.
BP là trường hợp đáng chú ý. Tập đoàn này bước vào cuộc chiến Iran với gánh nặng nợ tương đối lớn so với các đối thủ, nhưng đã đưa nợ ròng xuống còn 13,9 tỷ USD, gần bằng một nửa so với cùng kỳ năm trước. Ban lãnh đạo BP cho biết giảm nợ vẫn là ưu tiên trong chiến lược tài chính.
Trong khi đó, hoạt động mua lại cổ phiếu của các tập đoàn dầu khí đạt tổng cộng 12,3 tỷ USD trong quý III, gần như không thay đổi so với quý trước.
Một số kế hoạch phân phối vốn cho cổ đông được công bố hoặc điều chỉnh tăng đáng kể.
Tại Shell, tập đoàn quyết định nâng quy mô mua lại cổ phiếu trong quý IV lên 5 tỷ USD, so với mức 3 tỷ USD trước đó. Đây là động thái đáng chú ý trong bối cảnh lợi nhuận từ hoạt động lọc dầu và kinh doanh năng lượng tăng mạnh.
TotalEnergies cũng duy trì chương trình mua lại cổ phiếu trị giá 2,5 tỷ USD trong quý IV/2026 và công bố kế hoạch mua lại thêm 2,5 tỷ USD trong quý I/2027.
ExxonMobil cho biết sẽ tiếp tục chương trình mua lại cổ phiếu trị giá 20 tỷ USD trong năm 2027, tương đương mức dự kiến của năm 2026. Riêng trong quý III, tập đoàn đã phân phối tổng cộng 9,4 tỷ USD cho cổ đông thông qua cổ tức và mua lại cổ phiếu.
Những con số này cho thấy các tập đoàn đang lựa chọn cách sử dụng lợi nhuận bất thường để củng cố giá trị tài chính và gia tăng lợi ích cho cổ đông, thay vì chuyển toàn bộ dòng tiền thành năng lực khai thác mới.
Cần phân biệt hai hình thức phân phối vốn. Cổ tức là khoản tiền doanh nghiệp trực tiếp trả cho cổ đông. Trong khi đó, mua lại cổ phiếu là việc công ty dùng tiền mua cổ phiếu của chính mình trên thị trường, qua đó giảm lượng cổ phiếu lưu hành và có thể cải thiện lợi nhuận trên mỗi cổ phiếu (EPS). Vì vậy, không phải toàn bộ 12,3 tỷ USD mua lại cổ phiếu đều được chuyển trực tiếp thành tiền mặt cho mọi cổ đông.
Vì sao Big Oil không tranh thủ giá dầu cao để mở rộng khai thác?
Việc các tập đoàn dầu khí không tăng mạnh đầu tư trong thời kỳ lợi nhuận bùng nổ có thể gây ngạc nhiên, nhưng đây là kết quả của sự thay đổi trong cách ngành năng lượng nhìn nhận rủi ro.
Trước khi chiến tranh Iran bùng phát, thị trường dầu khí đã đối mặt với lo ngại dư cung trong những năm tiếp theo. Các dự án khai thác mới, đặc biệt là những dự án có chi phí đầu tư lớn và thời gian hoàn vốn dài, đứng trước nguy cơ kém hiệu quả nếu giá dầu giảm trở lại.
Chiến tranh đã đảo ngược tình hình trong ngắn hạn, nhưng không phải những rủi ro dài hạn biến mất.
Reuters dẫn số liệu cho thấy Shell đã giảm dự báo chi tiêu vốn năm 2026 khoảng 1 tỷ USD, xuống còn 23-25 tỷ USD, bất chấp giá dầu và lợi nhuận cải thiện đáng kể.
Chevron cũng dự kiến chi tiêu vốn năm 2026 ở mức thấp trong khoảng kế hoạch 18-19 tỷ USD.
Đây là tín hiệu cho thấy các doanh nghiệp không muốn lấy mức giá dầu tăng đột biến do chiến tranh làm căn cứ để cam kết những khoản đầu tư kéo dài hàng chục năm.
Một dự án khai thác dầu khí thường đòi hỏi lượng vốn lớn cho thăm dò, xây dựng cơ sở hạ tầng, khoan và vận hành. Trong khi đó, thời gian từ khi quyết định đầu tư đến khi dự án đi vào khai thác thương mại có thể kéo dài nhiều năm. Nếu giá dầu giảm trong giai đoạn này, doanh nghiệp có thể phải đối mặt với tỷ suất sinh lời thấp, thậm chí thua lỗ.
Kinh nghiệm từ những chu kỳ trước cũng khiến các tập đoàn thận trọng hơn. Sau đợt giá dầu lao dốc năm 2014, cú sốc nhu cầu trong đại dịch và giai đoạn lợi nhuận tăng vọt sau xung đột Nga - Ukraine, nhiều doanh nghiệp đã phải điều chỉnh kế hoạch đầu tư, tái cơ cấu tài sản và cắt giảm chi phí.
Thay vì chạy theo sản lượng, Big Oil đang tập trung vào những dự án có chi phí khai thác thấp, khả năng tạo dòng tiền nhanh và sức chống chịu tốt hơn khi giá hàng hóa đi xuống.
Nguy cơ dư cung năm 2027 khiến các tập đoàn không muốn đặt cược dài hạn
Một trong những cơ sở quan trọng cho chiến lược thận trọng của Big Oil đến từ triển vọng cung cầu dầu mỏ toàn cầu.
Theo Báo cáo Thị trường dầu mỏ tháng 10/2026 của Cơ quan Năng lượng Quốc tế (IEA), nhu cầu dầu toàn cầu được dự báo giảm 2,6 triệu thùng/ngày trong năm 2026. Riêng quý IV, mức giảm có thể lên tới 2,5 triệu thùng/ngày so với cùng kỳ.
Giá nhiên liệu tăng cao, nguồn cung sản phẩm dầu bị gián đoạn và triển vọng kinh tế suy yếu đang khiến người tiêu dùng, doanh nghiệp vận tải và các ngành công nghiệp điều chỉnh hoạt động.
Đáng chú ý hơn, IEA dự báo nguồn cung dầu toàn cầu có thể tăng trở lại 7,7 triệu thùng/ngày trong năm 2027, sau khi giảm mạnh trong năm nay. Trong khi đó, nhu cầu dầu năm 2027 dự kiến phục hồi khoảng 2 triệu thùng/ngày nhưng vẫn thấp hơn 620.000 thùng/ngày so với năm 2025.
Những dự báo này đặt ngành dầu khí trước một nghịch lý: thị trường có thể tiếp tục thiếu hụt nguồn cung trong ngắn hạn, nhưng nguy cơ dư cung lại xuất hiện khi các hoạt động sản xuất và xuất khẩu phục hồi.
IEA cũng cho biết lượng tồn kho dầu quan sát được trên toàn cầu cuối tháng 9 thấp hơn 509 triệu thùng so với cuối tháng 2, thời điểm chiến tranh Iran bắt đầu. Đây là dấu hiệu cho thấy thị trường đã tiêu hao một lượng dự trữ rất lớn để bù đắp những gián đoạn nguồn cung.
Tuy nhiên, khi nguồn cung Trung Đông dần phục hồi, các nhà sản xuất khác tiếp tục mở rộng sản lượng và nhu cầu bị kìm hãm bởi giá nhiên liệu cao, cán cân thị trường có thể thay đổi nhanh chóng.
Đối với các tập đoàn dầu khí, đầu tư thêm hàng chục tỷ USD vào những dự án khai thác mới trong bối cảnh đó là một quyết định nhiều rủi ro.
Dòng vốn đang chuyển sang những lĩnh vực ít rủi ro hơn
Việc hạn chế tăng chi tiêu vốn không có nghĩa các tập đoàn dầu khí từ bỏ chiến lược mở rộng. Điều đang thay đổi là tiêu chí lựa chọn tài sản và dự án.
Một ví dụ là thương vụ Shell mua lại ARC Resources của Canada với giá trị doanh nghiệp khoảng 16,4 tỷ USD, bao gồm nợ ròng. Thương vụ được công bố trong tháng 4 và hoàn tất vào tháng 9/2026.
Thay vì đổ vốn vào những tài sản dầu mỏ có định giá cao, Shell lựa chọn mở rộng hoạt động khí đốt tại Bắc Mỹ, nơi tập đoàn nhìn thấy triển vọng nhu cầu LNG dài hạn và khả năng kết nối với thị trường xuất khẩu đang phát triển.
TotalEnergies cũng thể hiện sự quan tâm đến những thương vụ có thể giúp tăng sản lượng khí đốt tại Mỹ thêm khoảng 1 tỷ feet khối/ngày. Tuy nhiên, CEO Patrick Pouyanné cho biết các tài sản dầu mỏ đang có mức định giá quá cao.
Sự lựa chọn này phản ánh một xu hướng đáng chú ý: các tập đoàn không hoàn toàn rút lui khỏi hoạt động đầu tư, nhưng đang ưu tiên những tài sản có chi phí cạnh tranh, khả năng tạo dòng tiền ổn định và triển vọng tiêu thụ dài hạn rõ ràng hơn.
Khí đốt và LNG cũng có lợi thế nhất định trong bối cảnh nhiều quốc gia muốn đa dạng hóa nguồn cung năng lượng sau những gián đoạn nghiêm trọng tại Trung Đông.
Bài toán lợi ích cổ đông hay đầu tư cho tương lai?
Chiến lược phân phối phần lớn dòng tiền dư thừa cho cổ đông giúp Big Oil duy trì kỷ luật tài chính, giảm nợ và hạn chế nguy cơ đầu tư quá mức trong giai đoạn giá hàng hóa tăng nóng.
Tuy nhiên, cách tiếp cận này cũng đặt ra một câu hỏi về tương lai của ngành dầu khí: liệu việc quá thận trọng với đầu tư có khiến nguồn cung không theo kịp nhu cầu khi kinh tế thế giới phục hồi?
Nếu các doanh nghiệp đồng loạt hạn chế phát triển dự án mới trong nhiều năm, năng lực khai thác có thể suy giảm khi những mỏ dầu hiện hữu bước vào giai đoạn sản lượng đi xuống. Trong trường hợp nhu cầu dầu vẫn duy trì ở mức cao hơn dự kiến, thị trường có thể phải đối mặt với một chu kỳ thiếu hụt nguồn cung mới.
Ngược lại, nếu quá trình chuyển dịch năng lượng diễn ra nhanh hơn, nhu cầu dầu suy yếu và nguồn cung phục hồi mạnh, những khoản đầu tư khai thác quy mô lớn hôm nay có nguy cơ trở thành tài sản kém hiệu quả trong tương lai.
Đây là bài toán mà các tập đoàn dầu khí đang phải cân nhắc khi xây dựng kế hoạch chi tiêu năm 2027.
Reuters cho biết ban lãnh đạo các tập đoàn sẽ xem xét kế hoạch đầu tư cho năm tới trước khi kết thúc năm 2026. Tuy nhiên, những tín hiệu hiện tại cho thấy nếu có điều chỉnh, phần lớn khả năng sẽ tập trung vào việc gia tăng phân phối vốn cho cổ đông thay vì triển khai một làn sóng đầu tư khai thác mới.
Sau nhiều lần trải qua chu kỳ bùng nổ rồi suy thoái, Big Oil dường như không còn muốn đánh đổi sự ổn định tài chính để chạy theo những khoản lợi nhuận có thể chỉ tồn tại trong một thời gian ngắn.
Chiến tranh Iran mang lại cho ngành dầu khí một khoản lợi nhuận bất thường, nhưng cách các tập đoàn sử dụng số tiền này lại cho thấy họ chưa tin vào một siêu chu kỳ tăng trưởng mới. Thay vì đặt cược hàng chục tỷ USD vào sản lượng tương lai, họ đang lựa chọn giảm nợ, mua lại cổ phiếu và duy trì lợi ích cổ đông. Đây có thể là dấu hiệu cho thấy ngành dầu khí toàn cầu đang bước vào một giai đoạn mà hiệu quả sử dụng vốn quan trọng hơn tốc độ mở rộng sản xuất.