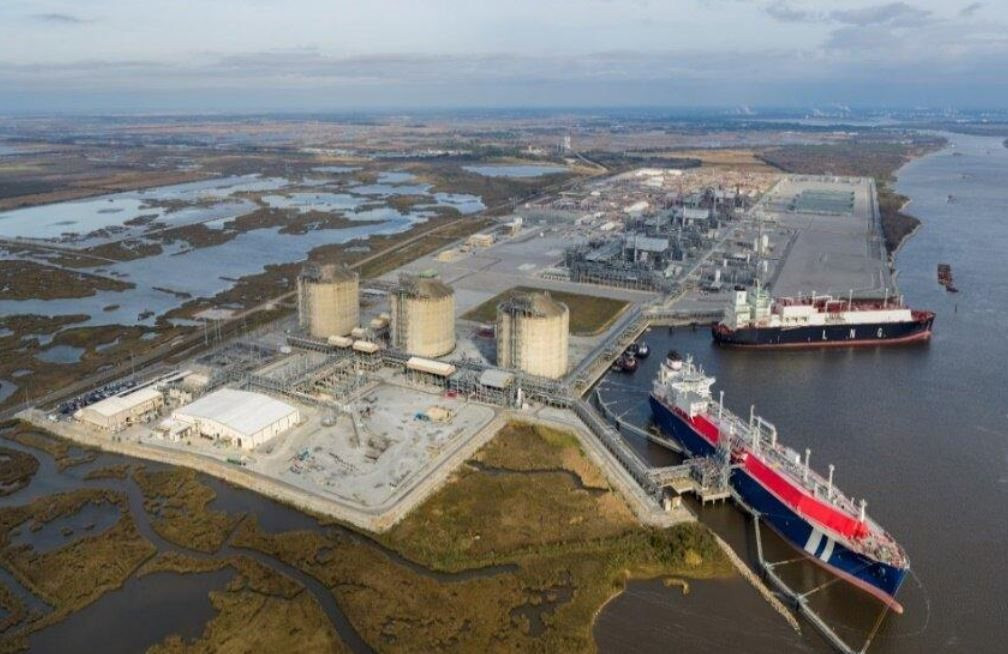
Đây không chỉ là phản ứng trước cuộc khủng hoảng hiện tại mà còn phản ánh cuộc cạnh tranh dài hạn nhằm kiểm soát nguồn khí đốt, giành thị phần LNG và giảm phụ thuộc vào những tuyến vận tải tiềm ẩn rủi ro địa chính trị.
Shell chi 16,5 tỷ USD để củng cố vị thế tại Bắc Mỹ
Đầu tháng 9/2026, Shell hoàn tất thương vụ mua lại ARC Resources, doanh nghiệp khai thác dầu khí tại Alberta và British Columbia của Canada. Giao dịch có giá trị vốn chủ sở hữu khoảng 13,9 tỷ USD, tương đương tổng giá trị doanh nghiệp khoảng 16,5 tỷ USD, bao gồm nợ ròng và các nghĩa vụ thuê tài sản.
Thương vụ giúp Shell bổ sung khoảng 370.000 thùng dầu quy đổi/ngày vào sản lượng, đồng thời tăng cường hiện diện tại lưu vực Montney, một trong những khu vực khai thác khí đá phiến quan trọng của Canada. Đây cũng là nguồn nguyên liệu bổ sung cho hoạt động kinh doanh LNG của tập đoàn.
Điểm đáng chú ý là Shell không chỉ mua thêm trữ lượng mà đang hướng tới kiểm soát sâu hơn chuỗi cung ứng khí đốt, từ khai thác, vận chuyển đến hóa lỏng và phân phối. Vị trí của Montney cũng tạo lợi thế khi Canada phát triển các cảng xuất khẩu LNG ở bờ Thái Bình Dương, giúp tiếp cận trực tiếp những thị trường lớn tại châu Á.
Shell kỳ vọng thương vụ mang lại tỷ suất sinh lời hai chữ số và cải thiện dòng tiền tự do trên mỗi cổ phiếu từ năm 2027. Điều này cho thấy khí đốt đang trở thành một trong những trọng tâm trong chiến lược tăng trưởng của các tập đoàn dầu khí lớn.
Bắc Mỹ dẫn đầu làn sóng đầu tư công suất LNG
Dòng vốn đổ vào Bắc Mỹ đang được củng cố bởi hàng loạt dự án xuất khẩu LNG quy mô lớn. Theo Cơ quan Năng lượng Quốc tế (IEA), từ năm 2019 đến tháng 10/2026, hơn 430 tỷ m³/năm công suất xuất khẩu LNG mới trên toàn cầu đã được phê duyệt đầu tư. Mỹ chiếm gần 55%, trong khi Qatar đứng thứ hai với khoảng 15%.
Riêng 10 tháng đầu năm 2026, bốn dự án LNG lớn tại Mỹ và Canada đạt quyết định đầu tư cuối cùng, với tổng công suất gần 46 tỷ m³/năm. Trong đó có CP2 LNG giai đoạn 2, Commonwealth LNG và Delfin LNG tại Mỹ, cùng LNG Canada giai đoạn 2 với công suất dự kiến bổ sung khoảng 19 tỷ m³/năm.
Làn sóng đầu tư này cho thấy các doanh nghiệp đang chuẩn bị cho sự gia tăng nhu cầu LNG trong dài hạn, thay vì chỉ tận dụng cơ hội từ cuộc khủng hoảng nguồn cung hiện nay. Theo IEA, hơn 330 tỷ m³/năm công suất xuất khẩu mới từ các dự án đã được phê duyệt và đang xây dựng dự kiến đi vào hoạt động trong giai đoạn 2025-2030.
Chiến tranh Iran làm thay đổi bản đồ cung ứng LNG
Yếu tố thúc đẩy mạnh nhất dòng vốn dịch chuyển sang Bắc Mỹ là những rủi ro đối với nguồn cung từ Trung Đông. Trước chiến tranh Iran, Qatar và Các Tiểu vương quốc Arab Thống nhất (UAE) là những nhà xuất khẩu LNG quan trọng, với phần lớn hàng hóa phải đi qua eo biển Hormuz - tuyến vận tải từng đảm nhận gần 20% nguồn cung LNG toàn cầu.
Từ tháng 3 đến tháng 10/2026, xuất khẩu LNG của Qatar và UAE giảm hơn 60 tỷ m³ so với cùng kỳ năm trước. Sản lượng LNG toàn cầu giảm khoảng 6%, tương đương 20 tỷ m³. Trong khi đó, giá LNG giao ngay tại châu Á tăng gần 80%, lên bình quân 21,5 USD/MMBtu; giá khí đốt giao ngay tại châu Âu tăng gần 70%, lên khoảng 20 USD/MMBtu.
Nguồn cung từ các nhà sản xuất ngoài Vùng Vịnh đã tăng 14%, tương đương hơn 40 tỷ m³, bù đắp khoảng hai phần ba lượng LNG sụt giảm từ khu vực này. Đáng chú ý, các nhà nhập khẩu châu Á đã tăng gấp đôi lượng LNG mua từ khu vực Đại Tây Dương, chủ yếu từ Mỹ.
Lợi thế của LNG Mỹ không chỉ nằm ở nguồn khí đá phiến dồi dào mà còn ở tính linh hoạt trong hợp đồng xuất khẩu. Người mua có thể điều chỉnh điểm đến theo nhu cầu và chênh lệch giá giữa các thị trường. Tỷ trọng LNG có hợp đồng linh hoạt về điểm đến đã tăng từ 29% năm 2016 lên hơn 50% năm 2025, theo IEA.
Trong bối cảnh các tuyến vận tải truyền thống đối mặt rủi ro, khả năng điều chuyển hàng hóa nhanh chóng đang trở thành lợi thế cạnh tranh quan trọng của các nhà xuất khẩu Bắc Mỹ.
Mỹ có lợi thế trước Qatar và Australia
Mỹ, Qatar và Australia hiện là ba nhà xuất khẩu LNG lớn nhất thế giới, chiếm tổng cộng khoảng 63% lượng xuất khẩu toàn cầu. Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), riêng Mỹ chiếm 26% thị phần LNG xuất khẩu năm 2025, tăng từ 21% năm 2024.
Mỹ có lợi thế về nguồn khí đá phiến, hạ tầng đường ống và tốc độ mở rộng công suất hóa lỏng. Qatar sở hữu nguồn khí đốt quy mô lớn tại mỏ North Field cùng chi phí khai thác cạnh tranh, nhưng đang đối mặt với rủi ro từ sự phụ thuộc vào eo biển Hormuz và những thiệt hại đối với hạ tầng LNG do chiến tranh. Theo IEA, nếu quá trình sửa chữa kéo dài khoảng 4 năm, sản lượng xuất khẩu của Qatar có thể giảm gần 70 tỷ m³ đến năm 2030.
Trong khi đó, Australia có lợi thế về khoảng cách địa lý với các thị trường tiêu thụ lớn tại châu Á, nhưng việc mở rộng nguồn cung phụ thuộc vào tiến độ dự án mới và khả năng duy trì sản lượng tại các mỏ hiện hữu.
Những biến động gần đây cho thấy cạnh tranh LNG không còn chỉ phụ thuộc vào trữ lượng khí đốt hay chi phí khai thác. Khả năng vận chuyển, tính linh hoạt của hợp đồng và mức độ an toàn của chuỗi cung ứng ngày càng có ý nghĩa quyết định.
Triển vọng dài hạn đi cùng rủi ro dư cung
Bất chấp biến động hiện tại, các tập đoàn năng lượng vẫn đặt cược vào triển vọng tăng trưởng của LNG. Theo Shell, nhu cầu LNG toàn cầu có thể tăng khoảng 65% vào năm 2050, lên gần 700 triệu tấn/năm, so với 422 triệu tấn năm 2025.
Động lực tăng trưởng chủ yếu đến từ nhu cầu năng lượng tại châu Á, hoạt động công nghiệp, phát điện và sự gia tăng tiêu thụ điện của các trung tâm dữ liệu, trí tuệ nhân tạo. Khả năng vận chuyển bằng đường biển cũng giúp LNG trở thành lựa chọn quan trọng đối với những quốc gia muốn đa dạng hóa nguồn cung.
Tuy nhiên, triển vọng nhu cầu không có nghĩa mọi dự án LNG đều bảo đảm hiệu quả. Giá khí đốt cao có thể khiến các nước nhập khẩu hạn chế tiêu thụ, chuyển sang than đá hoặc đẩy nhanh đầu tư năng lượng tái tạo. Đặc biệt, việc hàng loạt dự án mới đồng loạt đi vào hoạt động trong giai đoạn tới có thể làm gia tăng cạnh tranh và gây sức ép lên giá LNG.
Vì vậy, bài toán của các tập đoàn dầu khí không chỉ là mở rộng công suất mà còn phải kiểm soát chi phí khai thác, bảo đảm đầu ra và xây dựng hệ thống cung ứng linh hoạt.
Thương vụ Shell - ARC Resources trị giá 16,5 tỷ USD vì thế mang ý nghĩa rộng hơn một giao dịch mua bán doanh nghiệp. Đây là dấu hiệu cho thấy các tập đoàn Big Oil đang điều chỉnh chiến lược trước một thị trường năng lượng mà an ninh nguồn cung, vị trí địa lý và khả năng tiếp cận khách hàng ngày càng quan trọng. Bắc Mỹ đang nổi lên như một trung tâm LNG mới, nhưng lợi thế này sẽ chỉ được duy trì nếu các nhà sản xuất cân bằng được tốc độ mở rộng nguồn cung với nhu cầu thực tế của thị trường.