Giá dầu liên tục biến động
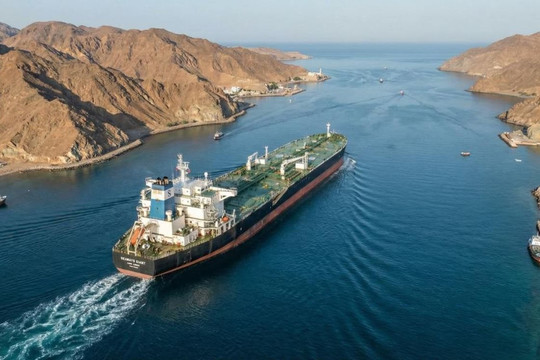
Thị trường dầu mỏ ghi nhận một trong những diễn biến đáng chú ý nhất trong phiên cuối cùng của tháng 10 khi giá dầu tăng hơn 2%, lên mức cao nhất kể từ cuối tháng 4/2026. Nguy cơ xung đột Mỹ - Iran leo thang, cùng vụ tấn công nhằm vào một tàu chở dầu tại eo biển Hormuz, khiến giới đầu tư gia tăng lo ngại về khả năng gián đoạn nguồn cung năng lượng từ Trung Đông.
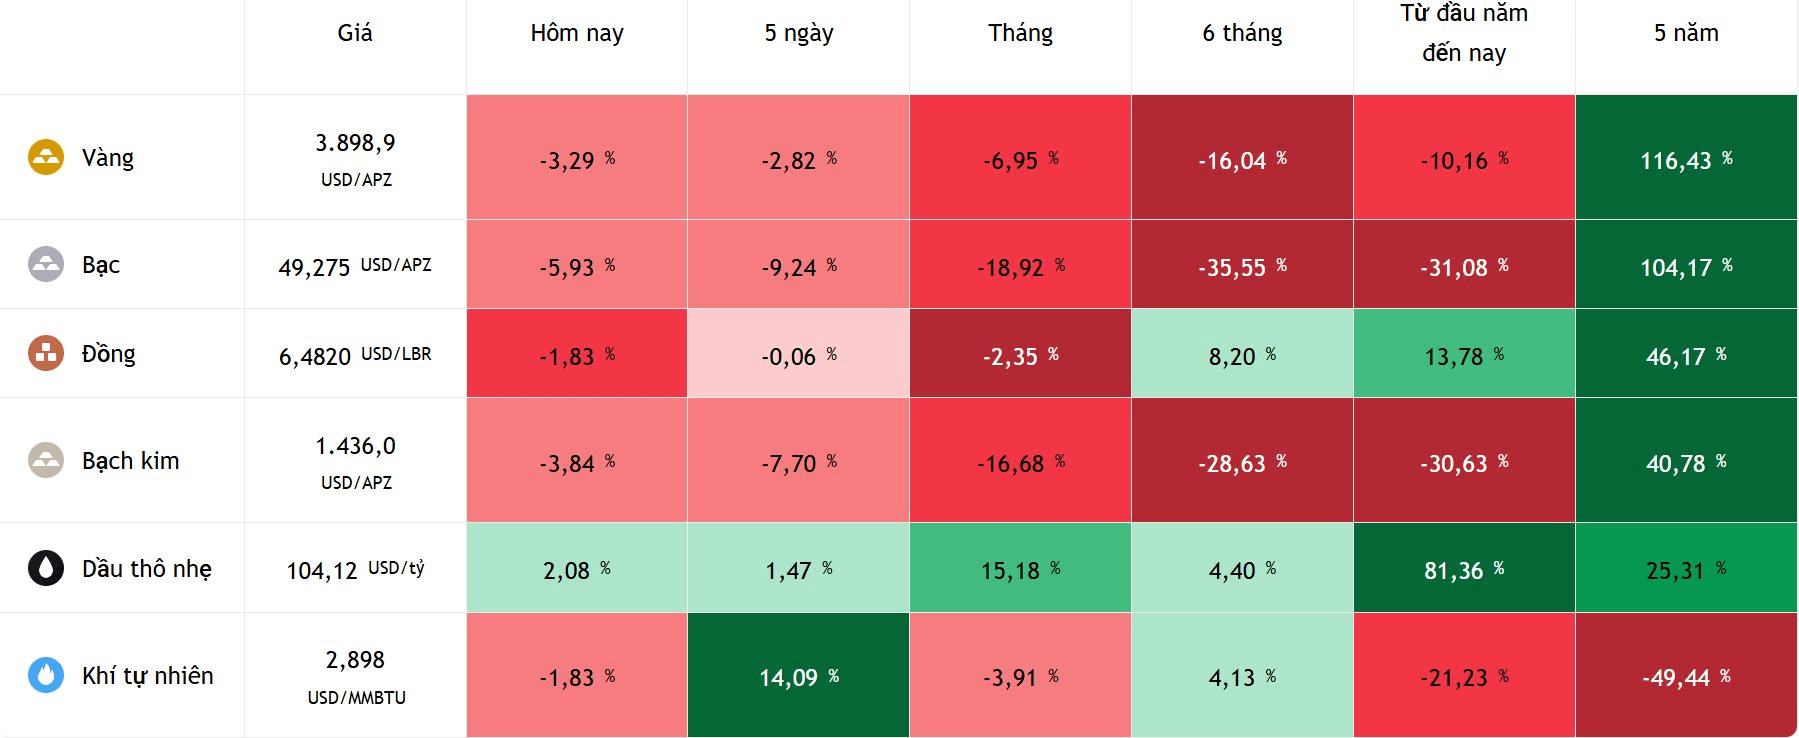
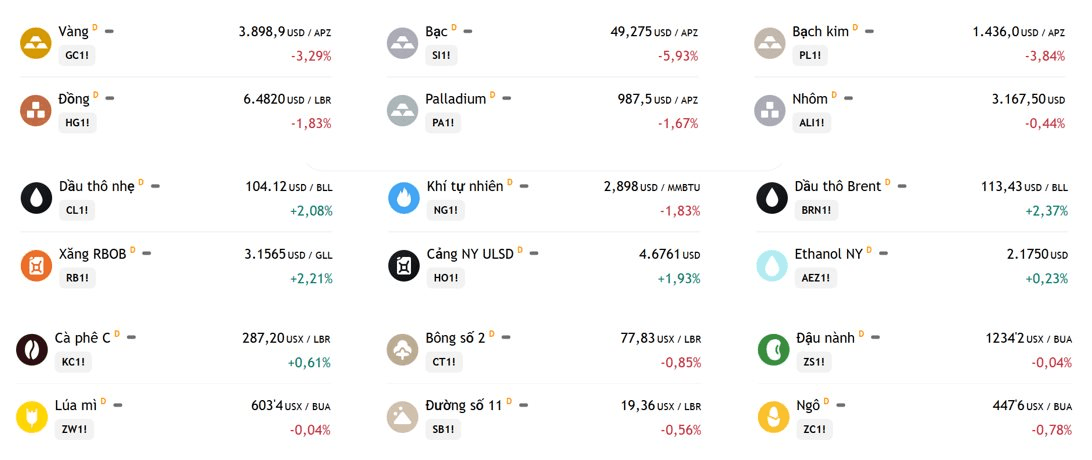
Kết thúc phiên giao dịch ngày 30/10, giá dầu Brent kỳ hạn tháng 12, hợp đồng hết hạn trong ngày, tăng 2,76 USD, tương đương 2,4%, lên 117,64 USD/thùng, sau khi có thời điểm chạm 118 USD/thùng. Hợp đồng Brent tháng 1/2027, có thanh khoản cao hơn, tăng 2,63 USD lên 113,43 USD/thùng. Giá dầu WTI của Mỹ tăng 2,12 USD, tương đương 2,08%, lên 104,12 USD/thùng.
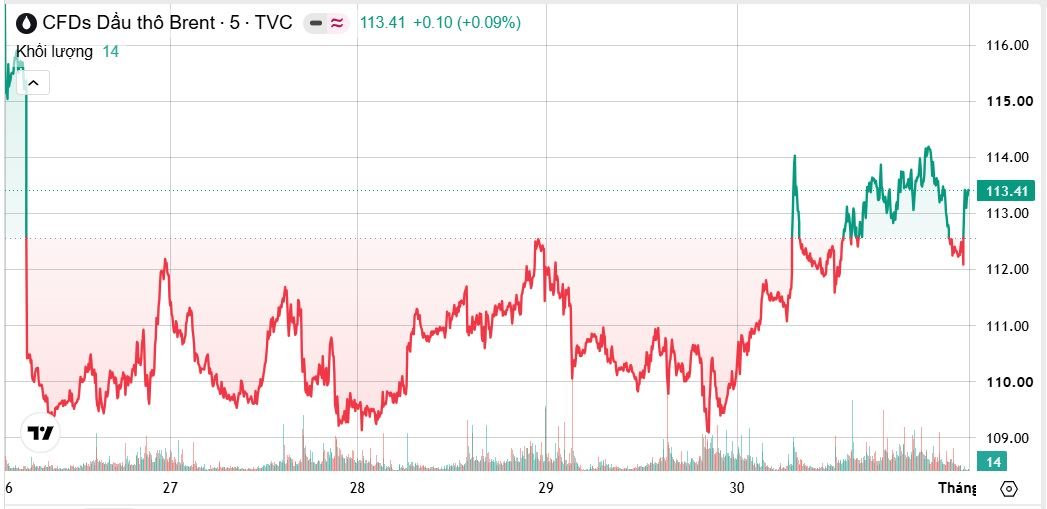
Tính chung tháng 10, dầu Brent tăng 13,6%, trong khi WTI tăng 15,2%. Đà tăng phản ánh mức độ nhạy cảm của thị trường trước những rủi ro địa chính trị ngày càng lớn, đặc biệt khi các tuyến vận chuyển năng lượng chiến lược tại Trung Đông tiếp tục đối mặt với nguy cơ bị gián đoạn.
Tâm điểm chú ý là vụ tấn công một tàu chở dầu tại eo biển Hormuz bằng thiết bị nổ gắn vào thân tàu từ một chiếc thuyền nhỏ. Theo Cơ quan Điều phối Thương mại Hàng hải Anh (UKMTO), hiện chưa xác định được bên đứng sau vụ việc. Đây được xem là vụ tấn công thành công đầu tiên được biết đến theo phương thức này trên tuyến hàng hải kể từ khi cuộc chiến giữa Mỹ, Israel và Iran bắt đầu vào tháng 2/2026.
Lực lượng Houthi tại Yemen, được Iran hậu thuẫn, tuyên bố đã tấn công một số mục tiêu tại Saudi Arabia, trong đó có nhà máy lọc dầu Ras Tanura, Rabigh và cơ sở sản xuất Abqaiq của Saudi Aramco. Liên minh do Saudi Arabia dẫn đầu cũng cho biết đã đánh chặn một tên lửa hành trình hướng về phía tây nước này.
Tại Libya, Tập đoàn Dầu khí Quốc gia cho biết một nhóm vũ trang đã khóa van trên đường ống dẫn dầu thô Hamada, nối mỏ Hamada với nhà máy lọc dầu Zawiya, làm gián đoạn dòng chảy khoảng 15.000 thùng/ngày.
Theo đánh giá của Saxo Bank, giá dầu có thể biến động mạnh hơn trong những tuần tới, đặc biệt trước cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 và những diễn biến chính trị tại Israel. Ngay cả khi xung đột kết thúc, ngân hàng này dự báo dầu thô có thể duy trì trong vùng 70-90 USD/thùng, cao hơn đáng kể so với mặt bằng 60-70 USD/thùng trước chiến tranh.
Vàng và bạc cùng giảm sâu nhất trong nhiều tháng
Trái ngược với diễn biến của dầu mỏ, thị trường kim loại quý chịu áp lực bán mạnh trong phiên 30/10. Giá vàng giao ngay giảm 3,5%, xuống 3.880,97 USD/ounce, mức thấp nhất kể từ tháng 10/2025. Đây là diễn biến đáng chú ý khi kim loại quý này chính thức đánh mất ngưỡng tâm lý 4.000 USD/ounce.
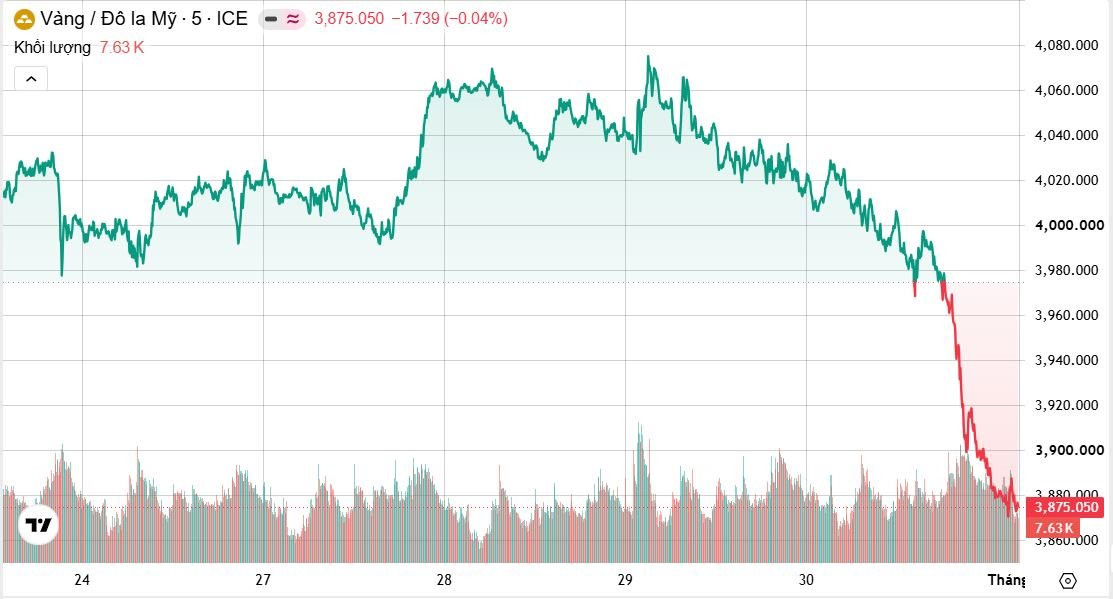
Bạc giảm mạnh hơn, mất 6,5% xuống khoảng 49 USD/ounce, lần đầu tiên xuyên thủng mốc 50 USD/ounce trong vòng 11 tháng. Giá bạch kim giảm 4,2%, xuống 1.425,02 USD/ounce, trong khi palladium giảm 3%, còn 976,08 USD/ounce.
Đà giảm của kim loại quý đã kéo dài trong nhiều phiên và khiến toàn bộ nhóm hàng hóa này ghi nhận một tháng giao dịch kém tích cực. So với ngày 23/10, giá vàng ngày 30/10 giảm 2,92%, bạc giảm 9,21%, bạch kim giảm 8,52% và palladium giảm 6,87%.
Đáng chú ý, giá vàng hiện đã giảm khoảng 30% so với mức đỉnh kỷ lục 5.595 USD/ounce thiết lập hồi tháng 1/2026. Diễn biến này cho thấy sự đảo chiều mạnh mẽ của thị trường kim loại quý sau giai đoạn tăng nóng trước đó.
Áp lực bán xuất hiện trong bối cảnh chứng khoán công nghệ Mỹ lao dốc, làm gia tăng nhu cầu nắm giữ tiền mặt của nhà đầu tư. Khi thị trường biến động mạnh, các quỹ đầu tư có thể phải bán cả những tài sản vốn được xem là nơi trú ẩn như vàng để đáp ứng yêu cầu bổ sung ký quỹ hoặc bù đắp thua lỗ ở các danh mục khác.
Bên cạnh đó, giá dầu tăng mạnh làm gia tăng lo ngại lạm phát, khiến thị trường điều chỉnh kỳ vọng về chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed). Khả năng lãi suất duy trì ở mức cao lâu hơn, cùng sức mạnh của đồng USD và lợi suất trái phiếu, tiếp tục làm giảm sức hấp dẫn của vàng do kim loại này không mang lại lợi suất.
Đồng đối mặt tháng giảm đầu tiên kể từ tháng 6
Thị trường kim loại công nghiệp cũng chịu sức ép khi tâm lý đầu tư suy yếu sau đợt bán tháo cổ phiếu công nghệ. Lo ngại các khoản đầu tư khổng lồ vào AI không tạo ra lợi nhuận tương xứng khiến nhà đầu tư thận trọng hơn với những tài sản gắn với triển vọng tăng trưởng công nghiệp và nhu cầu nguyên liệu.
Giá đồng kỳ hạn ba tháng trên Sở Giao dịch Kim loại London (LME) giảm trong phiên 30/10. Tại một thời điểm trong phiên, giá giảm 0,9% xuống 14.227 USD/tấn, sau khi chạm mức thấp nhất trong một tuần là 14.216 USD/tấn. Tính chung tháng 10, giá đồng được dự báo giảm khoảng 1,8%, chấm dứt chuỗi ba tháng tăng liên tiếp kể từ tháng 7.
Dữ liệu giá đóng cửa kỳ hạn ba tháng của LME ngày 30/10 ghi nhận đồng ở mức 14.356,50 USD/tấn, nhôm 3.078,50 USD/tấn, kẽm 3.883 USD/tấn, niken 15.536 USD/tấn và chì 1.915 USD/tấn.
Một số dữ liệu thị trường khác cũng cho thấy xu hướng giảm của nhóm kim loại cơ bản. Giá đồng tham khảo trên Trading Economics ở mức 6,4659 USD/pound, giảm 1,75%; nhôm đạt 3.059,70 USD/tấn, giảm 0,38%; niken ở mức 15.220 USD/tấn, giảm 1,90%; kẽm đạt 3.837,55 USD/tấn, giảm 1,06%; chì ở mức 1.911,58 USD/tấn, giảm 0,24%. Giá thiếc được ghi nhận gần nhất ngày 29/10 ở mức 49.697 USD/tấn.
Mặc dù chịu sức ép từ tâm lý thị trường, đồng vẫn nhận được một số hỗ trợ từ nhu cầu vật chất tại Trung Quốc. Phụ phí đồng Yangshan, chỉ báo quan trọng về nhu cầu nhập khẩu đồng của quốc gia tiêu thụ kim loại lớn nhất thế giới, duy trì quanh 205 USD/tấn, mức cao nhất trong gần 13 năm. Nguồn cung phế liệu trong nước khan hiếm cũng góp phần duy trì nhu cầu đối với đồng nguyên liệu nhập khẩu.
Tình trạng khan hiếm nguồn cung ngắn hạn còn thể hiện qua mức giá hợp đồng giao ngay LME cao hơn hợp đồng kỳ hạn ba tháng. Việc lượng đồng được vận chuyển vào các kho dự trữ tại Mỹ trong nhiều tháng đã làm giảm nguồn cung tại những trung tâm tiêu thụ truyền thống.
Đối với thiếc, giá giảm xuống mức thấp nhất trong hơn sáu tháng, nhưng chênh lệch giữa hợp đồng giao ngay và kỳ hạn ba tháng trên LME tăng lên 350 USD/tấn, cao nhất kể từ tháng 4/2024. Điều này cho thấy nguồn cung ngắn hạn vẫn tương đối khan hiếm. Xuất khẩu thiếc tinh luyện của Indonesia trong tháng 9 giảm 18% so với cùng kỳ năm ngoái.
Nhìn chung, thị trường kim loại cơ bản đang chịu tác động trái chiều giữa triển vọng dài hạn từ điện khí hóa, năng lượng tái tạo và trung tâm dữ liệu với những lo ngại ngắn hạn về hiệu quả đầu tư AI, tăng trưởng kinh tế và chính sách tiền tệ Mỹ.
Nông sản phân hóa, đậu tương phục hồi trong khi ngô và lúa mì suy yếu
Thị trường nông sản thế giới kết thúc tháng 10 với diễn biến không đồng nhất giữa các mặt hàng. Đậu tương có dấu hiệu phục hồi, trong khi ngô và lúa mì vẫn chịu áp lực giảm. Ở nhóm nguyên liệu công nghiệp, cà phê và dầu cọ tăng giá, đường và cao su suy yếu, còn ca cao gần như đi ngang.
Theo dữ liệu Trading Economics ngày 30/10, giá đậu tương đạt 1.221,50 cent/bushel, tăng 1,75 cent/bushel. Giá lúa mì ở mức 603,25 cent/bushel, tăng 0,50 cent, trong khi ngô giảm 3,75 cent xuống 447,50 cent/bushel.
Dữ liệu đóng cửa CBOT cho thấy hợp đồng ngô tháng 12/2026 giảm 3,5 cent, xuống 4,475 USD/bushel; hợp đồng tháng 3/2027 giảm tương ứng xuống 4,61 USD/bushel. Đậu tương tháng 11/2026 tăng 2,5 cent lên 12,2225 USD/bushel, trong khi hợp đồng tháng 1/2027 giảm 0,25 cent xuống 12,3425 USD/bushel. Đối với lúa mì, hợp đồng tháng 12/2026 giảm 0,25 cent xuống 6,035 USD/bushel và hợp đồng tháng 3/2027 giảm tương ứng xuống 6,17 USD/bushel.
Những số liệu này cho thấy đậu tương đang có diễn biến tích cực hơn so với ngô và lúa mì, nhưng lực phục hồi chưa đồng đều giữa các kỳ hạn. Thị trường ngũ cốc vẫn thiếu động lực đủ mạnh để hình thành một xu hướng tăng rõ ràng.
Đường chịu tác động từ thời tiết Brazil, cà phê đối mặt áp lực nguồn cung
Trên thị trường nguyên liệu công nghiệp, giá đường thô ngày 30/10 giảm 0,51%, xuống 19,37 cent/pound. Tuy nhiên, triển vọng nguồn cung tại Brazil vẫn là yếu tố quan trọng có thể tác động đến giá trong ngắn hạn.
Giá đường thô kỳ hạn trên sàn ICE tăng 0,7%, lên 19,47 cent/pound. Theo số liệu được công bố, sản lượng đường tại khu vực Trung Nam Brazil trong nửa đầu tháng 10 giảm 27,1% so với cùng kỳ năm trước, xuống còn 1,87 triệu tấn.
Lượng mưa lớn liên quan đến hiện tượng El Niño tại Brazil đang làm gia tăng lo ngại về tiến độ thu hoạch và triển vọng sản xuất mía đường. Tuy nhiên, triển vọng nguồn cung được cải thiện trong những niên vụ tiếp theo vẫn là yếu tố hạn chế khả năng tăng giá mạnh của mặt hàng này.
Trong khi đó, cà phê Arabica tăng 0,60% trong phiên 30/10, lên 287,15 cent/pound. Dù vậy, thị trường vẫn chịu sức ép từ triển vọng nguồn cung gia tăng. Trong phiên 29/10, giá Arabica giảm 0,5%, xuống 285,45 cent/pound, sau khi chạm mức thấp nhất kể từ cuối tháng 9. Giá Robusta cũng giảm 0,7%, xuống 3.176 USD/tấn.
Đối với ca cao, giá tại New York gần như đi ngang, giảm nhẹ 0,04%, xuống 5.454 USD/tấn. Tuy nhiên, triển vọng sản lượng tại Bờ Biển Ngà tiếp tục là yếu tố cần theo dõi. Công ty phân tích Expana đã hạ dự báo sản lượng ca cao niên vụ 2026-2027 của quốc gia sản xuất lớn nhất thế giới thêm 40.000 tấn, xuống 1,83 triệu tấn do tình trạng thiếu ẩm ảnh hưởng đến sự phát triển của quả và sức khỏe cây ca cao.
Các mặt hàng khác cũng ghi nhận diễn biến phân hóa. Giá bông giảm 0,76%, xuống 77,90 cent/pound, trong khi nước cam đông lạnh giảm 2,85%, còn 133 cent/pound.
Dầu cọ và canola phục hồi, cao su tiếp tục suy yếu
Trên thị trường dầu thực vật, giá dầu cọ Malaysia tăng 1,17% trong phiên cuối tháng, lên 4.681 ringgit/tấn. Diễn biến này diễn ra trong bối cảnh thị trường dầu thực vật tiếp tục chịu ảnh hưởng từ giá dầu thô và nhu cầu nhiên liệu sinh học.
Hạt cải dầu canola cũng tăng 0,70%, lên 788,60 CAD/tấn trên sàn ICE Canada, chấm dứt chuỗi giảm trong nhiều phiên liên tiếp. Giá dầu thô tăng mạnh trước nguy cơ căng thẳng Trung Đông leo thang đã hỗ trợ nhóm dầu thực vật, qua đó tạo lực đỡ cho canola.
Ở các mặt hàng khác, giá gạo giảm nhẹ 0,02%, xuống 17,4058 USD/cwt. Yến mạch tăng 0,29%, lên 344 cent/bushel, trong khi gỗ xẻ tăng 0,39%, đạt 520 USD/1.000 board feet.
Giá cao su giảm 2,11%, xuống 250 cent/kg, đồng thời giảm 3,36% trong cả tháng 10. Diễn biến này phản ánh tâm lý thận trọng trên thị trường nguyên liệu công nghiệp trước những bất ổn về triển vọng tăng trưởng và nhu cầu tiêu thụ.
Phố Wall bán tháo cổ phiếu công nghệ
Diễn biến trên thị trường tài chính cũng góp phần tạo áp lực lên nhiều nhóm hàng hóa trong ngày cuối tháng 10. Chứng khoán Mỹ giảm mạnh trong phiên 30/10 khi nhà đầu tư lo ngại các khoản chi tiêu khổng lồ cho trí tuệ nhân tạo chưa mang lại hiệu quả tương xứng.
Nasdaq giảm 2,86%, tương đương 747,73 điểm, xuống 25.437 điểm. Đây là mức giảm phần trăm mạnh nhất của chỉ số này trong một phiên kể từ ngày 5/6. S&P 500 giảm 140,32 điểm, tương đương 1,82%, xuống 7.580,07 điểm. Dow Jones mất 572,25 điểm, tương đương 1,09%, xuống 51.770,31 điểm.
Cả ba chỉ số đều giảm trong tuần. Tính chung tháng 10, S&P 500 và Nasdaq ghi nhận mức giảm, trong khi Dow Jones vẫn kết thúc tháng với mức tăng.
Làn sóng bán tháo tập trung chủ yếu ở nhóm công nghệ sau khi Intel và Amazon công bố kết quả kinh doanh quý gây thất vọng. Cổ phiếu Intel giảm tới 28,6%. Trong nhóm bán dẫn, Nvidia giảm 4,2%, AMD giảm 10,9%, kéo chỉ số bán dẫn giảm 7,2%. Tính chung tháng 10, chỉ số này mất hơn 15%.
Theo Oliver Pursche, Phó Chủ tịch cấp cao tại Wealthspire Advisors, thị trường đang tập trung đánh giá liệu các khoản đầu tư vào AI có tạo ra lợi nhuận tích cực hay không và cần bao lâu để mang lại hiệu quả. Những doanh nghiệp đáp ứng được kỳ vọng vẫn được thị trường đánh giá cao, nhưng các công ty không đạt mục tiêu kinh doanh đang phải đối mặt với phản ứng rất tiêu cực.
Trên thị trường tiền điện tử, cổ phiếu Coinbase, Strategy và Robinhood giảm từ 7,2% đến 10,6% sau thông tin tin tặc đánh cắp 6,3 tỷ USD từ Binance, sàn giao dịch tiền điện tử lớn nhất thế giới.
Độ rộng thị trường nghiêng mạnh về phía giảm. Trên NYSE, số cổ phiếu giảm giá nhiều gấp 1,8 lần số tăng giá; có 169 mã đạt mức cao mới và 377 mã xuống mức thấp mới. Trên Nasdaq, tỷ lệ cổ phiếu giảm so với tăng lên tới 3,03 lần, với 3.622 mã giảm và 1.196 mã tăng. Chỉ số S&P 500 ghi nhận 43 mức cao mới trong 52 tuần và 5 mức thấp mới, trong khi Nasdaq có 70 mức cao mới và 355 mức thấp mới.
Giá một số hàng hóa, ghi nhận sáng 31/10: