Xuất khẩu LNG Trung Đông chưa phục hồi
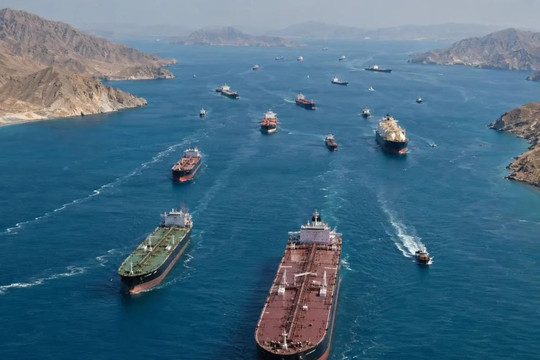
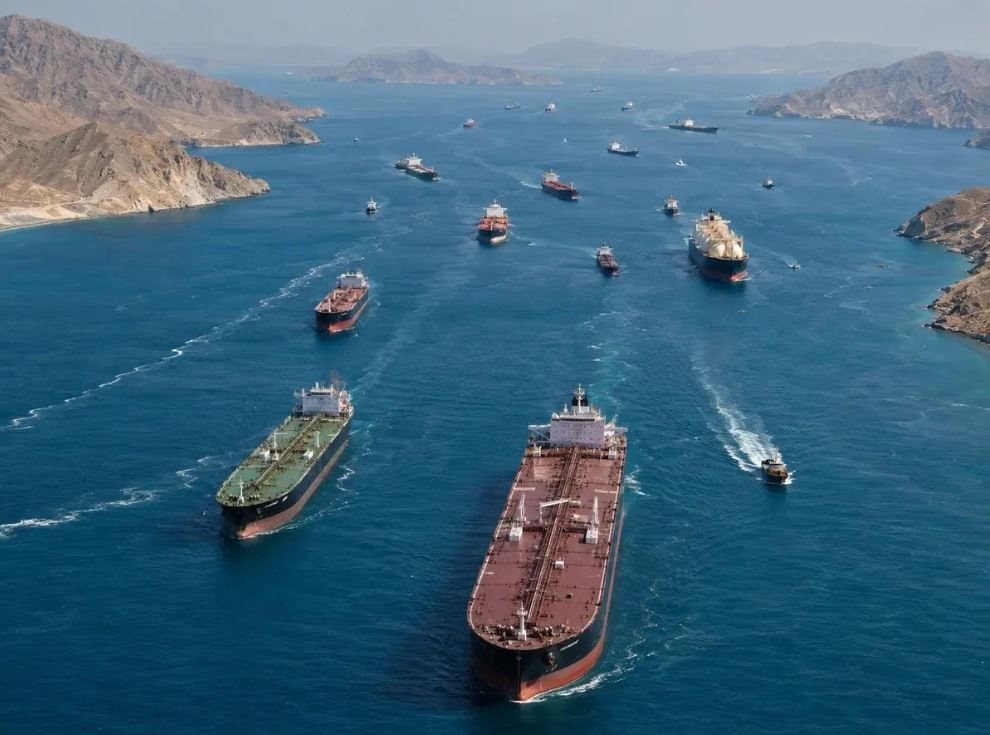
Trước khi xung đột bùng phát vào cuối tháng 2/2026, gần 20% nguồn cung LNG toàn cầu được vận chuyển qua eo biển Hormuz, chủ yếu từ Qatar và UAE đến các thị trường châu Á và châu Âu.
Theo báo cáo Gas Market Report quý III/2026 công bố ngày 7/7, Cơ quan Năng lượng Quốc tế (IEA) cho biết xuất khẩu LNG của Qatar và UAE trong giai đoạn tháng 3-6 giảm khoảng 80% so với cùng kỳ năm 2025. Tổng lượng giao hàng của hai nước giảm khoảng 35 tỷ m³, khiến nguồn cung toàn cầu chịu sức ép đáng kể.
Dù thỏa thuận tạm thời giữa Mỹ và Iran hồi giữa tháng 6 mở ra hy vọng khôi phục hoạt động hàng hải, lưu lượng tàu chở LNG qua Hormuz vẫn thấp hơn nhiều so với trước xung đột. Tuyên bố ngày 25/10 của Ngoại trưởng Iran Abbas Araqchi rằng các tuyến vận tải và cơ chế quản lý eo biển khó trở lại như trước chiến tranh càng làm gia tăng bất định.
Ngay cả khi giao tranh giảm nhiệt, việc khôi phục vận tải vẫn phụ thuộc vào các thỏa thuận về an ninh và điều kiện lưu thông. Với LNG, rủi ro này đặc biệt lớn bởi Qatar phụ thuộc gần như hoàn toàn vào tuyến đường qua Hormuz để đưa khí hóa lỏng ra thị trường quốc tế.
Qatar chưa thể khôi phục nguồn cung
Qatar là một trong những nhà xuất khẩu LNG lớn nhất thế giới, với công suất trước xung đột khoảng 80 triệu tấn/năm. Tuy nhiên, chiến sự đã làm gián đoạn hoạt động tại tổ hợp LNG Ras Laffan, trung tâm xuất khẩu chủ chốt của nước này.
Theo phân tích của Reuters ngày 12/10, xuất khẩu LNG của Qatar vẫn bị hạn chế nghiêm trọng do thiệt hại hạ tầng và những rủi ro vận chuyển qua Hormuz, dù hoạt động xuất khẩu dầu tại Trung Đông có dấu hiệu phục hồi.
Dữ liệu theo dõi tàu biển của Kpler cho thấy lượng LNG xuất khẩu của Qatar trong tháng 9 đạt khoảng 1,6 triệu tấn, cao nhất kể từ khi xung đột bắt đầu nhưng vẫn chưa bằng 1/4 mức bình quân trước chiến tranh. Xuất khẩu tháng 10 được dự báo giảm còn khoảng 600.000 tấn trong bối cảnh các cuộc tấn công nhằm vào tàu thuyền gia tăng.
QatarEnergy cũng đã gia hạn thông báo bất khả kháng đối với một số khách hàng do chưa thể bảo đảm tiến độ giao hàng theo hợp đồng. Cuối tháng 9, Reuters đưa tin doanh nghiệp này chưa thể giao LNG cho công ty năng lượng Edison của Italy và một số khách hàng châu Á theo lịch trình ban đầu.
Việc khôi phục nguồn cung không chỉ phụ thuộc vào khả năng lưu thông của tàu chở LNG. Các cơ sở khai thác, xử lý và hóa lỏng khí cũng cần hoạt động ổn định; những hư hại đối với hạ tầng có thể khiến quá trình phục hồi kéo dài ngay cả khi tuyến vận tải được khai thông.
IEA dự báo tổng nguồn cung LNG của Qatar và UAE trong năm 2026 có thể giảm khoảng 45% so với năm trước, tương đương 54 tỷ m³ khí. Trong giai đoạn 2026-2030, tổn thất nguồn cung có thể lên tới 140 tỷ m³ do gián đoạn hiện tại và ảnh hưởng kéo dài từ thiệt hại hạ tầng. Vì vậy, việc khôi phục hàng hải chưa đồng nghĩa nguồn cung LNG sẽ nhanh chóng trở lại mức trước chiến tranh.
Mỹ tăng xuất khẩu nhưng khó bù đắp hoàn toàn
Các nhà xuất khẩu ngoài Trung Đông đang tăng sản lượng để hạn chế tác động từ sự gián đoạn tại vùng Vịnh. Theo IEA, sản lượng LNG ngoài Trung Đông trong giai đoạn tháng 3-6/2026 tăng gần 18% so với cùng kỳ năm trước, tương đương khoảng 27 tỷ m³, bù đắp được khoảng 3/4 lượng giao hàng bị mất từ Qatar và UAE. Tuy nhiên, sản lượng LNG toàn cầu vẫn giảm khoảng 4%, tương đương 8 tỷ m³.
Mỹ là một trong những nguồn cung có khả năng hỗ trợ thị trường. Trong tháng 3, nước này cho phép nhà máy LNG Plaquemines tăng lượng xuất khẩu được cấp phép thêm 13%, tương đương 4,6 tỷ m³/năm. Đầu tháng 4, nhà máy Elba Island cũng được phép tăng xuất khẩu thêm 22%, tương đương 0,8 tỷ m³/năm.
Các dự án mới tại Bắc Mỹ, châu Phi và Australia được kỳ vọng bổ sung gần 50 tỷ m³ LNG trong năm 2026. Những cơ sở hiện hữu ngoài Trung Đông có thể đóng góp thêm hơn 10 tỷ m³ nhờ nguồn khí đầu vào được cải thiện. Dù vậy, khả năng tăng sản lượng trong ngắn hạn vẫn hạn chế khi nhiều nhà máy đã hoạt động gần công suất thiết kế, còn các dự án mới cần nhiều năm để hoàn thành.
Ngày 23/10, QatarEnergy ký thỏa thuận mua tổng cộng 4 triệu tấn LNG mỗi năm từ Cheniere Energy của Mỹ. Nguồn hàng dự kiến đến từ hai cơ sở Sabine Pass và Corpus Christi.
Thỏa thuận cho thấy Qatar đang tìm cách đa dạng hóa nguồn cung để tăng tính linh hoạt và bảo đảm khả năng đáp ứng nhu cầu khách hàng. Tuy nhiên, đây là thỏa thuận cung ứng dài hạn, không thể bù đắp ngay lượng LNG đang thiếu hụt trên thị trường.
Châu Á và châu Âu cạnh tranh nguồn cung
Châu Á chịu ảnh hưởng trực tiếp lớn nhất từ gián đoạn tại Hormuz. Theo IEA, gần 90% lượng LNG xuất khẩu qua eo biển trong năm 2025 được chuyển đến các thị trường châu Á. Nguồn hàng này tương đương khoảng 27% tổng lượng LNG nhập khẩu của khu vực, trong khi tỷ lệ tại châu Âu là khoảng 7%.
Bangladesh, Ấn Độ và Pakistan đặc biệt dễ bị tổn thương khi gần 2/3 lượng LNG nhập khẩu của ba nước trong năm 2025 đến từ các chuyến hàng qua Hormuz. Khả năng tài chính hạn chế khiến các nước này khó cạnh tranh với những khách hàng giàu tiềm lực hơn khi giá LNG giao ngay tăng.
Thiếu khí đốt không chỉ làm tăng chi phí nhập khẩu mà còn gây sức ép lên hoạt động phát điện và sản xuất công nghiệp. Các nhà máy điện có thể phải chuyển sang nhiên liệu khác hoặc tiết giảm sản lượng, trong khi những ngành sử dụng nhiều khí đốt như phân bón và hóa chất cũng đối mặt nguy cơ tăng chi phí hoặc giảm công suất.
Châu Âu ít phụ thuộc trực tiếp hơn vào LNG qua Hormuz nhưng vẫn chịu tác động từ cạnh tranh toàn cầu. Khi khách hàng châu Á chấp nhận trả giá cao hơn để thu hút các lô hàng, nguồn cung có thể chuyển hướng khỏi châu Âu, đẩy chi phí nhập khẩu tại khu vực này tăng lên.
Trong quý II/2026, giá khí đốt chuẩn TTF của châu Âu tăng 32% so với cùng kỳ năm trước, lên bình quân gần 16 USD/MMBtu. Giá LNG giao ngay tại châu Á tăng 45%, lên bình quân 17,5 USD/MMBtu. Cả hai đều đạt mức bình quân quý II cao nhất kể từ năm 2022.
Dù giá khí đốt đã giảm so với đỉnh tháng 3, IEA nhận định mặt bằng giá vẫn cao hơn đáng kể so với năm 2025. Nếu xuất khẩu từ vùng Vịnh tiếp tục phục hồi chậm, cạnh tranh giữa các nhà nhập khẩu sẽ còn gây sức ép lên thị trường trong những tháng tới.
Nguy cơ thiếu hụt kéo dài sang năm 2027
Trước chiến tranh, thị trường LNG được kỳ vọng bước vào giai đoạn nguồn cung dồi dào hơn nhờ hàng loạt dự án mới đi vào hoạt động. Tuy nhiên, gián đoạn tại Trung Đông đã làm thay đổi triển vọng này, khi nguồn cung bổ sung từ các khu vực khác chưa đủ bù đắp tổn thất.
IEA dự báo nguồn cung LNG toàn cầu năm 2026 có thể gần như đi ngang so với năm 2025 nhờ sản lượng tăng ngoài Trung Đông. Tuy nhiên, nếu hoạt động qua Hormuz không được khôi phục đầy đủ và các cơ sở xuất khẩu không thể trở lại vận hành theo kế hoạch, thị trường có nguy cơ ghi nhận năm suy giảm nguồn cung đầu tiên kể từ năm 2012.
Rủi ro còn kéo dài sang năm 2027 do thiệt hại đối với hạ tầng khí đốt, đặc biệt tại tổ hợp Ras Laffan của Qatar, có thể làm chậm kế hoạch mở rộng công suất. Điều này khiến nguồn cung khó tăng như dự kiến trước chiến tranh.
Diễn biến tại Hormuz sẽ tiếp tục quyết định triển vọng thị trường LNG. Các cuộc thảo luận giữa Iran và Oman về cơ chế quản lý hàng hải có thể mở đường cho những thỏa thuận bảo đảm an toàn tàu thuyền, nhưng chưa đủ để giải quyết tình trạng thiếu hụt nếu hạ tầng sản xuất chưa được khôi phục và rủi ro an ninh vẫn hiện hữu.