Giá dầu giảm
Giá dầu giảm khoảng 2 USD/thùng trong phiên 5/10 khi lượng dầu thô xuất khẩu từ Trung Đông tăng lên, trong khi cam kết bổ sung nguồn cung của nhóm G7 làm giảm bớt lo ngại về tình trạng thiếu dầu trên thị trường. Giá dầu Brent giao kỳ hạn giảm 1,93 USD, tương đương 1,89%, xuống 100,32 USD/thùng; dầu West Texas Intermediate (WTI) của Mỹ giảm 1,68 USD, tương đương 1,84%, xuống 89,43 USD/thùng. Sang sáng 6/10, giá Brent gần như đi ngang quanh ngưỡng 100 USD/thùng sau phiên giảm 1,9% trước đó.
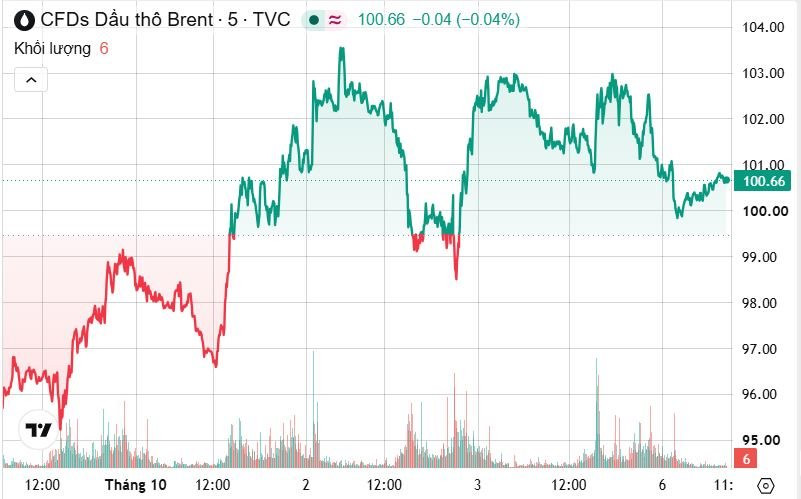
Dữ liệu vận chuyển cho thấy xuất khẩu dầu thô từ Trung Đông đã vượt mức trước chiến tranh trong 4/7 ngày của tuần cuối tháng 9, bất chấp các cuộc tấn công nhằm vào tàu thuyền đi qua eo biển Hormuz. Diễn biến này giúp thị trường kỳ vọng nguồn cung sẽ dần được cải thiện. Tuy nhiên, rủi ro đối với các tuyến vận tải chiến lược vẫn rất lớn và đang hạn chế đà giảm của giá dầu.
Các nước G7 đã thống nhất giải phóng 100 triệu thùng dầu diesel và dầu thô từ các kho dự trữ khẩn cấp, đồng thời cam kết không áp đặt hạn chế xuất khẩu năng lượng. Tuy nhiên, thị trường vẫn hoài nghi về quy mô nguồn cung thực tế được bổ sung, trong bối cảnh thỏa thuận xả 400 triệu thùng dầu do Cơ quan Năng lượng Quốc tế (IEA) điều phối hồi tháng 3 đã được sử dụng khoảng 2/3. Điều này đồng nghĩa dư địa bổ sung nguồn cung khẩn cấp đang thu hẹp đáng kể.
Trong khi đó, nguồn cung dài hạn vẫn đối mặt nhiều rủi ro. Giám đốc điều hành Saudi Aramco Amin Nasser cảnh báo nguồn cung dầu thô và nhiên liệu tinh chế có thể tiếp tục khan hiếm, đồng thời việc tái xây dựng các kho dự trữ toàn cầu sau những đợt rút khẩn cấp có thể mất tới hai năm. Kho dự trữ dầu thô trong Kho dự trữ dầu chiến lược (SPR) của Mỹ đã giảm xuống còn 283 triệu thùng trong tuần trước, mức thấp nhất kể từ tháng 10/1982.
Các diễn biến tại Yemen tiếp tục làm gia tăng rủi ro. Lực lượng chính phủ được Saudi Arabia hậu thuẫn đã tấn công các vị trí của Houthi tại khu vực Dhubab nhìn ra eo biển Bab el-Mandeb, trong khi giao tranh giữa Saudi Arabia và lực lượng Houthi được Iran hậu thuẫn vẫn đe dọa cơ sở hạ tầng năng lượng và các tuyến vận chuyển. OPEC+ cũng đã hoãn việc xem xét hạn ngạch sản lượng dầu năm 2027 do chiến tranh Iran làm gián đoạn các dự án mở rộng công suất tại Trung Đông. Đáng chú ý, Saudi Aramco bất ngờ cắt giảm giá dầu thô tháng 11 dành cho thị trường châu Á xuống mức thấp nhất trong 6 năm.
Vàng chịu sức ép
Giá vàng giảm nhẹ trong phiên sáng 6/10 khi đồng USD mạnh lên và lợi suất trái phiếu kho bạc Mỹ tăng cao. Giá vàng giao ngay giảm 0,3% xuống 4.129,69 USD/ounce, trong khi vàng kỳ hạn Mỹ gần như không đổi ở 4.156,00 USD. Trước đó, trong phiên 5/10, vàng giao ngay từng tăng 0,4% lên 4.159,89 USD/ounce và vàng kỳ hạn tháng 12 tăng 0,64% lên 4.188,70 USD.
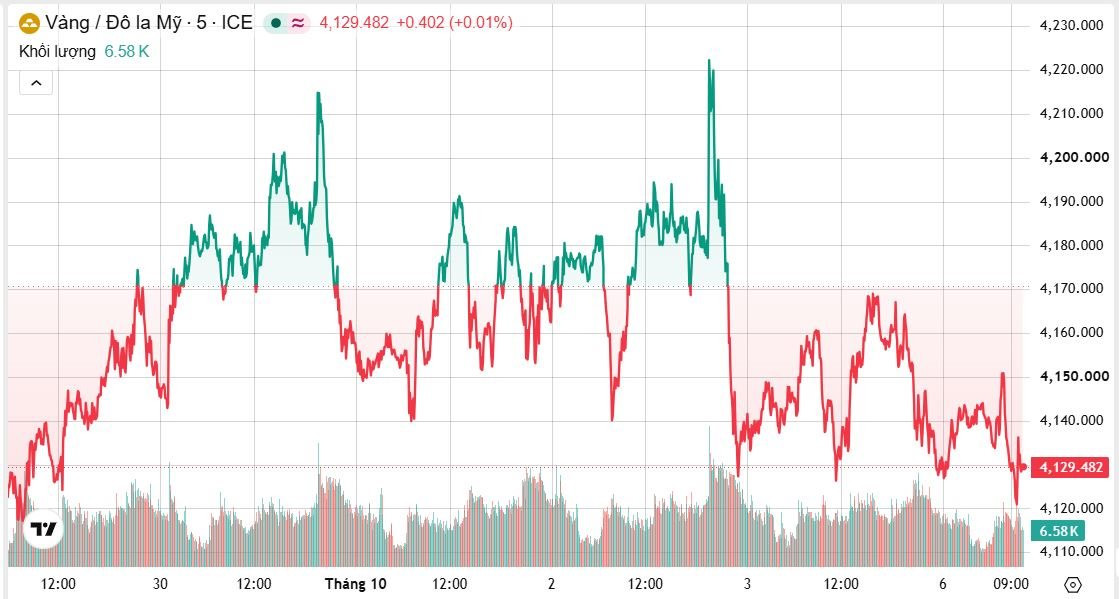
Đồng USD tiếp tục là yếu tố gây sức ép lên vàng khi chỉ số USD ở mức 102,16-102,2, sau khi từng lên mức cao nhất 18 tháng. Đồng bạc xanh mạnh khiến vàng và các hàng hóa được định giá bằng USD trở nên đắt hơn đối với người mua nắm giữ các đồng tiền khác. Trong khi đó, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 và 30 năm đã lên mức cao nhất trong 24 năm, làm tăng chi phí cơ hội nắm giữ vàng không sinh lời.
Dù vậy, triển vọng dài hạn của vàng vẫn được hỗ trợ bởi các yếu tố địa chính trị và những lo ngại về tài chính công Mỹ. Tổng nợ của Mỹ đã lần đầu tiên vượt 40 nghìn tỷ USD trong tháng 8, làm gia tăng cảnh báo về rủi ro tài chính. Rủi ro địa chính trị ở Trung Đông có thể là chất xúc tác lớn tiếp theo đối với vàng, trong khi sự thay đổi đáng kể trong kỳ vọng lãi suất Mỹ cũng có thể mở đường cho một đợt tăng giá mới.
Các kim loại quý khác cũng suy yếu trong phiên 6/10. Bạc giao ngay giảm 0,6% xuống 60,67 USD/ounce, bạch kim giảm 0,7% xuống 1.710,08 USD và palladium giảm 0,2% xuống 1.170,15 USD. Trước đó, trong phiên 5/10, bạc tăng 2,3% lên 61,7967 USD/ounce, bạch kim tăng 1,7% lên 1.727,82 USD và palladium tăng 1,1% lên 1.181,18 USD.
Đồng phục hồi, kim loại cơ bản lấy lại một phần đà giảm
Thị trường kim loại công nghiệp có dấu hiệu hồi phục sau đợt bán tháo mạnh trong tuần cuối tháng 9. Giá đồng LME kỳ hạn 3 tháng ở 14.366 USD/tấn, tăng khoảng 0,8% trong phiên 5/10. Nhôm ở 3.118 USD/tấn, kẽm 3.714 USD, niken 15.690 USD, chì 1.872 USD và thiếc 54.325 USD/tấn.
Đồng là điểm sáng đáng chú ý khi giá tăng khoảng 0,8% lên 14.365-14.366 USD/tấn trong phiên giao dịch ngày 5/10. Thị trường được hỗ trợ bởi khả năng Fed không tăng lãi suất trong tháng 10 và những lo ngại về nguy cơ đình công tại các mỏ ở Chile. Tuy nhiên, giá đồng vẫn thấp hơn mức kỷ lục 14.875 USD/tấn được thiết lập ngày 10/9.
Nhìn trên quy mô cả tuần trước, bức tranh vẫn khá tiêu cực. Trong tuần 28/9-2/10, nhôm giảm 5,1%, kẽm giảm 4,8%, niken giảm 4,3%, chì giảm 4%, đồng giảm 2,5% và thiếc giảm 0,6%. Vì vậy, nhịp phục hồi đầu tuần này mới chủ yếu được xem là sự hồi phục kỹ thuật sau đợt bán tháo, thay vì dấu hiệu xác nhận một chu kỳ tăng mới của kim loại cơ bản.
Lúa mì dẫn đầu đà tăng của nhóm ngũ cốc
Nhóm nông sản ghi nhận diễn biến tích cực hơn, đặc biệt là lúa mì. Giá lúa mì CBOT tăng 1,7% lên 6,9475 USD/bushel, trong khi ngô tăng 0,5% lên 5,0025 USD/bushel và đậu tương tăng 0,7% lên 12,8775 USD/bushel.
Lúa mì được hỗ trợ bởi tình trạng gián đoạn vận chuyển tại Biển Đen chưa được giải quyết và việc Saudi Arabia thực hiện một thương vụ mua lớn, đưa hơn 500.000 tấn ra khỏi thị trường trong bối cảnh nguồn cung xuất khẩu bị hạn chế. Giá lúa mì cũng phục hồi mạnh từ mức thấp nhất 6 tuần ghi nhận trong tuần trước.
Ngô và đậu tương tăng lần lượt 0,5% và 0,7%, nhưng vẫn chịu sức ép từ vụ thu hoạch của Mỹ. Thời tiết khô hơn trong tuần này có thể giúp nông dân đẩy nhanh tiến độ thu hoạch. Nhà đầu tư hiện hướng sự chú ý tới báo cáo cung cầu nông sản WASDE của Bộ Nông nghiệp Mỹ, dự kiến công bố ngày 9/10.
Đường, cà phê và cacao đồng loạt tăng
Đường thô là một trong những mặt hàng tăng mạnh nhất trong nhóm nông sản, với giá ICE tăng 3,4% lên 20,60 cent/pound, có thời điểm chạm 20,65 cent/pound, mức cao nhất trong 19 tháng. Giá đường đã tăng tới 7,7% trong tuần trước khi mưa lớn bất thường tại Brazil làm dấy lên lo ngại sản lượng mía của nước này có thể thấp hơn dự kiến. Giá đường trắng cũng tăng 2,8% lên khoảng 546,40 USD/tấn.
Cà phê Arabica tăng 2,6% lên 2,96 USD/pound, trong khi Robusta tăng 2,3% lên 3.526 USD/tấn. Thời tiết mưa quá nhiều tại Brazil đang làm gia tăng lo ngại về chất lượng vụ Arabica. Ở phía nguồn cung Robusta, Việt Nam đã xuất khẩu khoảng 1,45 triệu tấn cà phê trong 9 tháng đầu năm, tăng 16,2% so với cùng kỳ.
Thị trường cacao diễn biến thận trọng hơn. Cacao London tăng 0,4% lên 4.256 GBP/tấn, trong khi cacao New York tăng 0,4% lên 5.690 USD/tấn. Triển vọng mặt hàng này vẫn phức tạp khi nguồn cung dư thừa trong niên vụ 2025/26 gây áp lực lên giá, trong khi hiện tượng El Niño lại làm xấu đi triển vọng mùa vụ 2026/27 tại Tây Phi.
Dầu cọ, cao su và các nông sản khác
Giá dầu cọ Malaysia phục hồi trong phiên 5/10, chấm dứt chuỗi 6 phiên giảm liên tiếp. Hợp đồng dầu cọ chuẩn tháng 12 tăng 43 ringgit, tương đương 0,95%, lên 4.578 ringgit, tương đương 1.120,69 USD/tấn. Giá dầu đậu tương Chicago tăng mạnh, với hợp đồng tương lai tăng 1,85%, đã tạo lực đỡ đáng kể cho dầu cọ. Thị trường cũng đang chờ dữ liệu cung cầu mới từ Hội đồng Dầu cọ Malaysia (MPOB).
Dầu cọ còn được hỗ trợ bởi diễn biến của các loại dầu thực vật khác và thị trường nhiên liệu sinh học. Giá dầu thô tăng mạnh trong các phiên trước khiến dầu cọ trở nên hấp dẫn hơn đối với nguyên liệu sản xuất nhiên liệu sinh học. Đồng ringgit giảm 0,1% so với USD cũng giúp dầu cọ rẻ hơn đối với người mua sử dụng các đồng tiền khác.
Cao su kỳ hạn Nhật Bản tăng khi thị trường lo ngại mưa lớn kéo dài có thể gây gián đoạn sản xuất tại Thái Lan, quốc gia sản xuất cao su hàng đầu. Hợp đồng cao su tháng 3 trên Sở giao dịch Osaka tăng 1,2 yên, tương đương 0,27%, lên 452,2 yên, tương đương 2,87 USD/kg. Cơ quan khí tượng Thái Lan cảnh báo mưa lớn và lũ quét trong giai đoạn 4-8/10, trong khi hoạt động sản xuất tại các nhà máy Toyota ở Thái Lan tiếp tục bị đình trệ đến ngày 10/10 do lũ lụt.
Trên SICOM, hợp đồng cao su tự nhiên tháng 12 được giao dịch lần cuối ở 258,8 cent Mỹ/kg, tăng 0,7% tính đến 7h GMT. Giá cao su tiếp tục chịu ảnh hưởng từ giá dầu do phải cạnh tranh thị phần với cao su tổng hợp, vốn được sản xuất từ dầu thô.
Dữ liệu cập nhật đến ngày 5/10 cũng cho thấy cotton ở khoảng 80,844 cent/pound, tăng 2,49%; canola ở 819,02 CAD/tấn, tăng 0,43%; gạo ở 16,235 USD/cwt, giảm 0,76%; yến mạch ở 416,5 cent/bushel, tăng 2,02%; nước cam ở 144,26 cent/pound, tăng tới 6,70%. Trong nhóm này, nước cam và đường là những mặt hàng có mức tăng nổi bật nhất, trong khi cotton cũng phục hồi mạnh.
Khí đốt Mỹ duy trì ở mức cao
Giá khí đốt tự nhiên kỳ hạn Mỹ duy trì gần mức cao nhất trong một tuần khi dự báo nhu cầu trong hai tuần tới được điều chỉnh tăng và sản lượng giảm do sự cố đường ống tại Kentucky. Hợp đồng khí đốt tháng 11 trên NYMEX tăng 1,3 cent, tương đương 0,4%, lên 3,048 USD/mmBtu, tiến gần mức đóng cửa cao nhất kể từ ngày 25/9.
Sản lượng khí đốt trung bình tại 48 bang lục địa Mỹ trong tháng 10 giảm xuống 111,7 tỷ feet khối/ngày (bcfd), so với mức kỷ lục 113,3 bcfd trong tháng 8 và tháng 9. Trong ngày 5/10, sản lượng dự kiến giảm xuống 109,3 bcfd, mức thấp nhất trong 4 tháng, một phần do sự cố tại đường ống ở Kentucky.
Nhu cầu khí đốt trung bình tại 48 bang lục địa Mỹ, bao gồm cả xuất khẩu, được LSEG dự báo ở khoảng 106,2 bcfd trong tuần này và tuần tới. Trong khi đó, lượng khí cung cấp cho 9 nhà máy xuất khẩu LNG lớn đạt trung bình 16,9 bcfd trong tháng 10, thấp hơn mức 17,9 bcfd của tháng 9 và mức kỷ lục 18,8 bcfd trong tháng 4. Tuy nhiên, lượng khí cấp cho LNG trong ngày 5/10 đang hướng tới 17,6 bcfd khi hoạt động tại Freeport LNG ở Texas được dự báo tăng trở lại.
Chứng khoán tăng mạnh
Trong khi nhiều hàng hóa chịu sức ép từ USD và lợi suất trái phiếu, thị trường chứng khoán Mỹ tiếp tục tăng nhờ nhóm công nghệ. Nasdaq đạt mức đóng cửa kỷ lục, trong khi S&P 500 tăng điểm. Nvidia tăng 2,1% lên mức đóng cửa cao kỷ lục, đưa vốn hóa thị trường lên 5,76 nghìn tỷ USD. Các hợp đồng tương lai Nasdaq và S&P 500 lần lượt tăng 0,2% và 0,1%.
Trong phiên giao dịch ngày 5/10, Dow Jones giảm 66,35 điểm, tương đương 0,13%, xuống 51.110,61 điểm; S&P 500 tăng 30,33 điểm, tương đương 0,39%, lên 7.753,05 điểm; Nasdaq Composite tăng 167,85 điểm, tương đương 0,62%, lên 27.360,28 điểm.
Goldman Sachs dự báo lợi nhuận của S&P 500 có thể tăng 27% trong quý vừa qua, trong đó hơn một nửa mức tăng trưởng đến từ các công ty hưởng lợi từ chi tiêu cho cơ sở hạ tầng AI. Các nhà phân tích Goldman Sachs cũng cho rằng phần lớn doanh nghiệp có khả năng tiếp tục vượt dự báo lợi nhuận đồng thuận.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 và 30 năm đã lên mức cao nhất trong 24 năm. Lợi suất 10 năm tại một thời điểm đạt 5,3493%, cao nhất kể từ năm 2002, trước khi giảm về 5,3089%; lợi suất 30 năm đạt 5,7029% rồi giữ ở 5,6622%. Một diễn biến khác cho thấy lợi suất 10 năm chuẩn ở mức 5,296%.
Đồng euro suy yếu, USD tiếp tục gây sức ép lên hàng hóa
Trên thị trường tiền tệ, đồng euro giảm xuống 1,1220 USD trong đầu phiên châu Á 6/10 sau khi có thời điểm rơi xuống 1,116 USD, mức thấp nhất kể từ tháng 5/2025. Đồng euro đã giảm 1,2% so với tuần trước và cũng suy yếu xuống 177 yên, kéo dài chuỗi giảm 7 phiên liên tiếp.
Áp lực lên đồng euro xuất phát từ những lo ngại về nợ công và bế tắc chính trị tại Pháp, trong khi cuộc bầu cử sớm tại Tây Ban Nha càng làm gia tăng bất ổn. Chênh lệch lợi suất giữa trái phiếu Pháp kỳ hạn 10 năm và trái phiếu Đức đã thu hẹp về 137 điểm cơ bản vào thứ Hai, nhưng những lo ngại về khả năng củng cố tài chính của Pháp vẫn chưa biến mất.
Đồng USD tăng lên 157,92 yên, trong khi bảng Anh giảm 0,02% xuống 1,3222 USD. Chỉ số USD ở 102,16, sau khi chạm mức cao nhất 18 tháng trong phiên trước. Sức mạnh của USD, kết hợp với lợi suất trái phiếu Mỹ cao, tiếp tục là yếu tố quan trọng gây sức ép lên vàng và các hàng hóa định giá bằng đồng bạc xanh.
Đồng đô la Australia giảm 0,07% xuống 0,6967 USD, trong khi đồng đô la New Zealand giảm 0,07% xuống 0,5596 USD. Trong bối cảnh lợi suất Mỹ cao và bất ổn tài chính tại châu Âu gia tăng, diễn biến của USD tiếp tục là một biến số quan trọng đối với dòng vốn và giá hàng hóa toàn cầu.
Giá một số hàng hóa, ghi nhận sáng 6/10: