Chứng khoán khởi sắc
Thị trường tài chính khởi đầu tuần 5/10 với sắc thái tích cực hơn khi nhà đầu tư giảm đáng kể kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục tăng lãi suất trong tháng này sau báo cáo việc làm yếu hơn dự kiến. Hoạt động giao dịch tại châu Á khá trầm lắng do Trung Quốc, Hàn Quốc và bang New South Wales của Australia nghỉ lễ, khiến thị trường chờ đợi thêm tín hiệu từ Phố Wall.
Dữ liệu việc làm của Mỹ cho thấy tăng trưởng việc làm tháng 9 chậm hơn dự kiến, trong khi số liệu của hai tháng trước đó cũng bị điều chỉnh giảm mạnh. Theo công cụ CME FedWatch, xác suất Fed tăng lãi suất trong tháng 10 chỉ còn 22%, giảm từ 64% một tuần trước.
Triển vọng Fed tạm dừng tăng lãi suất đã hỗ trợ thị trường chứng khoán. Chỉ số Nikkei của Nhật Bản tăng 2% đầu phiên, cổ phiếu Australia tăng 0,5%, trong khi chỉ số MSCI rộng nhất của cổ phiếu châu Á - Thái Bình Dương ngoài Nhật Bản tăng 0,15%. Hợp đồng tương lai Nasdaq tăng 0,3%, S&P 500 tăng 0,1%, EUROSTOXX 50 tăng 0,3% và FTSE tăng 0,4%. Tại Brazil, thị trường cũng được kỳ vọng tăng mạnh sau khi kết quả vòng đầu tiên của cuộc bầu cử tổng thống cho thấy Thượng nghị sĩ Flavio Bolsonaro sẽ đối đầu với Tổng thống Luiz Inacio Lula da Silva trong vòng hai.
Diễn biến trên cho thấy thị trường đang điều chỉnh mạnh kỳ vọng về đường đi của chính sách tiền tệ Mỹ. Dù các nhà đầu tư vẫn dự báo một đợt tăng lãi suất vào tháng 12 và thêm hai lần tăng trong nửa đầu năm 2027, một số chiến lược gia cho rằng thị trường đang định giá quá cao khả năng Fed thắt chặt.
Lợi suất trái phiếu cao, đồng USD vẫn được hỗ trợ
Đợt bán tháo trái phiếu toàn cầu gần đây đã tạm thời lắng xuống. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm nhẹ xuống 5,2643%, trong khi lợi suất kỳ hạn 2 năm ở mức 4,8143%. Tuy nhiên, lợi suất trái phiếu tại nhiều nền kinh tế lớn vẫn ở mức cao nhất trong nhiều năm do tình hình tài chính chính phủ xấu đi, lượng phát hành trái phiếu lớn và chi phí năng lượng tăng cao.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cũng được ghi nhận ở mức 5,262%, thấp hơn mức đỉnh 24 năm đạt được trong tuần trước. Theo các chiến lược gia, việc bán tháo trái phiếu có thể tiếp tục gây sức ép lên các tài sản nhạy cảm với lãi suất, dù một số nhà đầu tư đã bắt đầu có quan điểm tích cực hơn đối với trái phiếu chính phủ Mỹ kỳ hạn 10 năm.
Trên thị trường ngoại hối, đồng USD biến động nhưng vẫn được hỗ trợ bởi dòng vốn trú ẩn an toàn. Đồng euro tăng lên 1,1243-1,1246 USD, nhưng vẫn gần mức thấp nhất 17 tháng sau bốn tuần giảm liên tiếp do những lo ngại về tình hình tài chính và bế tắc chính trị tại Pháp. Đồng bảng Anh ở mức 1,3241 USD, trong khi đồng USD giảm nhẹ xuống 157,69-157,81 yen. Chỉ số USD ở mức 101,97. Đồng franc Thụy Sĩ ở mức 0,8286 franc/USD, đồng AUD ổn định tại 0,6956 USD và NZD giảm 0,1% xuống 0,5610 USD.
Dù kỳ vọng Fed tăng lãi suất trong tháng 10 suy yếu, đồng USD vẫn được hưởng lợi từ lợi suất trái phiếu Mỹ cao và nhu cầu đối với tài sản Mỹ. Trong khi đó, những biến động mạnh trên thị trường lãi suất có thể tiếp tục gây sức ép lên đồng euro và các đồng tiền mang tính chu kỳ.
Dầu trên 100 USD/thùng nhưng đang có xu hướng giảm
Giá dầu tiếp tục ở mức cao khi căng thẳng Trung Đông chưa có dấu hiệu hạ nhiệt. Lực lượng Houthi được Iran hậu thuẫn tại Yemen tuyên bố đã phóng tên lửa đạn đạo và máy bay không người lái nhằm vào các cơ sở của Saudi Aramco tại Riyadh và khu vực Khurais, làm gia tăng lo ngại về hoạt động sản xuất dầu của Saudi Arabia.
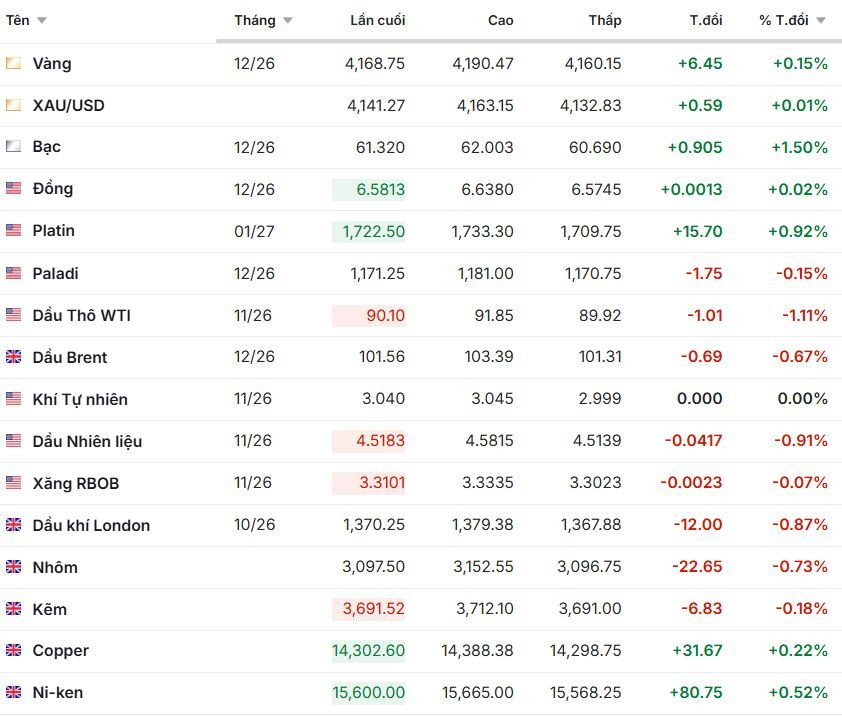
Trong phiên sáng 5/10, dầu Brent giảm 0,11% xuống 101,36 USD/thùng, trong khi WTI giảm 0,35% xuống 88,79 USD/thùng. Trước đó, chốt phiên cuối tuần, Brent gần như đi ngang ở 102,25 USD/thùng, còn WTI giảm 1,9% xuống 91,11 USD/thùng.
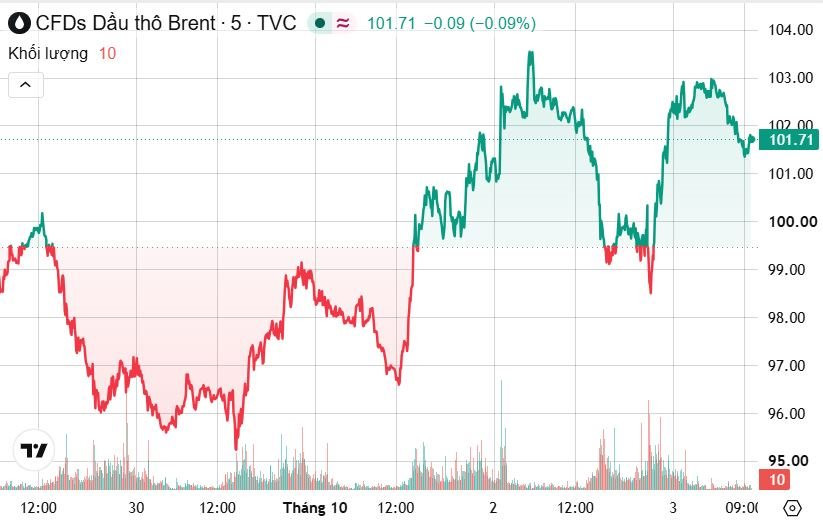
Việc Brent tiếp tục đứng trên ngưỡng 100 USD/thùng cho thấy thị trường dầu vẫn chịu ảnh hưởng mạnh từ rủi ro nguồn cung. Giá Brent hiện cao hơn đáng kể so với mức khoảng 73 USD/thùng trước khi cuộc chiến với Iran bùng phát cuối tháng 2.
OPEC+ cuối tuần qua nhất trí giữ nguyên mục tiêu sản lượng dầu tháng 11, phù hợp với kỳ vọng rằng những điều chỉnh chính sách sản lượng tiếp theo khó diễn ra trước năm 2027. Quyết định được đưa ra tại cuộc họp trực tuyến của 7 thành viên nòng cốt gồm Saudi Arabia, Nga, Iraq, Kuwait, Algeria, Kazakhstan và Oman.
Dù dòng dầu qua Eo biển Hormuz đang tăng trở lại, sản lượng của nhóm này vẫn thấp hơn đáng kể so với hạn ngạch. Xuất khẩu của các nhà sản xuất dầu vùng Vịnh trong những tháng gần đây chỉ ở mức 60-80% bình thường. Theo dữ liệu OPEC, 7 thành viên nòng cốt đã khai thác 25 triệu thùng/ngày trong tháng 8, tăng 630.000 thùng/ngày so với tháng 7 nhưng vẫn thấp hơn khoảng 5 triệu thùng/ngày so với trước chiến tranh hồi tháng 2.
OPEC+ hiện vẫn duy trì mức cắt giảm khoảng 2 triệu thùng/ngày đối với phần lớn thành viên. Cuộc họp tiếp theo của 7 thành viên dự kiến diễn ra ngày 1/11, trong khi khả năng điều chỉnh sản lượng trước năm 2027 được đánh giá thấp.
Xuất khẩu dầu Trung Đông phục hồi nhưng Hormuz vẫn là điểm nóng
Một yếu tố đáng chú ý là xuất khẩu dầu thô từ Trung Đông đã vượt mức trước chiến tranh trong 4/7 ngày cuối tháng 9, bất chấp các cuộc tấn công nhằm vào tàu chở dầu tại Eo biển Hormuz. Theo dữ liệu sơ bộ của Kpler, xuất khẩu dầu thô khu vực này vượt mức trước chiến tranh vào ngày 24/9 và trong các ngày 27-29/9 đạt 19,5-22,5 triệu thùng/ngày.
Mức xuất khẩu trung bình trước chiến tranh, tính từ tháng 3/2025 đến tháng 2/2026, là khoảng 18 triệu thùng/ngày. Trung bình 7 ngày tính đến ngày 1/10 đạt 18,5 triệu thùng/ngày, bao gồm dòng dầu qua Hormuz, Biển Đỏ, các cảng và hoạt động chuyển tải giữa tàu tại Vịnh Oman. Tổng lượng dầu thô, sản phẩm dầu mỏ, hóa chất và chất lỏng phi khí đạt trung bình 22,4 triệu thùng/ngày trong 7 ngày tính đến 30/9.
Số tàu chở LNG rời Eo biển Hormuz trong tháng 9 cũng tăng lên mức cao nhất theo tháng kể từ tháng 2. Tuy nhiên, rủi ro vận tải vẫn rất lớn. Theo công ty tình báo hàng hải Marisks, ít nhất 7 vụ việc liên quan đến các cuộc tấn công tàu chở dầu đã được ghi nhận. Tàu chở dầu thô cỡ lớn Kazimah III bị một vật thể lạ tấn công ngày 1/10 khi đang hoạt động trong eo biển và phát sinh hỏa hoạn, dù toàn bộ thủy thủ đoàn sau đó được thông báo an toàn và sơ tán.
Trước chiến tranh, Hormuz thường xuyên có khoảng 125 tàu thương mại lớn đi qua mỗi ngày, gồm tàu chở dầu, tàu LNG, tàu hàng rời và tàu container, tương đương khoảng 20% nguồn cung dầu thô và LNG hằng ngày của thế giới. Vì vậy, dù dòng chảy dầu đã phục hồi, các vụ tấn công mới vẫn là yếu tố khiến thị trường duy trì phần bù rủi ro địa chính trị cao.
Vàng giằng co quanh 4.140 USD/ounce
Giá vàng nỗ lực phục hồi trong phiên đầu tuần sau khi giảm hơn 3% trong tuần trước và bước vào cuối tuần ở gần các mức đáy gần đây. Đầu phiên 5/10, vàng giao ngay gần như đi ngang ở 4.140,8 USD/ounce, trong khi vàng giao tháng 12 tăng 0,22% lên 4.171,6 USD/ounce. Trước đó, vàng giao ngay chốt phiên cuối tuần ở 4.137 USD/ounce, giảm hơn 3% trong tuần.
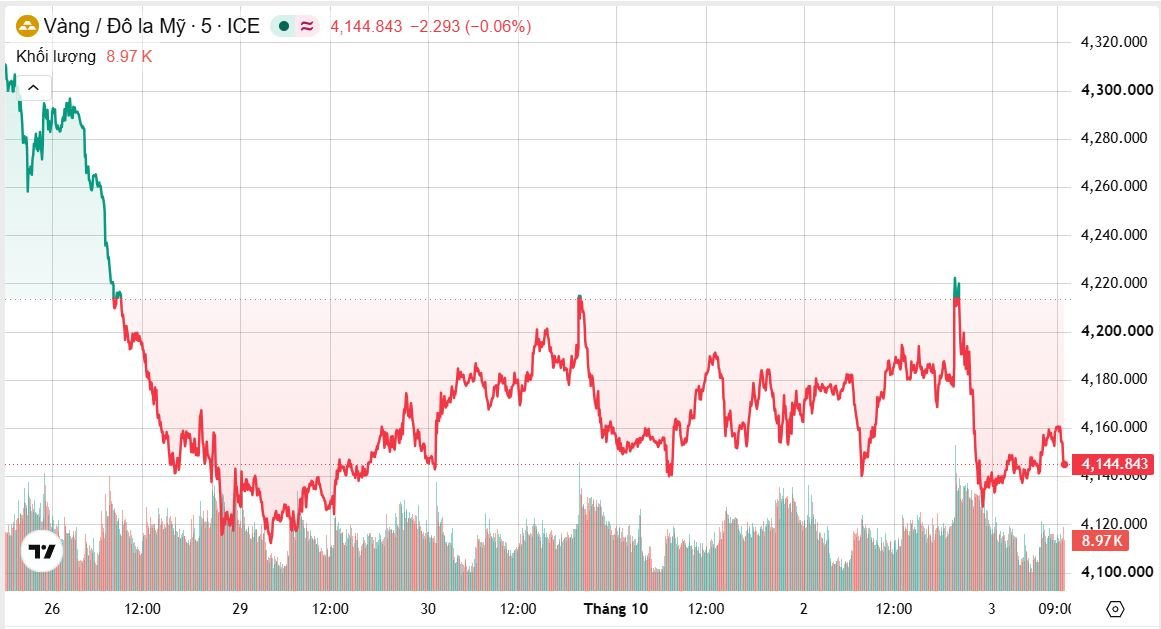
Áp lực bán gia tăng sau khi vàng không thể duy trì trên 4.200 USD/ounce. Báo cáo việc làm tháng 9 của Mỹ cho thấy nền kinh tế chỉ tạo thêm 29.000 việc làm, thấp hơn đáng kể dự báo, tỷ lệ thất nghiệp tăng lên 4,2% và tiền lương bình quân chỉ tăng 0,1%.
Dữ liệu việc làm yếu đã làm giảm kỳ vọng Fed tăng lãi suất trong tháng 10, về lý thuyết tạo môi trường thuận lợi hơn cho vàng. Tuy nhiên, lợi suất trái phiếu vẫn cao và lạm phát chưa được kiểm soát hoàn toàn khiến chi phí cơ hội nắm giữ vàng tiếp tục lớn.
Các chuyên gia cho rằng câu hỏi quan trọng đối với vàng hiện nay không chỉ là thị trường lao động Mỹ suy yếu đến đâu mà còn là mức độ suy yếu đó có đủ mạnh để kéo lợi suất trái phiếu xuống hay không. Nếu lạm phát tiếp tục dai dẳng, lợi suất có thể duy trì ở mức cao và hạn chế khả năng phục hồi của vàng.
Cà phê phục hồi
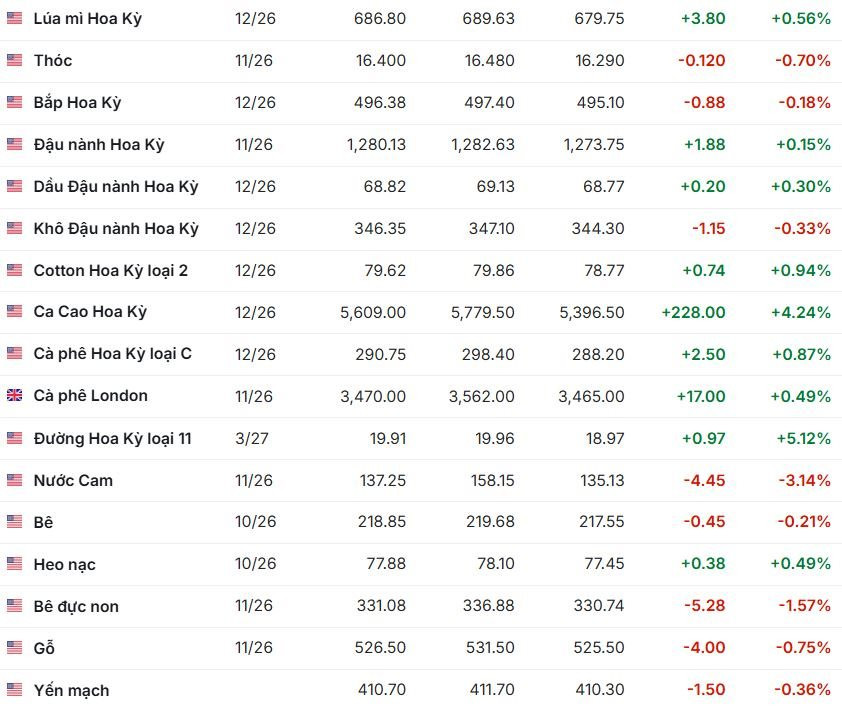
Trên sàn London, robusta kỳ hạn tháng 11/2026 tăng 3%, tương đương 102 USD/tấn, lên 3.469 USD/tấn. Hợp đồng tháng 1/2027 tăng 3,2%, tương đương 106 USD/tấn, lên 3.448 USD/tấn.
Trên sàn New York, arabica kỳ hạn tháng 3/2027 tăng 3,4%, tương đương 9,3 US cent/pound, lên 280,5 US cent/pound. Hợp đồng tháng 5/2027 tăng 3,3%, tương đương 8,9 US cent/pound, lên 277,8 US cent/pound.
Đà phục hồi chủ yếu đến từ hoạt động mua bù vị thế bán khống. Dữ liệu CFTC cho thấy trong tuần kết thúc ngày 29/9, các nhà đầu cơ giảm vị thế bán ròng arabica kỳ hạn trên ICE US thêm 2.978 hợp đồng, xuống còn 3.493 hợp đồng.
Quặng sắt và thép chờ tín hiệu từ Trung Quốc
Giá quặng sắt mở cửa phiên 5/10 tăng nhẹ khi thị trường Trung Quốc vẫn đóng cửa trong kỳ nghỉ Quốc khánh kéo dài từ ngày 1-7/10. Trên Sàn Giao dịch Singapore, quặng sắt kỳ hạn tháng 11 tăng 0,25 USD, tương đương 0,27%, lên 91,6 USD/tấn.
Do Trung Quốc nghỉ lễ, Sàn Giao dịch Kỳ hạn Thượng Hải đóng cửa và dự kiến giao dịch trở lại ngày 8/10. Việc thị trường Trung Quốc vắng người mua hàng thực khiến giao dịch quặng sắt mỏng hơn và hoạt động bổ sung hàng mới bị hạn chế.
Ấn Độ thay đổi cán cân thị trường than luyện cốc
Sự mở rộng mạnh mẽ của ngành thép Ấn Độ đang tạo ra những thay đổi đáng kể trên thị trường than luyện cốc và than cốc vận chuyển bằng đường biển. Ấn Độ hiện tiêu thụ khoảng 175 triệu tấn than luyện cốc mỗi năm nhưng sản xuất trong nước chỉ đáp ứng khoảng 20 triệu tấn. Đến năm 2030, tổng nhập khẩu than luyện cốc và than PCI của nước này có thể tăng lên 120 triệu tấn/năm.
Sự thay đổi nguồn cung cũng đang diễn ra. Australia vẫn là nhà cung cấp truyền thống nhưng tỷ trọng đang giảm khi các doanh nghiệp Ấn Độ tăng nhập khẩu từ Mỹ, Mozambique và Nga. Trong khi đó, tình trạng thiếu than luyện cốc tại Trung Quốc được dự báo kéo dài đến năm 2027.
Giá một số hàng hóa, ghi nhận sáng 5/10: