Dầu biến động mạnh
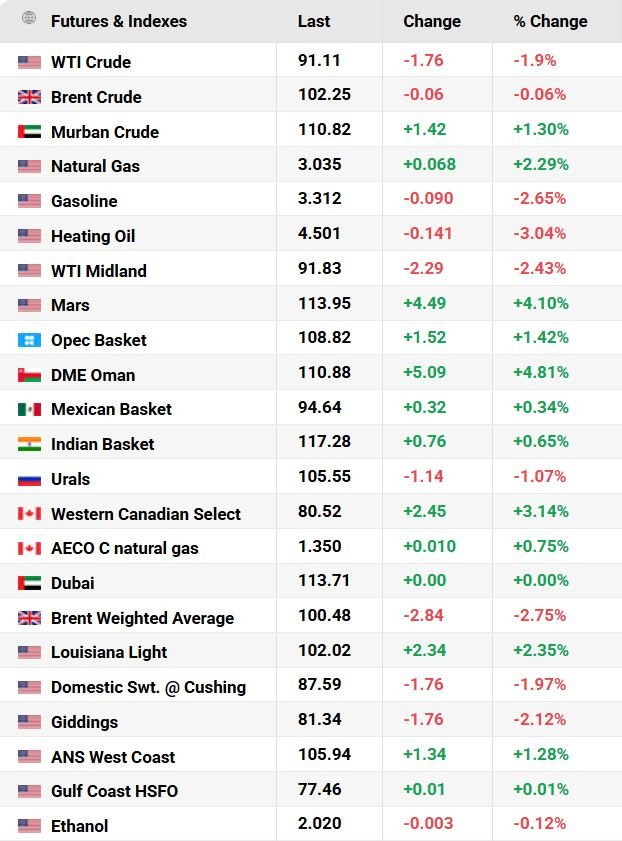
Thị trường dầu quốc tế trải qua một tuần đầy biến động với ba phiên tăng và hai phiên giảm. Trong phiên 28/9, giá dầu tăng nhẹ khi lo ngại nguồn cung bị gián đoạn sau các cuộc tấn công làm hư hại đường ống dẫn dầu Đông - Tây của Saudi Arabia. Saudi Arabia khi đó phải chuyển hướng xuất khẩu từ cảng Yanbu trên Biển Đỏ sang cảng Ras Tanura ở phía đông đất nước. Tuy nhiên, kỳ vọng các cuộc trao đổi ngoại giao có thể hỗ trợ khôi phục hoạt động vận tải qua eo biển Hormuz đã hạn chế đà tăng của giá dầu.
Sang phiên 29/9, giá dầu đảo chiều giảm khi xuất hiện những tín hiệu cho thấy hoạt động xuất khẩu dầu thô từ Trung Đông đang phục hồi. Saudi Arabia nối lại hoạt động bốc xếp tàu chở dầu tại cảng Yanbu sau khi khôi phục vận hành đường ống dẫn dầu Đông - Tây. Giá Brent giảm 2,56%, trong khi WTI giảm 3,5%.
Đến ngày 30/9, giá dầu lại tăng khoảng 1% do lo ngại nguồn cung tiếp tục bị hạn chế trong bối cảnh các cuộc đàm phán giữa Mỹ và Iran đình trệ, trong khi tồn kho nhiên liệu tại Mỹ giảm mạnh. Đà tăng tiếp tục được củng cố trong phiên 1/10, khi giá dầu tăng khoảng 4% sau thông tin Mỹ dự kiến điều thêm tàu sân bay và binh sĩ tới Trung Đông, còn Trung Quốc tạm dừng xuất khẩu các sản phẩm dầu mỏ. Những động thái này làm gia tăng lo ngại về khả năng thiếu hụt nguồn cung nhiên liệu trên thị trường toàn cầu.
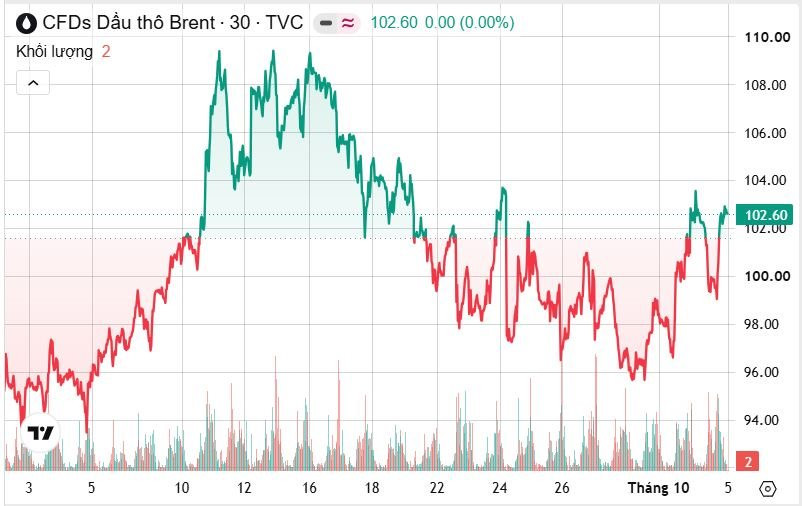
Tuy nhiên, giá dầu lại giảm trong phiên cuối tuần sau khi các nhà lãnh đạo châu Âu đồng ý với đề nghị của Tổng thống Mỹ Donald Trump về việc xả kho dự trữ dầu diesel nhằm hạ giá nhiên liệu. Tính chung cả tuần, Brent tăng 0,11%, trong khi WTI giảm 1,6%. Giá Brent đóng cửa tuần ở mức 102,6 USD/thùng, còn WTI kết tuần ở 91,11 USD/thùng.
Vàng giảm hơn 3%, USD và lợi suất trái phiếu tiếp tục gây sức ép
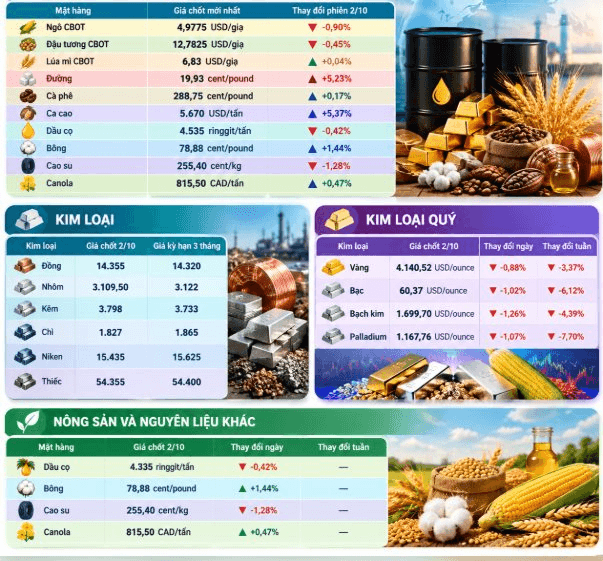
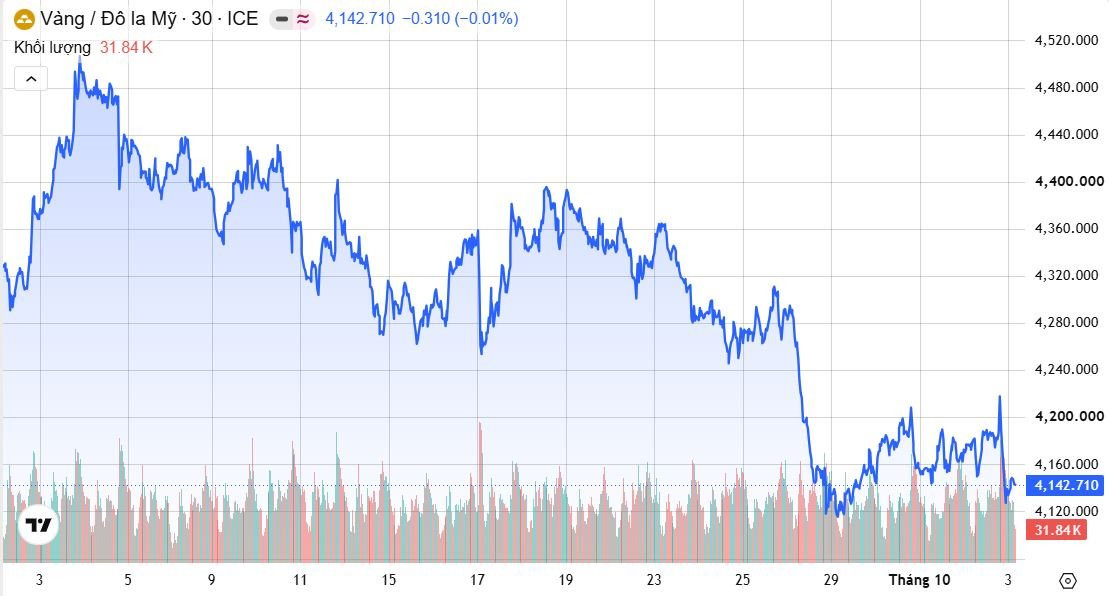
Thị trường vàng kết thúc tuần với áp lực bán mạnh. Giá vàng giao ngay chốt phiên cuối tuần ở khoảng 4.142,52 USD/ounce, giảm 0,88% trong ngày và giảm khoảng 3,37% trong cả tuần, đánh dấu tuần giảm thứ hai liên tiếp. Reuters ghi nhận giá vàng giao ngay ở 4.140,06 USD/ounce cuối phiên, trong khi vàng kỳ hạn Mỹ giảm 1%, xuống 4.162,30 USD/ounce.
Báo cáo việc làm tháng 9 của Mỹ cho thấy nền kinh tế chỉ tạo thêm 29.000 việc làm, thấp hơn nhiều so với mức 133.000 việc làm của tháng 8 sau điều chỉnh. Tỷ lệ thất nghiệp tăng lên 4,2%, trong khi tiền lương bình quân theo giờ chỉ tăng 0,1%. Những dữ liệu này làm giảm kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 10, nhưng lại chưa đủ để tạo động lực phục hồi cho vàng.
Áp lực bán gia tăng sau khi vàng không giữ được mốc 4.200 USD/ounce. Theo Simon-Peter Massabni, Giám đốc phát triển kinh doanh tại XS, thị trường vàng hiện vẫn giằng co giữa hai nhóm yếu tố: một bên là những dấu hiệu suy yếu của nền kinh tế, bên còn lại là lợi suất trái phiếu và lạm phát vẫn ở mức cao. Số liệu việc làm yếu tạo cơ sở để thị trường giảm kỳ vọng thắt chặt tiền tệ, nhưng vàng chưa có tín hiệu kỹ thuật đủ mạnh để xác nhận một xu hướng tăng mới.
Trong khi đó, một số dữ liệu tăng trưởng cho thấy kinh tế Mỹ chưa suy yếu rõ rệt. GDP Mỹ tăng 2,2%, cao hơn đáng kể so với dự báo, trong khi tăng trưởng quý I được điều chỉnh tăng lên 2,5%. Điều này khiến triển vọng chính sách tiền tệ vẫn chưa hoàn toàn nghiêng về hướng nới lỏng.
Lợi suất trái phiếu kỳ hạn dài của Mỹ đã lên mức cao nhất kể từ năm 2002, làm giảm sức hấp dẫn của vàng - tài sản không sinh lãi. Dù dữ liệu việc làm yếu ban đầu hỗ trợ giá vàng, tác động này nhanh chóng bị lấn át bởi USD và lợi suất trái phiếu tăng. Từ mức đóng cửa 5.405 USD/ounce ngày 29/1, giá vàng hiện thấp hơn khoảng 23,4%.
Bạc, bạch kim và palladium giảm mạnh hơn vàng
Không chỉ vàng, các kim loại quý khác cũng đồng loạt giảm trong tuần. Bạc chốt phiên 2/10 ở 60,37 USD/ounce, giảm 1,02% trong ngày và 6,12% trong tuần. Bạch kim xuống 1.699,70 USD/ounce, giảm 1,26% trong ngày và 4,39% trong tuần. Palladium giảm 1,07% trong ngày xuống 1.167,76 USD/ounce, đồng thời giảm tới 7,70% trong cả tuần.
Dữ liệu Kitco ngày 3/10 cho thấy bạc dao động quanh 60,27-60,52 USD/ounce, bạch kim ở 1.691-1.701 USD/ounce và palladium trong khoảng 1.152-1.192 USD/ounce. Như vậy, tính đến sáng 4/10, bức tranh kim loại quý nghiêng rõ về xu hướng giảm, với vàng quanh 4.140 USD/ounce, bạc 60,4 USD, bạch kim 1.700 USD và palladium 1.168 USD/ounce.
Đồng điều chỉnh nhưng rủi ro nguồn cung vẫn nâng đỡ giá
Kim loại công nghiệp cũng chịu áp lực trong tuần qua, dù đồng có sự phục hồi trong phiên cuối tuần. Theo giá chính thức của LME, đồng giao ngay chốt phiên 2/10 ở 14.355 USD/tấn, trong khi hợp đồng kỳ hạn 3 tháng ở 14.320 USD/tấn, giảm khoảng 2,23% so với cuối tuần trước.
Ở một mốc tham chiếu khác trong phiên, Reuters cho biết giá đồng kỳ hạn ba tháng tăng 0,9% lên 14.374,50 USD/tấn nhờ đồng USD suy yếu sau báo cáo việc làm Mỹ yếu hơn dự kiến và những lo ngại về nguồn cung. Tuy nhiên, tính cả tuần, giá đồng vẫn giảm khoảng 2%. Lượng tồn kho tại các kho do Sở Giao dịch Hàng hóa Tương lai Thượng Hải theo dõi đã giảm 79% trong bốn tháng qua, xuống còn 38.744 tấn, mức thấp nhất kể từ tháng 1/2024. Sàn SHFE đóng cửa nhân dịp Quốc khánh Trung Quốc và dự kiến mở cửa trở lại ngày 8/10.
Đồng vẫn tăng khoảng 16% trong sáu tháng qua, chủ yếu do lượng hàng tồn kho lớn được chuyển sang Mỹ để đón đầu khả năng áp thuế, qua đó tạo tình trạng thiếu hụt ở những khu vực khác. Về nguồn cung, sản lượng đồng của Chile, nước khai thác đồng lớn nhất thế giới, giảm 12,8% so với cùng kỳ trong tháng 8. Tại mỏ Escondida, mỏ đồng lớn nhất thế giới, các giám sát viên đã từ chối đề xuất hợp đồng tập thể, làm gia tăng nguy cơ đình công và rủi ro nguồn cung.
Ở phía cầu, PMI sản xuất chính thức của Trung Quốc tháng 9 tăng lên 50,1 từ 49,8 trong tháng 8, trở lại vùng mở rộng. Một khảo sát tư nhân thậm chí cho thấy PMI sản xuất tăng lên 52,1, cao nhất trong 5 tháng. Đây là tín hiệu tích cực đối với đồng và các kim loại công nghiệp, dù hoạt động mua bán vật chất tại Trung Quốc giảm trước kỳ nghỉ Quốc khánh kéo dài.
Các kim loại cơ bản khác cũng chịu sức ép. Giá nhôm chốt LME ở 3.109,50 USD/tấn, giá kỳ hạn ba tháng 3.122 USD/tấn; kẽm lần lượt ở 3.798 USD/tấn và 3.733 USD/tấn; chì ở 1.827 USD/tấn và 1.865 USD/tấn; niken ở 15.435 USD/tấn và 15.625 USD/tấn; thiếc ở 54.355 USD/tấn và 54.400 USD/tấn. Trong đó, thiếc tương đối vững hơn so với nhiều kim loại cơ bản khác.
Niken tiếp tục chịu ảnh hưởng lớn từ nguồn cung Indonesia. Quốc gia Đông Nam Á này chiếm hơn 60% sản lượng niken toàn cầu, nhưng các nỗ lực kiểm soát sản lượng nhằm hỗ trợ giá chưa tạo được cú hích bền vững. Thị trường vì vậy vẫn phải cân bằng giữa nguồn cung dồi dào từ Indonesia với nhu cầu của ngành thép không gỉ và pin xe điện.
Ngô và đậu tương chịu sức ép từ nguồn cung Mỹ
Thị trường nông sản có sự phân hóa rõ rệt. Tại CBOT, hợp đồng ngô được giao dịch nhiều nhất chốt phiên 2/10 ở 4,9775 USD/giạ, giảm 4,5 cent, tương đương khoảng 0,9%. Giá ngô tiếp tục ở gần mức thấp nhất sáu tuần sau khi USDA cho thấy tồn kho ngô của Mỹ lớn hơn dự kiến. Tồn kho ngô Mỹ ngày 1/9 cao hơn tới 35% so với cùng kỳ năm trước.
Đậu tương chốt phiên ở 12,7825 USD/giạ, giảm 5,75 cent, tương đương 0,45%. Áp lực đến từ triển vọng vụ mùa Mỹ lớn và những lo ngại về nhu cầu xuất khẩu. Thời tiết cải thiện tại khu vực Trung Tây cũng làm giảm lo ngại về năng suất.
Trái lại, lúa mì CBOT tăng nhẹ lên 6,83 USD/giạ, tăng 0,25 cent, tương đương khoảng 0,04%. Giá vẫn quanh vùng thấp nhất sáu tuần nhưng được hỗ trợ bởi nhu cầu nhập khẩu mới. Saudi Arabia ngày 1/10 công bố đấu thầu mua 535.000 tấn lúa mì giao trong tháng 11 và 12, trong khi những bất ổn đối với hoạt động vận chuyển qua Biển Đen tiếp tục tạo lực đỡ cho giá.
Đường lập đỉnh 18 tháng, cà phê và ca cao phục hồi
Đường thô là điểm sáng nổi bật nhất trong phiên cuối tuần. Giá đường ICE tăng 2,2% lên 19,36 cent/pound, sau khi có thời điểm đạt 19,37 cent/pound, mức cao nhất trong 18 tháng. Tính chung cả tuần, đường thô tăng khoảng 10%. Thị trường lo ngại sản lượng niên vụ 2026/27 tại Brazil, Ấn Độ và Thái Lan có thể giảm do thời tiết bất lợi và ảnh hưởng của El Niño.
Sản lượng đường Brazil trong nửa đầu tháng 9 giảm tới 41,6%, trong khi mưa tiếp tục gây khó khăn cho hoạt động thu hoạch. Đường trắng tăng 2,7% lên 521 USD/tấn. Commerzbank nhận định triển vọng vụ 2026/27 đã xấu đi đáng kể, trong đó El Niño đang trở thành một trong những yếu tố quan trọng nhất thúc đẩy giá đường. Tài liệu cũng ghi nhận một mốc giá tham chiếu khác cho đường ở 19,93 cent/pound, tăng 5,23% trong phiên 2/10.
Cà phê cũng phục hồi trong phiên cuối tuần. Arabica tăng 2,6% lên 2,9560 USD/pound, hướng tới mức tăng khoảng 6% trong cả tuần, trong khi Robusta tăng 2,6% lên 3.357 USD/tấn. Rabobank cho rằng giá cà phê có thể tiếp tục giảm khi lượng cà phê mới dự kiến được đưa lên các sàn giao dịch trong tháng 11 và 12. Như vậy, thị trường cà phê đang chịu tác động trái chiều giữa lo ngại chất lượng vụ mùa Brazil do mưa liên quan tới El Niño và kỳ vọng nguồn cung mới tăng lên.
Ca cao New York tăng 2% lên 5.489 USD/tấn trong phiên 2/10, sau khi có thời điểm rơi xuống 5.051 USD/tấn, mức thấp nhất hai tháng. Dù phục hồi trong phiên cuối tuần, ca cao vẫn chịu áp lực từ tình trạng dư cung sau khi thị trường toàn cầu ghi nhận thặng dư lớn trong niên vụ 2025/26. Tuy nhiên, triển vọng vụ mùa mới có thể bị ảnh hưởng bởi thời tiết bất lợi liên quan đến El Niño.
Các mức giá nông sản đáng chú ý khác trong dữ liệu cập nhật đến ngày 4/10 gồm dầu cọ 4.535 ringgit/tấn, giảm 0,42%; bông 78,88 cent/pound, tăng 1,44%; cao su 255,40 cent/kg, giảm 1,28%; và canola 815,50 CAD/tấn, tăng 0,47%.
Giá lương thực toàn cầu lên cao nhất gần bốn năm
FAO cho biết chỉ số giá lương thực thế giới tháng 9 đạt 136 điểm, tăng từ 134 điểm trong tháng 8 và là mức cao nhất kể từ tháng 11/2022. Chỉ số đường tăng 6,1%, chỉ số ngũ cốc tăng 5,1%, còn dầu thực vật tăng 0,9%. FAO giữ dự báo sản lượng ngũ cốc toàn cầu năm 2026 ở 2,979 tỷ tấn, mức cao thứ hai trong lịch sử, nhưng hạ dự báo thương mại ngũ cốc niên vụ 2026/27 do xuất khẩu lúa mì và ngô bị ảnh hưởng bởi tình trạng vận chuyển tại Biển Đen.
Bangladesh chuyển sang than, đặt dấu hỏi đối với triển vọng LNG
Một diễn biến đáng chú ý khác đối với thị trường năng lượng là Bangladesh đang có xu hướng chuyển từ khí đốt sang than trong sản xuất điện. Dữ liệu của Ember cho thấy sản lượng điện từ than đã vượt sản lượng điện từ khí đốt lần đầu tiên vào mùa hè năm nay. Trong tháng 7, điện than đạt 3,92 TWh, so với 3,66 TWh từ các nhà máy điện khí đốt.
Sự thay đổi này đáng chú ý bởi trước đây khí đốt từng chiếm hơn 90% nguồn cung điện của Bangladesh. Quốc gia Nam Á này từng được xem là một trong những thị trường tăng trưởng đầy tiềm năng của LNG, nhờ nhu cầu điện tăng, nguồn khí đốt trong nước suy giảm và đầu tư mạnh vào hạ tầng nhập khẩu LNG.
Tuy nhiên, việc than vượt khí trong cơ cấu phát điện đang trở thành tín hiệu cảnh báo đối với các nhà xuất khẩu LNG. Câu chuyện tăng trưởng nhu cầu LNG toàn cầu phụ thuộc đáng kể vào một nhóm các nền kinh tế mới nổi ở châu Á, trong đó có Bangladesh, Pakistan, Việt Nam và Philippines. Các nước này từng được kỳ vọng sẽ hấp thụ một phần đáng kể công suất LNG mới đang được xây dựng tại Mỹ, Qatar và các khu vực khác.
Triển vọng của LNG càng trở nên phức tạp khi nhu cầu khí đốt tại châu Âu được dự báo ổn định hoặc giảm dần cùng quá trình phát triển năng lượng tái tạo. Nhật Bản và Hàn Quốc vẫn là các nhà nhập khẩu LNG lớn, nhưng công suất điện hạt nhân mới được xây dựng tại hai nước này đang vượt công suất điện khí, qua đó có thể hạn chế tăng trưởng nhu cầu khí đốt. Trong khi đó, Trung Quốc tiếp tục ưu tiên phát triển nguồn cung năng lượng sạch trong nước và hạn chế phụ thuộc vào nhiên liệu hóa thạch nhập khẩu.
Giá một số hàng hóa, ghi nhận sáng 4/10: