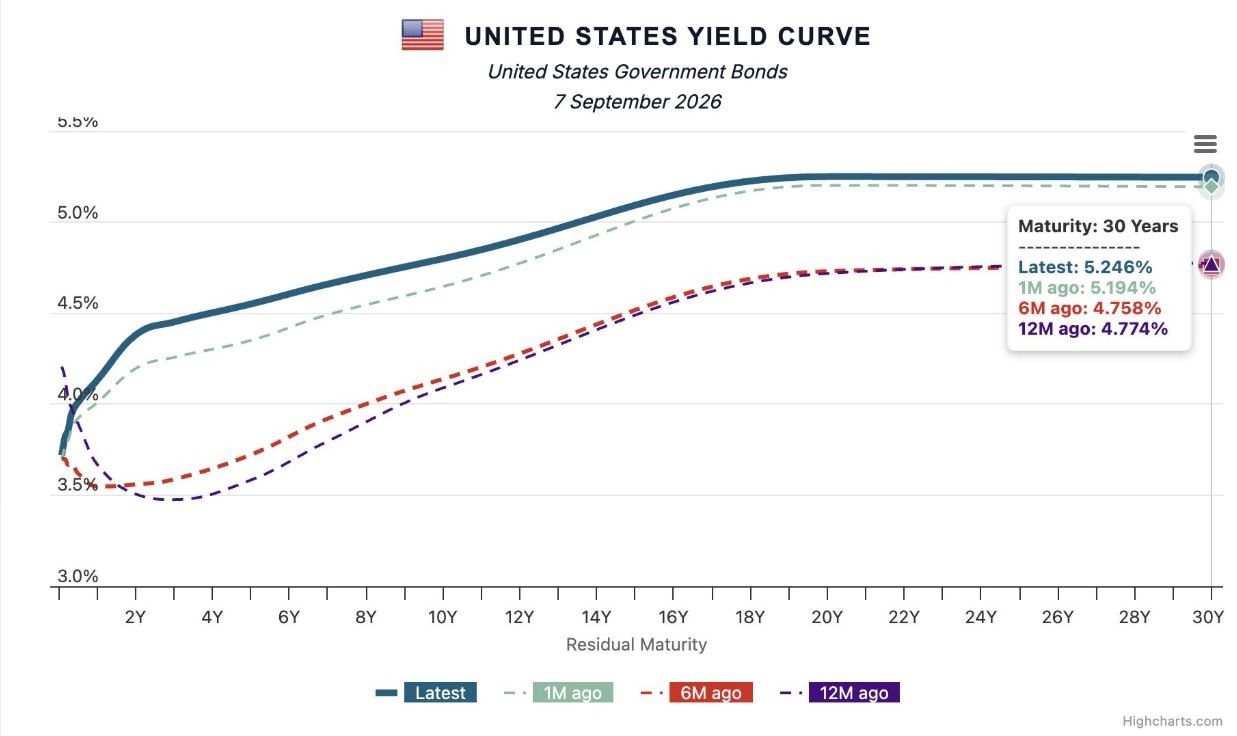
Trong phiên 5/10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có thời điểm quanh 5,3%, trong khi kỳ hạn 30 năm lên khoảng 5,68%. Lợi suất 10 năm từng chạm 5,34% vào đầu tháng 10, mức cao nhất kể từ năm 2002. Từ đầu quý III đến cuối tháng 9, lợi suất 10 năm đã tăng khoảng 87 điểm cơ bản, đánh dấu mức tăng theo quý mạnh nhất kể từ năm 1994.
Đây không còn đơn thuần là câu chuyện về kỳ vọng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed). Thị trường đang phải hấp thụ lượng trái phiếu khổng lồ trong bối cảnh chính phủ Mỹ tiếp tục thâm hụt ngân sách, lạm phát vẫn cao hơn mục tiêu 2% và nền kinh tế chưa suy yếu đủ mạnh để tạo áp lực buộc lãi suất giảm nhanh.
Gánh nặng lãi vay ngày càng lớn
Theo Reuters, chính phủ Mỹ hiện phải chi khoảng 1.000 tỷ USD mỗi năm để trả lãi cho khoản nợ vượt 40.000 tỷ USD. CBO cũng dự báo chi phí lãi ròng của chính phủ liên bang sẽ vượt 1.000 tỷ USD trong năm tài khóa 2026, tương đương khoảng 3,3% GDP, và có thể tăng lên 2.100 tỷ USD vào năm 2036 nếu các chính sách hiện tại không thay đổi.
Lợi suất càng cao, vấn đề càng trở nên nghiêm trọng bởi Mỹ phải liên tục tái cấp vốn cho lượng lớn trái phiếu đáo hạn. Những trái phiếu mới phát hành sẽ phải trả mức lãi cao hơn, khiến chi phí phục vụ nợ tăng dần.
Điều đáng chú ý là thị trường trái phiếu đang chịu tác động từ nhiều yếu tố cùng lúc. Giá dầu cao làm gia tăng lo ngại lạm phát, trong khi hoạt động kinh tế Mỹ vẫn tương đối mạnh. Đầu tư vào AI và cơ sở hạ tầng trung tâm dữ liệu tiếp tục hỗ trợ tăng trưởng và nhu cầu vốn, khiến nhà đầu tư không còn kỳ vọng lãi suất dài hạn sẽ nhanh chóng quay về mức thấp như trước đây.
Washington đã bắt đầu sử dụng những biện pháp "nhẹ"
Một điểm quan trọng trong diễn biến hiện nay là Bộ Tài chính Mỹ không hoàn toàn đứng ngoài thị trường.
Bộ Tài chính đã tăng sử dụng trái phiếu ngắn hạn, đồng thời triển khai các chương trình mua lại một phần trái phiếu cũ. Việc mua lại giúp cải thiện thanh khoản ở những mã trái phiếu kém thanh khoản và làm thay đổi cơ cấu kỳ hạn của khoản nợ mà thị trường phải hấp thụ.
Theo Reuters, đây là những công cụ mà Washington đang sử dụng trước khi phải cân nhắc các biện pháp can thiệp mạnh hơn. Một số phân tích trên thị trường thậm chí đã gọi chiến lược này là phiên bản hạn chế của "Operation Twist", bởi Bộ Tài chính mua lại trái phiếu dài hạn trong khi tiếp tục dựa nhiều hơn vào nguồn vay ngắn hạn.
Tuy nhiên, quy mô hiện nay vẫn chưa đủ để đảo ngược xu hướng lợi suất dài hạn. Một đợt mua lại trái phiếu của Bộ Tài chính không giống với việc Fed bơm tiền mua trái phiếu trên quy mô lớn. Nó chủ yếu thay đổi cơ cấu nợ và cải thiện thanh khoản, chứ không trực tiếp tạo ra một lực mua đủ lớn để kéo lợi suất dài hạn xuống.
Bước tiếp theo có thể là "Operation Twist"
Nếu lợi suất dài hạn tiếp tục tăng, một trong những lựa chọn được nhắc đến là khôi phục đầy đủ "Operation Twist". Operation Twist là cách điều chỉnh cơ cấu vay nợ nhằm kéo lợi suất trái phiếu dài hạn xuống. Theo đó, Chính phủ giảm phụ thuộc vào việc phát hành nợ ngắn hạn, trong khi Fed có thể mua trái phiếu dài hạn. Khi nhu cầu đối với trái phiếu dài hạn tăng, giá trái phiếu tăng và lợi suất giảm, qua đó giúp Chính phủ giảm chi phí vay dài hạn.
Chiến dịch này từng được Mỹ sử dụng vào năm 1961. Ý tưởng cơ bản là bán hoặc giảm phát hành nợ ngắn hạn, đồng thời mua trái phiếu dài hạn nhằm tạo áp lực giảm lợi suất. Nói đơn giản, Washington có thể tìm cách chuyển từ vay ngắn hạn sang vay dài hạn và, nếu Fed tham gia mua trái phiếu dài hạn, tạo thêm lực cầu để đẩy giá trái phiếu lên và kéo lợi suất xuống.
Về lý thuyết, cách này cho phép Washington giảm chi phí vay dài hạn mà không nhất thiết phải hạ lãi suất chính sách ngắn hạn.
Nhưng vấn đề nằm ở quy mô. Nếu chỉ Bộ Tài chính thực hiện, khả năng tác động đến lợi suất dài hạn có giới hạn. Muốn tạo ra một lực mua đủ lớn, Fed có thể phải tham gia.
Đây chính là điểm nhạy cảm nhất.
Chủ tịch Fed Kevin Warsh từng chỉ trích việc ngân hàng trung ương nắm giữ lượng lớn trái phiếu kho bạc, cho rằng việc mua trái phiếu quy mô lớn có thể làm mờ ranh giới giữa chính sách tiền tệ và việc quản lý nợ của chính phủ. Những tranh luận tương tự từng xuất hiện trong lịch sử quan hệ giữa Bộ Tài chính và Fed.
Kịch bản mạnh hơn: Fed mua trái phiếu dài hạn
Nếu lợi suất tiếp tục tăng mạnh, Washington có thể muốn Fed mua trái phiếu dài hạn với quy mô lớn hơn.
Về cơ chế, đây sẽ gần với nới lỏng định lượng hơn là một chương trình quản lý nợ thông thường. Khi Fed trở thành người mua lớn trên thị trường, nhu cầu đối với trái phiếu dài hạn tăng lên, giá trái phiếu có thể tăng và lợi suất giảm.
Nhưng cái giá phải trả là rất lớn.
Nếu thị trường cho rằng Fed đang mua trái phiếu chủ yếu để giúp chính phủ giảm chi phí vay thay vì thực hiện mục tiêu ổn định giá cả và việc làm, niềm tin vào tính độc lập của ngân hàng trung ương có thể bị ảnh hưởng.
Quan trọng hơn, nếu nền kinh tế vẫn tăng trưởng mạnh và lạm phát chưa được kiểm soát hoàn toàn, việc mua trái phiếu quy mô lớn có thể khiến điều kiện tài chính nới lỏng quá mức. Khi đó, chính sách được thiết kế để giảm lợi suất có thể vô tình tạo thêm áp lực lạm phát.
"Vũ khí cuối": kiểm soát đường cong lợi suất
Nếu Operation Twist và mua trái phiếu không đủ hiệu quả, một biện pháp mạnh hơn là kiểm soát đường cong lợi suất.
Theo cơ chế này, Fed đặt ra một mức trần cụ thể cho lợi suất trái phiếu dài hạn và cam kết mua lượng trái phiếu cần thiết để giữ lợi suất dưới mức đó.
Mỹ từng áp dụng chính sách tương tự trong thời kỳ Thế chiến II. Từ năm 1942, Fed và Bộ Tài chính duy trì trần 2,5% đối với lợi suất trái phiếu Chính phủ dài hạn để tạo điều kiện cho chính phủ huy động nguồn vốn khổng lồ phục vụ chiến tranh. Chính sách này kéo dài cho đến khi Thỏa thuận Kho bạc-Fed năm 1951 khôi phục mức độ độc lập lớn hơn cho chính sách tiền tệ. Cục Dự trữ Liên bang
Nhật Bản cũng từng sử dụng chính sách kiểm soát đường cong lợi suất trong giai đoạn 2016-2024.
Ưu điểm của biện pháp này rất rõ: Washington có thể giữ chi phí vay dài hạn ở mức thấp ngay cả khi thị trường muốn đẩy lợi suất lên cao hơn.
Nhưng rủi ro cũng rất rõ.
Nếu nhà đầu tư nghi ngờ rằng Fed sẽ phải mua trái phiếu không giới hạn để bảo vệ mức trần, họ có thể yêu cầu phần bù rủi ro cao hơn hoặc chuyển vốn sang các tài sản khác. Khi đó, chính sách kiểm soát lợi suất có thể làm suy yếu đồng USD và tạo thêm áp lực lạm phát.
Kinh nghiệm lịch sử của Mỹ cho thấy việc giữ lãi suất thấp trong thời gian dài để hỗ trợ tài chính chính phủ cuối cùng có thể tạo ra xung đột giữa mục tiêu tài trợ nợ và mục tiêu kiểm soát lạm phát. Cục Dự trữ Liên bang
Vì sao Fed khó "cứu" Bộ Tài chính?
Đây là điểm khiến bài toán hiện tại khác với một đợt biến động trái phiếu thông thường.
Nếu lợi suất tăng vì nền kinh tế suy yếu nhưng thị trường trái phiếu gặp vấn đề thanh khoản, Fed có nhiều lý do để can thiệp.
Nhưng nếu lợi suất tăng vì nhà đầu tư yêu cầu mức sinh lời cao hơn để bù đắp cho lạm phát, thâm hụt ngân sách và lượng nợ ngày càng lớn, việc Fed mua trái phiếu để kéo lợi suất xuống có thể đi ngược chính sách chống lạm phát.
Nói cách khác, Fed có thể hạ lợi suất bằng cách mua trái phiếu, nhưng không thể bằng cách đó giải quyết nguyên nhân khiến nhà đầu tư đòi lợi suất cao hơn.
Reuters dẫn lời nhà kinh tế trưởng Torsten Slok của Apollo Global Management cho rằng nếu không có bảng cân đối kế toán của Fed, Bộ Tài chính có nguồn lực hạn chế để kéo lợi suất xuống. Trong khi đó, các nhà phân tích khác cảnh báo việc phối hợp quá chặt giữa hai cơ quan có thể làm dấy lên lo ngại về "áp chế tài chính", khi chính sách tiền tệ bị kéo vào mục tiêu giảm chi phí tài trợ cho chính phủ. Reuters
Mỹ từng giảm nợ theo hai con đường rất khác nhau
Lịch sử Mỹ cho thấy giảm tỷ lệ nợ trên GDP không nhất thiết phải đi cùng lợi suất trái phiếu giảm.
Sau Thế chiến II, nợ liên bang Mỹ tương đương khoảng 106% GDP năm 1946 và giảm xuống khoảng 23% vào năm 1974. Nhưng trong cùng thời kỳ, lợi suất trái phiếu kỳ hạn 10 năm tăng từ khoảng 2,2% lên 7,5%.
Một yếu tố quan trọng là lạm phát tương đối cao và chính sách giữ chi phí vay thấp trong một phần giai đoạn hậu chiến. GDP danh nghĩa tăng nhanh hơn chi phí thực tế của khoản nợ, qua đó giúp làm giảm tỷ lệ nợ/GDP.
Trái lại, trong thập niên 1990, tỷ lệ nợ/GDP giảm từ khoảng 48% xuống 32%, nhưng lần này nhờ kỷ luật tài khóa, kiểm soát chi tiêu và nguồn thu ngân sách cải thiện. Đây là hai mô hình rất khác nhau để giảm gánh nặng nợ. Reuters
Bài toán khó nhất vẫn nằm ở Quốc hội
Điều này dẫn đến lựa chọn cuối cùng và cũng khó thực hiện nhất: điều chỉnh tài khóa.
Nếu muốn giải quyết tận gốc áp lực lợi suất, Mỹ cần làm giảm nhu cầu vay mới thông qua giảm thâm hụt. Điều đó đồng nghĩa với giảm chi tiêu, tăng nguồn thu hoặc kết hợp cả hai.
Nhưng phần lớn chi tiêu liên bang hiện nằm ở các chương trình bắt buộc. CBO dự báo chi tiêu bắt buộc năm 2026 tăng 9%, trong đó Social Security và Medicare chiếm phần đáng kể của mức tăng. Trong khi đó, chi phí lãi vay tiếp tục tăng nhanh. Cbo
Đây là lý do các chuyên gia cho rằng Fed không thể một mình giải quyết bài toán nợ công. Ngân hàng trung ương có thể tác động đến lãi suất, thanh khoản và điều kiện tài chính, nhưng không thể thay thế chính sách ngân sách.
Veronique de Rugy, nghiên cứu viên cao cấp tại Trung tâm Mercatus thuộc Đại học George Mason, cho rằng Quốc hội cuối cùng vẫn phải thực hiện điều chỉnh tài khóa, tức kiểm soát chi tiêu và cải thiện cân đối ngân sách.
Hai con đường đang mở ra
Vì vậy, nếu lợi suất trái phiếu Mỹ tiếp tục tăng, Washington về cơ bản đứng trước hai hướng.
Một hướng là tiếp tục can thiệp ngày càng mạnh vào thị trường trái phiếu: tăng vay ngắn hạn, mở rộng mua lại trái phiếu, khôi phục đầy đủ Operation Twist, sau đó có thể tính đến việc Fed mua trái phiếu dài hạn hoặc áp trần lợi suất.
Hướng còn lại khó khăn hơn về chính trị nhưng trực tiếp hơn về tài chính: giảm thâm hụt ngân sách để giảm lượng trái phiếu mà thị trường phải hấp thụ.
Vấn đề là hai con đường này tạo ra những kết quả rất khác nhau đối với nhà đầu tư trái phiếu. Nếu Mỹ chọn kỷ luật tài khóa và lợi suất giảm, giá trái phiếu có thể được hưởng lợi. Nếu Washington cố giữ lợi suất thấp trong khi thâm hụt vẫn lớn và lạm phát cao, lợi suất danh nghĩa có thể được kìm lại trong ngắn hạn nhưng rủi ro lạm phát và mất giá trị thực của trái phiếu sẽ tăng.
Jeffrey Gundlach, CEO DoubleLine Capital, nhận định diễn biến hiện nay cho thấy chính phủ Mỹ rõ ràng đang ngày càng không thoải mái với mặt bằng lãi suất hiện tại. Nhưng câu hỏi lớn hơn là liệu Washington sẽ xử lý nguyên nhân của vấn đề hay tiếp tục tìm cách giảm bớt biểu hiện của nó.
Trong ngắn hạn, các biện pháp quản lý kỳ hạn nợ và mua lại trái phiếu có thể giúp thị trường vận hành trơn tru hơn. Nhưng nếu lợi suất tiếp tục tăng vì nhà đầu tư yêu cầu phần bù lớn hơn cho lạm phát và rủi ro tài khóa, các công cụ kỹ thuật của Bộ Tài chính sẽ ngày càng khó phát huy tác dụng.
Khi đó, Washington sẽ phải lựa chọn giữa một chính sách tài khóa chặt chẽ hơn và việc chấp nhận vai trò lớn hơn của Fed trong thị trường trái phiếu. Lịch sử cho thấy cả hai lựa chọn đều có cái giá riêng, và không có công cụ tiền tệ nào có thể thay thế việc xử lý thâm hụt ngân sách kéo dài.