Dầu thô giảm sâu
Thị trường dầu mỏ trải qua một trong những phiên giảm mạnh nhất trong nhiều năm, khi kết quả bầu cử giữa nhiệm kỳ tại Mỹ làm thay đổi nhận định của giới đầu tư về diễn biến cuộc chiến với Iran. Việc đảng Dân chủ giành quyền kiểm soát Quốc hội được cho là sẽ hạn chế dư địa hành động quân sự của Tổng thống Donald Trump, đồng thời tạo thêm động lực để Washington tìm kiếm giải pháp đàm phán.
Trong phiên giao dịch ngày 4/11, giá dầu Brent giảm 8,98 USD, tương đương 8,7%, xuống còn 94,62 USD/thùng. Dầu WTI giảm 7,97 USD, tương đương 8,3%, xuống 88,12 USD/thùng. Đây là mức đóng cửa thấp nhất của cả hai loại dầu chuẩn kể từ ngày 31/8.
Sang phiên giao dịch châu Á ngày 5/11, đà giảm tiếp diễn. Giá dầu Brent kỳ hạn giảm thêm 97 cent, tương đương 1,03%, xuống 93,65 USD/thùng, trong khi dầu WTI giảm 1,14 USD, tương đương 1,29%, xuống 86,98 USD/thùng. Có thời điểm, giá dầu xuống 93,50 USD/thùng, sau khi Brent đã giảm gần 9% trong phiên trước đó.
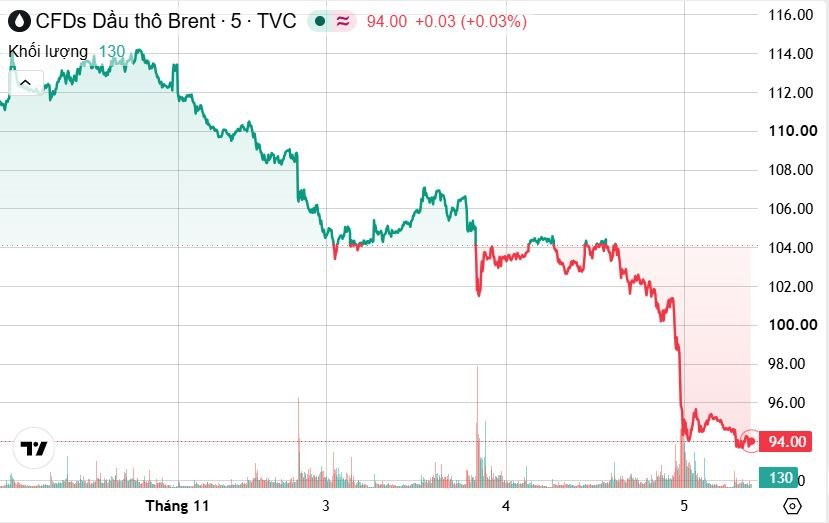
Tính từ đầu tuần, giá dầu Brent đã mất khoảng 20%. Nếu xu hướng này kéo dài đến hết phiên thứ Sáu, đây sẽ là tuần giảm mạnh nhất kể từ tháng 4/2020, thời điểm giá dầu thô Mỹ từng rơi xuống mức âm trong thời gian ngắn.
Giới đầu tư đang đặt cược rằng chính quyền Tổng thống Donald Trump sẽ thận trọng hơn trong các quyết định quân sự sau thất bại của đảng Cộng hòa. Ông Trump thừa nhận cuộc chiến với Iran góp phần khiến đảng Cộng hòa thất bại trong cuộc bầu cử, trong khi Phó Tổng thống JD Vance cũng công khai cho rằng chiến tranh là nguyên nhân dẫn đến kết quả bất lợi.
Khả năng đạt được một thỏa thuận chấm dứt xung đột có thể giúp khôi phục dòng chảy dầu từ Trung Đông, qua đó giảm bớt rủi ro thiếu hụt nguồn cung từng đẩy giá năng lượng tăng cao trong những tháng trước. Theo JPMorgan, thị trường dầu mỏ đã quay trở lại trạng thái dư cung, với mức dư thừa ước tính 1,1 triệu thùng/ngày trong tháng 9 và tăng lên 1,4 triệu thùng/ngày trong tháng 10, gần bằng mức trung bình 1,3 triệu thùng/ngày của năm ngoái.
Lượng dầu vận chuyển qua eo biển Hormuz cũng đã phục hồi gần mức trước chiến tranh, dù chi phí vận chuyển vẫn cao hơn. Theo dữ liệu của Vortexa, xuất khẩu dầu thô, khí ngưng tụ và các sản phẩm tinh chế từ vùng Vịnh, không bao gồm khí dầu mỏ hóa lỏng, đạt trung bình 17,1 triệu thùng/ngày trong tháng 10, giảm so với mức 18,9 triệu thùng/ngày của tháng 9 nhưng đã tương đương khoảng 3/4 mức trước chiến tranh.
Các Tiểu vương quốc Ả Rập Thống nhất (UAE) cũng đang xem xét xây dựng đường ống dẫn dầu thứ ba nhằm đưa dầu thô ra ngoài eo biển Hormuz, giảm sự phụ thuộc vào tuyến vận tải chiến lược này.
Tuy nhiên, triển vọng giá dầu giảm sâu và kéo dài vẫn chưa chắc chắn. Các nhà phân tích cảnh báo căng thẳng với Iran chưa được giải quyết, trong khi những tuyên bố cứng rắn từ Tehran và hoạt động của lực lượng Houthi tại Yemen tiếp tục duy trì rủi ro địa chính trị. Qatar cũng đang tăng cường nỗ lực hòa giải nhằm ngăn chặn một vòng leo thang quân sự mới.
Một yếu tố đáng chú ý khác là lượng dự trữ dầu thương mại tại các quốc gia tiêu thụ lớn đang ở mức thấp nhất trong 15 năm. Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), tồn kho dầu thô của Mỹ giảm 865.000 thùng, xuống còn 409,8 triệu thùng trong tuần kết thúc ngày 30/10, trái ngược với dự báo tăng 877.000 thùng của các nhà phân tích. Tồn kho xăng và nhiên liệu chưng cất cũng giảm, phản ánh nhu cầu tiêu thụ tương đối mạnh.
Như vậy, thị trường dầu mỏ đang chuyển từ trạng thái lo ngại thiếu hụt nguồn cung sang kỳ vọng dư cung khi hoạt động vận chuyển từ Trung Đông được khôi phục. Dù vậy, mức giảm gần 20% của Brent trong tuần cho thấy thị trường đang phản ứng khá mạnh với kỳ vọng chính trị, trong khi những rủi ro thực tế đối với nguồn cung vẫn chưa hoàn toàn biến mất.
Vàng vượt 4.000 USD/ounce, kim loại quý đồng loạt phục hồi
Thị trường kim loại quý ghi nhận đà tăng đáng kể nhờ đồng USD suy yếu và lợi suất trái phiếu Chính phủ Mỹ đi xuống sau kết quả bầu cử giữa nhiệm kỳ.
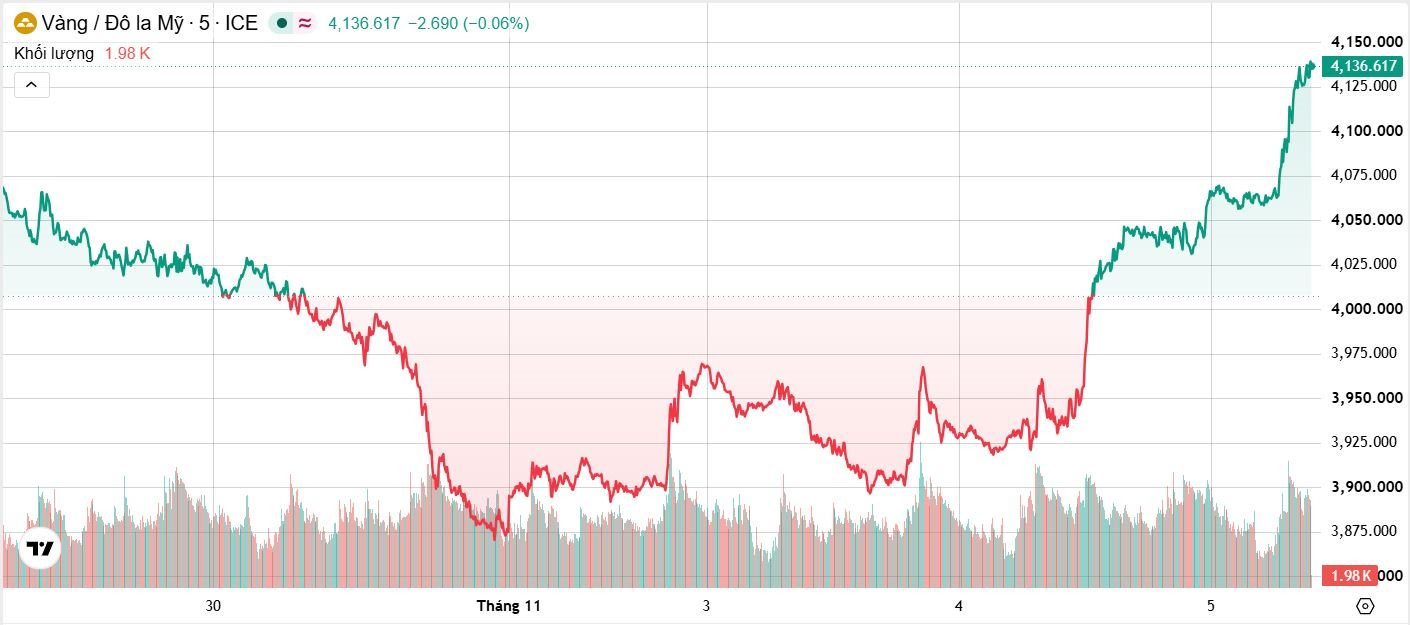
Trong phiên giao dịch châu Á ngày 5/11, giá vàng giao ngay tăng 0,6%, lên 4.082,76 USD/ounce. Hợp đồng vàng kỳ hạn tháng 12 của Mỹ tăng 0,5%, lên 4.092,90 USD/ounce, đưa kim loại quý này trở lại trên ngưỡng tâm lý quan trọng 4.000 USD/ounce.
Đà phục hồi nối tiếp phiên tăng mạnh ngày 4/11, khi vàng giao ngay tăng khoảng 3,4%, lên 4.059,95 USD/ounce. Đây là mức tăng trong ngày mạnh nhất kể từ giữa tháng 8/2026.
Các kim loại quý khác cũng tăng mạnh trong phiên 4/11. Giá bạc giao ngay tăng 4,9%, lên 52,23 USD/ounce; bạch kim tăng 5,6%, lên 1.496,40 USD/ounce; palladium tăng 7,5%, lên 1.004 USD/ounce.
Đồng USD giảm xuống mức thấp nhất trong hơn một tháng sau khi đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội Mỹ. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm cũng giảm gần 5 điểm cơ bản, xuống 4,902% theo dữ liệu thị trường kim loại, qua đó cải thiện sức hấp dẫn của vàng.
Tuy nhiên, triển vọng lãi suất vẫn là yếu tố có thể hạn chế đà tăng. Theo dữ liệu thị trường được Reuters dẫn lại, xác suất Fed tăng lãi suất trong tháng 12 được định giá khoảng 81,2-83%. Nhà đầu tư hiện hướng sự chú ý đến báo cáo việc làm phi nông nghiệp của Mỹ dự kiến công bố ngày 6/11 để đánh giá triển vọng chính sách tiền tệ.
Nhìn chung, vàng đang có cơ hội củng cố đà phục hồi khi đồng USD suy yếu và lợi suất trái phiếu giảm. Dù vậy, sau đợt bán tháo mạnh vào cuối tháng 10, thị trường vẫn cần thêm tín hiệu để xác nhận xu hướng tăng đã thực sự quay trở lại.
Kim loại công nghiệp chịu sức ép từ triển vọng nhu cầu
Theo giá đóng cửa ngày 4/11 trên Sở Giao dịch Kim loại London (LME), đồng kỳ hạn 3 tháng đứng ở mức 14.011 USD/tấn. Giá nhôm đạt 3.047 USD/tấn, kẽm 3.807 USD/tấn, niken 15.779 USD/tấn, chì 1.881,50 USD/tấn và thiếc 46.995 USD/tấn.
Trước đó, trong phiên 3/11, giá đồng kỳ hạn 3 tháng trên LME giảm 2,1%, xuống 14.034 USD/tấn, sau khi có thời điểm chạm 13.883 USD/tấn, mức thấp nhất trong gần hai tháng rưỡi.
Áp lực đối với kim loại đồng xuất phát từ những lo ngại về triển vọng đầu tư vào lĩnh vực công nghệ và bán dẫn, cùng với lượng đồng chuyển vào các kho được LME đăng ký tại Mỹ tăng 17.325 tấn. Tổng tồn kho đồng trên LME tăng lên 309.650 tấn, mức cao nhất trong 4 tháng.
Tuy nhiên, nhu cầu đồng vật chất tại Trung Quốc vẫn có những tín hiệu tích cực. Phí chênh lệch giá đồng nhập khẩu Yangshan duy trì gần 200 USD/tấn, mức cao nhất trong hơn một thập kỷ, phản ánh tình trạng nguồn cung đồng nhập khẩu tương đối khan hiếm.
Đậu tương xuống thấp nhất 11 tuần, ngũ cốc chịu sức ép nguồn cung Mỹ
Nhóm ngũ cốc có dấu hiệu phục hồi nhẹ theo dữ liệu giá cập nhật mới nhất, nhưng vẫn chịu sức ép từ nguồn cung lớn tại Mỹ, tiến độ thu hoạch nhanh và triển vọng xuất khẩu chưa thực sự tích cực.
Đáng chú ý, giá đậu tương kỳ hạn tại Chicago đã giảm xuống mức thấp nhất trong 11 tuần trong phiên giao dịch ngày 4/11. Hợp đồng được giao dịch nhiều nhất trên sàn CBOT giảm 0,66%, xuống 12,06 USD/bushel vào lúc 09h19 GMT.
Áp lực chủ yếu đến từ vụ thu hoạch lớn tại Mỹ đang đi đến giai đoạn cuối. Theo Bộ Nông nghiệp Mỹ (USDA), tính đến đầu tháng 11, khoảng 88% diện tích đậu tương đã được thu hoạch, cao hơn mức trung bình 5 năm là 84%. Trước đó, USDA dự báo sản lượng đậu tương của Mỹ trong niên vụ này có thể đạt mức kỷ lục.
Trong khi nguồn cung Mỹ tăng, đậu tương Brazil đang có lợi thế cạnh tranh nhờ đồng real suy yếu và chi phí vận chuyển. Theo Johnny Xiang, nhà sáng lập AgRadar Consulting, sự mất giá gần đây của đồng real Brazil cùng với cước vận chuyển cao tại Mỹ đã củng cố khả năng cạnh tranh của đậu tương Brazil trên thị trường quốc tế. Nhu cầu mua chậm lại từ Trung Quốc cũng tạo thêm sức ép đối với giá đậu tương Mỹ.
Dù vậy, USDA đã xác nhận một số giao dịch xuất khẩu mới, trong đó có 136.000 tấn đậu tương Mỹ bán cho Trung Quốc để giao trong niên vụ 2026/27. Ngoài ra, 134.000 tấn đậu tương cũng được bán cho các khách hàng chưa xác định điểm đến.
Đối với ngô, giá giao dịch trên thị trường Mỹ vẫn chịu áp lực từ nguồn cung lớn và tiến độ thu hoạch nhanh. Tính đến ngày 1/11, khoảng 74% diện tích ngô tại Mỹ đã được thu hoạch. USDA dự báo sản lượng ngô năm nay có thể đạt mức cao thứ hai trong lịch sử.
Hợp đồng ngô giao tháng 12 trên CBOT có thời điểm giảm xuống 4,42 USD/bushel, mức thấp nhất kể từ ngày 2/7. Hoạt động xuất khẩu chậm hơn kỳ vọng và cạnh tranh từ Brazil tiếp tục hạn chế khả năng phục hồi của giá. Mặc dù USDA ghi nhận các giao dịch bán 315.000 tấn ngô cho Mexico và 136.000 tấn cho Hàn Quốc trong niên vụ 2026-2027, nhu cầu tổng thể vẫn chưa thực sự khả quan.
Đối với lúa mì, thị trường tiếp tục theo dõi kế hoạch đàm phán hòa bình ba bên giữa Nga, Ukraine và Mỹ tại Abu Dhabi trong hai ngày 10-11/11. Trong phiên 4/11, hợp đồng lúa mì được giao dịch nhiều nhất trên CBOT giảm 0,62%, xuống 6,02¾ USD/bushel, duy trì gần mức thấp nhất 4 tháng là 5,93¼ USD/bushel.
Phân tích dữ liệu hải quan của Reuters cho thấy, lượng nông sản Mỹ xuất khẩu sang Trung Quốc, ngoại trừ đậu tương, đang trên đà giảm xuống mức thấp nhất trong 7 năm, bất chấp những cam kết mua hàng tỷ USD hàng nhập khẩu. Điều này cho thấy những bất ổn trong việc thực hiện các thỏa thuận thương mại vẫn chưa được giải quyết.
Cà phê giảm, đường chịu sức ép nguồn cung, ca cao và bông tăng
Theo dữ liệu tham chiếu cập nhật ngày 5/11, giá cà phê Arabica giảm 1,57%, xuống 279,50 cent/pound. Hợp đồng Arabica giao tháng 12/2026 trên ICE được ghi nhận ở mức 280,85 cent/pound, giảm 1,092 cent trong phiên 4/11.
Thị trường cà phê chịu tác động từ triển vọng nguồn cung và hoạt động điều chỉnh vị thế của các quỹ đầu tư. Đáng chú ý, xuất khẩu cà phê Robusta của Việt Nam tăng 18,8% tính từ đầu năm, góp phần gia tăng áp lực cạnh tranh nguồn cung trên thị trường quốc tế.
Đối với đường, triển vọng nguồn cung từ Brazil và Ấn Độ tiếp tục gây sức ép. Trong phiên 4/11, giá đường thô có thời điểm giảm 3%, xuống 18,49 cent/pound, sau khi chạm 18,39 cent/pound, mức thấp nhất trong một tháng. Đồng real Brazil suy yếu khiến các nhà máy đường tại nước này có thêm động lực bán hàng và phòng hộ giá. Trong khi đó, sản lượng đường của Ấn Độ trong tháng 10 tăng mạnh, làm gia tăng lo ngại về nguồn cung toàn cầu.
Giá đường trắng kỳ hạn tại London giảm 1,6%, xuống 501,30 USD/tấn trong phiên được Reuters phản ánh. Tuy nhiên, dữ liệu tham chiếu cập nhật ngày 5/11 ghi nhận giá đường thô ở mức 18,47 cent/pound, tăng 0,76%. Sự khác biệt này xuất phát từ thời điểm và hợp đồng được sử dụng để thống kê.
Trái lại, ca cao và bông ghi nhận diễn biến tích cực hơn. Giá ca cao tăng 0,24%, lên 5.427 USD/tấn, trong khi bông tăng 1,44%, đạt 78,15 cent/pound.
Nhìn chung, thị trường nông sản mềm vẫn chịu ảnh hưởng lớn từ triển vọng sản xuất tại các quốc gia xuất khẩu chủ chốt. Nguồn cung cà phê tăng, sản lượng đường tại Ấn Độ và Brazil cùng những biến động tỷ giá tiếp tục là các yếu tố quan trọng chi phối giá.
Cao su giảm phiên thứ tư liên tiếp, dầu cọ và hạt cải dầu đi xuống
Trên thị trường nguyên liệu nông nghiệp, giá cao su kỳ hạn Nhật Bản tiếp tục giảm phiên thứ tư liên tiếp trong ngày 5/11, chịu sức ép từ đồng yên mạnh lên và thị trường chứng khoán Tokyo suy yếu.
Hợp đồng cao su giao tháng 4 trên Sở Giao dịch Osaka (OSE) giảm 6,9 yên, tương đương 1,57%, xuống 431,2 yên (2,73 USD)/kg. Hợp đồng giao tháng 1 trên Sở Giao dịch tương lai Thượng Hải (SHFE) giảm 370 nhân dân tệ, tương đương 1,92%, xuống 18.865 nhân dân tệ (2.821,74 USD)/tấn.
Trong khi đó, hợp đồng cao su butadien giao tháng 12 trên SHFE giảm 155 nhân dân tệ, tương đương 0,94%, xuống 16.370 nhân dân tệ/tấn. Trên sàn Singapore, hợp đồng cao su kỳ hạn tháng 1 trên nền tảng SICOM được giao dịch lần cuối ở mức 240,7 cent Mỹ/kg, giảm 1,6%.
Đồng yên mạnh lên gần 0,8%, đạt 157,92 yên/USD trong một thời điểm giao dịch, khiến các tài sản định giá bằng đồng tiền này trở nên đắt đỏ hơn đối với người mua nước ngoài. Bên cạnh đó, tâm lý thận trọng trên thị trường chứng khoán Nhật Bản cũng gây áp lực lên giá cao su.
Các mặt hàng nguyên liệu nông nghiệp khác cũng diễn biến kém tích cực. Dầu cọ Malaysia giảm 1,21%, xuống 4.496 ringgit/tấn; hạt cải dầu Canola giảm 1,66%, còn 768,80 CAD/tấn; cao su theo dữ liệu tham chiếu chung giảm 1,29%, xuống 245,20 cent/kg. Nước cam đông lạnh giảm mạnh 3,27%, xuống 137,40 cent/pound, trong khi yến mạch tăng 0,37%, lên 337,48 cent/bushel.
Thị trường tài chính biến động mạnh sau bầu cử Mỹ
Kết quả bầu cử giữa nhiệm kỳ tại Mỹ không chỉ tác động đến thị trường hàng hóa mà còn tạo ra sự dịch chuyển đáng kể trên các thị trường tài chính toàn cầu.
Chỉ số S&P 500 của Mỹ đóng cửa tăng 1,6% trong phiên giao dịch trước đó. Cổ phiếu châu Âu cũng tăng lên mức cao nhất trong 2 tháng. Đáng chú ý, nhóm doanh nghiệp trong chuỗi cung ứng năng lượng mặt trời tăng mạnh nhờ kỳ vọng đảng Dân chủ sẽ mở rộng hỗ trợ cho năng lượng tái tạo.
Ngược lại, cổ phiếu các công ty trung tâm dữ liệu và nhà cung cấp thiết bị liên quan tại châu Á giảm điểm do lo ngại các quy định đối với lĩnh vực trí tuệ nhân tạo (AI) có thể bị siết chặt. Một số ứng cử viên Dân chủ phản đối việc xây dựng trung tâm dữ liệu đã giành chiến thắng tại Texas và Georgia, cho thấy những tranh luận về chi phí năng lượng, hạ tầng và tác động của AI đang ngày càng ảnh hưởng đến chính sách.
Chỉ số KOSPI của Hàn Quốc giảm 4%, có thời điểm xuống gần mức thấp nhất trong 7 tháng. Chỉ số chuẩn của Đài Loan giảm 1,8%, trong khi Nikkei của Nhật Bản giảm 1,42% khi kết thúc phiên, sau khi có thời điểm mất tới 4,8%. Cổ phiếu các nhà sản xuất chip và thiết bị công nghệ là nhóm chịu áp lực lớn.
Trên thị trường tiền tệ, chỉ số USD Index giảm 0,06%, xuống 101,41, sau khi mất 0,36% trong phiên trước đó. Đồng euro tăng 0,12%, lên 1,1241 USD; đồng yên tăng 0,08%, đạt 158,25 yên/USD. Đồng bảng Anh tăng 0,38%, lên 1,3462 USD, sau khi có thời điểm đạt 1,3503 USD, mức cao nhất trong hơn bảy tuần. Đồng đô la Australia tăng 0,09%, lên 0,701 USD, trong khi đồng đô la New Zealand tăng 0,12%, đạt 0,5627 USD.
Đà tăng của đồng bảng Anh diễn ra trước quyết định chính sách của Ngân hàng Trung ương Anh (BOE). Thị trường kỳ vọng ngân hàng này sẽ tăng lãi suất để đối phó với áp lực lạm phát, dù giới đầu tư vẫn đang theo dõi khả năng cơ quan này phát tín hiệu thận trọng hơn về các đợt tăng lãi suất trong năm tới.
Trong khi đó, biên bản cuộc họp tháng 9 của Ngân hàng Trung ương Nhật Bản (BOJ) củng cố kỳ vọng về việc tiếp tục thắt chặt chính sách tiền tệ. Tại cuộc họp này, các nhà hoạch định chính sách đã nâng lãi suất lên 1,25%, mức cao nhất trong 31 năm, và một thành viên hội đồng quản trị phát tín hiệu có thể đẩy nhanh tốc độ tăng lãi suất.
Trên thị trường trái phiếu, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm giảm 6 điểm cơ bản trong phiên trước, sau đó tiếp tục giảm thêm 1 điểm cơ bản tại Tokyo, xuống 4,87%. Lợi suất trái phiếu kỳ hạn 2 năm giảm khoảng 2 điểm cơ bản, còn 4,56%. Giá năng lượng giảm mạnh được xem là yếu tố hỗ trợ trái phiếu, đồng thời làm giảm áp lực lạm phát trong trung hạn.
Tuy nhiên, triển vọng lãi suất của Fed chưa thay đổi đáng kể. Theo CME FedWatch, thị trường đang định giá xác suất 81,2% Fed tăng lãi suất ít nhất 25 điểm cơ bản tại cuộc họp tháng 12, cao hơn mức 77,4% của phiên trước đó.
Về dữ liệu kinh tế, báo cáo việc làm quốc gia của ADP cho thấy khu vực tư nhân Mỹ tạo thêm 86.000 việc làm trong tháng 10, cao hơn mức dự báo 69.000 của các nhà kinh tế được Reuters khảo sát. Thị trường đang chờ báo cáo bảng lương chính thức của Chính phủ Mỹ công bố ngày 6/11 để đánh giá rõ hơn sức khỏe thị trường lao động.
Trên thị trường tiền điện tử, Bitcoin tăng 0,60%, lên 80.660,59 USD, trong khi Ether tăng 0,45%, đạt 2.428,15 USD.
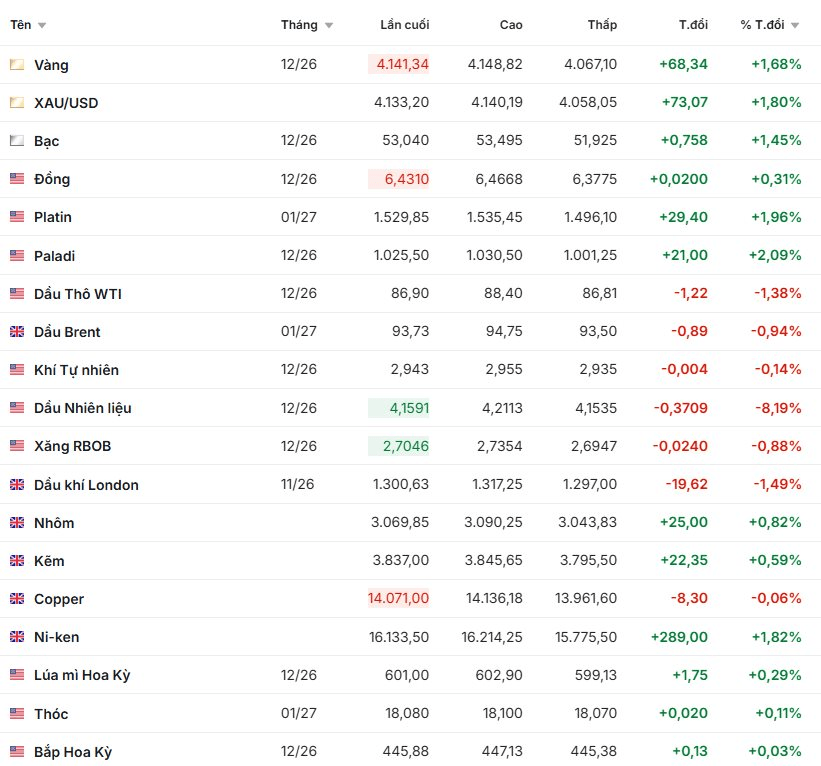
Giá một số hàng hóa, ghi nhận sáng 5/11: