Giá dầu tăng mạnh, Brent vượt 117 USD/thùng
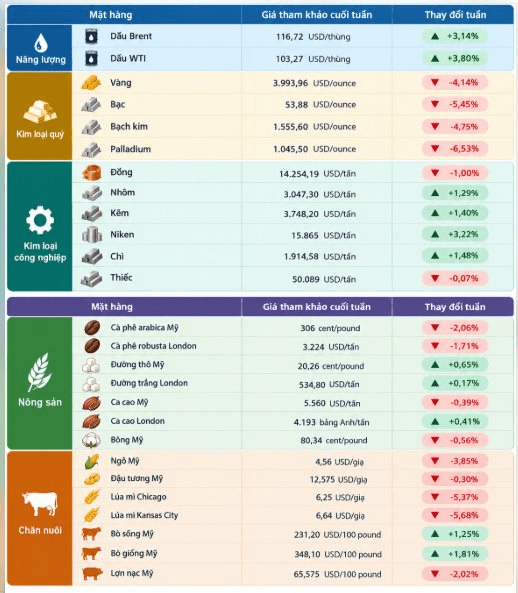
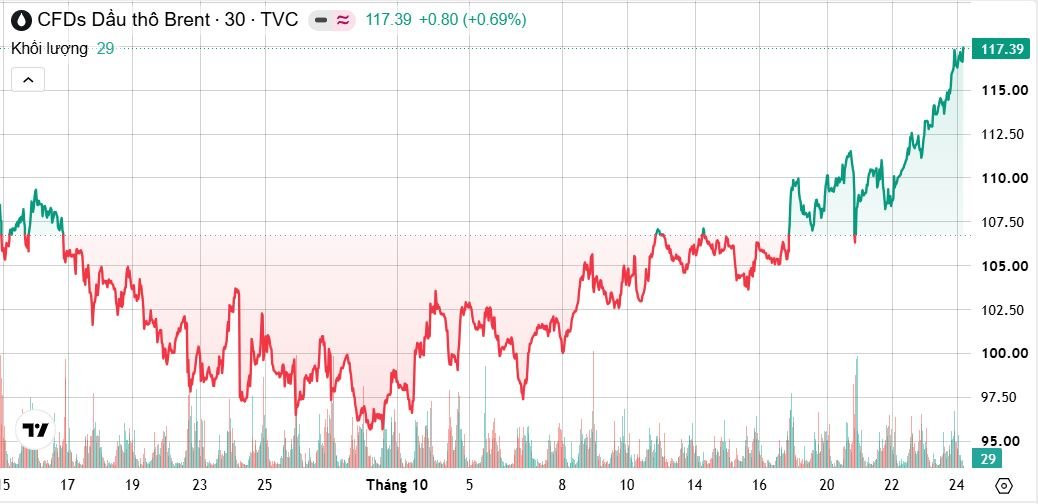
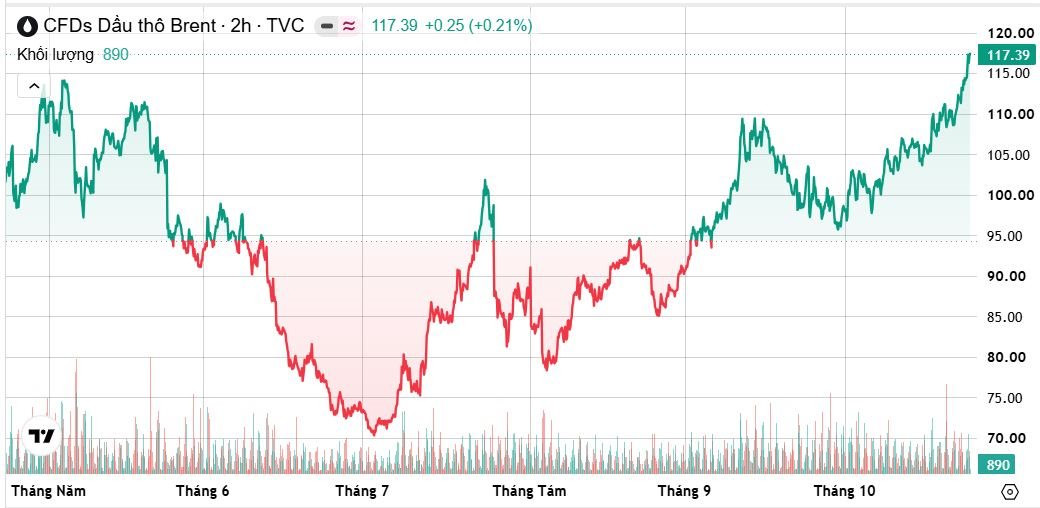
Thị trường dầu mỏ trải qua một tuần giao dịch đầy biến động, với giá Brent tăng khoảng 6% và WTI tăng 2,3%. Kết thúc phiên 23/10, dầu Brent tăng 3,14%, lên 117,39 USD/thùng, trong khi dầu WTI tăng khoảng 3,8%, lên 103,27 USD/thùng. Đây là mức đóng cửa cao nhất của dầu Brent kể từ cuối tháng 4, phản ánh những lo ngại ngày càng lớn về an ninh nguồn cung năng lượng toàn cầu.
Trong phiên đầu tuần 19/10, giá dầu diễn biến trái chiều khi Brent giảm 0,28%, còn WTI tăng 2,2%. Sang ngày 20/10, cả hai loại dầu chủ chốt chịu sức ép giảm sau thông tin Mỹ và Iran được cho là đã đạt thỏa thuận nhằm chấm dứt chiến tranh, làm dịu lo ngại về nguy cơ gián đoạn nguồn cung. Ngày 21/10, giá dầu gần như đi ngang khi giới đầu tư đánh giá triển vọng đàm phán Nga - Ukraine và thông tin lượng dầu dự trữ của Mỹ giảm.
Đà tăng trở lại trong hai phiên cuối tuần, đặc biệt là phiên 23/10, đã đưa thị trường dầu mỏ lên mặt bằng giá cao hơn. Các cuộc tấn công của lực lượng Houthi tại Yemen nhằm vào Saudi Arabia làm dấy lên lo ngại về khả năng gián đoạn hoạt động khai thác, vận chuyển và xuất khẩu dầu từ Trung Đông. Cùng với đó, thông tin về sự cố tràn dầu ngoài khơi Các Tiểu vương quốc Arab Thống nhất (UAE) càng củng cố tâm lý thận trọng của giới giao dịch.
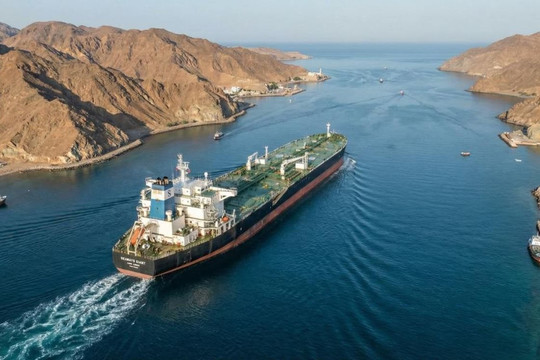
Rủi ro không chỉ nằm ở khả năng nguồn cung bị gián đoạn trực tiếp mà còn ở chi phí vận chuyển và bảo hiểm tăng cao. Theo thông tin được Reuters công bố ngày 22/10, chi phí thuê tàu chở 2 triệu thùng dầu từ Trung Đông đến Trung Quốc lên khoảng 1,4 triệu USD/ngày, cao hơn 12 lần so với trước chiến tranh. Phí bảo hiểm hàng hóa cũng tăng lên khoảng 10% giá trị lô hàng, so với khoảng 3% trước xung đột.
Dù lượng dầu xuất khẩu từ Trung Đông đã phục hồi, rủi ro an ninh trên tuyến hàng hải chiến lược qua eo biển Hormuz vẫn hiện hữu. Đà tăng giá hiện nay chủ yếu phản ánh mức độ rủi ro mà thị trường dự phòng, diễn biến tiếp theo sẽ phụ thuộc vào tình hình an ninh khu vực, khả năng duy trì hoạt động vận tải và triển vọng khôi phục nguồn cung.
Vàng giảm sâu, bạc mất gần 6% trong tuần
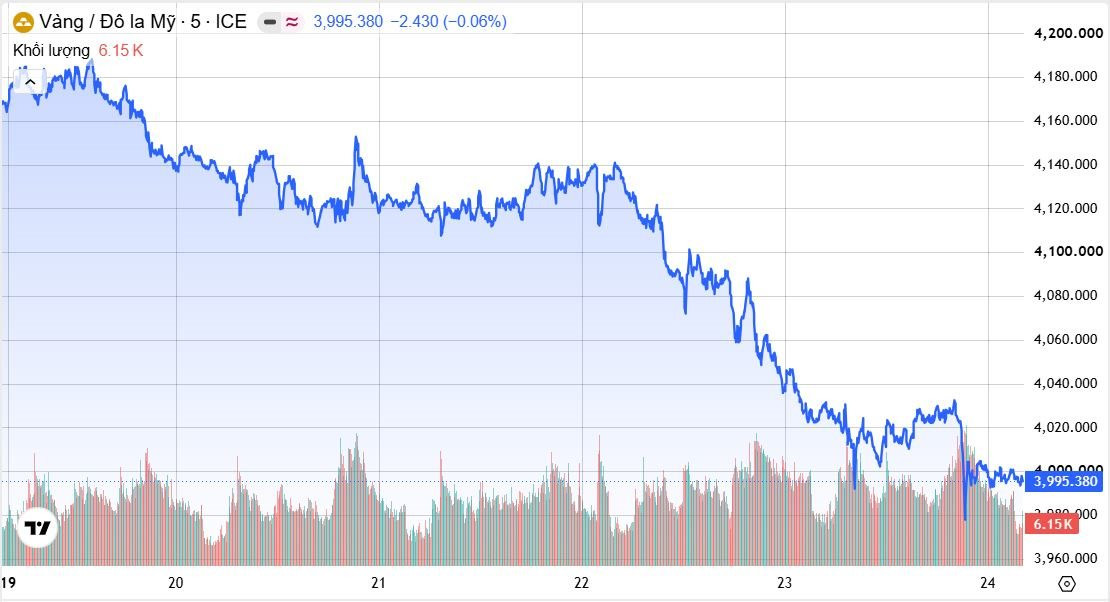
Trái ngược với đà tăng của dầu mỏ, thị trường kim loại quý chịu áp lực bán mạnh trong tuần qua. Giá vàng giao ngay giảm khoảng 3,2%, xuống 4.030,67 USD/ounce vào cuối phiên 23/10, đánh dấu tuần giảm thứ hai liên tiếp. Có thời điểm trong phiên cuối tuần, giá vàng xuống 3.986,50 USD/ounce, lần đầu xuyên thủng mốc 4.000 USD/ounce kể từ giữa tháng 7 và giảm 4,14% so với cuối tuần trước.
Áp lực lên kim loại quý gia tăng khi giá năng lượng tăng mạnh làm dấy lên lo ngại lạm phát, qua đó làm suy yếu kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sớm nới lỏng chính sách tiền tệ. Dữ liệu kinh tế Mỹ công bố ngày 23/10 cho thấy hoạt động kinh doanh vẫn tăng trưởng tương đối tốt, trong khi áp lực giá bán tiếp tục gia tăng.
Chỉ số PMI tổng hợp sơ bộ tháng 10 của Mỹ đạt 57,6 điểm, giảm từ 58,4 điểm trong tháng 9 nhưng vẫn ở mức cao. Đáng chú ý, giá bán của các doanh nghiệp sản xuất và dịch vụ tăng nhanh nhất kể từ tháng 8/2022. Khảo sát của Đại học Michigan cũng cho thấy kỳ vọng lạm phát trong 12 tháng tới tăng từ 4,6% lên 4,7%, còn kỳ vọng lạm phát dài hạn tăng từ 3,4% lên 3,5%.
Những tín hiệu này khiến thị trường lo ngại Fed sẽ duy trì lãi suất cao lâu hơn. Đồng USD và lợi suất trái phiếu Mỹ tăng cũng làm giảm sức hấp dẫn của vàng, vốn không mang lại lợi suất. Vì vậy, dù bất ổn địa chính trị thường thúc đẩy nhu cầu trú ẩn, tác động của giá năng lượng và triển vọng chính sách tiền tệ lại khiến vàng khó giữ đà tăng.
Bạc giảm mạnh hơn vàng, xuống 53,81 USD/ounce vào cuối tuần, mất khoảng 5,8% trong tuần. Ngoài áp lực từ đồng USD và lãi suất, kim loại này còn chịu ảnh hưởng từ những lo ngại về triển vọng sản xuất công nghiệp. Bạch kim giảm xuống 1.557,03 USD/ounce, trong khi palladium còn 1.050,50 USD/ounce, mức thấp nhất kể từ tháng 6/2025.
Trong tuần tới, cuộc họp Fed ngày 27-28/10 và báo cáo chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) của Mỹ dự kiến công bố ngày 29/10 sẽ là những yếu tố quan trọng định hướng thị trường. Các chuyên gia cảnh báo xu hướng kỹ thuật của vàng vẫn yếu, với vùng hỗ trợ đáng chú ý quanh 3.970 USD/ounce. Mốc 4.000 USD/ounce cũng sẽ là ngưỡng tâm lý quan trọng, trong khi vùng kháng cự gần được xác định tại 4.065-4.075 USD/ounce.
Kim loại công nghiệp phục hồi cuối tuần, tồn kho đồng tăng mạnh
Thị trường kim loại công nghiệp diễn biến giằng co trong tuần 19-24/10. Nhiều kim loại giảm sâu trong các phiên giữa tuần trước khi phục hồi vào ngày 23/10, cho thấy lực mua bắt đáy xuất hiện nhưng tâm lý thị trường vẫn thiếu ổn định.
Theo dữ liệu đóng cửa của Sàn giao dịch Kim loại London (LME), giá đồng kỳ hạn 3 tháng kết tuần ở mức 14.621 USD/tấn, nhôm ở mức 3.250 USD/tấn, kẽm 3.955 USD/tấn, niken 16.501 USD/tấn và chì 1.934 USD/tấn. Riêng trong phiên cuối tuần, giá đồng tăng 1,56%, nhôm tăng 1,03% và kẽm tăng 2,06% sau đợt giảm trước đó.
Tuy nhiên, tính chung tuần, diễn biến của các kim loại cơ bản không đồng nhất. Một báo cáo tổng hợp dựa trên dữ liệu Trading Economics ghi nhận đồng ở mức 14.254,19 USD/tấn, giảm 1% so với cuối tuần trước; nhôm đạt 3.047,30 USD/tấn, tăng 1,29%; kẽm ở mức 3.748,20 USD/tấn, tăng 1,4%; niken đạt 15.865 USD/tấn, tăng 3,22%; chì ở mức 1.914,58 USD/tấn, tăng 1,48%; còn thiếc đạt 50.089 USD/tấn, giảm nhẹ 0,07%. Các mức giá trong báo cáo này khác giá chốt hợp đồng kỳ hạn 3 tháng trên LME do khác biệt về hợp đồng và phương pháp tính.
Đồng là mặt hàng chịu sức ép đáng kể trong tuần khi lượng kim loại lưu kho tại LME tăng mạnh. Ngày 22/10, giá đồng kỳ hạn 3 tháng giảm 1,8%, xuống 14.089 USD/tấn và có thời điểm chạm 14.031 USD/tấn, mức thấp nhất trong hơn 5 tuần. Tồn kho đồng tại LME tăng lên 272.950 tấn, cao nhất kể từ ngày 24/7, trong đó khoảng 62% lượng tồn kho nằm tại Mỹ.
Lượng tồn kho gia tăng một phần phản ánh sự dịch chuyển dòng kim loại giữa LME và sàn COMEX khi chênh lệch giá giữa hai thị trường đảo chiều. Diễn biến này làm giảm sức nóng của thị trường trong ngắn hạn, bất chấp triển vọng nhu cầu dài hạn vẫn được hỗ trợ bởi quá trình điện khí hóa, xe điện và sự phát triển của các trung tâm dữ liệu. Goldman Sachs đã nâng dự báo giá đồng cuối năm 2026 lên 14.700 USD/tấn, song lượng tồn kho lớn vẫn là trở ngại đối với khả năng tăng giá bền vững.
Nhôm, kẽm và niken cũng biến động mạnh theo tâm lý thị trường. Trong một phiên giữa tuần, kẽm giảm 2,24%, thiếc giảm 2,44%, nhôm giảm 1,17% và niken giảm 1,47%. Giá niken đặc biệt nhạy cảm với thông tin về sản lượng tại Indonesia: kim loại này từng tăng mạnh khi xuất hiện tín hiệu cắt giảm sản xuất, nhưng sau đó quay đầu giảm khi tâm lý thị trường suy yếu. Diễn biến cho thấy các yếu tố cung cầu thực tế vẫn đan xen với hoạt động đầu cơ và dòng vốn tài chính.
Lúa mì giảm hơn 5%, ngô chịu sức ép từ nguồn cung Mỹ
Trên thị trường nông sản, nhóm ngũ cốc chủ chốt của Mỹ đồng loạt giảm trong tuần qua, trong đó lúa mì chịu áp lực lớn nhất. Hợp đồng lúa mì giao tháng 12 trên sàn Chicago (CBOT) chốt phiên 23/10 ở mức 6,25 USD/giạ, giảm 35,5 cent, tương đương 5,37% trong tuần. Hợp đồng lúa mì Kansas City giảm 5,68%, xuống 6,64 USD/giạ.
Đà giảm phản ánh áp lực bán trên diện rộng, trong khi những lo ngại về thời tiết tại một số vùng sản xuất và bất ổn nguồn cung ở khu vực Biển Đen chưa đủ để đảo ngược xu hướng. Diễn biến của lúa mì cho thấy thị trường đang ưu tiên các yếu tố cung cầu trước mắt hơn là những rủi ro tiềm ẩn chưa tác động rõ rệt đến nguồn cung thực tế.
Ngô giao tháng 12 giảm 18,25 cent, tương đương 3,85%, xuống 4,56 USD/giạ. Điều kiện thời tiết thuận lợi giúp hoạt động thu hoạch tại Mỹ diễn ra thuận lợi, làm gia tăng kỳ vọng nguồn cung. Báo cáo cung cầu tháng 10 của Bộ Nông nghiệp Mỹ (USDA) cũng nâng dự báo tồn kho ngô cuối niên vụ 2026-2027 thêm 282 triệu giạ so với tháng trước, lên 1,849 tỷ giạ, tạo thêm sức ép lên giá.
Đậu tương có diễn biến tích cực hơn tương đối, chỉ giảm 0,3% trong tuần, xuống 12,575 USD/giạ đối với hợp đồng giao tháng 11. Trong phiên cuối tuần, giá đậu tương tăng 0,36%, ngược chiều với mức giảm gần 1% của ngô. Thị trường được hỗ trợ bởi diễn biến ở các sản phẩm đậu tương, những lo ngại về thời tiết và lượng xuất khẩu đậu tương Mỹ lũy kế trong niên vụ mới đến giữa tháng 10 vẫn cao hơn cùng kỳ năm trước.
Trong tuần tới, tiến độ thu hoạch và cập nhật năng suất ngô, đậu tương tại Mỹ sẽ tiếp tục ảnh hưởng đến giá. Nhà đầu tư cũng theo dõi các đơn hàng xuất khẩu mới, đặc biệt là đậu tương, cùng tốc độ giao hàng ngô và lúa mì. Thời tiết tại Brazil, Tây Phi và các khu vực sản xuất ngũ cốc lớn có thể làm thay đổi kỳ vọng về nguồn cung.
Cà phê giữ vùng giá cao, đường và ca cao biến động mạnh
Ở nhóm nguyên liệu mềm, cà phê arabica tiếp tục được hỗ trợ bởi lượng tồn kho thấp tại các thị trường tiêu thụ lớn, dù giá đã điều chỉnh vào cuối tuần. Ngày 21/10, hợp đồng arabica trên sàn ICE có thời điểm lên 3,182 USD/pound, mức cao nhất kể từ ngày 9/9. Sang ngày 22/10, giá tăng thêm 1,1%, lên 3,15 USD/pound, trước khi giảm 2,06% trong phiên 23/10, xuống 306 cent/pound.
Lượng tồn kho cà phê xanh tại Nhật Bản và châu Âu giảm trong tháng 8 so với cùng kỳ năm trước là một trong những yếu tố hỗ trợ giá. Nguồn cung tại các thị trường tiêu thụ lớn tiếp tục được theo dõi sát trong bối cảnh thời tiết bất lợi ảnh hưởng đến sản lượng ở một số vùng trồng. Tuy vậy, nhịp giảm cuối tuần cho thấy hoạt động chốt lời vẫn hiện hữu sau đợt tăng mạnh.
Cà phê robusta London cũng giảm 1,71% trong phiên 23/10, xuống 3.224 USD/tấn. Diễn biến này phản ánh áp lực điều chỉnh chung trên thị trường cà phê sau giai đoạn tăng giá, dù các yếu tố liên quan đến nguồn cung vẫn có thể hỗ trợ thị trường trong những tuần tiếp theo.
Giá đường tiếp tục điều chỉnh sau khi lập đỉnh. Trong phiên 22/10, đường thô Mỹ giảm 0,5%, xuống 20,42 cent/pound, sau khi có thời điểm chạm 21,29 cent/pound trong tuần trước, mức cao nhất trong 19 tháng. Đường trắng London giảm 0,6%, còn 544 USD/tấn. Đến phiên 23/10, đường thô Mỹ tăng 0,65%, lên 20,26 cent/pound, còn đường trắng London tăng 0,17%, lên 534,80 USD/tấn.
Áp lực chốt lời gia tăng sau khi các quỹ đầu cơ nắm giữ vị thế mua lớn. Tuy nhiên, triển vọng cung cầu vẫn là yếu tố hỗ trợ đáng chú ý: Green Pool Commodities dự báo thị trường đường toàn cầu có thể thiếu hụt 6,28 triệu tấn, cao hơn khoảng 3 triệu tấn so với ước tính trước đó. Nếu dự báo này được củng cố, nguồn cung thắt chặt có thể hạn chế đà giảm của giá đường.
Thị trường ca cao tiếp tục biến động mạnh do lo ngại thời tiết tại Tây Phi. Trong phiên 22/10, ca cao Mỹ giảm 4,47%, xuống 5.582 USD/tấn, trước khi tăng nhẹ 0,18% trong phiên tiếp theo. Kết thúc ngày 23/10, hợp đồng ca cao Mỹ ở mức 5.560 USD/tấn, giảm 0,39% trong phiên, trong khi ca cao London đạt 4.193 bảng Anh/tấn, tăng 0,41%.
Thời tiết khô hạn tại phần lớn vùng trồng ca cao ở Bờ Biển Ngà làm dấy lên lo ngại về sự phát triển của quả non và nguồn cung cho vụ thu hoạch năm tới. Dù vậy, biến động giá trong các phiên cuối tuần cho thấy thị trường vẫn đang cân bằng giữa rủi ro nguồn cung và hoạt động chốt lời sau những đợt tăng giảm mạnh.
Trong các mặt hàng nguyên liệu khác, giá bông Mỹ giảm 0,56% trong phiên cuối tuần, xuống 80,34 cent/pound. Diễn biến này bổ sung thêm một điểm yếu của nhóm nguyên liệu mềm, trong bối cảnh thị trường nông sản nói chung chịu tác động đồng thời từ triển vọng nguồn cung, nhu cầu tiêu thụ và biến động chi phí đầu vào.
Diễn biến giá một số hàng hóa tuần qua: