Trong bối cảnh đó, kế hoạch tăng xuất khẩu diesel của Nga do Tổng thống Mỹ Donald Trump công bố có thể bổ sung nguồn hàng cho thị trường, nhưng khó giải quyết nhanh tình trạng thiếu hụt đang diễn ra.
Nguồn cung dầu thô phục hồi, thị trường diesel vẫn căng thẳng
Theo Cơ quan Năng lượng Quốc tế (IEA), xuất khẩu ròng diesel và gasoil từ các nước vùng Vịnh đạt bình quân 390.000 thùng/ngày trong tháng 8/2026, chỉ cao hơn 1/4 mức trước chiến tranh. Cùng thời điểm, xuất khẩu ròng diesel và gasoil của Nga và các nước vùng Vịnh cộng lại thấp hơn tháng 2 khoảng 1,6 triệu thùng/ngày.
Sự suy giảm này cho thấy thị trường dầu thành phẩm vẫn chịu ảnh hưởng nặng nề từ xung đột, dù dòng chảy dầu thô đang dần được khôi phục. Reuters ngày 12/10 cho biết xuất khẩu nhiên liệu tinh chế từ Trung Đông vẫn thấp hơn một nửa mức trước chiến tranh, trong khi xuất khẩu dầu thô của khu vực đã phục hồi đáng kể.
Dầu thô và diesel không thể thay thế trực tiếp cho nhau. Dầu thô phải trải qua quá trình lọc và chế biến mới trở thành nhiên liệu sử dụng cho xe tải, máy móc nông nghiệp, thiết bị xây dựng và nhiều hoạt động công nghiệp. Vì vậy, nguồn dầu thô dồi dào hơn chưa chắc giúp thị trường diesel hạ nhiệt nếu công suất lọc dầu bị suy giảm hoặc các nhà máy không thể nhanh chóng tăng sản lượng.
Tình trạng này đặc biệt đáng lo ngại với những quốc gia phụ thuộc vào nhập khẩu nhiên liệu. Khi nguồn cung thành phẩm khan hiếm, doanh nghiệp phải tìm kiếm các nhà cung cấp thay thế, chấp nhận hành trình vận chuyển dài hơn và cạnh tranh với những khách hàng khác để mua được hàng.
Các nhà máy lọc dầu trở thành mắt xích dễ tổn thương
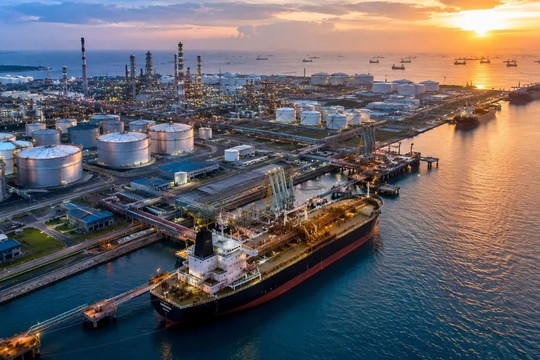
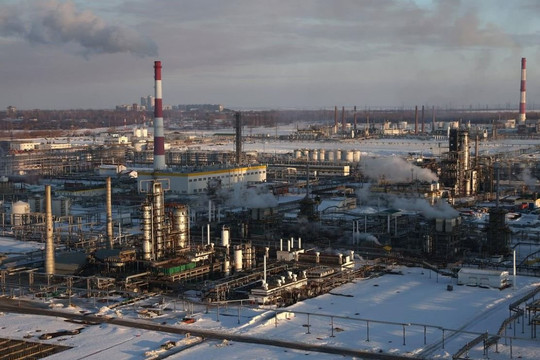
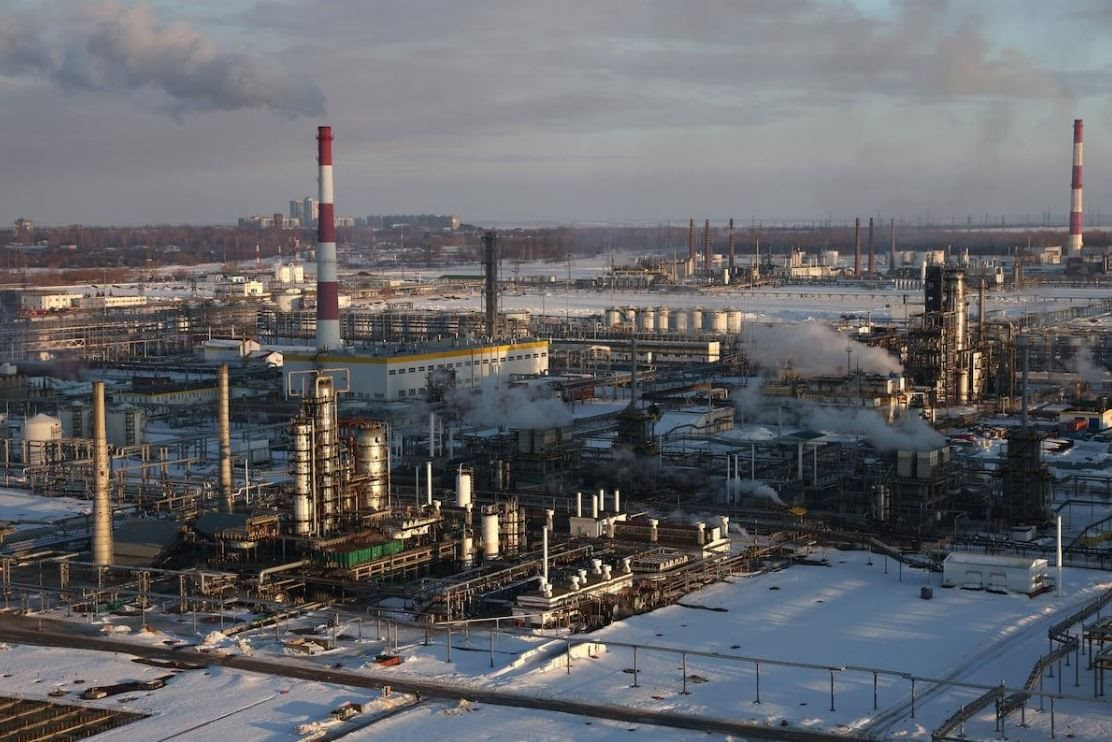
Nga là một trong những trung tâm sản xuất nhiên liệu tinh chế lớn nhất thế giới. Theo IEA, nước này có 32 nhà máy lọc dầu lớn với tổng công suất thiết kế khoảng 6,5 triệu thùng/ngày.
Tuy nhiên, các cuộc tấn công bằng thiết bị bay không người lái của Ukraine nhằm vào cơ sở năng lượng Nga đã làm suy giảm năng lực chế biến. Lượng dầu thô được đưa vào các nhà máy lọc dầu Nga giảm xuống còn 3,8 triệu thùng/ngày trong tháng 6, mức thấp nhất trong hơn 20 năm và thấp hơn khoảng 30% so với cùng kỳ năm trước. Sản lượng diesel được ước tính giảm gần 30% so với năm 2025.
Những gián đoạn này còn buộc Moscow hạn chế xuất khẩu một số loại nhiên liệu để ưu tiên thị trường nội địa. Do đó, ngay cả khi Nga tuyên bố sẵn sàng đưa thêm diesel ra thị trường quốc tế, khả năng thực hiện vẫn phụ thuộc vào lượng hàng thực tế có thể xuất khẩu và tình trạng hoạt động của các nhà máy lọc dầu.
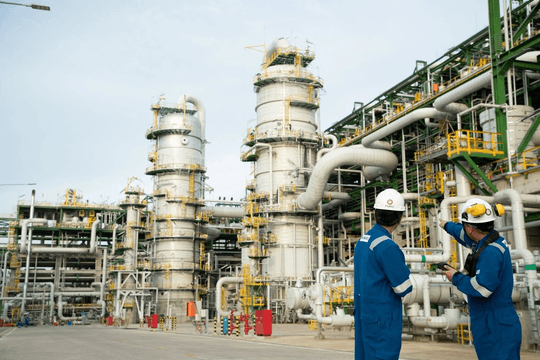
Tại Trung Đông, thiệt hại đối với các cơ sở chế biến trong xung đột liên quan đến Iran cũng làm giảm nguồn cung nhiên liệu thành phẩm. Một số quốc gia có thể khôi phục xuất khẩu dầu thô trước khi khôi phục đầy đủ năng lực sản xuất diesel và nhiên liệu máy bay.
Điều này khiến thị trường khó cân bằng trở lại chỉ bằng việc tăng khai thác dầu. Các nhà máy lọc dầu cần thời gian để sửa chữa, khôi phục công suất và điều chỉnh cơ cấu sản phẩm theo nhu cầu.
Chi phí vận tải làm tăng giá nhiên liệu đến tay người mua
Sự thiếu hụt diesel diễn ra đồng thời với chi phí vận chuyển dầu và nhiên liệu tăng cao. Theo S&P Global ngày 7/10, dòng chảy dầu thô từ Vịnh Ba Tư đang phục hồi, nhưng thị trường diesel và vận tải biển vẫn chịu sức ép lớn. Các nhà nhập khẩu tại châu Á và châu Âu phải tìm thêm nguồn cung từ Mỹ trong bối cảnh sản lượng lọc dầu của Nga suy giảm và xuất khẩu sản phẩm dầu tinh chế của Trung Quốc bị hạn chế.
S&P Global dẫn ví dụ một chuyến tàu chở dầu thô cỡ rất lớn từ bờ Vịnh Mexico của Mỹ đến châu Á có chi phí thuê tàu khoảng 80 triệu USD, tương đương khoảng 40 USD/thùng. Nếu giá dầu tại nguồn ở mức 90 USD/thùng, chi phí vận chuyển có thể đẩy giá dầu giao đến châu Á lên khoảng 130-140 USD/thùng.
Đây là ví dụ về chi phí vận tải đối với một chuyến hàng cụ thể, không phải mức tăng áp dụng cho mọi lô dầu hoặc diesel. Tuy nhiên, nó cho thấy nguồn cung thay thế có thể trở nên đắt đỏ như thế nào khi tàu phải đi xa hơn, phí bảo hiểm tăng và số lượng tàu sẵn có bị hạn chế.
Eo biển Hormuz tiếp tục là điểm nghẽn quan trọng đối với vận tải năng lượng. Nguy cơ gián đoạn tại tuyến hàng hải này có thể làm tăng phí bảo hiểm, kéo dài thời gian giao hàng và buộc các nhà nhập khẩu phải tìm những tuyến vận chuyển thay thế.
Trong khi đó, Trung Quốc đã tạm dừng xuất khẩu nhiên liệu trong tháng 10/2026 nhằm ưu tiên nguồn cung trong nước, theo Reuters. Động thái này càng hạn chế khả năng thị trường quốc tế bù đắp lượng diesel thiếu hụt từ Nga và Trung Đông.
Vì vậy, giá dầu thô và giá diesel có thể diễn biến khác nhau. Khi nguồn cung dầu thô phục hồi nhưng công suất lọc dầu, lượng hàng thành phẩm và năng lực vận tải vẫn bị hạn chế, giá diesel có thể duy trì ở mức cao.
Thỏa thuận diesel Nga khó nhanh chóng hạ nhiệt thị trường
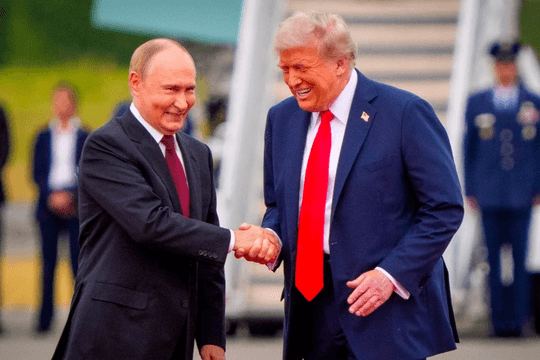
Ngày 9/10, Tổng thống Donald Trump thông báo sau cuộc trao đổi với Tổng thống Nga Vladimir Putin rằng Nga sẽ cung cấp hơn 300.000 tấn diesel cho thị trường Mỹ và thế giới ngay lập tức, tiếp theo là 500.000 tấn trong tháng 11 và 1 triệu tấn ngay sau đó. Ông Trump cũng đề cập khả năng bổ sung thêm 3 triệu tấn trong thời gian ngắn, tùy thuộc tình trạng các nhà máy lọc dầu Nga.
Thông báo được đưa ra trong bối cảnh giá nhiên liệu tại Mỹ tăng mạnh, còn nguồn cung toàn cầu chịu sức ép từ xung đột tại Trung Đông và sự suy giảm sản lượng lọc dầu của Nga. Washington sau đó có động thái nới lỏng hạn chế đối với việc đưa diesel Nga ra thị trường.
Tuy nhiên, lượng hàng được công bố không đồng nghĩa với nguồn cung đã được giao nhận đầy đủ. Tiến độ thực hiện còn phụ thuộc vào khả năng sản xuất, lượng diesel sẵn có, các điều kiện thương mại và vận chuyển.
Quy mô nguồn cung bổ sung cũng cần được đặt trong tương quan với nhu cầu toàn cầu. Ngay cả khi kế hoạch được thực hiện, lượng diesel này vẫn khó bù đắp hoàn toàn những gián đoạn kéo dài tại các trung tâm lọc dầu lớn. Giới phân tích được các hãng tin quốc tế dẫn lời cũng tỏ ra hoài nghi về khả năng thỏa thuận giúp giá nhiên liệu giảm đáng kể trong ngắn hạn.
Hơn nữa, Nga đang phải xử lý những vấn đề của chính ngành lọc dầu trong nước. Sản lượng chế biến suy giảm và nhu cầu bảo đảm nguồn cung nội địa có thể hạn chế lượng diesel thực tế dành cho xuất khẩu.
Do đó, thỏa thuận có thể bổ sung nguồn hàng và tạo tác động nhất định đến tâm lý thị trường, nhưng không thể thay thế việc khôi phục năng lực lọc dầu tại Nga và Trung Đông. Hiệu quả thực tế sẽ phụ thuộc vào lượng hàng được giao, thời điểm giao hàng và khả năng tiếp cận của các thị trường nhập khẩu.
Doanh nghiệp lọc dầu hưởng lợi, chi phí lan sang nền kinh tế
Tình trạng thiếu hụt nhiên liệu đang tạo ra sự phân hóa giữa các doanh nghiệp năng lượng và những ngành sử dụng diesel. Khi giá nhiên liệu thành phẩm tăng nhanh hơn giá dầu thô đầu vào, biên lợi nhuận của các nhà máy lọc dầu có thể mở rộng.
Theo Wall Street Journal, các doanh nghiệp lọc dầu độc lập tại Mỹ đã được hưởng lợi từ tình trạng khan hiếm nhiên liệu và biên lợi nhuận lọc dầu tăng cao. Tuy nhiên, lợi ích này không đồng nghĩa toàn bộ nền kinh tế được hưởng lợi.
Các doanh nghiệp vận tải, xây dựng, nông nghiệp và sản xuất phải đối mặt với chi phí nhiên liệu lớn hơn. Nếu không thể chuyển toàn bộ mức tăng chi phí sang khách hàng, lợi nhuận của họ sẽ bị thu hẹp. Ngược lại, nếu giá bán hàng hóa và dịch vụ tăng, áp lực chi phí có thể lan sang người tiêu dùng.
Trong nông nghiệp, diesel được sử dụng cho máy kéo, máy gặt và vận chuyển nông sản. Nhiên liệu đắt hơn có thể làm tăng chi phí gieo trồng, thu hoạch và phân phối thực phẩm. Trong lĩnh vực logistics, chi phí vận tải tăng cũng có nguy cơ đẩy giá hàng hóa lên cao.
Như vậy, tác động của khủng hoảng diesel không chỉ giới hạn trong thị trường năng lượng mà còn có thể ảnh hưởng đến lạm phát và hoạt động kinh tế nói chung.
Châu Á có thể bù đắp một phần nguồn cung thiếu hụt
Triển vọng thị trường diesel trong những tháng tới phụ thuộc vào tốc độ khôi phục các nhà máy lọc dầu tại Nga và Trung Đông, diễn biến vận tải qua những tuyến hàng hải chiến lược và khả năng tăng sản lượng tại các trung tâm lọc dầu khác.
Theo Reuters ngày 12/10, Ấn Độ, Trung Quốc, Hàn Quốc và Singapore chiếm khoảng 37% công suất lọc dầu toàn cầu. Các trung tâm này có vị thế thuận lợi để tận dụng nguồn dầu thô dư thừa và tăng sản xuất khi biên lợi nhuận lọc dầu hấp dẫn.
Tuy nhiên, khả năng bổ sung nguồn cung không phải không có giới hạn. Các nhà máy còn phải đáp ứng nhu cầu trong nước, cân đối nguyên liệu đầu vào và tuân thủ chính sách xuất khẩu. Việc Trung Quốc tạm dừng xuất khẩu nhiên liệu trong tháng 10 là ví dụ cho thấy lợi ích thương mại không phải lúc nào cũng được ưu tiên hơn an ninh năng lượng nội địa.
Trong khi đó, IEA cho biết các nhà máy lọc dầu tại những nền kinh tế thuộc Tổ chức Hợp tác và Phát triển Kinh tế (OECD) đang phải vận hành trong điều kiện hạn chế về khả năng tăng thêm sản lượng các sản phẩm chưng cất trung bình, bao gồm diesel và nhiên liệu máy bay. Các khu vực khác cũng đang tăng công suất để tận dụng biên lợi nhuận cao, nhưng khó có thể bù đắp ngay toàn bộ lượng hàng bị mất.
Khủng hoảng diesel vì thế có thể kéo dài ngay cả khi nguồn cung dầu thô phục hồi. Thị trường chỉ có thể ổn định bền vững khi năng lực lọc dầu được khôi phục, nguồn nhiên liệu thành phẩm tăng trở lại và hoạt động vận tải quốc tế bớt rủi ro.
Diễn biến hiện nay cho thấy an ninh năng lượng không chỉ phụ thuộc vào khả năng khai thác dầu mỏ mà còn nằm ở năng lực chế biến, hệ thống logistics và khả năng đưa nhiên liệu đến đúng thị trường vào đúng thời điểm. Khi nhiều mắt xích cùng bị gián đoạn, nguồn dầu thô dồi dào hơn vẫn chưa đủ để giải quyết tình trạng thiếu diesel.