Dầu thô tăng trong tuần, Brent vượt 104 USD/thùng
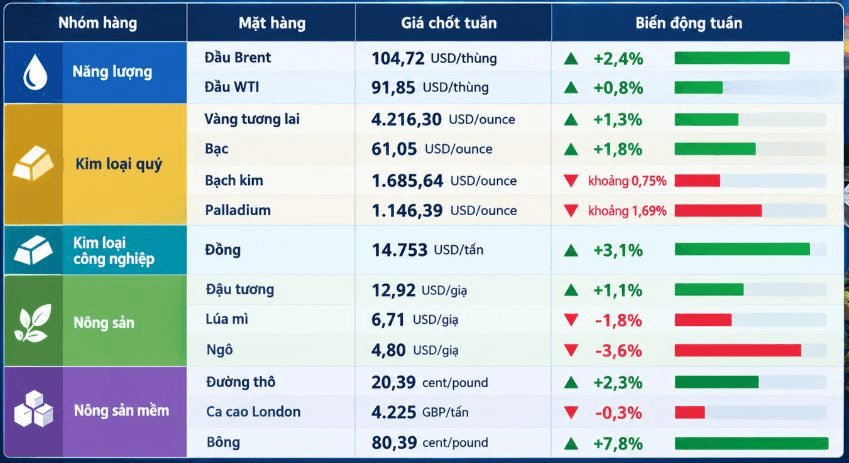
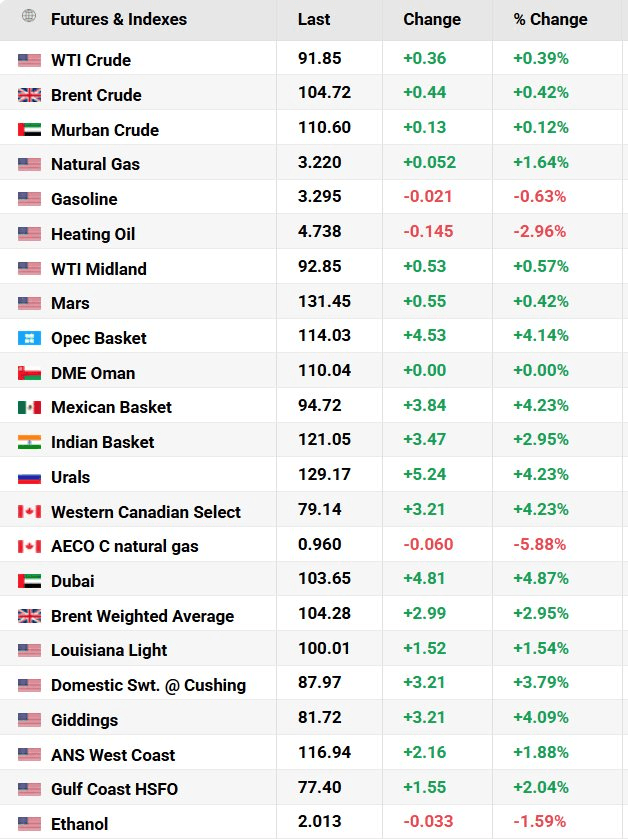
Giá dầu thế giới tăng trong tuần qua, dù có những phiên giảm mạnh khi triển vọng nguồn cung Trung Đông cải thiện. Tính đến khi kết thúc phiên 9/10, dầu Brent đạt 104,53 USD/thùng, tăng 4,4% so với đầu tuần, trong khi dầu WTI của Mỹ lên 91,85 USD/thùng, tăng 2,7%.
Đầu tuần, thị trường chịu sức ép từ thông tin lượng dầu xuất khẩu từ Trung Đông tăng trở lại và cam kết của nhóm G7 về việc bổ sung nguồn cung nhằm giảm áp lực lên thị trường năng lượng. Ngày 5/10, giá Brent giảm 1,93 USD, tương đương 1,89%, xuống 100,32 USD/thùng; WTI giảm 1,68 USD, tương đương 1,84%, còn 89,43 USD/thùng. Sang ngày 6/10, Brent có thời điểm lùi về khoảng 98,48 USD/thùng, còn WTI xuống 88,01 USD/thùng.
Tuy nhiên, tâm lý thị trường đảo chiều trong ngày 8/10 khi lo ngại căng thẳng Mỹ - Iran leo thang và bão Isaias đe dọa hoạt động khai thác ngoài khơi Vịnh Mexico. Giá Brent chốt phiên ở 105,28 USD/thùng, tăng 4,1%, còn WTI tăng 3,6% lên 91,49 USD/thùng.
Trong phiên 9/10, phát biểu của Tổng thống Mỹ Donald Trump về tiến triển tích cực trong đàm phán với Iran khiến giá dầu có lúc suy yếu. Dù vậy, Brent vẫn tăng 0,42% lên 104,72 USD/thùng và WTI tăng 0,39% lên 91,85 USD/thùng khi các doanh nghiệp dầu khí tiếp tục đóng cửa một số cơ sở khai thác ngoài khơi Mỹ. Theo Reuters, sản lượng dầu thô bị gián đoạn do bão tại vùng biển Mỹ lên khoảng 1,3 triệu thùng/ngày.
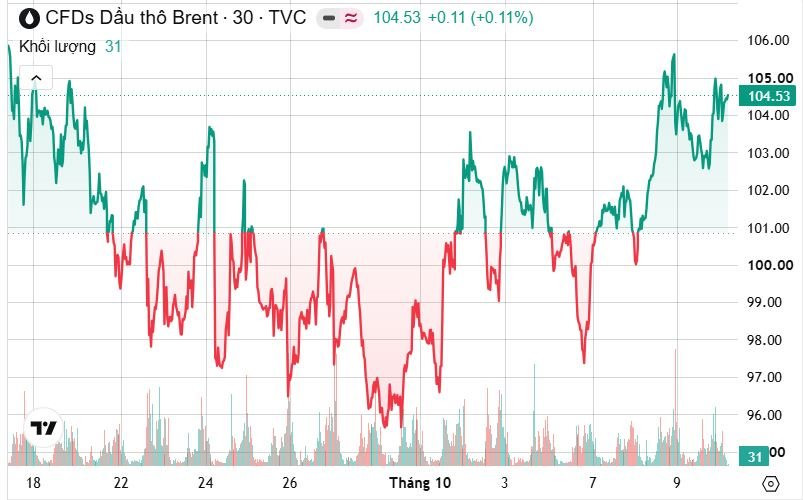
Nếu đàm phán Mỹ - Iran tiến triển và sản lượng tại Vịnh Mexico sớm phục hồi, giá có thể giảm bớt phần bù rủi ro; ngược lại, nguy cơ gián đoạn vận chuyển hoặc khai thác có thể tiếp tục hỗ trợ giá.
Vàng phục hồi sau khi chạm đáy hai tháng
Thị trường vàng khởi sắc trở lại vào cuối tuần sau khi chịu áp lực bán mạnh trong những phiên đầu tháng 10. Giá vàng giao ngay tăng 1,5% trong phiên 9/10, lên 4.194,36 USD/ounce, đưa mức tăng cả tuần lên khoảng 1,3%. Hợp đồng vàng tương lai Mỹ giao tháng 12 chốt phiên ở 4.216,30 USD/ounce, tăng 1,4%.
Trước đó, vàng đã giảm xuống mức thấp nhất trong hai tháng vào ngày 7/10 khi đồng USD mạnh lên và lợi suất trái phiếu chính phủ Mỹ tăng cao. Lực mua bắt đáy trong hai phiên cuối tuần giúp giá phục hồi, nhưng chưa đủ để khẳng định xu hướng tăng đã trở lại bền vững.
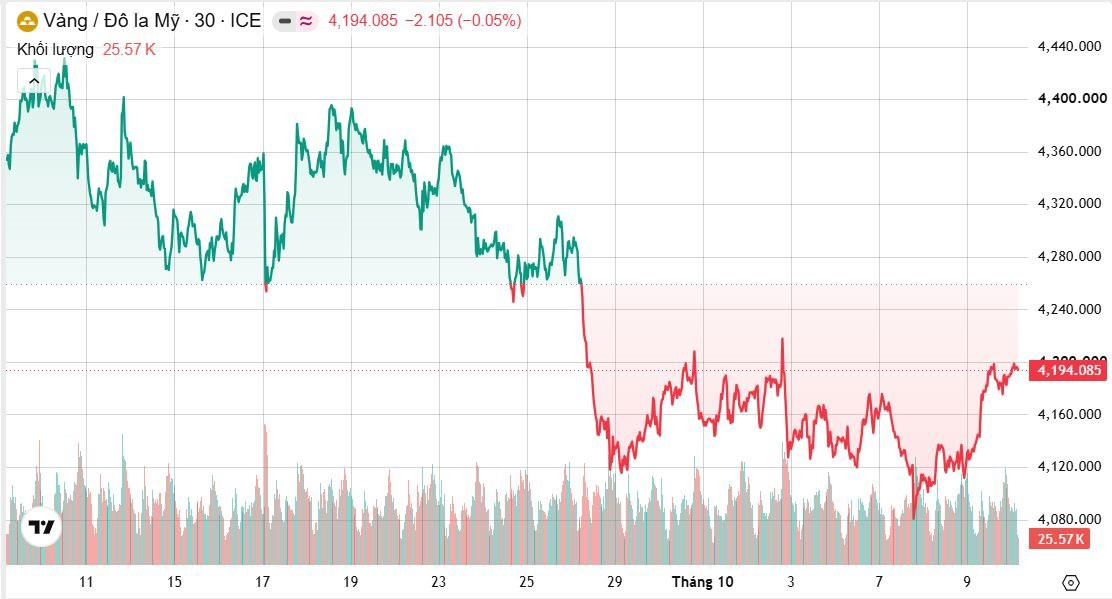
Triển vọng vàng tiếp tục chịu ảnh hưởng từ chính sách tiền tệ Mỹ. Theo dữ liệu CME FedWatch được Reuters dẫn lại, thị trường định giá xác suất Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 10 ở mức 19%, trong khi xác suất có ít nhất một lần tăng lãi suất 0,25 điểm phần trăm vào tháng 12 lên tới 84%. Lãi suất cao thường làm giảm sức hấp dẫn của vàng do kim loại quý không mang lại thu nhập định kỳ như trái phiếu.
Trong tuần tới, dữ liệu lạm phát Mỹ sẽ là một trong những yếu tố quan trọng định hướng giá vàng. Nếu lạm phát tiếp tục cao do chi phí năng lượng tăng, kỳ vọng Fed duy trì hoặc thắt chặt chính sách tiền tệ có thể gây sức ép lên kim loại quý. Ngược lại, đồng USD suy yếu và lợi suất trái phiếu giảm có thể tạo điều kiện để vàng tiếp tục phục hồi.
Bạc, bạch kim và palladium đồng loạt tăng trong phiên cuối tuần
Các kim loại quý khác cũng phục hồi trong phiên 9/10, dù kết quả tính chung cả tuần chưa đồng nhất.
Giá bạc giao ngay tăng 2,4%, lên 60,77 USD/ounce. Dữ liệu đóng cửa tổng hợp của GoldPrice.com ghi nhận giá bạc ở 60,82 USD/ounce, tăng khoảng 0,74% trong tuần.
Bạch kim tăng 3,1% trong phiên cuối tuần, lên 1.685,64 USD/ounce. Tuy nhiên, giá kim loại này vẫn giảm khoảng 0,75% trong cả tuần theo dữ liệu đóng cửa tổng hợp. Palladium tăng 2,1%, lên 1.146,39 USD/ounce trong phiên 9/10, nhưng vẫn giảm khoảng 1,69% trong tuần, với mức đóng cửa tổng hợp ở 1.148,01 USD/ounce.
Sự phục hồi của các kim loại quý vào cuối tuần cho thấy lực mua quay trở lại sau nhịp điều chỉnh. Tuy nhiên, diễn biến trái chiều trong cả tuần phản ánh sự thận trọng của nhà đầu tư trước triển vọng lãi suất Mỹ và biến động của đồng USD.
Đồng tăng nhờ nhu cầu Trung Quốc và rủi ro nguồn cung tại Chile
Trên thị trường kim loại công nghiệp, đồng là mặt hàng nổi bật khi được hỗ trợ bởi kỳ vọng nhu cầu Trung Quốc cải thiện sau kỳ nghỉ Quốc khánh và lo ngại gián đoạn nguồn cung khai thác.
Theo Reuters, hợp đồng đồng kỳ hạn ba tháng trên Sàn giao dịch kim loại London (LME) tăng khoảng 1,6% trong phiên 9/10, lên 14.541 USD/tấn. Trước đó, giá đã chạm 14.646,50 USD/tấn, mức cao nhất trong gần hai tuần. Tính chung tuần kết thúc ngày 9/10, hợp đồng này hướng tới mức tăng khoảng 2%.
Một trong những tín hiệu hỗ trợ giá là phụ phí nhập khẩu đồng Yangshan của Trung Quốc tăng lên 135 USD/tấn, cao nhất trong bốn năm, cho thấy nhu cầu nhập khẩu tương đối mạnh. Bên cạnh đó, cuộc đình công tại mỏ đồng Centinela ở Chile làm gia tăng lo ngại về khả năng gián đoạn sản lượng khai thác. Lượng đồng trong các kho do LME giám sát giảm xuống 233.025 tấn, thấp nhất trong sáu tuần, cũng góp phần hỗ trợ giá.
Các kim loại cơ bản khác cũng tăng trong phiên cuối tuần tại London. Nhôm tăng 0,3%, lên khoảng 3.058 USD/tấn; kẽm tăng 2,4%, lên 3.808 USD/tấn; chì tăng 1,6%, lên 1.889 USD/tấn; thiếc tăng 2,9%, lên 52.935 USD/tấn và niken tăng 0,8%, lên 15.685 USD/tấn.
Trong khi đó, dữ liệu giữa ngày 9/10 của Shanghai Metals Market cho thấy các hợp đồng tương lai kim loại trên Sàn giao dịch kỳ hạn Thượng Hải giảm đồng loạt. Thiếc giảm 4,55%, chì giảm 1,48%, kẽm giảm 1,32%, đồng giảm 0,7%, nhôm giảm 0,36% và niken giảm 0,24%.
Diễn biến trái chiều giữa London và Thượng Hải cho thấy đà tăng của kim loại công nghiệp chưa lan tỏa đồng đều. Giá tại London được hỗ trợ bởi nhu cầu và lo ngại nguồn cung, trong khi các hợp đồng tại Trung Quốc chịu tác động từ tâm lý giao dịch, tồn kho và hoạt động chốt lời.
Một diễn biến đáng chú ý khác là Ủy ban châu Âu lựa chọn thêm 46 dự án nguyên liệu thô chiến lược để ưu tiên thủ tục cấp phép và hỗ trợ tiếp cận vốn. Các dự án liên quan đến đồng, niken, lithium và đất hiếm, nằm trong nỗ lực dài hạn của châu Âu nhằm đa dạng hóa nguồn cung khoáng sản. Tuy nhiên, động thái này chưa tạo ra tác động tức thời đáng kể lên giá kim loại trong tuần qua.
Ngô và đậu tương giảm sau báo cáo cung cầu của USDA
Thị trường ngũ cốc chịu sức ép trong những phiên cuối tuần sau khi Bộ Nông nghiệp Mỹ công bố báo cáo cung cầu tháng 10 (WASDE), với triển vọng sản lượng ngô và đậu tương Mỹ tăng so với dự báo trước đó.
Đối với ngô, hợp đồng hoạt động mạnh nhất trên Sàn giao dịch hàng hóa Chicago (CBOT) từng tăng lên 5,08 USD/giạ ngày 7/10, cao nhất trong một tuần, do lo ngại điều kiện mùa vụ tại Mỹ suy yếu. Tuy nhiên, báo cáo WASDE ngày 9/10 đã làm thay đổi triển vọng thị trường.
USDA nâng dự báo năng suất ngô Mỹ niên vụ 2026–2027 lên 181,2 giạ/mẫu Anh, tăng 2,7 giạ so với tháng trước. Sản lượng được điều chỉnh tăng thêm 234 triệu giạ, lên 16 tỷ giạ, trong khi tồn kho cuối niên vụ tăng lên 1,8 tỷ giạ, cao hơn 282 triệu giạ so với dự báo tháng 9.
Triển vọng nguồn cung dồi dào hơn khiến giá ngô chịu áp lực. Hợp đồng ngô CBOT giao tháng 12 giảm 3,95% trong phiên 9/10, xuống khoảng 4,805 USD/giạ. Trước đó, số liệu tồn kho ngô Mỹ đầu tháng 9 được Reuters dẫn lại cho thấy lượng tồn kho vượt 2 tỷ giạ, tăng 35% so với cùng kỳ năm trước và cao hơn 9% so với dự báo của giới phân tích. Điều này làm dấy lên nghi ngờ về mức tiêu thụ ngô làm thức ăn chăn nuôi được USDA ước tính trước đó.
Đối với đậu tương, giá tăng trong một số phiên đầu tuần do lo ngại thời tiết bất lợi và mưa làm chậm tiến độ thu hoạch tại Mỹ. Ngày 7/10, hợp đồng đậu tương hoạt động mạnh nhất trên CBOT tăng 0,3%, lên 13,0725 USD/giạ. Trước thời điểm USDA công bố báo cáo ngày 9/10, hợp đồng đậu tương giao tháng 11 tăng trong giao dịch qua đêm lên khoảng 12,94 USD/giạ.
Tuy nhiên, USDA nâng dự báo sản lượng hạt có dầu của Mỹ niên vụ 2026–2027 lên 133,6 triệu tấn, tăng 0,7 triệu tấn so với tháng trước, chủ yếu nhờ sản lượng đậu tương và hạt bông tăng. Tồn kho cuối kỳ của Mỹ và thế giới cũng được điều chỉnh tăng so với tháng 9, làm hạn chế khả năng giá tăng bền vững.
Nhu cầu xuất khẩu chưa tạo được lực đỡ rõ rệt. Doanh số xuất khẩu đậu tương Mỹ trong tuần kết thúc ngày 1/10 giảm 47% so với tuần trước, xuống 549.400 tấn, theo số liệu USDA được Reuters dẫn lại. Nếu xuất khẩu không cải thiện, nguồn cung tăng có thể tiếp tục gây sức ép lên giá, dù thời tiết vẫn là yếu tố có khả năng làm gián đoạn thu hoạch.
Lúa mì biến động vì rủi ro Biển Đen
Ngày 7/10, hợp đồng lúa mì CBOT giảm nhẹ 0,1%, xuống 7,0375 USD/giạ, sau khi tăng trong phiên trước đó. Những cuộc tấn công nhằm vào tàu chở ngũ cốc tại Biển Đen tiếp tục làm dấy lên lo ngại về nguồn cung xuất khẩu từ khu vực này.
Báo cáo WASDE tháng 10 cho thấy tồn kho lúa mì toàn cầu niên vụ 2026–2027 được dự báo giảm nhẹ so với tháng trước, trái với kỳ vọng tăng của thị trường. Dù vậy, hợp đồng lúa mì CBOT giao tháng 12 vẫn giảm khoảng 1,83% trong phiên 9/10, xuống 6,7075 USD/giạ.
Trong ngắn hạn, rủi ro vận chuyển tại Biển Đen có thể hỗ trợ giá lúa mì. Tuy nhiên, nguồn cung từ các nước xuất khẩu khác và diễn biến của đồng USD vẫn là những yếu tố hạn chế đà tăng. Sự khác biệt giữa triển vọng tồn kho toàn cầu và tình hình vận chuyển thực tế khiến mặt hàng này có thể tiếp tục biến động mạnh.
Đường tăng nhờ thời tiết, cà phê và ca cao chịu áp lực nguồn cung
Giá đường thô ICE giao tháng 3/2027 tăng khoảng 0,60% trong phiên 9/10, lên 20,27 cent/pound theo bảng giá tổng hợp. Một bản tin thị trường London ghi nhận giá tăng 1,2%, lên 20,39 cent/pound tại thời điểm 12h11 GMT, đưa mức tăng cả tuần lên khoảng 2,3%. Trước đó, giá từng chạm 21,24 cent/pound, cao nhất trong 19 tháng.
Giá đường trắng tăng 0,7%, lên 545 USD/tấn. Theo các nhà giao dịch, hiện tượng El Niño đang làm gia tăng rủi ro đối với sản lượng tại nhiều vùng trồng trọt. Tại Brazil, mía chịu ảnh hưởng của tình trạng ngập úng; trong khi ở châu Âu, củ cải đường đối mặt với hạn hán và hoạt động gieo trồng tại miền tây Ấn Độ bị đình trệ. FAO trước đó cho biết chỉ số giá đường quốc tế tháng 9 tăng 6,1% so với tháng 8, đánh dấu tháng tăng thứ ba liên tiếp.
Trái lại, giá ca cao vẫn chịu sức ép từ tình trạng dư cung toàn cầu trong niên vụ 2025–2026. Giá ca cao London giảm 0,2%, xuống 4.225 bảng Anh/tấn, trong khi giá tại New York giảm 0,6%, xuống 5.632 USD/tấn. Thị trường hướng tới mức giảm khoảng 0,3% trong tuần. Giới giao dịch đang chờ số liệu xay xát quý III, dự kiến được công bố trong tuần kế tiếp, để đánh giá rõ hơn nhu cầu tiêu thụ tại châu Âu và Bắc Mỹ.
Giá cà phê arabica giảm nhẹ 0,03%, xuống 2,8895 USD/pound, khi tốc độ xuất khẩu mạnh từ Brazil tiếp tục gây sức ép lên thị trường. Lo ngại hiện tượng El Niño có thể làm giảm sản lượng toàn cầu trong niên vụ 2027–2028 chưa đủ bù đắp áp lực nguồn cung trước mắt. Trong khi đó, giá robusta tăng 0,7%, lên 3.448 USD/tấn.
Đối với bông, hợp đồng ICE giao tháng 12/2026 tăng khoảng 0,56% trong phiên 9/10, lên 80,39 cent/pound. Giá tiếp tục chịu ảnh hưởng từ nhu cầu của ngành dệt may, triển vọng mùa vụ Mỹ và diễn biến đồng USD. Các mức giá đường, ca cao, cà phê và bông nêu trên là giá hợp đồng tương lai tại thời điểm tổng hợp cuối phiên ngày 9/10, không phải giá giao ngay và không nhất thiết phản ánh mức biến động của cả tuần.
Chứng khoán Mỹ tăng trở lại, nhà đầu tư chờ dữ liệu lạm phát
Thị trường chứng khoán Mỹ khởi sắc trong phiên 9/10 khi nhà đầu tư giảm bớt lo ngại về nguy cơ căng thẳng Mỹ - Iran leo thang trước mắt và chuyển sự chú ý sang mùa công bố kết quả kinh doanh quý III cùng dữ liệu lạm phát sắp được công bố.
Theo AP, chỉ số S&P 500 tăng 0,59%, lên 7.811,54 điểm; Dow Jones tăng 0,83%, lên 51.654,95 điểm; Nasdaq Composite tăng 0,64%, lên 27.366,17 điểm. Chỉ số Russell 2000, đại diện cho nhóm doanh nghiệp vốn hóa nhỏ, tăng 0,46%, lên 2.806,98 điểm.
Tính chung cả tuần, S&P 500 tăng 1,2%, Dow Jones tăng 0,9% và Nasdaq tăng 0,6%. Ngược lại, Russell 2000 giảm 0,9%, cho thấy đà tăng chưa lan tỏa đồng đều giữa các nhóm cổ phiếu.
Giá một số chuẩn dầu và khí tuần qua:
Tổng hợp giá một số hàng hóa tuần qua: