Dầu thô tăng mạnh, Brent lên cao nhất kể từ cuối tháng 4
Mặc dù có một số phiên điều chỉnh do kỳ vọng Mỹ và Iran nối lại đàm phán, giá dầu tuần qua vẫn duy trì xu hướng đi lên, đặc biệt trong phiên cuối tuần khi những lo ngại về an ninh hàng hải tại eo biển Hormuz gia tăng.
Trong phiên 26/10, giá dầu Brent giảm 0,78%, xuống 115,81 USD/thùng, trong khi dầu WTI giảm 1,46%, còn 101,76 USD/thùng. Sang ngày 27/10, giá dầu tiếp tục chịu áp lực khi những tín hiệu ngoại giao từ Qatar, Saudi Arabia, Thổ Nhĩ Kỳ và Pakistan làm dấy lên hy vọng căng thẳng tại Trung Đông có thể được kiểm soát. Tuy nhiên, thị trường nhanh chóng đảo chiều trong ngày 28/10, khi thông tin về các cuộc tấn công nhằm vào cơ sở năng lượng Saudi Arabia và giao tranh tại Yemen làm gia tăng lo ngại về nguồn cung.
Đến ngày 29/10, giá dầu lại điều chỉnh giảm khi triển vọng Mỹ và Iran nối lại đàm phán khiến phần bù rủi ro địa chính trị suy yếu. Brent giảm 44 cent, tương đương 0,38%, xuống 114,88 USD/thùng; WTI giảm 78 cent, tương đương 0,76%, còn 102 USD/thùng.
Tuy nhiên, diễn biến trong phiên cuối tuần đã đảo ngược xu hướng này. Ngày 30/10, giá dầu Brent giao tháng 12 tăng 2,76 USD, tương đương 2,4%, lên 117,64 USD/thùng. Đây là mức đóng cửa cao nhất kể từ cuối tháng 4/2026. Hợp đồng Brent giao tháng 1/2027 tăng 2,63 USD, lên 113,43 USD/thùng. Dầu WTI tăng 2,12 USD, tương đương 2,08%, lên 104,12 USD/thùng.
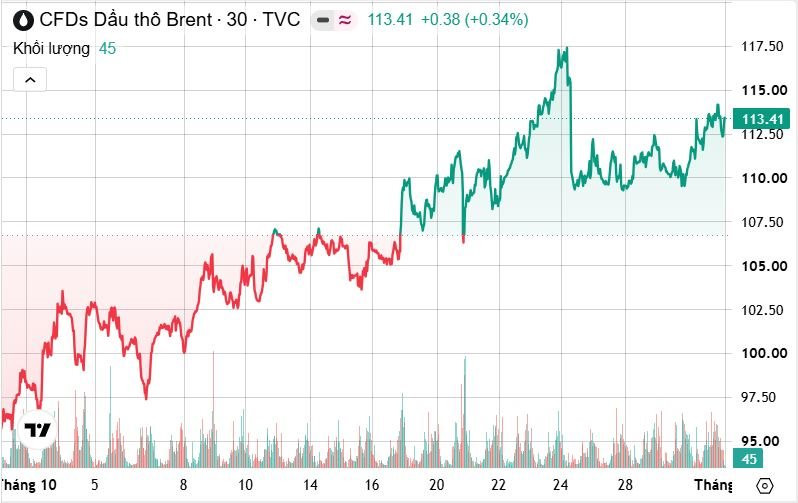
Tính từ đầu tuần, Brent tăng khoảng 1,6%, trong khi WTI tăng khoảng 2,3%. Xét trong cả tháng 10, hai loại dầu tiêu chuẩn tăng lần lượt 13,6% và 15,2%, đánh dấu tháng tăng giá thứ tư liên tiếp và mức tăng mạnh nhất trong sáu tháng.
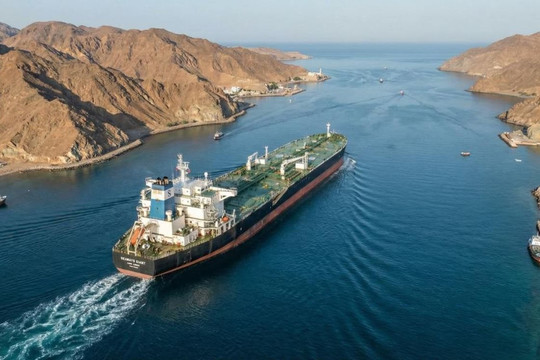
Yếu tố chi phối thị trường dầu mỏ vẫn là nguy cơ xung đột Mỹ - Iran leo thang và ảnh hưởng đến hoạt động vận chuyển qua eo biển Hormuz. Ngày 30/10, Cơ quan Điều hành Thương mại Hàng hải Anh (UKMTO) thông báo một tàu chở dầu tại khu vực này bị tấn công bằng thiết bị nổ gắn vào thân tàu từ một chiếc thuyền nhỏ. Đây được xem là vụ tấn công thành công đầu tiên bằng loại thiết bị này tại tuyến hàng hải kể từ khi chiến tranh Mỹ - Israel với Iran bùng phát hồi tháng 2/2026. Cùng thời điểm, lực lượng Houthi tại Yemen tuyên bố tấn công nhiều địa điểm tại Saudi Arabia, bao gồm nhà máy lọc dầu Ras Tanura, nhà máy lọc dầu Rabigh và cơ sở sản xuất Abqaiq của Saudi Aramco.
Về cung cầu, Cơ quan Năng lượng Quốc tế (IEA) cho biết nguồn cung dầu toàn cầu tăng 2,5 triệu thùng/ngày trong tháng 9, lên 102,3 triệu thùng/ngày, chủ yếu nhờ sản lượng phục hồi tại các quốc gia Vùng Vịnh. Tuy nhiên, lượng tồn kho dầu trên đất liền trong tháng 9 giảm 113 triệu thùng. Tính đến cuối tháng, lượng tồn kho dầu quan sát được trên toàn cầu thấp hơn 509 triệu thùng so với cuối tháng 2/2026.
Ở chiều ngược lại, IEA dự báo nhu cầu dầu toàn cầu trong quý IV/2026 giảm 2,5 triệu thùng/ngày so với cùng kỳ năm trước. Tính chung cả năm 2026, nhu cầu được dự báo giảm 2,6 triệu thùng/ngày, xuống khoảng 102,4 triệu thùng/ngày. Đáng chú ý, xuất khẩu diesel toàn cầu trong tháng 9 giảm 700.000 thùng/ngày so với cùng kỳ năm trước do nguồn cung từ Nga và Trung Đông suy giảm.
Vàng mất mốc 4.000 USD/ounce, bạc giảm gần 9%
Trái ngược với dầu thô, thị trường kim loại quý trải qua một tuần giao dịch đầy khó khăn. Giá vàng có thời điểm phục hồi trong hai phiên đầu tuần nhờ lực mua bắt đáy và giá năng lượng hạ nhiệt, nhưng nhanh chóng đảo chiều khi triển vọng lãi suất Mỹ trở thành yếu tố chi phối tâm lý nhà đầu tư.
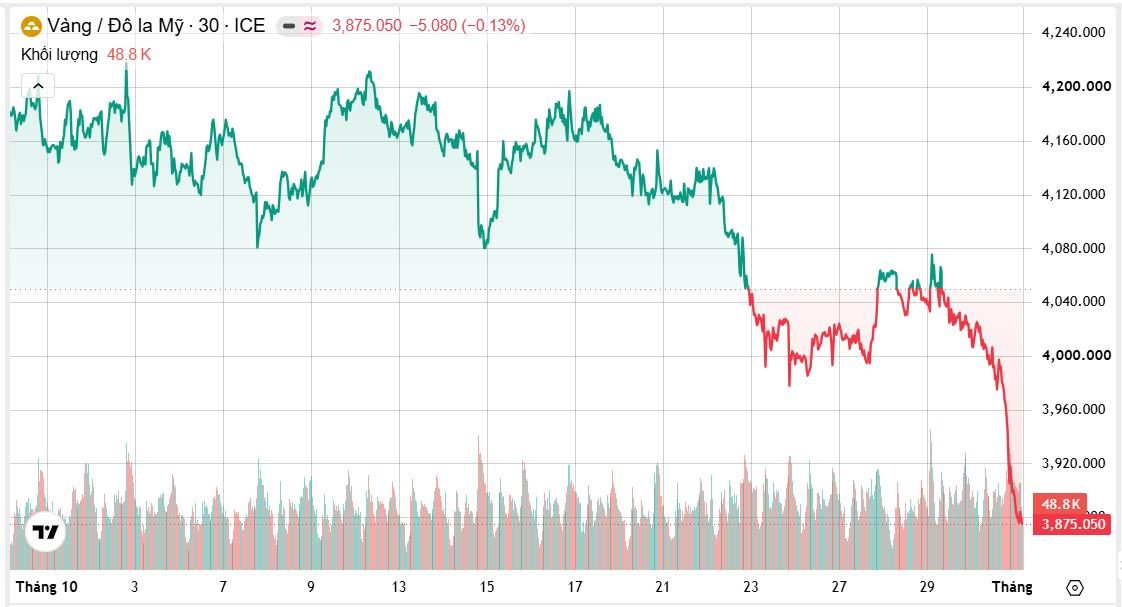
Ngày 26/10, giá vàng giao ngay tăng 0,6%, lên 4.020,60 USD/ounce, trong khi vàng kỳ hạn Mỹ giao tháng 12 tăng 0,8%, lên 4.038,40 USD/ounce. Tuy nhiên, đà phục hồi không kéo dài. Ngày 29/10, vàng giao ngay giảm 1,4%, xuống 4.008,76 USD/ounce, sau khi số liệu lạm phát Mỹ củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục duy trì chính sách tiền tệ thắt chặt.
Áp lực bán tăng mạnh trong phiên 30/10. Theo Reuters, vàng giao ngay có thời điểm giảm 3,5%, xuống 3.875,97 USD/ounce, mức thấp nhất kể từ tháng 10/2025. Hợp đồng vàng tương lai Mỹ giao tháng 12 chốt phiên ở 3.898,90 USD/ounce, giảm 3,3%.
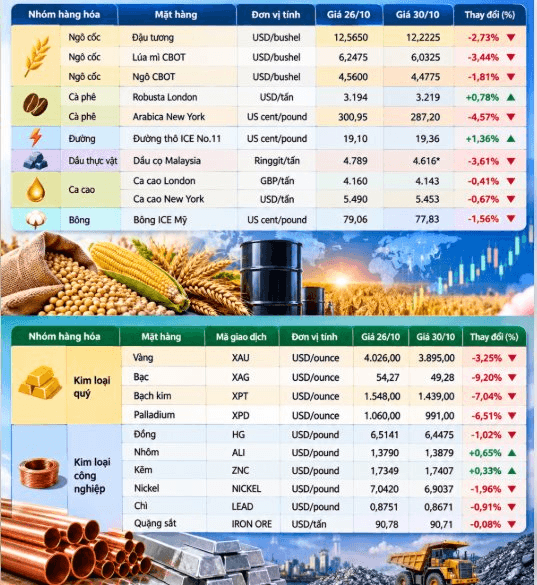
Bạc còn chịu áp lực lớn hơn. Sau khi tăng nhẹ lên 54,11 USD/ounce trong ngày 26/10, giá bạc liên tục suy yếu và có thời điểm giảm xuống dưới 50 USD/ounce trong phiên cuối tuần, lần đầu tiên kể từ tháng 11/2025. Theo thống kê của Monex, giá bạc giảm từ 54,27 USD xuống 49,28 USD/ounce, mất 4,99 USD, tương đương khoảng 9,2%.
Bạch kim và palladium cũng đồng loạt đi xuống. Giá bạch kim tham chiếu giảm từ 1.548 USD xuống 1.439 USD/ounce, mất khoảng 7%; palladium giảm từ 1.060 USD xuống 991 USD/ounce, tương đương 6,5%, lần đầu tiên rơi xuống dưới ngưỡng 1.000 USD/ounce trong đợt điều chỉnh này.
Áp lực lên kim loại quý đến từ nhiều phía. Mặc dù Fed giữ nguyên lãi suất trong vùng 3,75-4% tại cuộc họp cuối tháng 10, cơ quan này không đưa ra tín hiệu rõ ràng về khả năng kết thúc chu kỳ thắt chặt tiền tệ. Trong khi đó, các số liệu kinh tế Mỹ cho thấy nền kinh tế vẫn duy trì sức tăng trưởng tương đối tốt và lạm phát chưa hạ nhiệt như kỳ vọng.
Một yếu tố khác khiến kim loại quý chịu áp lực là đợt bán tháo cổ phiếu công nghệ Mỹ. Những lo ngại về quy mô đầu tư lớn vào trí tuệ nhân tạo (AI) nhưng chưa bảo đảm khả năng sinh lời đã thúc đẩy hoạt động giảm rủi ro trên thị trường tài chính. Trong bối cảnh đó, một số nhà đầu tư phải bán cả vàng để bổ sung thanh khoản hoặc đáp ứng yêu cầu ký quỹ, khiến vai trò trú ẩn của kim loại quý không phát huy như thông thường.
Kim loại công nghiệp phân hóa, đồng và kẽm vẫn được hỗ trợ
Đồng, nhôm và kẽm được hỗ trợ trong những phiên đầu tuần nhờ nhu cầu từ Trung Quốc, lượng tồn kho giảm và lo ngại về nguồn cung. Tuy nhiên, áp lực chốt lời và đồng USD mạnh lên khiến phần lớn kim loại cơ bản điều chỉnh vào cuối tuần.
Đối với đồng, giá kỳ hạn 3 tháng trên Sàn giao dịch kim loại London (LME) ngày 27/10 tăng 1,1%, lên 14.487,50 USD/tấn, sau khi có thời điểm đạt 14.490,50 USD/tấn, cao nhất kể từ ngày 16/10. Nhu cầu đồng phục vụ mở rộng hạ tầng trí tuệ nhân tạo và sự phục hồi của cổ phiếu công nghệ góp phần cải thiện tâm lý thị trường.
Đáng chú ý, mức chênh lệch giá đồng nhập khẩu tại cảng Dương Sơn của Trung Quốc tăng lên 188 USD/tấn, cao nhất trong gần 13 năm, cho thấy các doanh nghiệp nước này đang cạnh tranh mạnh để bảo đảm nguồn cung. Tồn kho đồng trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE) cũng giảm hơn 25%, xuống còn 54.356 tấn theo dữ liệu được Reuters dẫn ngày 26/10.
Tuy nhiên, giá đồng không giữ được đà tăng. Đến ngày 30/10, giá đồng LME được ghi nhận quanh 14.303 USD/tấn trước khi tiếp tục giảm 1,58% trong phiên giao dịch cuối tuần. Theo dữ liệu đóng cửa chính thức của LME, giá đồng kỳ hạn 3 tháng ở mức 14.154,50 USD/tấn.
Nhôm cũng tăng trong những phiên đầu tuần. Ngày 27/10, giá nhôm LME tăng 1,5%, lên 3.085 USD/tấn, mức cao nhất trong hơn hai tuần. Động lực tăng đến từ hoạt động rút 3.500 tấn nhôm khỏi các kho hàng tại châu Á. Gần như toàn bộ lượng nhôm sẵn có trong hệ thống kho LME thời điểm đó có nguồn gốc từ Nga. Đến ngày 30/10, giá nhôm kỳ hạn 3 tháng đóng cửa ở 3.069 USD/tấn.
Kẽm là một trong những kim loại có diễn biến tích cực nhất trong những phiên đầu tuần. Ngày 26/10, giá kẽm kỳ hạn 3 tháng tăng 1,5%, lên 3.800,50 USD/tấn, sau khi có thời điểm đạt 3.821,50 USD/tấn, cao nhất kể từ ngày 12/10. Sang ngày 27/10, giá tiếp tục tăng 0,7%, lên 3.839,50 USD/tấn.
Thị trường kẽm được hỗ trợ bởi tình trạng nguồn cung thắt chặt. Theo Nhóm nghiên cứu chì và kẽm quốc tế (ILZSG), thị trường kẽm tinh luyện toàn cầu chuyển từ dư cung 27.500 tấn trong tháng 7 sang thiếu hụt 3.900 tấn trong tháng 8. Tồn kho kẽm trên SHFE giảm 5% so với tuần trước, xuống 137.139 tấn, thấp nhất kể từ tháng 3. Giá điện cao và sản lượng suy giảm tại Peru cũng góp phần hỗ trợ giá. Kết thúc ngày 30/10, giá kẽm kỳ hạn 3 tháng trên LME ở mức 3.842,50 USD/tấn, trước khi giảm 1,49% trong phiên giao dịch qua đêm được SMM ghi nhận ngày 31/10.
Nickel có diễn biến kém tích cực hơn. Giá nickel LME ngày 26/10 giảm 0,5%, xuống 15.765 USD/tấn, trước khi phục hồi nhẹ 0,4% trong phiên tiếp theo, lên 15.615 USD/tấn. Đến ngày 30/10, giá kỳ hạn 3 tháng đóng cửa ở 15.271 USD/tấn và tiếp tục giảm 2,03% trong phiên giao dịch qua đêm.
Tập đoàn khai khoáng Nornickel của Nga cảnh báo kế hoạch đại tu lò luyện có thể ảnh hưởng đến sản lượng một số kim loại chủ chốt trong giai đoạn 2027-2028, qua đó đặt ra những vấn đề về triển vọng nguồn cung nickel và palladium trong trung hạn.
Ở các kim loại khác, giá chì LME ngày 27/10 tăng 0,6%, lên 1.933,50 USD/tấn, trong khi thiếc tăng 0,9%, lên 51.405 USD/tấn. Tuy nhiên, đến ngày 31/10, thị trường chịu áp lực điều chỉnh trên diện rộng. Giá thiếc giảm 2,53%, nickel giảm 2,03%, đồng giảm 1,58% và kẽm giảm 1,49%.
Đậu tương dẫn đầu đà giảm của nhóm nông sản
Thị trường nông sản thế giới nhìn chung suy yếu trong tuần 26-31/10, đặc biệt ở nhóm ngũ cốc và hạt có dầu. Đậu tương là mặt hàng giảm mạnh nhất trong ba loại ngũ cốc chủ chốt trên sàn Chicago (CBOT), trong khi lúa mì và ngô cũng kết thúc tuần trong sắc đỏ.
Hợp đồng đậu tương giao tháng 11/2026 chốt phiên 30/10 ở mức 12,2225 USD/bushel, tăng 2,5 cent trong phiên nhưng giảm tổng cộng 34,25 cent/bushel trong cả tuần. Có thời điểm, giá xuống mức thấp nhất trong hai tháng.
Nguyên nhân chính là đồng real Brazil suy yếu sau cuộc bầu cử cuối tuần trước, khiến đậu tương nước này trở nên cạnh tranh hơn trên thị trường xuất khẩu và tạo sức ép lên giá đậu tương Mỹ. Bên cạnh đó, các quỹ đầu tư đẩy mạnh thanh lý vị thế mua để chốt lời và giảm rủi ro. Trong tuần, các quỹ giảm vị thế mua ròng đậu tương 21.536 hợp đồng, xuống còn 185.400 hợp đồng.
Hợp đồng lúa mì mềm đỏ giao tháng 12/2026 trên CBOT đóng cửa ngày 30/10 ở mức 6,0325 USD/bushel, giảm 21,5 cent/bushel trong tuần. Lúa mì giao tháng 12 trên sàn Kansas City giảm 20,25 cent/bushel, trong khi hợp đồng trên sàn Minneapolis giảm 17,75 cent/bushel.
Đà giảm phần nào được hạn chế nhờ doanh số xuất khẩu lúa mì Mỹ tăng lên mức cao nhất trong niên vụ và sự quan tâm mua hàng từ Trung Quốc. Tuy nhiên, việc giá tiếp tục suy yếu ngay cả khi xuất hiện thông tin về các cuộc tấn công mới tại Biển Đen cho thấy thị trường đang chú trọng nhiều hơn đến triển vọng nguồn cung và khả năng lưu thông hàng hóa.
Ngô có mức giảm nhẹ hơn hai mặt hàng còn lại. Hợp đồng giao tháng 12/2026 trên CBOT chốt phiên cuối tuần ở mức 4,4775 USD/bushel, giảm 8,25 cent/bushel trong tuần. Riêng phiên 30/10, giá giảm 3,5 cent.
Nhu cầu phục vụ sản xuất ethanol và các đơn hàng từ Hàn Quốc góp phần hỗ trợ giá ngô. Tuy nhiên, tiến độ thu hoạch nhanh tại Mỹ, triển vọng nguồn cung dồi dào và hoạt động gieo trồng thuận lợi tại Argentina tiếp tục tạo sức ép. Lượng cam kết xuất khẩu ngô Mỹ vẫn thấp hơn 34% so với cùng kỳ năm trước, cho thấy nhu cầu quốc tế chưa thực sự khả quan.
Cà phê giảm, đường và dầu cọ biến động mạnh
Trên sàn London, hợp đồng Robusta giao tháng 11/2026 được ghi nhận ở mức 3.200 USD/tấn, giảm 40 USD/tấn, tương đương 1,23%. Hợp đồng tháng 1/2027 giảm 21 USD/tấn, xuống 3.199 USD/tấn. Trên sàn New York, hợp đồng Arabica giao tháng 12/2026 giảm 7 cent/pound, tương đương 2,38%, xuống 286,75 cent/pound; hợp đồng tháng 3/2027 giảm 4,9 cent/pound, còn 276,20 cent/pound.
Ở diễn biến khác, số liệu tồn kho trên sàn ICE cho thấy lượng cà phê chờ phân loại hoặc kiểm soát chất lượng tăng 5% qua đêm, lên gần 44.000 bao, trong khi tồn kho được chứng nhận tăng 1,4%, lên 225.068 bao. Trong phiên cuối tuần, Arabica tăng 0,6%, lên 2,872 USD/pound, còn Robusta tăng 0,9%, lên 3.204 USD/tấn. Tuy nhiên, tính chung tháng 10, Arabica giảm 1,2% và Robusta giảm 6%.
Đường là một trong những mặt hàng biến động mạnh nhất trong tuần. Ngày 26/10, hợp đồng đường thô No.11 giao tháng 3/2027 trên sàn ICE giảm 1,14 cent/pound, tương đương gần 6%, xuống 19,10 cent/pound. Đà giảm xuất hiện sau giai đoạn tăng giá trước đó, trong bối cảnh thị trường đánh giá lại triển vọng cung cầu toàn cầu.
Tuy nhiên, nguồn cung đường vẫn tiềm ẩn những rủi ro. Tại Brazil, sản lượng đường ở khu vực trung nam trong nửa đầu tháng 10 giảm 27,1% so với cùng kỳ năm trước, xuống 1,87 triệu tấn. Mưa lớn được dự báo tiếp tục ảnh hưởng đến hoạt động thu hoạch, làm giảm hàm lượng đường trong mía và tăng nguy cơ vụ thu hoạch kết thúc sớm. Những yếu tố này phần nào hạn chế áp lực giảm giá.
Trong phiên cuối tuần, đường thô giảm 0,6%, xuống 19,36 cent/pound, sau ba phiên tăng liên tiếp. Tính chung tháng 10, giá đường tăng 9,8%. Giá đường trắng giảm 2,1%, xuống 516,30 USD/tấn.
Đối với ca cao, tại London, hợp đồng ca cao giao dịch ngày 26/10 ở mức 4.160 GBP/tấn, tăng lên 4.250 GBP/tấn ngày 27/10 trước khi giảm trong ba phiên tiếp theo. Đến ngày 30/10, giá còn 4.143 GBP/tấn, giảm khoảng 0,4% so với đầu tuần. Trên sàn New York, hợp đồng giao tháng 12/2026 chốt phiên ở 5.650 USD/tấn, giảm nhẹ so với mức 5.689 USD/tấn ngày 26/10.
Nhu cầu tiêu thụ sô cô la tại Mỹ đang chịu sức ép từ chi phí sinh hoạt cao. Dữ liệu của công ty nghiên cứu thị trường NIQ cho thấy người tiêu dùng Mỹ chi tiêu ít hơn cho các mặt hàng ăn vặt Halloween so với những năm trước. Tuy nhiên, triển vọng nguồn cung ca cao có thể thắt chặt hơn trong thời gian tới. Công ty phân tích Expana đã hạ dự báo sản lượng ca cao niên vụ 2026/2027 của Bờ Biển Ngà xuống 1,83 triệu tấn, giảm 40.000 tấn do tình trạng thiếu độ ẩm. Trong phiên cuối tuần, giá ca cao London giảm 0,5%, xuống 4.234 GBP/tấn, còn giá New York gần như đi ngang ở 5.453 USD/tấn.
Dầu cọ Malaysia cũng trải qua tuần biến động mạnh. Trong phiên 30/10, hợp đồng dầu cọ kỳ hạn trên sàn Bursa Malaysia giảm hơn 1,5%, xuống quanh 4.600 ringgit/tấn, do đồng ringgit mạnh lên, giá dầu thực vật cạnh tranh suy yếu và lo ngại tồn kho ở mức cao.
Tuy nhiên, trong phiên cuối tuần, giá phục hồi nhờ hoạt động mua vào ở vùng giá thấp và sự tăng giá của dầu cọ Đại Liên cùng dầu đậu tương Chicago. Hợp đồng dầu cọ chuẩn giao tháng 1 trên Bursa Malaysia tăng 66 ringgit, tương đương 1,43%, lên 4.682 ringgit (1.155,19 USD)/tấn. Tính chung tháng 10, hợp đồng này tăng 1,56%, phục hồi sau khi giảm 5,8% trong tháng 9.
Đối với bông, thị trường Mỹ tiếp tục ghi nhận xu hướng giảm. Hợp đồng bông ICE giao tháng 12/2026 giảm từ 78,50 cent/pound trong phiên 29/10 xuống 77,83 cent/pound trong phiên 30/10. Tiến độ thu hoạch bông Mỹ đến ngày 25/10 đạt 52% diện tích, cao hơn bình quân 5 năm 7 điểm phần trăm, trong khi tỷ lệ mở quả đạt 89%, thấp hơn bình quân 5 năm 3 điểm phần trăm. Doanh số bán ròng bông Upland của Mỹ trong tuần kết thúc ngày 22/10 đạt 216.500 kiện, cho thấy hoạt động mua hàng đã cải thiện, dù lượng xuất khẩu thực tế vẫn thấp hơn mục tiêu của USDA.
Một diễn biến đáng chú ý khác là Ấn Độ quyết định gia hạn miễn thuế nhập khẩu bông thêm hai tháng, đến hết tháng 12/2026. Trước đó, nước này áp dụng chính sách miễn thuế nhập khẩu 11% từ ngày 1/6 đến 31/10 nhằm tăng nguồn cung trong mùa khan hiếm. Giá bông nội địa vẫn ở mức cao do lo ngại sản lượng giảm sau những trận mưa gió mùa không đều. Việc gia hạn được kỳ vọng giúp giảm chi phí nguyên liệu cho các nhà máy dệt, ổn định giá trong nước và tạo thêm cơ hội xuất khẩu cho Mỹ, Brazil và Australia.
Chứng khoán Mỹ biến động mạnh, áp lực bán lan sang thị trường hàng hóa
Diễn biến trên thị trường chứng khoán Mỹ là một trong những yếu tố đáng chú ý trong tuần, đặc biệt đối với nhóm kim loại quý. Làn sóng bán tháo cổ phiếu công nghệ ngày 30/10 xuất phát từ lo ngại các khoản đầu tư quy mô lớn vào trí tuệ nhân tạo có thể không mang lại lợi nhuận tương xứng.
Áp lực điều chỉnh trên thị trường cổ phiếu đã khiến một bộ phận nhà đầu tư tăng nhu cầu tiền mặt, giảm đòn bẩy và bán bớt các tài sản đang nắm giữ. Điều này tạo ra diễn biến khác thường khi vàng không tăng giá để hưởng lợi từ tâm lý phòng thủ, mà ngược lại chịu áp lực bán cùng nhiều tài sản khác.
Bên cạnh đó, chính sách tiền tệ của Fed tiếp tục là yếu tố quan trọng đối với cả thị trường chứng khoán và hàng hóa. Việc giữ nguyên lãi suất trong vùng 3,75-4% chưa đủ để xua tan lo ngại về khả năng tăng lãi suất trở lại trong tháng 12. Kinh tế Mỹ tăng trưởng 3,4% trong quý III, trong khi lạm phát PCE toàn phần đạt 3,6%, cho thấy áp lực giá cả vẫn dai dẳng.
Như vậy, thị trường hàng hóa trong tuần chịu tác động đồng thời từ hai nhóm yếu tố lớn: rủi ro địa chính trị tại Trung Đông và triển vọng chính sách tiền tệ Mỹ. Trong khi dầu thô tăng giá nhờ phần bù rủi ro nguồn cung, kim loại quý lại suy yếu do đồng USD mạnh, lợi suất cao và nhu cầu thanh khoản trên thị trường tài chính.
Giá một số hàng hóa tuần qua: