Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank; UPCoM: SGB) ghi nhận thu nhập lãi và các khoản thu nhập tương tự đạt 634,1 tỷ đồng, tăng 17,8% so với cùng kỳ năm trước.
Tuy nhiên, chi phí lãi tăng nhanh hơn, lên 432,4 tỷ đồng, tương ứng mức tăng 27%. Điều này khiến thu nhập lãi thuần – nguồn thu cốt lõi của nhà băng chỉ tăng 2,1%, đạt 201,7 tỷ đồng.
Các hoạt động kinh doanh ngoài lãi cũng ghi nhận diễn biến kém tích cực. Lãi thuần từ hoạt động dịch vụ giảm 4,1%, xuống còn 8,6 tỷ đồng; lãi thuần từ kinh doanh ngoại hối giảm 57%, còn 2 tỷ đồng. Trong khi đó, lãi thuần từ hoạt động khác giảm 26,4%, xuống 32,4 tỷ đồng.
Ở chiều chi phí, chi phí hoạt động trong quý III tăng 14,4% so với cùng kỳ, lên 184,3 tỷ đồng. Sự gia tăng của chi phí trong khi các nguồn thu ngoài lãi suy yếu khiến lợi nhuận thuần trước chi phí dự phòng rủi ro tín dụng giảm 35,8%, còn 60,5 tỷ đồng.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng của Saigonbank tăng mạnh từ 10,9 tỷ đồng trong quý III/2025 lên 42,7 tỷ đồng trong quý III năm nay, tương ứng gần 3,9 lần.
Áp lực dự phòng gia tăng đã ảnh hưởng đáng kể đến kết quả kinh doanh của ngân hàng. Kết thúc quý III/2026, Saigonbank báo lợi nhuận trước thuế đạt gần 16,2 tỷ đồng, giảm 76,52% so với cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm, lợi nhuận sau thuế của ngân hàng đạt gần 55,4 tỷ đồng, giảm 73,55% so với cùng kỳ 2025 (209,3 tỷ đồng).
Không chỉ đối mặt với áp lực lợi nhuận, chất lượng tín dụng của Saigonbank cũng xuất hiện những diễn biến đáng chú ý.
Tại ngày 30/9/2026, tổng tài sản của ngân hàng đạt 35.373 tỷ đồng, gần như đi ngang so với đầu năm. Dư nợ cho vay khách hàng đạt 21.754,6 tỷ đồng, giảm khoảng 1% so với cuối năm 2025.
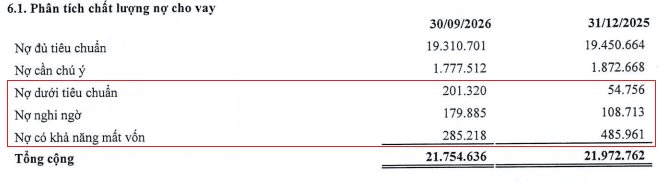
Trong bối cảnh tín dụng sụt giảm nhẹ, tổng nợ xấu nội bảng thuộc nhóm 3–5 của Saigonbank vẫn tăng 2,6% so với hồi đầu năm, lên hơn 666 tỷ đồng.
Cơ cấu nợ xấu ghi nhận sự phân hóa giữa các nhóm. Cụ thể, nợ dưới tiêu chuẩn (nợ nhóm 3) tăng từ 54,8 tỷ đồng lên 201,3 tỷ đồng, tương ứng mức tăng khoảng 267,6%. Nợ nghi ngờ (nợ nhóm 4) cũng tăng từ 108,7 tỷ đồng lên 179,9 tỷ đồng, tương đương tăng 65,5%.
Ở chiều ngược lại, nợ có khả năng mất vốn (nợ nhóm 5) giảm từ gần 486 tỷ đồng xuống còn khoảng 285,2 tỷ đồng, tương ứng giảm hơn 41%.
Kết quả, tỷ lệ nợ xấu của Saigonbank tăng từ mức 2,96% hồi đầu năm, lên 3,06% ở thời điểm cuối tháng 9/2026.