Dầu giảm mạnh rồi hồi nhẹ
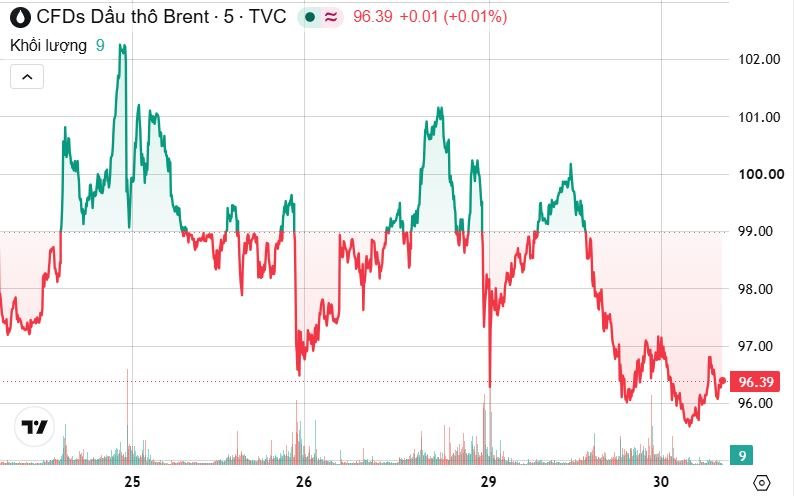
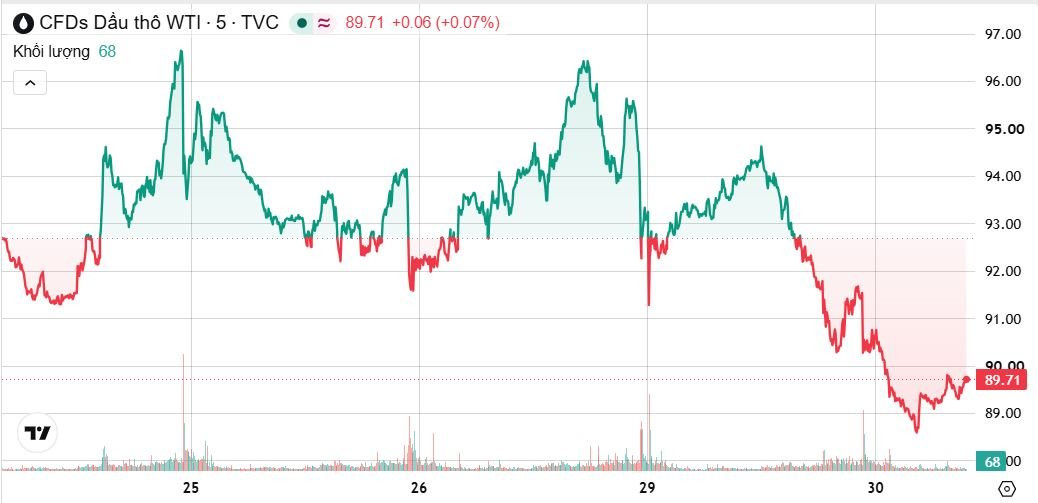
Giá dầu giảm mạnh trong phiên giao dịch ngày 29/9 khi thị trường tập trung vào những dấu hiệu cho thấy hoạt động xuất khẩu dầu thô từ Trung Đông đang từng bước phục hồi. Giá dầu Brent kỳ hạn giảm 2,69 USD, tương đương 2,6%, xuống 95,98 USD/thùng, trong khi dầu thô West Texas Intermediate (WTI) của Mỹ giảm 3,22 USD, tương đương 3,5%, xuống 89,38 USD/thùng. Tuy nhiên, bất chấp phiên giảm mạnh, Brent vẫn hướng tới mức tăng khoảng 13% trong tháng 9, còn WTI tăng khoảng 4%.
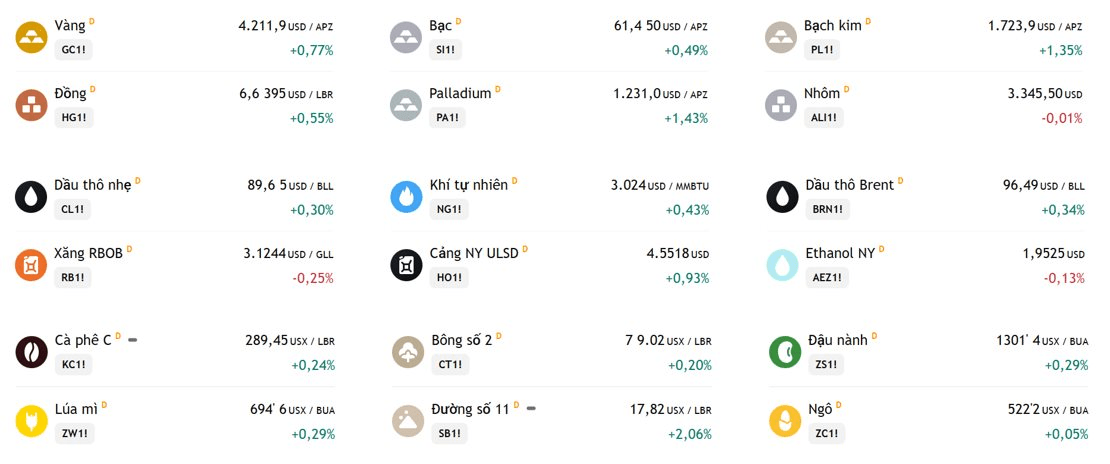
Sang phiên 30/9, giá dầu Brent biên động liên tục, giá hồi lên 97,14 USD/thùng nhờ lực mua bắt đáy, sau đó tiếp tục giảm xuống 95,57 USD/thùng tạo đáy mới trong tuần, và tiếp tục quay đầu đi lên. Trong khi đó, dầu WTI rơi thẳng xuống mức 88.54 USD/thùng trước khi hồi nhẹ lên 89,65 USD/thùng.
Sức ép giảm giá dầu xuất hiện sau khi Saudi Arabia nối lại hoạt động bốc dỡ dầu từ các tàu chở dầu tại cảng Yanbu trên Biển Đỏ, sau khi khôi phục hoạt động của đường ống dẫn dầu Đông-Tây. Dữ liệu Kpler cho thấy xuất khẩu dầu thô từ các nhà sản xuất Trung Đông đã phục hồi trong tháng 9 lên 16,328 triệu thùng/ngày, mức cao nhất kể từ khi cuộc chiến giữa Mỹ và Israel chống Iran bắt đầu vào cuối tháng 2.
Trên thị trường sản phẩm lọc dầu, giá dầu diesel kỳ hạn tại châu Âu giảm nhẹ trong khi giá dầu diesel kỳ hạn tại Mỹ tăng 2,6%. Nhà Trắng cũng kêu gọi Liên minh châu Âu giảm lượng dầu diesel dự trữ khẩn cấp nhằm góp phần hạ giá toàn cầu, trong khi chính quyền Mỹ cho rằng một số nước thành viên EU chưa giải phóng lượng dầu và sản phẩm lọc dầu từ kho dự trữ như đã cam kết.
Vàng giằng co tìm lực hồi phục
Giá vàng bước vào ngày giao dịch cuối tháng trong trạng thái giằng co sau cú điều chỉnh mạnh những phiên trước. Theo Reuters, trong phiên châu Á ngày 30/9, vàng giao ngay giảm 0,2%, xuống khoảng 4.171,93 USD/ounce, chịu tác động từ đồng USD mạnh lên và lợi suất trái phiếu Mỹ ở mức cao. Một nguồn của WSJ ghi nhận vàng giao ngay quanh 4.179,42 USD/ounce, trong khi OCBC cho rằng sự ổn định của vàng được hỗ trợ phần nào bởi giá dầu và lợi suất trái phiếu Mỹ hạ nhiệt.
Lợi suất trái phiếu Mỹ tăng mạnh và đồng USD lên giá đang là hai lực cản quan trọng đối với vàng. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm được ghi nhận khoảng 5,2383%, gần mức cao nhất kể từ năm 2007 và tăng gần 50 điểm cơ bản trong tháng 9, trong khi đồng USD hướng tới mức tăng khoảng 2% trong tháng. Lợi suất cao làm tăng chi phí cơ hội của việc nắm giữ vàng, vốn không tạo thu nhập từ lãi suất, đồng thời USD mạnh khiến vàng trở nên đắt hơn đối với người mua sử dụng các đồng tiền khác.
Chứng khoán Mỹ giảm, USD hướng tới tháng tăng mạnh
Trong bối cảnh lợi suất dài hạn duy trì ở mức cao, các chỉ số chứng khoán Mỹ giảm nhẹ. Dow Jones Industrial Average giảm 131,59 điểm, tương đương 0,26%, xuống 51.349,92 điểm; S&P 500 giảm 12,85 điểm, tương đương 0,17%, xuống 7.670,84 điểm; Nasdaq Composite giảm 22,84 điểm, tương đương 0,08%, xuống 26.797,54 điểm. Chỉ số chứng khoán toàn cầu MSCI giảm 3,41 điểm, tương đương 0,30%, xuống 1.135,86 điểm, trong khi STOXX 600 của châu Âu giảm 0,09%.
Đồng USD duy trì gần mức cao nhất trong năm so với đồng euro và hướng tới mức tăng hàng tháng lớn nhất trong 14 tháng. Tính đến tháng 9, USD tăng gần 2,5% so với euro. Euro đã giảm xuống 1,1312 USD, mức thấp nhất kể từ tháng 5/2025, trước khi giao dịch quanh 1,1339 USD tại châu Á. USD cũng tăng lên 0,8358 franc Thụy Sĩ, mức cao nhất trong 16 tháng rưỡi, trong khi USD giảm 1,5% so với yên trong tháng 9.
Đồng AUD cũng chịu sức ép khi giảm xuống dưới 0,70 USD lần đầu tiên kể từ đầu tháng 8, dù Ngân hàng Dự trữ Australia vừa nâng lãi suất lên mức cao nhất trong 15 năm. AUD giao dịch quanh 0,6986 USD, trong khi NZD ở 0,5638 USD. Bảng Anh sau khi chạm đáy ba tháng giao dịch quanh 1,3227 USD, còn nhân dân tệ hướng tới quý tăng giá thứ bảy liên tiếp so với USD trước kỳ nghỉ lễ của Trung Quốc từ ngày 1 đến 7/10.
Đồng duy trì vùng giá cao, kim loại cơ bản phân hóa
Thị trường kim loại công nghiệp tiếp tục giữ ở vùng giá cao nhưng diễn biến giữa các mặt hàng khá phân hóa. Đồng LME kỳ hạn ba tháng trong phiên 29/9 tăng khoảng 0,34% lên 14.461,50 USD/tấn, sau khi giảm 1,4% phiên trước đó. Giá từng xuống 14.343 USD/tấn ngày 28/9, mức thấp nhất trong hơn 10 ngày. USD mạnh, giá dầu cao và lo ngại về nhu cầu Trung Quốc gây sức ép lên đồng, nhưng nguy cơ đình công tại các mỏ ở Chile cùng tồn kho toàn cầu thấp tiếp tục tạo lực đỡ.
Các kim loại khác cũng có những diễn biến trái chiều. Nhôm giảm khoảng 0,6% xuống 3.231 USD/tấn, kẽm tăng 0,5% lên 3.870 USD/tấn, chì tăng 0,2% lên 1.906 USD/tấn, niken giảm 0,7% xuống 16.065 USD/tấn và thiếc tăng 0,4% lên 54.025 USD/tấn đối với hợp đồng kỳ hạn ba tháng.
Một yếu tố mới hỗ trợ nhóm kim loại là tín hiệu cải thiện từ Trung Quốc. PMI sản xuất chính thức tháng 9 tăng lên 50,1 từ 49,8 trong tháng 8, trở lại vùng tăng trưởng sau hai tháng dưới ngưỡng 50. Chỉ số đơn hàng mới đạt 50,5 và sản lượng đạt 51,7. Tuy nhiên, nhu cầu nội địa vẫn yếu, lĩnh vực bất động sản tiếp tục gặp khó và nền kinh tế Trung Quốc vẫn cần thêm các biện pháp hỗ trợ.
Dữ liệu nhập khẩu cũng cho thấy Trung Quốc tiếp tục mua mạnh nhiều loại kim loại công nghiệp. Nhập khẩu bauxite, nickel, chromium, lithium và manganese tăng từ 10% trở lên trong năm 2026, trong khi tổng nhập khẩu kim loại cơ bản và kim loại phụ tăng 11% so với cùng kỳ, lên mức kỷ lục 250 triệu tấn trong tám tháng đầu năm. Đây là tín hiệu đáng chú ý đối với triển vọng nhu cầu kim loại dù chưa đủ để xóa bỏ những lo ngại về tăng trưởng toàn cầu.
Quặng sắt và cước vận tải hàng rời cùng chịu sức ép
Giá quặng sắt kỳ hạn giảm phiên thứ ba liên tiếp do lượng hàng nhập khẩu tăng trong khi nhu cầu thép yếu khi Trung Quốc bước vào kỳ nghỉ Quốc khánh. Cùng lúc, chỉ số Baltic Dry Index giảm 90 điểm, tương đương 2,75%, xuống 3.178 điểm, mức thấp nhất kể từ ngày 1/9, cho thấy sức ép giảm giá đang lan sang thị trường vận tải hàng rời.
Chỉ số tàu capesize giảm 248 điểm, tương đương 4,63%, xuống 5.103 điểm, mức thấp nhất kể từ ngày 26/8. Thu nhập bình quân ngày của tàu capesize giảm 2.249 USD xuống 42.775 USD. Chỉ số Panamax giảm 12 điểm, tương đương 0,50%, xuống 2.390 điểm, với thu nhập bình quân giảm 113 USD xuống 21.507 USD/ngày. Ngược lại, chỉ số Supramax tăng 7 điểm, tương đương 0,39%, lên 1.797 điểm, mức cao nhất kể từ tháng 8/2022.
Cao su điều chỉnh sau đợt tăng mạnh
Giá cao su kỳ hạn Nhật Bản giảm nhẹ do hoạt động chốt lời sau đợt tăng của tuần trước, trong khi nhu cầu lốp xe tại Trung Quốc suy yếu do các nhà sản xuất tạm ngừng hoạt động để kiểm tra định kỳ và chuẩn bị cho kỳ nghỉ lễ. Hợp đồng cao su giao tháng 3 trên sàn Osaka giảm 0,9 yên, tương đương 0,2%, xuống 444,1 yên, tương đương 2,82 USD/kg.
Trên sàn Thượng Hải, cao su giao tháng 1 giảm 445 nhân dân tệ, tương đương 2,29%, xuống 19.010 nhân dân tệ, tương đương 2.835,41 USD/tấn. Hợp đồng cao su butadien giao tháng 11 giảm 65 nhân dân tệ, tương đương 0,42%, xuống 15.460 nhân dân tệ/tấn. Cao su tự nhiên vẫn nhận được lực hỗ trợ từ giá dầu bởi mặt hàng này cạnh tranh trực tiếp với cao su tổng hợp được sản xuất từ dầu thô. Trên SICOM, hợp đồng cao su kỳ hạn gần nhất giao tháng 12 được giao dịch lần cuối ở 243,8 cent Mỹ/kg, giảm 1,3%.
Khí đốt Mỹ giảm
Giá khí đốt tự nhiên kỳ hạn của Mỹ giảm 2% trong phiên 29/9 do dự báo nhu cầu trong tuần thấp hơn và kỳ vọng sản lượng sẽ sớm tăng sau khi đường ống Mountaineer XPress ở Tây Virginia hoạt động trở lại. Hợp đồng khí đốt tháng 11 trên sàn New York Mercantile Exchange, trong ngày đầu tiên trở thành hợp đồng kỳ hạn gần nhất, giảm 6,3 cent, tương đương 2%, xuống 3,043 USD/mmBtu.
Lượng khí tồn kho của Mỹ vẫn cao hơn mức trung bình 5 năm nhưng khoảng cách đang thu hẹp. Ước tính tồn kho trong tuần kết thúc ngày 25/9 chỉ còn cao hơn mức bình thường 2,4%, so với 2,9% một tuần trước đó. Nhu cầu khí đốt trung bình tại 48 bang, bao gồm cả xuất khẩu, được dự báo tăng từ 102,6 bcfd trong tuần này lên 105,1 bcfd vào tuần tới khi thời tiết chuyển sang mát hơn theo mùa.
Cà phê phân hóa
Cà phê Arabica kỳ hạn tháng 12 trên sàn New York tăng 0,36% lên 289,8 cent/pound trong phiên tối 29/9 theo giờ Việt Nam, trong khi Robusta kỳ hạn tháng 11 tại London giảm 0,44%, tương đương 15 USD/tấn, xuống 3.397 USD/tấn.
Arabica được hỗ trợ bởi những lo ngại về nguồn cung Brazil. CONAB dự báo sản lượng niên vụ hiện tại khoảng 67,6 triệu bao, nhưng khảo sát của Procafé chỉ ước tính 54-58 triệu bao. Riêng sản lượng Arabica có thể giảm 10-15% do mưa kéo dài ảnh hưởng đến quả cà phê. Những chênh lệch lớn giữa các dự báo khiến triển vọng nguồn cung tiếp tục là yếu tố quan trọng đối với giá Arabica.
Thời tiết Brazil cũng gây sức ép lên thị trường đường. Mưa lớn tại khu vực trung nam khiến việc thu hoạch mía gặp khó khăn và làm giảm hàm lượng đường, buộc các nhà máy tiếp tục ưu tiên sản xuất ethanol. Sản lượng đường của khu vực này có khả năng thấp hơn dự báo ban đầu 40 triệu tấn, thậm chí xuống dưới 38 triệu tấn nếu mưa tiếp diễn.
Ca cao giảm mạnh
Ca cao tiếp tục là một trong những mặt hàng yếu nhất của nhóm nông sản. Giá cập nhật mới nhất quanh 5.354 USD/tấn, giảm khoảng 4,2%, trong khi một nguồn dữ liệu khác ghi nhận giá 5.348 USD/tấn, giảm 4,31% trong phiên 29/9.
Giá ca cao cao đang ngày càng tác động đến nhu cầu tiêu thụ chocolate. Lindt & Sprüngli đã hạ dự báo tăng trưởng doanh thu năm 2026 lần thứ hai trong năm do nhu cầu chocolate suy yếu trong bối cảnh giá ca cao tăng mạnh. Giá ca cao đã tăng khoảng 80% trong sáu tháng, khiến người tiêu dùng nhạy cảm hơn với giá và tạo thêm sức ép lên các nhà sản xuất chocolate.
Đậu tương được hỗ trợ
Đậu tương diễn biến tích cực với giá quanh 1.298 cent/giạ, tăng khoảng 0,7% trong dữ liệu mới nhất. Trung Quốc vừa công bố giảm thuế đối với nhiều mặt hàng nông sản Mỹ nhưng không đưa đậu tương vào danh sách được giảm thuế. Đậu tương Mỹ vẫn chịu mức thuế 10%, ngay cả khi các doanh nghiệp nhà nước Trung Quốc đã mua hơn 12 triệu tấn đậu tương Mỹ, gần một nửa khối lượng 25 triệu tấn mà Bắc Kinh cam kết mua hằng năm đến năm 2028.
Việc đậu tương không nằm trong nhóm được giảm thuế cho thấy mặt hàng này tiếp tục giữ vai trò quan trọng trong quan hệ thương mại Mỹ-Trung. Do đó, thị trường có thể tiếp tục phản ứng mạnh với các thông tin liên quan đến hoạt động mua hàng của Trung Quốc cũng như chính sách thuế giữa hai nền kinh tế lớn.
Lúa mì tăng, ngô giảm nhẹ
Các mặt hàng ngũ cốc cũng diễn biến trái chiều. Lúa mì kỳ hạn trong dữ liệu mới nhất tăng 0,65% lên 693,25 cent/giạ, trong khi ngô giảm nhẹ 0,14% xuống 522,25 cent/giạ. Một nguồn dữ liệu khác ghi nhận lúa mì quanh 688,23 cent/giạ và ngô ở 522,75 cent/giạ vào cuối phiên 29/9, phản ánh sự khác biệt nhỏ giữa các hợp đồng và thời điểm cập nhật.
Giá một số hàng hóa, ghi nhận sáng 30/9: