Dầu tăng phiên thứ hai liên tiếp
Giá dầu tiếp tục đi lên trong phiên 29/9 khi những lo ngại dai dẳng về nguy cơ gián đoạn nguồn cung tại Trung Đông do xung đột Mỹ-Iran lấn át những dấu hiệu cho thấy xuất khẩu dầu thô của khu vực đang phục hồi.
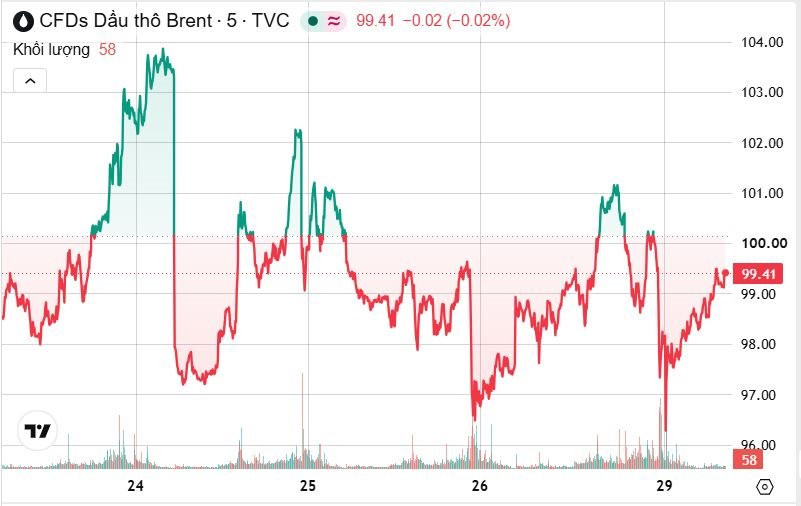
Trong phiên ngày 28/9, giá Brent dao động khá rộng. Sau khi lùi về vùng khoảng 98,5-99 USD/thùng, giá bắt đầu tăng mạnh và có lúc vượt 101 USD/thùng, lên quanh 101,2–101,3 USD/thùng. Đây là nhịp tăng đáng chú ý nhất của phiên, cho thấy lực mua khá mạnh. Tuy nhiên, giá không duy trì được vùng trên 101 USD. Sau khi tạo đỉnh, dầu quay đầu giảm nhanh về khoảng 98,6–98,8 USD/thùng, tức mất hơn 2 USD/thùng từ đỉnh trong thời gian tương đối ngắn. Cuối phiên, giá có nhịp hồi trở lại quanh 100 USD/thùng, nhưng vẫn chưa lấy lại được vùng đỉnh 101 USD.
Sang phiên 29/9, giá có lúc bật trở lại quanh 100 USD, nhưng sau đó xuất hiện một nhịp lao dốc rất mạnh, xuống dưới 98 USD, thậm chí có thời điểm tiến sát 97 USD/thùng. Tuy nhiên, lực mua nhanh chóng xuất hiện ở vùng thấp. Giá sau đó bật trở lại từ khoảng 97–97,5 USD lên 99 USD, rồi tiếp tục tiến về 99,4 USD/thùng. Điểm đáng chú ý là giá đã hồi phục gần như toàn bộ phần giảm trong phiên, cho thấy vùng 97-98 USD đang xuất hiện lực cầu khá rõ.
Dữ liệu sơ bộ của Kpler cho thấy xuất khẩu dầu thô từ các nhà sản xuất lớn ở Trung Đông đã tăng lên 12,8 triệu thùng/ngày trong tháng 9, mức cao nhất kể từ tháng 2, nhờ xuất khẩu từ Saudi Arabia và Các Tiểu vương quốc Arab Thống nhất tăng lên. Tuy nhiên, hoạt động vận chuyển vẫn gặp nhiều trở ngại. Một phần lượng dầu xuất khẩu được duy trì thông qua các biện pháp thay thế như chuyển dầu giữa các tàu, vốn kém hiệu quả và tốn kém hơn so với hoạt động bình thường.
Thị trường vẫn theo sát các nỗ lực ngoại giao nhằm chấm dứt cuộc chiến kéo dài 7 tháng giữa Mỹ và Iran. Các quan chức hai nước đã có những cuộc điện đàm riêng với các bên trung gian hòa giải, trong khi các cuộc đàm phán tiếp theo dự kiến tập trung vào phiên bản sửa đổi của đề xuất 7 ngày mà Iran đưa ra tuần trước. Tuy nhiên, việc Tổng thống Mỹ Donald Trump bác bỏ đề xuất ngừng bắn của Tehran khiến thị trường tiếp tục duy trì mức độ thận trọng cao.
Theo nhà phân tích Tim Waterer của KCM Trade, hy vọng về một thỏa thuận là yếu tố chính ngăn giá Brent tăng bền vững trên 110 USD/thùng trong ngắn hạn. Trong khi đó, nguy cơ gián đoạn tuyến vận tải qua eo biển Hormuz vẫn là nhân tố quan trọng chi phối thị trường năng lượng.
Vàng lao dốc
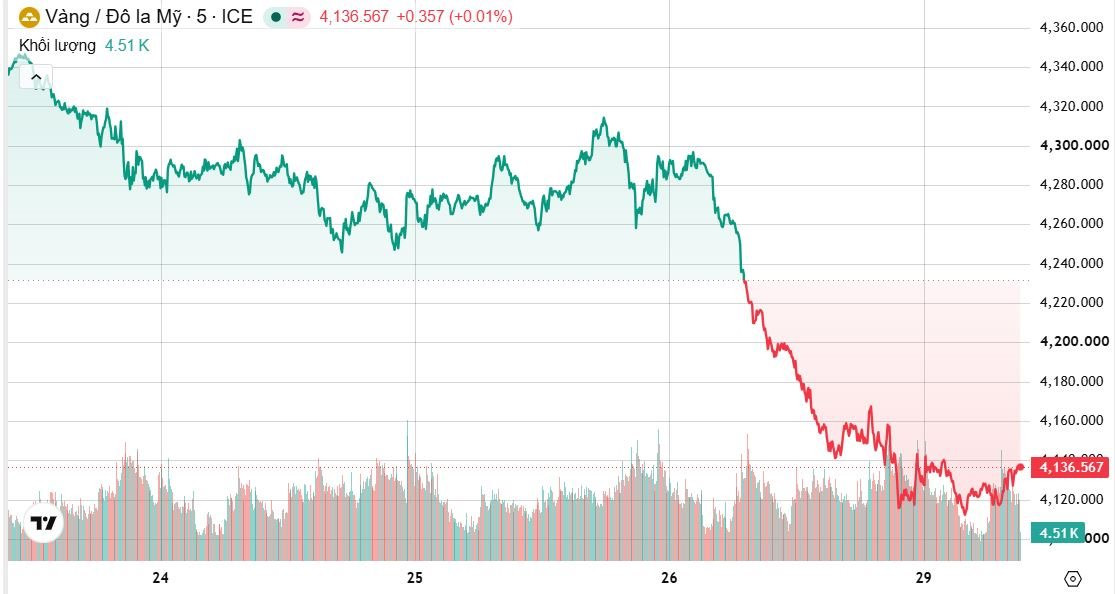
Thị trường vàng chịu áp lực lớn từ đà tăng của lợi suất trái phiếu kho bạc Mỹ và kỳ vọng Fed tiếp tục nâng lãi suất. Giá vàng giao ngay đã có thời điểm giảm tới 4% trong phiên 28/9, xuống 4.111 USD/ounce, mức thấp nhất kể từ ngày 5/8, khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên mức cao nhất kể từ tháng 6/2007.
Lợi suất trái phiếu kỳ hạn hai năm, vốn nhạy cảm với kỳ vọng chính sách tiền tệ, tăng mạnh trong tháng 9 khi thị trường dự đoán khoảng 70% khả năng Fed sẽ tăng lãi suất lần thứ hai liên tiếp vào tháng 10.
Sức ép đối với vàng còn thể hiện qua hoạt động của các nhà đầu tư tài chính. Dữ liệu CFTC cho tuần kết thúc ngày 22/9 cho thấy vị thế mua ròng vàng của các nhà quản lý quỹ giảm xuống mức thấp nhất kể từ cuối tháng 7, thời điểm vàng giao dịch quanh 4.000 USD/ounce. Theo Hội đồng Vàng Thế giới, các quỹ ETF được hỗ trợ bằng vàng cũng ghi nhận dòng vốn rút ra 1,6 tấn trong tuần trước, dù tổng lượng vàng nắm giữ vẫn ở mức đáng kể 4.249 tấn.
Nhu cầu vàng vật chất tại Trung Quốc cũng suy yếu trước kỳ nghỉ lễ từ ngày 1 đến 7/10, khi mức chênh lệch giữa giá vàng trong nước và giá quốc tế giảm về 0 vào cuối tuần trước. Ngược lại, một phần hỗ trợ có thể đến từ hoạt động mua vàng của các ngân hàng trung ương và nhu cầu tại Ấn Độ trước lễ Diwali và mùa cưới. Tuy nhiên, giá vàng ở mức cao kỷ lục có thể tiếp tục hạn chế nhu cầu trang sức của nhóm khách hàng nhạy cảm với giá.
Lợi suất trái phiếu tăng mạnh, chứng khoán chịu sức ép
Sự sụt giảm của trái phiếu đang trở thành một trong những yếu tố lớn nhất gây biến động trên các thị trường tài chính. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt 5,27%, mức cao nhất trong 19 năm, và tăng gần 50 điểm cơ bản trong tháng 9. Đây cũng là đợt bán tháo trái phiếu hàng tháng mạnh nhất trong hai năm. Lợi suất kỳ hạn hai năm tăng hơn 57 điểm cơ bản trong tháng, vượt 5%, khi nhà đầu tư đặt cược rằng tăng trưởng và lạm phát Mỹ có thể khiến Fed tăng lãi suất thêm ba lần nữa vào giữa năm tới.
Lợi suất trái phiếu chính phủ được xem là mức tham chiếu quan trọng đối với nhiều loại tài sản trên toàn cầu, đồng thời ảnh hưởng trực tiếp đến chi phí vay thế chấp, vay doanh nghiệp và ngân sách chính phủ. Khi lãi suất tăng, áp lực tài chính đối với chính phủ, doanh nghiệp và hộ gia đình cũng gia tăng, qua đó tạo thêm sức ép lên các tài sản rủi ro.
Tại châu Á, thị trường trái phiếu Nhật Bản, Hàn Quốc và Australia đều chịu áp lực, trong khi phần lớn các thị trường chứng khoán khu vực giảm điểm. Nasdaq giảm 0,9% dù cổ phiếu Nvidia được hỗ trợ bởi kế hoạch mua lại cổ phiếu nhận khoản đầu tư 150 tỷ USD. Tại Trung Quốc, nhóm cổ phiếu công nghệ tiếp tục chịu tác động từ kế hoạch của Mỹ hạn chế linh kiện Trung Quốc tại các trung tâm dữ liệu, khiến CSI300 duy trì gần mức thấp nhất một năm.
USD gần đỉnh hai tháng
Đồng USD duy trì gần mức cao nhất hai tháng khi lợi suất trái phiếu kho bạc Mỹ tăng và giới đầu tư chờ loạt dữ liệu kinh tế quan trọng được công bố trong tuần. Chỉ số USD tăng nhẹ lên 101,2 và đang hướng tới mức tăng 1,8% trong tháng 9, mức tăng mạnh nhất kể từ tháng 6.
Đồng euro giao dịch ở mức 1,1367 USD, gần mức thấp nhất ba tháng, trong khi bảng Anh ổn định ở 1,3248 USD. Đồng yên suy yếu nhẹ xuống 157,40 yên/USD, trong khi nhân dân tệ ngoài khơi gần như không đổi ở 6,71 nhân dân tệ/USD. Đồng AUD và NZD cùng giảm 0,1%, lần lượt xuống 0,7013 USD và 0,5660 USD.
Theo công cụ FedWatch của CME Group, thị trường đang dự đoán xác suất Fed tăng lãi suất vào cuối tháng 10 trên 70%, tăng từ 57% một tuần trước. Nhà đầu tư đang chờ chỉ số giá PCE công bố vào thứ Tư và báo cáo việc làm phi nông nghiệp vào thứ Sáu để đánh giá thêm triển vọng chính sách tiền tệ của Mỹ.
Dầu cọ giảm theo các loại dầu thực vật cạnh tranh
Giá dầu cọ Malaysia giảm phiên thứ hai liên tiếp do chịu ảnh hưởng từ đà suy yếu của các loại dầu thực vật khác trên thị trường Chicago và Đại Liên. Hợp đồng dầu cọ chuẩn giao tháng 12 trên Bursa Malaysia giảm 9 ringgit, tương đương 0,19%, xuống 4.663 ringgit (1.142,05 USD)/tấn khi đóng cửa. Giá dao động trong khoảng 4.642-4.720 ringgit/tấn, sau khi giảm 4,61% trong tuần trước.
Hợp đồng dầu đậu tương giao dịch sôi động nhất tại Đại Liên giảm 0,84%, trong khi hợp đồng dầu cọ giảm 1,6%. Dầu đậu tương trên sàn Chicago giảm nhẹ 0,24%. Đà tăng của giá dầu thô và đồng ringgit yếu hơn phần nào hạn chế mức giảm của dầu cọ, bởi dầu thô tăng khiến dầu cọ trở nên hấp dẫn hơn đối với lĩnh vực nhiên liệu sinh học.
Về nguồn cung, xuất khẩu các sản phẩm dầu cọ của Malaysia trong giai đoạn 1-25/9 được Intertek Testing Services và AmSpec Agri Malaysia ước tính giảm 15,1-24,3% so với tháng trước. Trong khi đó, Hiệp hội Dầu cọ Indonesia (GAPKI) cho biết xuất khẩu dầu cọ của nước này trong tháng 7 đạt 3,19 triệu tấn, giảm 9,87% so với cùng kỳ năm trước.
Cao su điều chỉnh sau chuỗi tăng năm phiên
Giá cao su kỳ hạn Nhật Bản giảm sau năm phiên tăng liên tiếp do nhu cầu lốp xe yếu trước kỳ nghỉ lễ tại Trung Quốc. Hợp đồng cao su giao tháng 3 trên Sở giao dịch Osaka (OSE) giảm 7,1 yên, tương đương 1,57%, xuống 445 yên (2,82 USD)/kg. Hợp đồng giao tháng 1 trên Sở giao dịch tương lai Thượng Hải (SHFE) giảm 150 nhân dân tệ, tương đương 0,77%, xuống 19.275 nhân dân tệ (2.870,31 USD)/tấn.
Ở chiều ngược lại, cao su butadien giao tháng 11 hoạt động mạnh nhất trên SHFE tăng 140 nhân dân tệ, tương đương 0,91%, lên 15.515 nhân dân tệ/tấn. Các nhà phân tích Huatai Futures cho rằng nhu cầu lốp xe sẽ tiếp tục yếu trong thời gian các nhà máy tạm dừng hoạt động để bảo trì trong kỳ nghỉ lễ dài ngày tại Trung Quốc.
Quặng sắt giảm xuống đáy 5 tuần
Giá quặng sắt kỳ hạn tại Đại Liên giảm xuống mức thấp nhất trong 5 tuần do nguồn cung toàn cầu dồi dào, tồn kho tại các cảng Trung Quốc tăng và các nhà máy thép cắt giảm sản lượng trong bối cảnh thua lỗ ngày càng lớn. Diễn biến này cho thấy nhu cầu nguyên liệu sản xuất thép tại Trung Quốc tiếp tục là yếu tố gây sức ép lên thị trường quặng sắt.
Thị trường vận tải hàng rời cũng suy yếu. Chỉ số Baltic Dry giảm 158 điểm, tương đương 4,61%, xuống 3.268 điểm, mức thấp nhất kể từ ngày 1/9. Chỉ số Capesize giảm 433 điểm, tương đương 7,49%, xuống 5.351 điểm, trong khi thu nhập bình quân ngày của tàu Capesize giảm 3.930 USD xuống 45.024 USD. Chỉ số Panamax giảm 5 điểm, tương đương 0,21%, xuống 2.402 điểm, với thu nhập bình quân giảm 42 USD xuống 21.620 USD/ngày. Trong khi đó, chỉ số Supramax tăng nhẹ 4 điểm, tương đương 0,22%, lên 1.790 điểm.
Giá xuất khẩu lúa mì của Nga cũng giảm theo xu hướng chung của thị trường toàn cầu trong tuần trước, trong khi các nhà phân tích tiếp tục nâng ước tính xuất khẩu của Nga trong tháng 9 do hoạt động tại các cảng Baltic tăng lên.
Khí đốt tự nhiên giảm hơn 3%
Giá khí đốt tự nhiên kỳ hạn của Mỹ giảm khoảng 3% trong phiên 28/9 do kỳ vọng sản lượng sẽ tăng trở lại sau khi đường ống Mountaineer XPress ở Tây Virginia hoạt động trở lại. Hợp đồng khí đốt tháng 10 trên sàn NYMEX giảm 10,1 cent, tương đương 3,2%, xuống 3,095 USD/mmBtu. Hợp đồng tháng 11, kỳ hạn gần nhất, giảm khoảng 3% xuống 3,13 USD/mmBtu.
Trên thị trường giao ngay, giá khí đốt ngày hôm sau tại New York giảm xuống dưới 1 USD/mmBtu, mức thấp nhất kể từ năm 2020; tại New England là mức thấp nhất kể từ năm 2022 và tại khu vực Trung Đại Tây Dương là mức thấp nhất kể từ năm 2023. Nhu cầu nhiên liệu giảm mạnh sau khi một cơn bão mạnh đổ bộ vào khu vực cuối tuần trước.
Sản lượng khí đốt trung bình tại 48 bang lục địa Mỹ đạt 112,3 tỷ feet khối/ngày trong tháng 9, ngang với mức cao kỷ lục của tháng 8. Tuy nhiên, sản lượng trong ngày 28/9 dự kiến giảm xuống 107,5 tỷ feet khối/ngày, mức thấp nhất gần bảy tháng, một phần do hoạt động bảo trì đường ống Mountaineer XPress. Việc Columbia Gas Transmission dỡ bỏ tình trạng bất khả kháng đối với đường ống này được xem là dấu hiệu nguồn cung khí từ khu vực đá phiến Marcellus/Utica có thể tăng trong những ngày tới.
Giá một số hàng hóa, ghi nhận sáng 29/9: