Việc làm Mỹ yếu hơn dự báo, chứng khoán tăng nhưng trái phiếu tiếp tục bị bán
Báo cáo việc làm Mỹ công bố ngày 2/10 cho thấy nền kinh tế chỉ tạo thêm 29.000 việc làm phi nông nghiệp trong tháng 9, thấp hơn nhiều so với mức 90.000 việc làm mà các nhà kinh tế được Reuters khảo sát dự báo. Số việc làm tháng 8 cũng được điều chỉnh giảm xuống 133.000, từ mức 162.000 được công bố trước đó. Những con số này khiến thị trường giảm kỳ vọng Fed sẽ tiếp tục nâng lãi suất ngay trong tháng 10. Xác suất lãi suất được giữ nguyên tại cuộc họp tháng này tăng lên khoảng 80%, từ 74% trước khi báo cáo được công bố, trong khi xác suất tăng lãi suất vào tháng 12 được LSEG ghi nhận ở khoảng 86%.
Phản ứng tích cực xuất hiện trên thị trường chứng khoán. Dow Jones tăng 319,27 điểm, tương đương 1,2%, lên 27.190,86 điểm. S&P 500 tăng 250,40 điểm, tương đương 0,5%, lên 51.176,96 điểm, trong khi Nasdaq tăng 56,27 điểm, tương đương 0,7%, lên 7.722,72 điểm. Chỉ số chứng khoán toàn cầu MSCI tăng 0,6% lên 1.140,27 điểm và STOXX 600 của châu Âu tăng 0,75%. Trong cả tuần, S&P 500 giảm 0,27%, Nasdaq tăng 0,45% và Dow Jones giảm 1,26%.
Nhóm cổ phiếu nhạy cảm với lãi suất cũng được hưởng lợi, với chỉ số bất động sản S&P 500 tăng 0,4% và Russell 2000 tăng 0,9%, ghi nhận mức tăng trong ngày mạnh nhất một tháng. Diễn biến này phản ánh kỳ vọng lãi suất thấp hơn có thể hỗ trợ chi phí vốn của doanh nghiệp và người tiêu dùng.
Trái ngược với chứng khoán, thị trường trái phiếu vẫn chịu sức ép bán tháo. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng 4,72 điểm cơ bản lên 5,281%, trong khi lợi suất kỳ hạn 2 năm tăng 3,98 điểm cơ bản lên 4,827%. Lợi suất kỳ hạn 10 năm đang hướng tới tuần tăng khoảng 10 điểm cơ bản, đánh dấu tuần tăng thứ năm liên tiếp. Trước đó, lợi suất trái phiếu kỳ hạn 10 năm của Mỹ đã ghi nhận quý tăng mạnh nhất kể từ năm 1994.
Tại châu Âu, thị trường trái phiếu cũng biến động mạnh. Lợi suất trái phiếu chính phủ Đức kỳ hạn 2 năm giữ ở mức 3,05%, trong khi lợi suất trái phiếu Pháp kỳ hạn 2 năm tăng khoảng 4 điểm cơ bản lên 3,73%, sau khi có lúc lên 3,84%. Lợi suất trái phiếu Ý kỳ hạn 2 năm giảm 7 điểm cơ bản xuống 3,547%. Khoảng cách lợi suất trái phiếu kỳ hạn 10 năm giữa Đức và Pháp đã lên mức cao nhất kể từ cuộc khủng hoảng nợ khu vực đồng euro năm 2011.
Đồng USD suy yếu
Đồng USD giảm so với các đồng tiền chủ chốt sau báo cáo việc làm Mỹ. Euro tăng 0,16% lên 1,1259 USD, trong khi USD giảm 0,18% xuống 157,79 yên. Việc đồng bạc xanh suy yếu thường tạo điều kiện thuận lợi cho hàng hóa được định giá bằng USD, bởi làm giảm chi phí đối với người mua sử dụng các đồng tiền khác.
Tuy nhiên, lợi suất trái phiếu Mỹ vẫn ở mức cao, hạn chế đáng kể tác động hỗ trợ từ đồng USD yếu hơn. Đây là yếu tố đặc biệt quan trọng đối với vàng và các kim loại quý, vốn không tạo ra dòng thu nhập định kỳ.
Dầu sụt mạnh rồi tăng trở lại
Thị trường dầu mỏ trải qua một phiên biến động mạnh khi các nhà lãnh đạo châu Âu đồng ý với đề xuất giải phóng dự trữ dầu diesel nhằm giảm giá nhiên liệu và hạn chế nhập khẩu từ Mỹ. Theo các nguồn tin được Reuters dẫn lại, đề xuất của Pháp bao gồm việc châu Âu giải phóng 50 triệu thùng dầu diesel và các thành viên Cơ quan Năng lượng Quốc tế giải phóng thêm 50 triệu thùng dầu thô. Một phần lượng diesel dự trữ của châu Âu có thể được đưa ra thị trường trong khoảng 20 ngày.
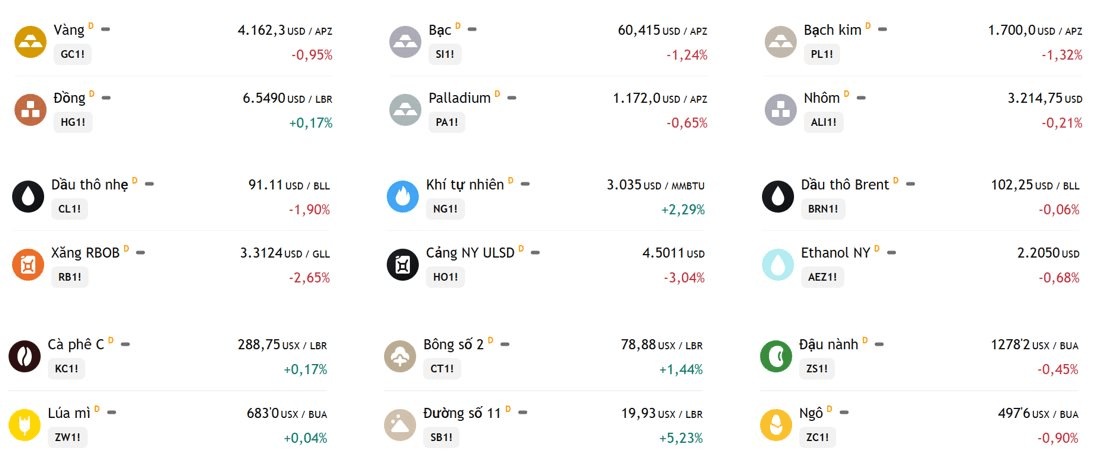
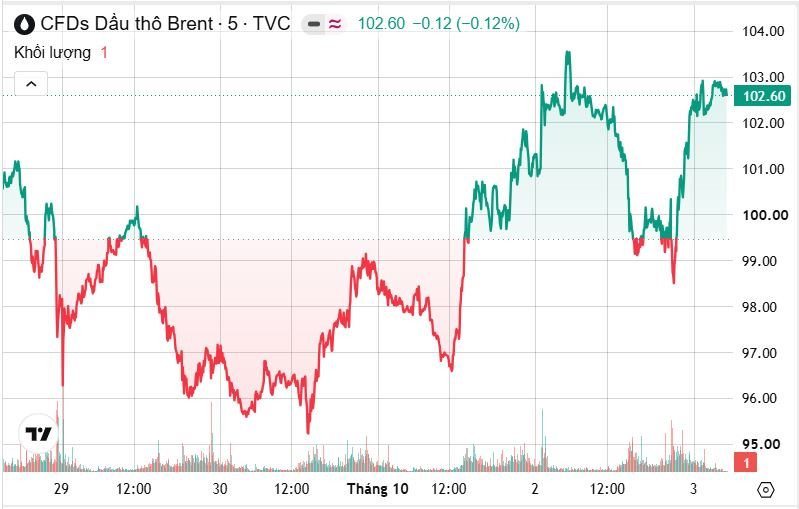
Các mức giá dầu được ghi nhận khác nhau tùy thời điểm và nguồn dữ liệu. Trong phiên 2/10, giá có thời điểm vượt 103 USD/thùng nhưng sau đó lao dốc xuống dưới 100 USD trước khi phục hồi. Bước sang phiên 3/10, Brent tiếp tục có lúc giảm về dưới 99 USD/thùng rồi bật tăng mạnh trở lại, lên quanh 102,6 USD/thùng. Biên độ dao động lớn cho thấy thị trường đang giằng co giữa lo ngại nguồn cung do căng thẳng địa chính trị và áp lực giảm giá từ kế hoạch giải phóng dầu, diesel dự trữ của G7 và châu Âu. Tính cả tuần, Brent tăng 0,11%, trong khi WTI giảm 1,6%.
Tâm điểm của thị trường dầu đang dần chuyển từ câu chuyện thiếu dầu thô sang nguồn cung các sản phẩm lọc dầu. Áp lực chính hiện nay nằm ở nguồn cung sản phẩm lọc dầu, khi công suất và sản lượng lọc dầu giảm tại Trung Đông và Nga. Trong khi đó, việc dòng chảy dầu thô từ Trung Đông phục hồi có thể làm giảm phần nào rủi ro thiếu hụt dầu thô.
Mỹ và Iran tiếp tục có những động thái căng thẳng, trong khi Trung Quốc đã tạm ngừng xuất khẩu các sản phẩm dầu mỏ trong tháng 10 để bảo toàn nguồn cung trong nước. Mỹ cũng được cho là đang điều thêm tàu sân bay thứ ba và tới 10.000 binh sĩ tới Trung Đông trong bối cảnh Tổng thống Donald Trump cân nhắc khả năng nối lại các cuộc tấn công vào Iran sau cuộc bầu cử giữa nhiệm kỳ.
Việc công bố thêm lượng dự trữ có thể đủ để đưa thị trường trở lại trạng thái dư cung nhẹ nếu dòng chảy dầu từ Trung Đông tiếp tục được cải thiện. Dù vậy, Barclays đánh giá các yếu tố cơ bản trên thị trường vật chất vẫn mạnh, khi tồn kho tiếp tục giảm và các lô hàng giao ngay được giao dịch với mức giá cao hơn đáng kể so với giá kỳ hạn. Ngân hàng này đã nâng dự báo giá Brent quý IV thêm 20 USD/thùng lên 115 USD/thùng và nâng dự báo giá dầu năm 2026 lên 100 USD/thùng.
Tình hình nguồn cung còn chịu tác động từ Ukraine. Tổng thống Ukraine Volodymyr Zelenskiy cho biết Ukraine đã tấn công các cơ sở dầu mỏ tại các vùng Samara và Volgograd của Nga trong vòng 24 giờ trước đó.
Vàng giảm gần 1%, kết thúc tuần giảm thứ hai liên tiếp
Vàng chịu áp lực bán mạnh trong phiên cuối tuần, dù ban đầu tăng hơn 1% sau khi số liệu việc làm Mỹ yếu hơn dự báo. Giá vàng giao ngay chốt phiên 2/10 quanh 4.140 USD/ounce. Dữ liệu Investing.com ghi nhận XAU/USD đóng cửa ở 4.140,68 USD/ounce, giảm 0,99%, sau khi dao động trong khoảng 4.125,35-4.227,70 USD/ounce. Reuters ghi nhận vàng giao ngay giảm 0,9% xuống 4.140,06 USD/ounce, trong khi hợp đồng vàng tương lai Mỹ giảm 1% xuống 4.162,30 USD/ounce.
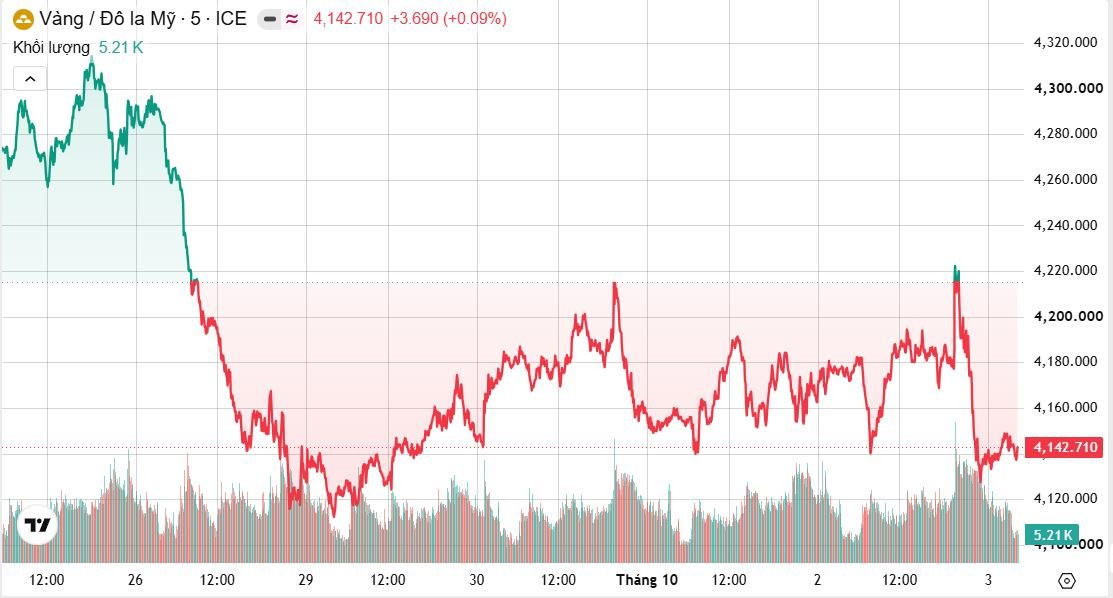
Như vậy, mức tham chiếu khoảng 4.140 USD/ounce được xem là mức phù hợp để phản ánh giá vàng thế giới trong ngày 3/10.
Áp lực đối với vàng đến từ lợi suất trái phiếu Mỹ cao và đồng USD tương đối mạnh. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm và 30 năm trước đó đã lên mức cao nhất kể từ năm 2002, khiến chi phí cơ hội nắm giữ tài sản không sinh lãi như vàng tăng lên.
Tính cả tuần, vàng giảm khoảng 3,4%, đánh dấu tuần giảm thứ hai liên tiếp. Hợp đồng vàng Comex kết thúc tuần ở 4.133,70 USD/ounce, giảm 3,59% trong tuần và riêng phiên 2/10 giảm 0,94%.
Đồng tăng nhẹ nhưng vẫn giảm khoảng 2% trong tuần
Giá đồng kỳ hạn ba tháng trên Sàn giao dịch kim loại London (LME) tăng nhẹ nhờ đồng USD suy yếu và những lo ngại về nguồn cung. Một số liệu ghi nhận giá đồng tăng 0,3% lên 14.289 USD/tấn, nhưng vẫn thấp hơn khoảng 2% so với cuối tuần trước.
Đồng đã tăng khoảng 16% trong sáu tháng qua, chủ yếu do lượng tồn kho lớn được chuyển sang Mỹ trước khả năng áp thuế, tạo ra tình trạng thiếu hàng tại một số khu vực khác. Tồn kho đồng tại các kho do Sở Giao dịch Hàng hóa Tương lai Thượng Hải theo dõi đã giảm 79% trong bốn tháng qua, xuống 38.744 tấn, mức thấp nhất kể từ tháng 1/2024. Sàn SHFE đóng cửa trong kỳ nghỉ Quốc khánh Trung Quốc và dự kiến mở cửa trở lại ngày 8/10.
Nguồn cung đồng cũng là yếu tố đáng chú ý khi sản lượng tại Chile, quốc gia sản xuất đồng lớn nhất thế giới, giảm 12,8% so với cùng kỳ năm trước trong tháng 8. Tại mỏ Escondida, mỏ đồng lớn nhất thế giới, các giám sát viên đã từ chối đề nghị hợp đồng tập thể, làm gia tăng nguy cơ đình công và kéo theo những lo ngại mới về nguồn cung.
Các kim loại cơ bản khác nhìn chung tăng nhẹ. Nhôm trên LME tăng 0,5% lên 3.137 USD/tấn, kẽm tăng 0,1% lên 3.729 USD/tấn, chì tăng 0,4% lên 1.864 USD/tấn, nickel tăng 0,3% lên 15.675 USD/tấn và thiếc tăng 0,3% lên 54.500 USD/tấn. Một bộ dữ liệu khác ghi nhận nhôm quanh 3.118 USD/tấn, nickel 15.630 USD/tấn, kẽm 3.730,5 USD/tấn, chì 1.859,5 USD/tấn và thiếc 54.215 USD/tấn.
Dầu cọ giảm tuần thứ hai, đường tăng mạnh
Thị trường dầu thực vật diễn biến trái chiều. Giá dầu cọ kỳ hạn Malaysia giảm phiên thứ sáu liên tiếp và kết thúc tuần giảm thứ hai, xuống mức thấp nhất trong 12 tuần. Hợp đồng dầu cọ chuẩn giao tháng 12 trên Bursa Malaysia giảm 21 ringgit, tương đương 0,46%, xuống 4.533 ringgit/tấn, mức đóng cửa thấp nhất kể từ ngày 10/7. Tính cả tuần, hợp đồng này giảm 2,98%.
Áp lực đến từ xuất khẩu yếu, sản lượng cải thiện và kỳ vọng tồn kho cuối kỳ tăng lên trên 3 triệu tấn. Số liệu của Intertek Testing Services và AmSpec Agri Malaysia cho thấy xuất khẩu các sản phẩm dầu cọ của Malaysia trong tháng 9 giảm từ 17,1% đến 28,8% so với tháng 8. Dầu đậu nành trên CBOT gần như đi ngang, tăng 0,01%, trong khi Sàn Giao dịch Hàng hóa Đại Liên đóng cửa nghỉ lễ.
Triển vọng dài hơn lại cho thấy khả năng giá dầu thực vật được hỗ trợ bởi nguồn cung thắt chặt. Nhà phân tích Thomas Mielke cho rằng giá dầu thực vật toàn cầu có thể tăng trong những tháng tới và kéo dài đến năm 2027, trong bối cảnh các chuyến hàng dầu hướng dương từ Biển Đen bị gián đoạn và xuất khẩu dầu đậu nành từ Nam Mỹ giảm. Trong khi đó, Dorab Mistry dự báo dầu cọ Malaysia có thể duy trì trong khoảng 4.500-5.000 ringgit/tấn cho tới tháng 12, dù tồn kho cao vẫn gây sức ép lên giá.
Indonesia đã xuất khẩu 16,13 triệu tấn dầu cọ thô và tinh chế trong tám tháng đầu năm, giảm 0,39% so với cùng kỳ năm trước. Về kỹ thuật, giá dầu cọ có thể kiểm tra vùng hỗ trợ 4.478 ringgit/tấn; nếu phá vỡ, giá có thể giảm xuống 4.445 ringgit/tấn.
Dòng LNG qua Hormuz phục hồi
Một trong những điểm đáng chú ý của thị trường năng lượng là lưu lượng LNG qua eo biển Hormuz trong tháng 9 đã tăng lên mức cao nhất theo tháng kể từ khi cuộc chiến Mỹ-Iran bắt đầu. Theo S&P Global Energy, 19 lô hàng LNG đã đi qua tuyến đường thủy quan trọng này trong tháng 9, gồm 13 lô từ Qatar và 6 lô từ Các Tiểu vương quốc Ả Rập Thống nhất. Theo Kpler, số lô hàng LNG rời eo biển trong tháng 9 lên tới 21 lô, tăng từ 15 lô trong tháng 6.
Dòng chảy LNG tăng tốc trong nửa cuối tháng 9. S&P Global Energy cho rằng nếu xu hướng này tiếp tục trong tháng 10, lưu lượng vận chuyển cả tháng có thể phục hồi lên khoảng 25% so với mức trước chiến tranh. Một số tàu LNG liên quan đến QatarEnergy cũng đã xuất hiện trở lại trên các tuyến hàng hải sau khi biến mất khỏi dữ liệu theo dõi trong nhiều ngày.
Tuy nhiên, rủi ro vẫn rất lớn do nhiều tàu thực hiện tắt hệ thống nhận dạng tự động AIS để tránh bị phát hiện. Theo S&P Global Energy, câu hỏi quan trọng hiện nay là liệu vận chuyển LNG qua Hormuz có thể được duy trì trong suốt mùa đông hay không, phụ thuộc vào khả năng Iran tiếp tục leo thang quân sự và việc các đoàn tàu vận tải có được hải quân Mỹ hộ tống hay không. Trước khi chiến tranh bắt đầu ngày 28/2, eo biển Hormuz vận chuyển khoảng một phần năm lượng dầu thô và LNG toàn cầu.
Giá một số hàng hóa, ghi nhận sáng 3/10: