Nhu cầu nội địa trở thành động lực chính của ngành thép
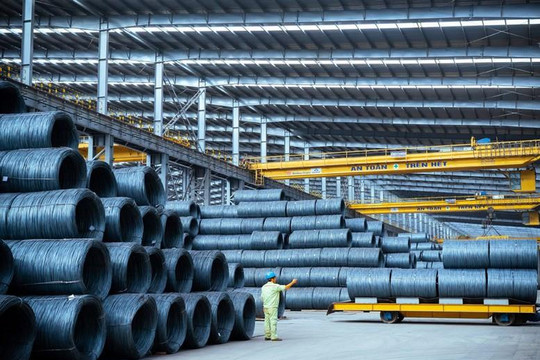
Theo MBS Research, ngành thép được kỳ vọng ghi nhận kết quả kinh doanh tích cực trong quý III/2026 nhờ doanh thu và biên gộp tăng trưởng với đóng góp từ thị trường nội địa, động lực chính đến từ nhu cầu xây dựng, hạ tầng và dân dụng. Trong khi nhu cầu trong nước thuận lợi, hoạt động xuất khẩu vẫn chưa có nhiều khởi sắc.
MBS Research dự báo sản lượng tiêu thụ thép trong nước đạt 7,68 triệu tấn trong năm 2026, tăng 20% so với cùng kỳ. Trong đó, thép xây dựng và HRC được kỳ vọng là hai động lực tăng trưởng chính, với sản lượng tăng lần lượt 26% và 35% so với cùng kỳ.
Đáng chú ý, thị trường HRC trong nước đang có thêm dư địa khi áp thuế chống bán phá giá đối với HRC khổ rộng giúp thị phần HRC nội địa tăng lên trên 70%, từ khoảng 60% trong năm 2025. Diễn biến này diễn ra trong bối cảnh nhập khẩu thép từ Trung Quốc giảm hơn 10% so với cùng kỳ.

Cùng với nhu cầu thuận lợi, giá thép cũng có diễn biến tích cực hơn. Theo MBS Research, giá thép xây dựng tăng khoảng 7% so với cùng kỳ, lên mức 560 USD/tấn, trong khi giá HRC cải thiện 6%, đạt 550 USD/tấn trong quý III/2026.
Ở phía nguyên liệu đầu vào, giá quặng sắt được dự báo đi ngang quanh mức 96 USD/tấn, trong khi giá than tăng khoảng 15% so với cùng kỳ, lên 265 USD/tấn. Như vậy, dù chi phí nguyên liệu vẫn chịu áp lực, mức tăng của giá thép được kỳ vọng có thể bù đắp một phần tác động từ giá than và các yếu tố đầu vào.
MBS Research cho rằng biên gộp của các doanh nghiệp có xu hướng cải thiện nhờ giá thép cao hơn bù đắp mức tăng của giá nguyên vật liệu. Đây cũng là yếu tố quan trọng hỗ trợ lợi nhuận của các doanh nghiệp thép trong quý III.
Hòa Phát, Hoa Sen và Nam Kim được dự báo lợi nhuận tăng mạnh
Trên nền nhu cầu nội địa tích cực, nhóm doanh nghiệp thép được MBS Research dự báo có sự cải thiện đáng kể về kết quả kinh doanh. Trong đó, Hòa Phát được kỳ vọng tiếp tục là doanh nghiệp có đóng góp lớn vào tăng trưởng lợi nhuận toàn ngành.
Với Hòa Phát (HoSE: HPG), sản lượng quý III/2026 được dự báo tăng 38% so với cùng kỳ, đạt 4,1 triệu tấn. Đóng góp chính đến từ thép HRC với mức tăng sản lượng 68% so với cùng kỳ.
Bên cạnh sản lượng, giá thép dù đã điều chỉnh khoảng 6% kể từ quý II nhưng vẫn tăng 7% so với cùng kỳ. Nhờ đó, doanh thu của HPG được dự báo tăng 50%, lên 55.200 tỷ đồng trong quý III/2026.
Biên gộp dự kiến đạt 17%, tăng 0,3 điểm phần trăm so với cùng kỳ. Theo MBS Research, mức cải thiện này đến từ việc giá thép tăng 7%, qua đó bù đắp mức tăng 15% của giá than trong khi giá quặng duy trì ổn định.
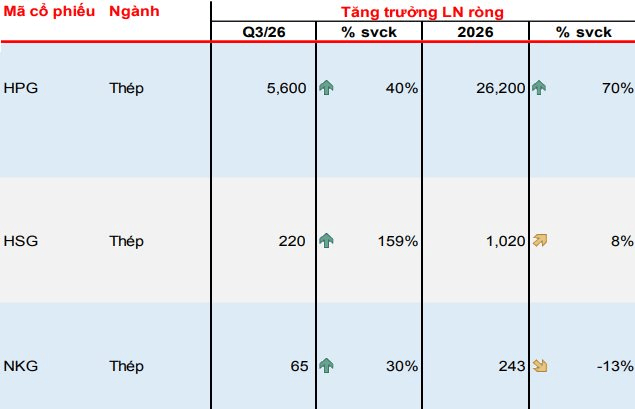
Tuy nhiên, mặt bằng lãi suất cao cùng gia tăng nợ vay khiến chi phí tài chính của HPG được dự báo tăng 60% so với cùng kỳ. Dù vậy, nhờ doanh thu và biên gộp tích cực, lợi nhuận ròng quý III/2026 của doanh nghiệp được dự báo tăng 40% so với cùng kỳ, đạt khoảng 5.600 tỷ đồng.
Tính chung cả năm 2026, MBS Research dự báo HPG đạt lợi nhuận ròng khoảng 26.200 tỷ đồng, tăng 70% so với năm 2025.
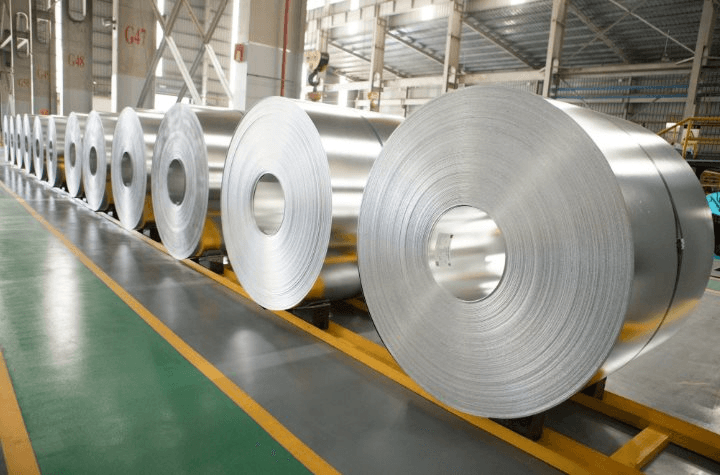
Đối với nhóm tôn mạ, Hoa Sen (HoSE: HSG) được dự báo ghi nhận mức tăng trưởng lợi nhuận đáng kể nhờ giá bán cải thiện và biên gộp mở rộng. Doanh thu quý III/2026 của HSG được dự báo tăng 9% so với cùng kỳ nhờ giá bán tăng 7% và sản lượng tăng nhẹ 2%.
Đáng chú ý, giá bán cao hơn giá nguyên liệu HRC có thể giúp biên gộp tăng 2 điểm phần trăm so với cùng kỳ, lên mức 14%. Tuy nhiên, chi phí tài chính được dự báo tăng 47% trong bối cảnh lãi vay duy trì ở mức cao.
Nhờ doanh thu và biên gộp tăng, lợi nhuận ròng quý III/2026 của HSG được dự báo đạt 200 tỷ đồng, tăng 207% so với nền thấp năm 2025. Lợi nhuận ròng cả năm 2026 dự kiến đạt 1.020 tỷ đồng, tăng 8%.
Trong khi đó, Nam Kim (HoSE: NKG) cũng được kỳ vọng cải thiện kết quả kinh doanh nhờ sản lượng và giá bán cùng tăng. Doanh thu quý III/2026 được dự báo tăng 10% so với cùng kỳ nhờ sản lượng tăng 7% và giá bán tăng nhẹ 3%.
Theo MBS Research, giá bán cao hơn giúp biên gộp của NKG có thể tăng 2,3 điểm phần trăm so với cùng kỳ, lên mức 7%. Dù chi phí tài chính dự kiến tăng 22%, doanh thu và biên gộp cải thiện vẫn hỗ trợ lợi nhuận.
Theo đó, lợi nhuận ròng quý III/2026 của NKG được dự báo đạt 65 tỷ đồng, tăng 30% so với cùng kỳ. Tuy nhiên, tính cả năm 2026, lợi nhuận ròng dự kiến đạt 243 tỷ đồng, giảm 13% so với năm trước.
Nhìn rộng hơn, MBS Research cho rằng các doanh nghiệp thép đầu ngành có lợi thế cạnh tranh nhờ thị phần nội địa cao có thể ghi nhận lợi nhuận tăng trưởng. Động lực chính đến từ tiêu thụ nội địa, trong khi giá thép cải thiện giúp hỗ trợ biên lợi nhuận trong bối cảnh chi phí nguyên liệu vẫn có sự phân hóa.
Với diễn biến này, bức tranh ngành thép trong quý III/2026 được kỳ vọng tiếp tục cải thiện, nhưng mức độ tăng trưởng lợi nhuận giữa các doanh nghiệp sẽ phụ thuộc vào khả năng tăng sản lượng, diễn biến giá bán, cơ cấu sản phẩm và mức tăng của chi phí đầu vào.