Dầu vượt 102 USD/thùng
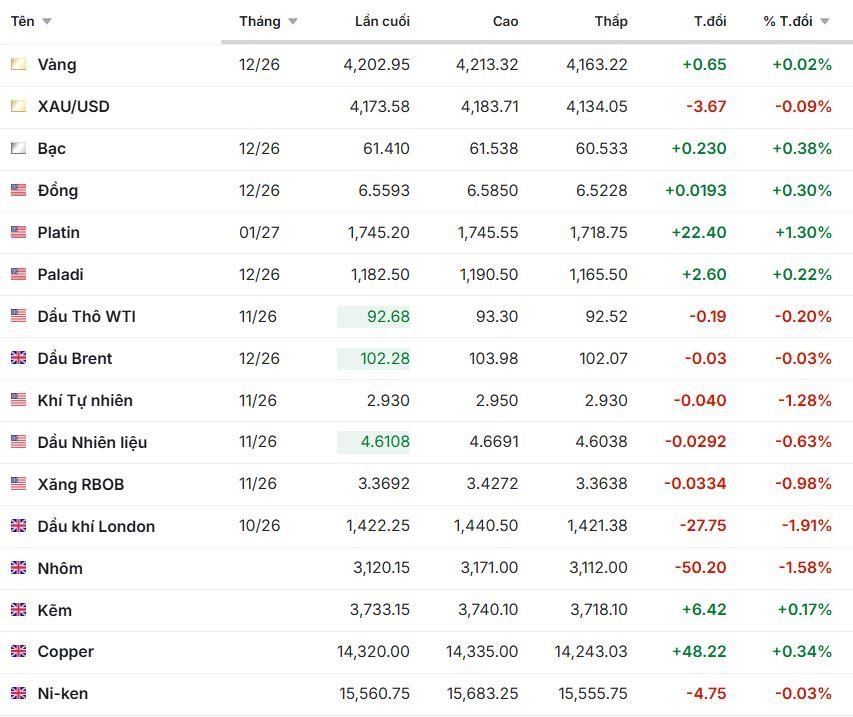
Giá dầu tiếp tục duy trì ở mức cao trong phiên 2/10 sau cú tăng mạnh của phiên trước, khi thị trường đồng thời phải đánh giá các tín hiệu trái chiều về nguồn cung và nhu cầu. Giá dầu Brent tăng 29 cent, tương đương 0,28%, lên 102,60 USD/thùng, trong khi dầu WTI tăng 27 cent, tương đương 0,29%, lên 93,14 USD/thùng. Trước đó, trong phiên 1/10, Brent kỳ hạn tháng 12 chốt ở 102,31 USD/thùng, tăng 4,37%, tương đương 4,28 USD, còn WTI tăng 2,71%, tương đương 2,45 USD, lên 92,87 USD/thùng.
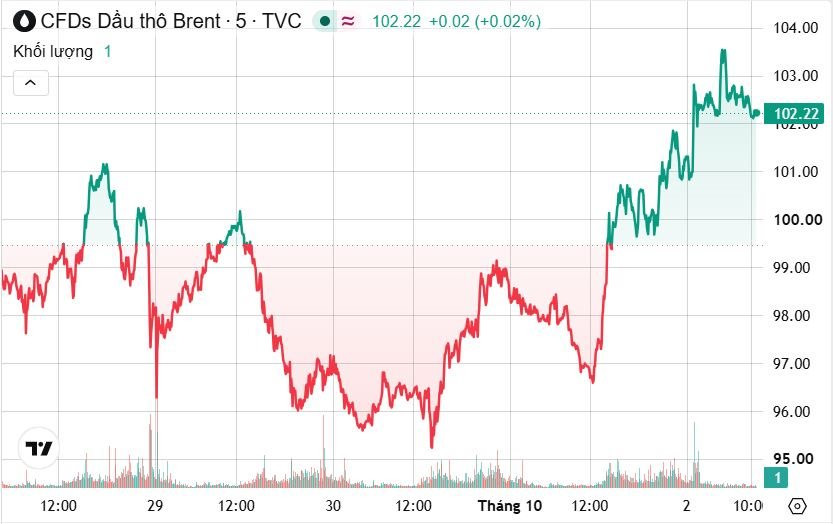
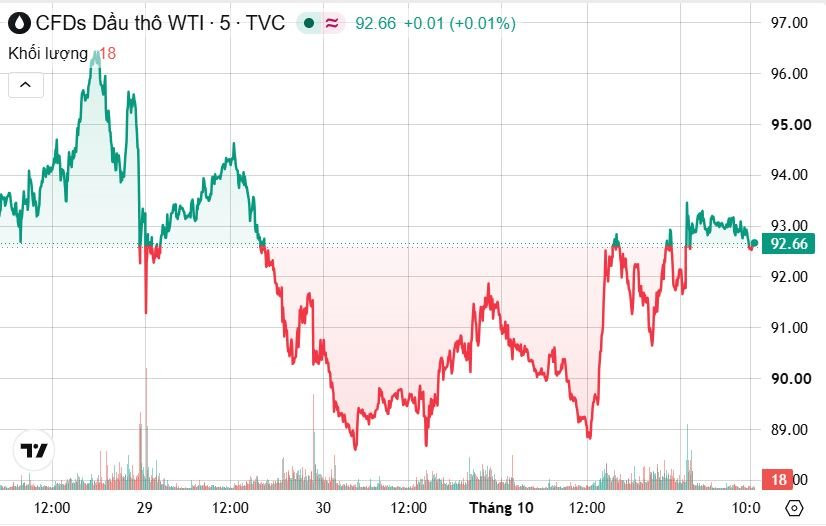
Đà tăng của dầu được thúc đẩy bởi thông tin Mỹ đang điều thêm lực lượng quân sự và tàu sân bay tới Trung Đông trong bối cảnh các cuộc đàm phán với Iran vẫn bế tắc. Cùng lúc, Trung Quốc được cho là đã hạn chế xuất khẩu các sản phẩm dầu mỏ trong kỳ nghỉ lễ kéo dài một tuần. Theo các nguồn tin được dẫn lại, Bắc Kinh chưa bật đèn xanh cho các nhà máy lọc dầu lớn xuất khẩu nhiên liệu sang các khu vực ngoài Hong Kong và Macau trong tháng 10, và vẫn chưa rõ việc xuất khẩu có được nối lại sau khi kỳ nghỉ kết thúc ngày 7/10 hay không.
Trong khi đó, thị trường nhiên liệu đang chịu sức ép từ nguồn cung diesel hạn chế. Nga, một trong những nước xuất khẩu nhiên liệu lớn, đã cấm xuất khẩu diesel đến hết tháng 10, trong khi cơ sở hạ tầng lọc dầu tại khu vực Vùng Vịnh và Nga chịu thiệt hại. Liên minh châu Âu đang xem xét khả năng giải phóng dự trữ diesel để giảm áp lực thị trường. Mỹ cũng được cho là đã yêu cầu Đức và Pháp giảm lượng dự trữ diesel khẩn cấp, với một nguồn tin cho biết Washington yêu cầu EU giải phóng 120 triệu thùng diesel trong vòng 6 tháng tới. Các nước EU hiện nắm giữ gần 109 triệu tấn dầu thô và nhiên liệu dự trữ khẩn cấp.
Brent hiện trên đà giảm 1,93% trong tuần sau khi tăng tổng cộng 14% trong tháng 9, trong khi WTI tăng 4% trong tháng trước.
Vàng giảm khi USD và lợi suất trái phiếu cùng tăng
Giá vàng tiếp tục chịu sức ép khi mở đầu phiên 2/10 trong lúc đồng USD tăng lên mức cao nhất trong 17 tháng và lợi suất trái phiếu kho bạc Mỹ duy trì ở mức cao. Vàng giao ngay giảm 0,6% xuống 4.154,78 USD/ounce và giảm hơn 3% so với đầu tuần. Giá vàng tương lai Mỹ giảm 0,4% xuống 4.184,00 USD. Tuy nhiên sau vài giờ, giá vàng đang có lực hồi.
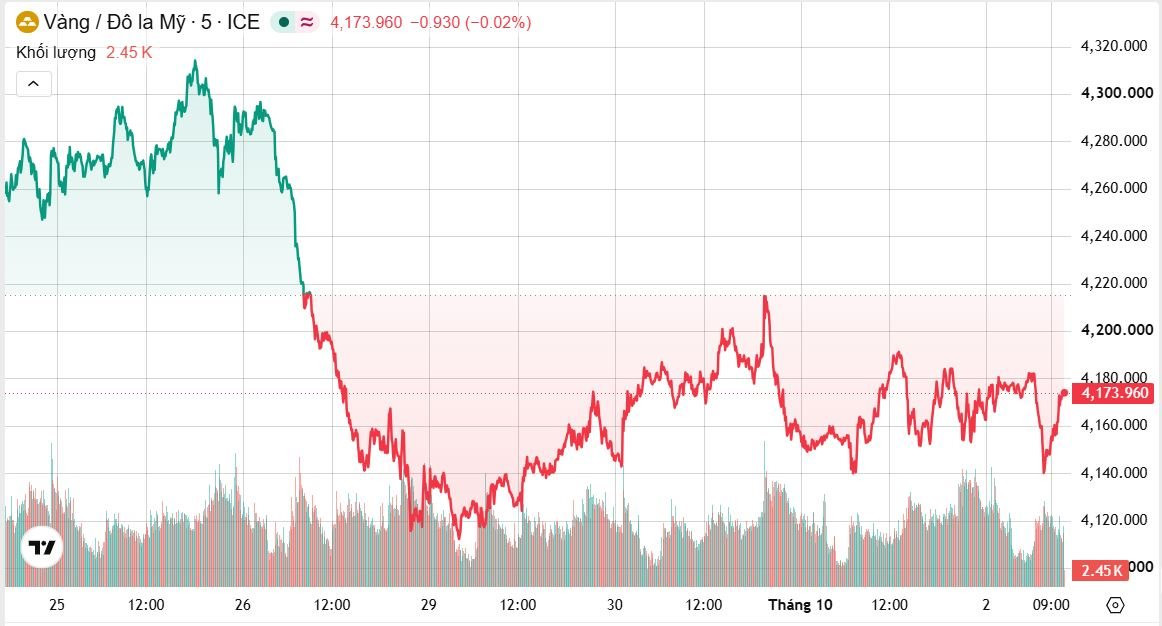
Đồng USD đang hướng tới tuần tăng thứ ba liên tiếp, khiến vàng trở nên đắt hơn đối với các nhà đầu tư nắm giữ những đồng tiền khác. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 và 30 năm trước đó đã tăng lên mức cao nhất kể từ năm 2002. Lợi suất kỳ hạn 10 năm có thời điểm đạt 5,34%, trước khi giảm trở lại quanh 5,25%.
Tâm điểm của thị trường hiện là báo cáo việc làm phi nông nghiệp của Mỹ. Các nhà giao dịch chỉ còn định giá khoảng 25% khả năng Fed tăng lãi suất trong tháng 10, giảm mạnh so với khoảng 70% hồi đầu tuần, trong khi xác suất tăng lãi suất vào tháng 12 vẫn ở mức 79%. Chi phí vay cao thường làm giảm sức hấp dẫn của vàng do kim loại quý không tạo ra thu nhập từ lãi suất.
Các kim loại quý khác cũng diễn biến trái chiều. Bạc giao ngay giảm 0,5% xuống 60,53 USD/ounce, bạch kim giảm 0,4% xuống 1.716,93 USD/ounce, trong khi palladium tăng 0,1% lên 1.172,80 USD/ounce. Cả ba kim loại đều có nguy cơ kết thúc tuần với mức giảm.
Đồng vẫn ở vùng giá cao, nhôm chịu sức ép rõ nét
Đồng LME kỳ hạn 3 tháng quanh 14.453 USD/tấn, trong khi dữ liệu của International Copper Association Australia cho thấy đồng LME đóng cửa ngày 1/10 ở khoảng 14.253,5 USD/tấn, thấp hơn khoảng 4% so với mức kỷ lục 14.875 USD/tấn thiết lập trong tháng 9. Dù vậy, đồng vẫn cao hơn khoảng 30% so với cùng kỳ năm trước và đã ghi nhận tháng tăng thứ ba liên tiếp.
Một yếu tố đáng chú ý là tồn kho đồng tại các kho thuộc Sở Giao dịch Hàng hóa Thượng Hải giảm 17,8% trong tuần xuống 38.744 tấn, mức thấp nhất kể từ tháng 1/2024. Điều này cho thấy nguồn cung vật chất tại Trung Quốc vẫn tương đối căng, trong khi triển vọng dài hạn của đồng tiếp tục được hỗ trợ bởi nhu cầu từ điện khí hóa, trung tâm dữ liệu và hạ tầng AI. Tuy nhiên, USD mạnh và những lo ngại về tăng trưởng kinh tế toàn cầu đang hạn chế đà tăng của giá.
Nhôm là kim loại chịu áp lực rõ nhất trong nhóm kim loại cơ bản. Giá nhôm LME kỳ hạn 3 tháng ngày 1/10 giảm 0,74% xuống 3.146 USD/tấn, sau khi có lúc xuống 3.141 USD/tấn, mức thấp nhất kể từ ngày 28/7. Thị trường kỳ vọng nguồn cung nhôm từ Trung Đông có thể được cải thiện nếu căng thẳng Mỹ-Iran hạ nhiệt, trong khi đồng USD mạnh tiếp tục gây sức ép.
Kẽm và chì cũng suy yếu, lần lượt giảm khoảng 0,8% xuống 3.840 USD/tấn và 0,5% xuống 1.889,5 USD/tấn. Triển vọng của hai kim loại này kém tích cực hơn đồng và thiếc khi thị trường chì được đánh giá là dư cung, còn nguồn cung kẽm được kỳ vọng cải thiện nhờ sản lượng khai mỏ tăng. Giới phân tích được Reuters dẫn lại dự báo mức tăng giá năm 2026 của kẽm và chì chỉ khoảng 4-5%.
Ở chiều ngược lại, niken tăng 0,6% lên 16.050 USD/tấn, nhưng nền tảng cơ bản vẫn tương đối yếu do tình trạng dư cung kéo dài. Thiếc tăng khoảng 0,2% lên 54.530 USD/tấn và tiếp tục duy trì mức giá cao hơn đáng kể so với cùng kỳ năm trước, nhờ nguồn cung tập trung tại một số khu vực có rủi ro địa chính trị và nhu cầu từ ngành điện tử. Tuy nhiên, giá hiện vẫn thấp hơn đáng kể so với mức kỷ lục 59.040 USD/tấn hồi tháng 1/2026.
Cao su tăng do nguồn nguyên liệu bị gián đoạn
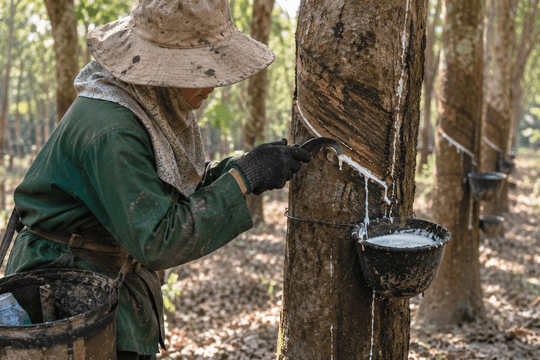
Giá cao su kỳ hạn Nhật Bản tăng trong ngày 2/10 khi chi phí nguyên liệu thô tăng do mưa gây gián đoạn sản xuất, dù nhu cầu từ các nhà sản xuất lốp xe Trung Quốc vẫn yếu. Hợp đồng cao su giao tháng 3 trên Sở giao dịch Osaka tăng 3,9 yên, tương đương 0,86%, lên 456,8 yên, tương đương 2,89 USD/kg.
Mưa tại Hải Nam và Vân Nam của Trung Quốc đã cản trở việc thu mua nguyên liệu trong ngắn hạn, trong khi mưa trở lại ở Thái Lan giữ giá mủ cao su và cao su dạng cục ổn định. Tồn kho lốp xe toàn thép thấp và lượng tồn kho tại Thanh Đảo tiếp tục giảm cũng hỗ trợ thị trường, dù áp lực lợi nhuận của các nhà sản xuất lốp xe có thể hạn chế sự cải thiện nhu cầu. Giá cao su RSS3 của Thái Lan tăng 1,83%, trong khi cao su khối giảm 1,38%; hợp đồng cao su kỳ hạn tháng 12 trên SICOM ở mức 255,1 cent Mỹ/kg, tăng 0,3%.
Khí đốt Mỹ ổn định
Giá khí đốt tự nhiên Mỹ kỳ hạn tháng 11 giảm 0,6 cent, tương đương 0,2%, xuống 3,02 USD/mmBtu khi thị trường chờ số liệu tồn kho khí đốt. Các nhà phân tích dự báo lượng khí được bổ sung vào kho trong tuần kết thúc ngày 25/9 ở mức 64 tỷ feet khối, cao hơn mức tăng 56 tỷ feet khối cùng kỳ năm trước nhưng thấp hơn mức trung bình 80 tỷ feet khối của 5 năm 2021-2025.
Trên thị trường quốc tế, giá khí đốt gần 24 USD/mmBtu theo chuẩn TTF tại châu Âu và 26 USD/mmBtu theo chuẩn JKM tại châu Á.
Nông sản phân hóa mạnh, đường lên cao nhất 18 tháng
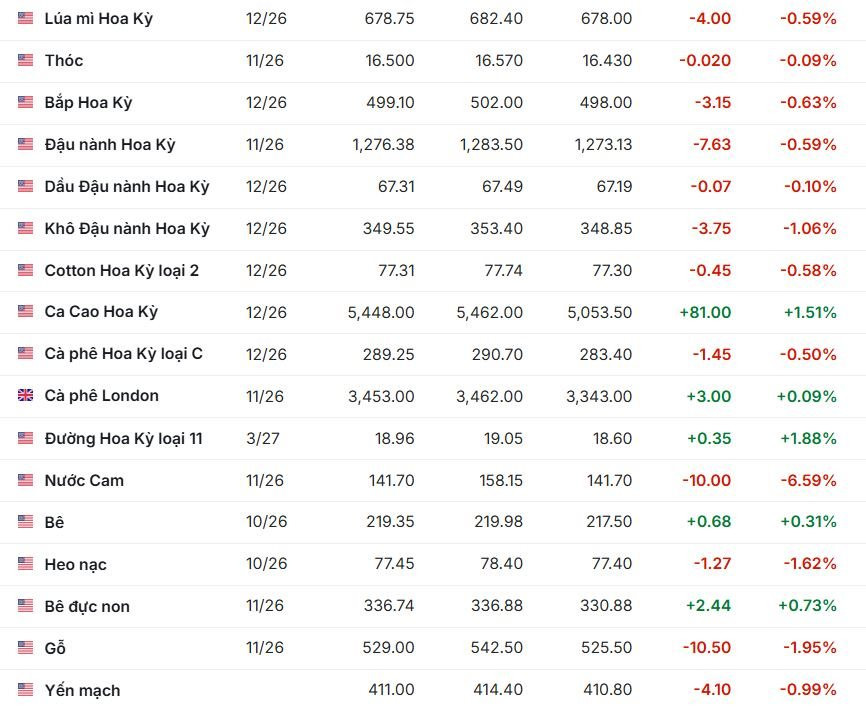
Nhóm ngũ cốc chịu ảnh hưởng bởi triển vọng nguồn cung lớn tại Mỹ, trong khi đường tăng mạnh và các mặt hàng cà phê, ca cao tiếp tục giảm. Ngô kỳ hạn hoạt động mạnh nhất trên CBOT tăng khoảng 0,5% lên 5,03 USD/bushel vào cuối phiên sáng, phục hồi từ mức thấp 4,9825 USD/bushel, thấp nhất 6 tuần. Trước đó, giá ngô giảm tới 4,1% trong phiên 30/9 sau khi USDA công bố lượng tồn kho cao hơn đáng kể, tăng 35% so với cùng kỳ năm trước.
Lúa mì tăng nhẹ nhờ một đợt đấu thầu nhập khẩu lớn của Saudi Arabia, nhưng nguồn cung toàn cầu dồi dào vẫn hạn chế đà tăng. Trong khi đó, đậu tương tiếp tục chịu áp lực do nông dân Mỹ bước vào vụ thu hoạch được dự báo đạt quy mô kỷ lục. Giá đậu tương hiện quanh 12,74 USD/bushel. Quan hệ thương mại Mỹ-Trung tiếp tục là yếu tố đáng chú ý khi Bắc Kinh dự kiến giảm thuế đối với nhiều mặt hàng nông sản Mỹ như ngô và lúa mì, nhưng đậu tương không nằm trong danh sách này.
Giá đường thô ICE tăng 1,7% lên 18,92 cent/pound, sau khi có lúc chạm 19 cent/pound, mức cao nhất trong 18 tháng. Thị trường lo ngại sản lượng niên vụ 2026/27 tại Ấn Độ, Thái Lan và Liên minh châu Âu có thể giảm. Giá đường trắng tăng 0,8% lên 510,20 USD/tấn. Tuy nhiên, nguồn cung hiện tại vẫn được đánh giá khá dồi dào, thể hiện qua lượng đường giao nhận lớn khi hợp đồng tháng 10 đáo hạn.
Cà phê, ca cao và dầu cọ tiếp tục chịu áp lực
Giá cà phê tiếp tục đi xuống, với Robusta giảm 1,5% xuống 3.393 USD/tấn và Arabica giảm 0,8% xuống 2,8830 USD/pound. Việt Nam chính thức bước vào niên vụ cà phê mới từ ngày 1/10, nhưng lượng cà phê mới thu hoạch dự kiến chưa được đưa ra thị trường với quy mô lớn trước đầu tháng 11. Thị trường vì vậy tiếp tục theo dõi sản lượng tại Việt Nam và điều kiện thời tiết ở các vùng trồng cà phê trọng điểm của Brazil.
Ca cao là mặt hàng chịu áp lực mạnh nhất trong nhóm hàng mềm. Giá ca cao New York giảm 3,45% xuống 5.177 USD/tấn, sau khi có lúc xuống 5.099 USD/tấn, mức thấp nhất trong hai tháng. Ca cao London giảm 3,2% xuống 3.889 bảng Anh/tấn. Thị trường tiếp tục chịu sức ép từ tình trạng dư cung sau khi niên vụ 2025/26 ghi nhận mức dư thừa lớn trên toàn cầu.
Dầu cọ Malaysia cũng chịu áp lực trong ngắn hạn. Hợp đồng kỳ hạn tháng 12 đóng cửa ngày 1/10 ở 4.553 ringgit/tấn, giảm 1,24%, mức thấp nhất trong 11 tuần. Xuất khẩu tháng 9 chậm lại trong khi sản lượng tăng làm dấy lên khả năng tồn kho Malaysia vượt 3 triệu tấn. Tuy nhiên, triển vọng trung hạn của nhóm dầu thực vật có thể được hỗ trợ bởi nguy cơ nguồn cung dầu hướng dương từ Nga và Ukraine suy giảm do các cuộc tấn công nhằm vào cơ sở hạ tầng tại khu vực Biển Đen.
Chứng khoán và tiền tệ gia tăng sức ép lên hàng hóa
Chỉ số USD ở mức 102,08-102,09 và hướng tới tuần tăng thứ ba liên tiếp, trong khi đồng euro giảm xuống khoảng 1,1235-1,1237 USD, sát mức thấp nhất kể từ tháng 5/2025. Đồng yên giao dịch quanh 158,13 yên/USD, còn bảng Anh ở 1,3187 USD, AUD giảm 0,18% xuống 0,6918 USD và NZD giảm 0,22% xuống 0,5591 USD.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm từng lên 5,34%, mức cao nhất kể từ năm 2002, trước khi giảm trở lại khoảng 5,25%. Lợi suất kỳ hạn 2 năm ở 4,8039%. Trong khi đó, lợi suất trái phiếu chính phủ Pháp tăng mạnh và chênh lệch với trái phiếu Đức vượt 140 điểm cơ bản, mức cao nhất kể từ năm 2012. Những biến động này thúc đẩy dòng tiền tìm kiếm tài sản an toàn như USD, franc Thụy Sĩ và trái phiếu Mỹ, đồng thời gây áp lực lên vàng và nhiều hàng hóa định giá bằng USD.
Trên thị trường chứng khoán, chỉ số MSCI rộng nhất của cổ phiếu châu Á - Thái Bình Dương ngoài Nhật Bản giảm 0,5% và đang hướng tới mức giảm 1,7% trong tuần. Nikkei giảm 0,7% nhưng vẫn dự kiến tăng 3,1% trong tuần. Hợp đồng tương lai Nasdaq tăng 0,3% và S&P 500 tăng 0,1% sau khi lợi suất trái phiếu giảm đã giúp Phố Wall phục hồi mạnh vào cuối phiên. Các thị trường Trung Quốc đại lục đóng cửa nghỉ lễ đến thứ Tư tuần sau.
Tâm điểm tiếp theo của thị trường tài chính và hàng hóa là báo cáo việc làm phi nông nghiệp tháng 9 của Mỹ. Dự báo tập trung vào 90.000 việc làm mới và tỷ lệ thất nghiệp 4,1%. Kết quả việc làm, đặc biệt là tiền lương, vì vậy có thể tạo ra những biến động đáng kể đối với USD, lợi suất trái phiếu và qua đó là giá vàng, dầu cũng như các hàng hóa định giá bằng USD.
Giá một số hàng hóa, ghi nhận sáng 2/10: