Giá dầu hạ nhiệt nhưng vẫn neo cao
Giá dầu thế giới giảm nhẹ trong phiên giao dịch đầu ngày 27/10 khi các cuộc tiếp xúc ngoại giao tại Trung Đông làm dấy lên hy vọng giảm căng thẳng giữa Mỹ, Israel và Iran. Tuy nhiên, những diễn biến an ninh mới khiến thị trường chưa thể loại bỏ nguy cơ gián đoạn nguồn cung, trong bối cảnh giá dầu Brent vẫn ở gần mức cao nhất trong sáu tháng.
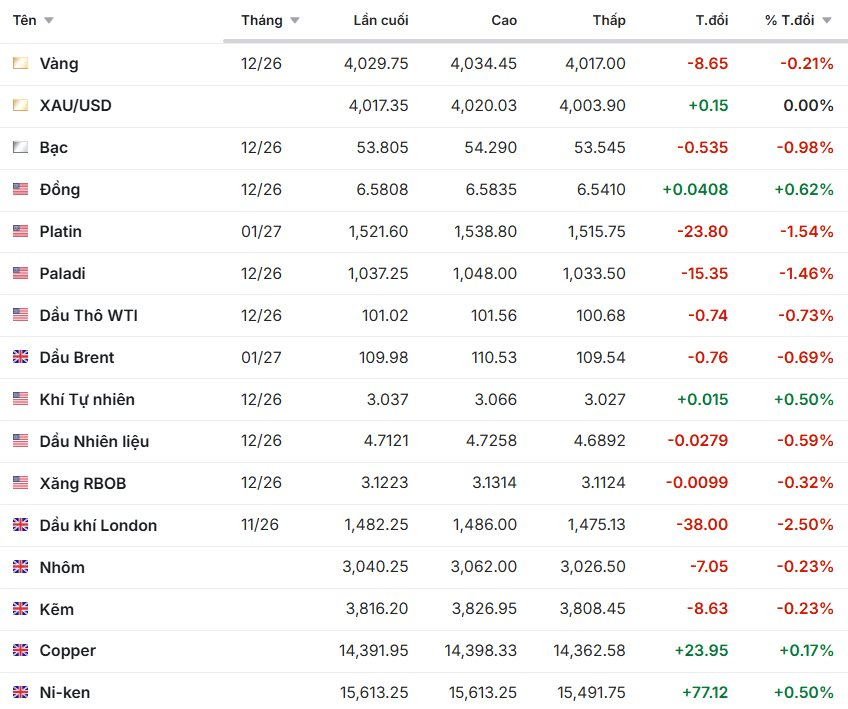
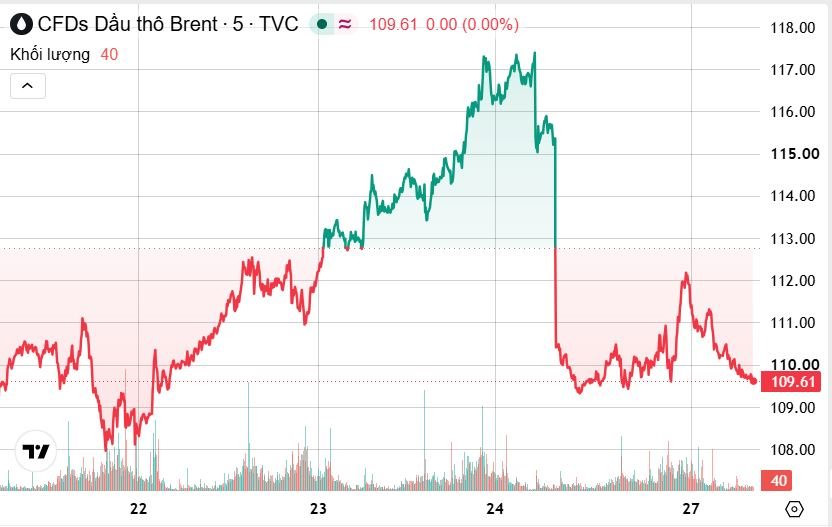
Trong hai phiên 26 và 27/10, giá dầu biến động mạnh. Sau khi giảm sâu xuống 109,5-110,5 USD/thùng, giá Brent có thời điểm phục hồi lên vùng 112 USD/thùng, nhưng đà tăng không duy trì được lâu. Sang ngày 27/10, giá tiếp tục hồi phục ngắn hạn, có lúc tiến sát 112 USD/thùng, trước khi quay đầu giảm về khoảng 109,61 USD/thùng tại thời điểm chụp biểu đồ. Dầu WTI đang giao dịch ở 100,96 USD/thùng.
Ả Rập Xê Út, Thổ Nhĩ Kỳ và Pakistan đã tiến hành hội đàm với các quan chức Iran tại Tehran hôm 26/10 nhằm tìm cách hạ nhiệt căng thẳng. Riyadh cho biết chuyến thăm nhằm thiết lập các kênh đối thoại để ngăn nguy cơ xung đột quân sự tái diễn. Các bên nhất trí tiếp tục đàm phán về hợp tác vì hòa bình và an ninh.
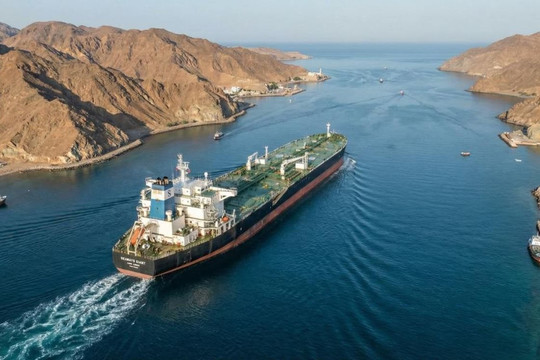
Triển vọng ngoại giao giúp giảm bớt phần nào phần bù rủi ro địa chính trị trong giá dầu. Tuy nhiên, các cuộc tấn công mới của lực lượng Houthi được Iran hậu thuẫn nhằm vào Ả Rập Xê Út đã hạn chế đà giảm. Theo dữ liệu của một viện nghiên cứu tại Washington chuyên theo dõi an ninh hàng hải, tháng 10 ghi nhận số vụ tấn công nhằm vào tàu thương mại ở eo biển Hormuz và các tuyến đường thủy lân cận ở mức cao nhất kể từ năm 2017.
Giới phân tích cảnh báo nguồn cung vẫn là yếu tố quyết định hướng đi của thị trường. Nếu các diễn biến quân sự tiếp tục đe dọa hoạt động xuất khẩu dầu thô, Brent có thể nhanh chóng kiểm tra lại các mức đỉnh gần đây và tiến về 120 USD/thùng. Ngược lại, tiến triển thực chất trong đàm phán có thể giúp giá dầu hạ nhiệt, qua đó giảm bớt áp lực lạm phát đối với kinh tế toàn cầu.
Tại Nga, các nhà máy lọc dầu được cho là đang tăng sản lượng dầu diesel trong tháng 10 sau khi chính phủ cấp hạn ngạch xuất khẩu theo thỏa thuận cung ứng giữa Moscow và Washington. Diễn biến này có thể bổ sung nguồn cung sản phẩm lọc dầu, dù tác động cụ thể còn phụ thuộc vào tiến độ sản xuất và lượng hàng thực tế đưa ra thị trường.
Vàng giằng co quanh 4.000 USD/ounce
Thị trường vàng bước vào ngày 27/10 trong trạng thái thận trọng khi nhà đầu tư chờ tín hiệu từ Cục Dự trữ Liên bang Mỹ (Fed). Sau khi giảm xuống 3.975 USD/ounce trong phiên 23/10, mức thấp nhất kể từ ngày 20/7, giá vàng giao ngay đã phục hồi 0,6% lên 4.020,60 USD/ounce trong phiên 26/10. Hợp đồng vàng Mỹ giao tháng 12 tăng 0,8% lên 4.038,40 USD/ounce. Giá vàng vẫn dao động quanh ngưỡng 4.000 USD/ounce.
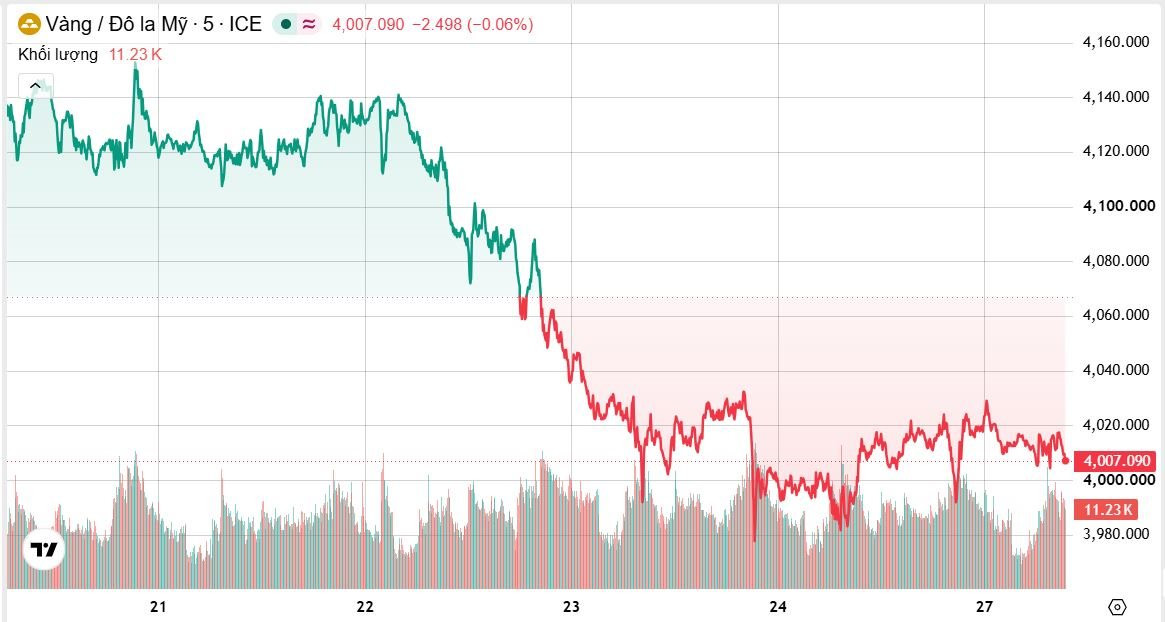
Đà phục hồi của vàng trong phiên trước được hỗ trợ bởi giá dầu giảm, qua đó làm dịu lo ngại lạm phát, cùng hoạt động mua vào khi giá xuống thấp. Dù vậy, triển vọng chính sách tiền tệ vẫn là yếu tố gây sức ép. Lãi suất cao làm tăng chi phí cơ hội của việc nắm giữ vàng, tài sản không sinh lãi, trong khi đồng USD mạnh có thể hạn chế nhu cầu đầu tư vào kim loại quý.
Cuộc họp chính sách của Fed trong hai ngày 27-28/10 và số liệu chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) của Mỹ dự kiến công bố ngày 29/10 là những sự kiện được thị trường đặc biệt chú ý. Giới đầu tư nhìn chung dự báo Fed giữ nguyên lãi suất trong tháng 10, nhưng vẫn tính đến khả năng tăng lãi suất vào tháng 12.
Các kim loại quý khác diễn biến trái chiều. Giá bạc giao ngay tăng 0,4% lên 54,11 USD/ounce, palladium tăng 0,5% lên 1.049,09 USD/ounce, trong khi platinum giảm 1,1% xuống 1.533,65 USD/ounce, mức thấp nhất kể từ tháng 11/2025. Diễn biến này cho thấy lực hồi phục chưa lan tỏa đồng đều trong nhóm kim loại quý.
Trong ngắn hạn, hướng đi của vàng sẽ phụ thuộc vào tương quan giữa lạm phát, lợi suất trái phiếu Mỹ, đồng USD và thông điệp của Fed. Nếu giá năng lượng tiếp tục hạ nhiệt, áp lực lạm phát có thể giảm bớt, nhưng kỳ vọng lãi suất duy trì ở mức cao vẫn là trở ngại đối với kim loại quý.
Kim loại công nghiệp phân hóa
Giá hợp đồng kỳ hạn 3 tháng trên Sàn giao dịch Kim loại London (LME) diễn biến không đồng nhất. Kẽm tăng 1,5% lên 3.800,50 USD/tấn; đồng tăng 0,1% lên 14.328,50 USD/tấn; nhôm giảm 0,1% xuống 3.039,50 USD/tấn; chì tăng 0,6% lên 1.918,50 USD/tấn; niken giảm 0,5% xuống 15.765 USD/tấn; thiếc tăng 1,1% lên 50.920 USD/tấn.
Kẽm là kim loại tăng mạnh nhất trong nhóm được thống kê. Giá có thời điểm đạt 3.821,50 USD/tấn, cao nhất kể từ ngày 12/10, nhờ lượng tồn kho suy giảm, chi phí điện cao và sản lượng khai thác yếu tại Peru. Dữ liệu từ Sàn giao dịch Hợp đồng tương lai Thượng Hải (SHFE) cho thấy tồn kho kẽm giảm 5% so với tuần trước, xuống 137.139 tấn, mức thấp nhất kể từ tháng 3. Những yếu tố này đang hỗ trợ giá, dù triển vọng tiêu thụ công nghiệp vẫn cần được theo dõi.
Đối với đồng, nhu cầu nhập khẩu của Trung Quốc tiếp tục là điểm tựa quan trọng. Phí chênh lệch đồng Yangshan, chỉ báo phản ánh nhu cầu nhập khẩu đồng của nước này, đạt 168 USD/tấn ngày 23/10, mức cao nhất kể từ năm 2014. Trong khi đó, tồn kho đồng trên SHFE giảm hơn 25%, xuống 54.356 tấn. Tuy nhiên, giá đồng LME trong bản cập nhật ngày 26/10 chỉ tăng nhẹ 0,1% lên 14.328,50 USD/tấn, cho thấy tín hiệu tích cực từ Trung Quốc chưa đủ tạo ra một đợt tăng giá mạnh trên thị trường quốc tế.
Giá thiếc tăng 1,1% và chì tăng 0,6%, trong khi niken giảm 0,5% và nhôm giảm 0,1%. Sự phân hóa này phản ánh việc nguồn cung thắt chặt ở một số mặt hàng chưa đủ để thúc đẩy toàn bộ nhóm kim loại cơ bản cùng tăng.
Quặng sắt đi ngang, nhu cầu thép Trung Quốc vẫn yếu
Giá quặng sắt dao động trong biên độ hẹp trong phiên 26/10 khi thị trường cân nhắc giữa nhu cầu nguyên liệu suy yếu theo mùa tại Trung Quốc và kỳ vọng Bắc Kinh triển khai thêm các biện pháp kích thích kinh tế.
Hợp đồng quặng sắt được giao dịch nhiều nhất trên Sàn giao dịch hàng hóa Đại Liên (DCE) giảm 0,07% xuống 670,5 nhân dân tệ/tấn, tương đương 100,52 USD/tấn. Trong khi đó, hợp đồng quặng sắt kỳ hạn tháng 11 trên Sàn giao dịch Singapore tăng 0,07% lên 90,60 USD/tấn.
Áp lực chính đến từ hoạt động sản xuất thép. Theo dữ liệu của công ty tư vấn Mysteel, sản lượng gang nóng bình quân mỗi ngày, một chỉ báo quan trọng về nhu cầu quặng sắt, giảm 0,5% so với tuần trước, xuống 2,32 triệu tấn tính đến ngày 22/10. Đây là mức thấp nhất kể từ cuối tháng 3.
Kỳ vọng về các biện pháp kích thích mới của Trung Quốc phần nào hạn chế đà giảm của quặng sắt. Tăng trưởng kinh tế quý III của nước này vượt dự báo, giúp Bắc Kinh duy trì khả năng đạt mục tiêu tăng trưởng cả năm từ 4,5% đến 5%.
Ở nhóm nguyên liệu sản xuất thép, giá than cốc giảm 0,6% và than luyện cốc giảm 0,42% do kỳ vọng nguồn cung phục hồi nhanh hơn. Trên Sàn giao dịch tương lai Thượng Hải, giá thép thanh cốt thép giảm 0,03%, thép cuộn cán nóng giảm 0,34% và thép không gỉ giảm 0,62%. Triển vọng phục hồi của ngành thép vẫn chưa đủ mạnh để tạo lực kéo rõ rệt cho toàn bộ chuỗi nguyên liệu.
Đường và cà phê lao dốc sau biến động tỷ giá tại Brazil
Nhóm nguyên liệu thực phẩm chịu áp lực bán mạnh trong phiên 26/10, đặc biệt là đường và cà phê, khi đồng real Brazil suy yếu sau kết quả bầu cử bất ngờ. Đồng nội tệ mất giá khiến các nhà xuất khẩu Brazil có thêm động lực bán hàng định giá bằng USD, bởi doanh thu quy đổi sang real tăng lên, qua đó làm gia tăng nguồn cung có thể đưa ra thị trường quốc tế.
Giá đường thô kỳ hạn trên sàn ICE giảm 4,4% xuống 19,34 cent/pound, sau khi chạm 19,31 cent/pound, mức thấp nhất kể từ đầu tháng 10. Giá đường trắng giảm 2,8% xuống 519,90 USD/tấn.
Trong khi đó, đồng real Brazil giảm khoảng 12% so với USD theo bản tin về thị trường nông sản. Một bản tin ngoại hối riêng của Reuters ghi nhận đồng tiền này giảm 8,5% xuống 5,4 real/USD.
Tại thị trường cà phê, giá arabica kỳ hạn trên ICE giảm 3,4% xuống 2,9690 USD/pound, thấp hơn nhiều so với mức đỉnh sáu tuần 3,1820 USD/pound đạt được hôm 21/10. Cà phê robusta giảm 1,9% xuống 3.181 USD/tấn, sau khi chạm mức thấp nhất kể từ đầu tháng 3/2024.
Với đường, triển vọng thời tiết tại Brazil tiếp tục có ý nghĩa quan trọng. Mưa quá nhiều có thể làm gián đoạn thu hoạch mía và giảm hàm lượng đường, trong khi giá dầu tăng có thể khuyến khích các nhà máy ưu tiên sản xuất ethanol thay vì đường. Tại Ấn Độ, thời hạn nhập khẩu miễn thuế 1 triệu tấn đường thô đã được gia hạn đến ngày 31/12, tạo thêm dư địa bổ sung nguồn cung cho thị trường nội địa.
Ngô, đậu tương chịu áp lực thu hoạch, lúa mì được hỗ trợ nhẹ
Trên thị trường ngũ cốc, giá ngô và đậu tương chịu sức ép từ tiến độ thu hoạch tại Mỹ và triển vọng sản lượng lớn, trong khi lúa mì tăng nhẹ nhờ diễn biến giao dịch trong phiên tham chiếu ngày 26/10.
Hợp đồng ngô giao tháng 12/2026 trên sàn Chicago (CBOT) ở mức 454 cent/giạ, giảm 0,5%. Lúa mì giao tháng 12/2026 đạt 626 cent/giạ, tăng 0,2%, còn đậu tương giao tháng 1/2027 giảm 1,1% xuống 1.255 cent/giạ.
Đối với đậu tương, nhu cầu mua từ Trung Quốc đang tạo lực hỗ trợ đáng kể. Theo Reuters, doanh số xuất khẩu đậu tương Mỹ trong tuần kết thúc ngày 15/10 đạt 2,841 triệu tấn, gần gấp 5 lần tuần trước đó. Trung Quốc mua khoảng 2,18 triệu tấn, trở thành động lực chính thúc đẩy doanh số.
Giá lúa mì được hỗ trợ nhẹ nhưng vẫn đối mặt với triển vọng nguồn cung dồi dào. Tại Argentina, Sở Giao dịch Ngũ cốc Rosario nâng dự báo sản lượng lúa mì niên vụ 2026-2027 lên 23,8 triệu tấn, so với mức 21 triệu tấn trước đó. Thị trường cũng theo dõi khả năng hoạt động vận chuyển ngũ cốc qua Biển Đen được khôi phục nếu căng thẳng địa chính trị hạ nhiệt. Nguồn cung lớn từ các nước xuất khẩu chủ chốt tiếp tục là yếu tố hạn chế dư địa tăng giá.
Ca cao, bông và dầu cọ chịu tác động từ triển vọng cung cầu
Theo dữ liệu tham chiếu ngày 26/10, ca cao kỳ hạn tháng 12/2026 giảm 0,6% xuống 5.560 USD/tấn, trong khi bông kỳ hạn tháng 12/2026 giảm 0,9% xuống 79,47 cent/pound. Dù giảm trong phiên, giá bông vẫn cao hơn 25% so với đầu năm.
Đối với ca cao, thời tiết khô tại Bờ Biển Ngà làm dấy lên lo ngại về sự phát triển của quả ca cao và sản lượng vụ tiếp theo. Tuy nhiên, những lo ngại về nguồn cung chưa đủ ngăn áp lực bán trong phiên tham chiếu. Thị trường sẽ tiếp tục theo dõi diễn biến thời tiết tại Tây Phi để đánh giá triển vọng sản lượng trong các tháng tới.
Trên thị trường dầu thực vật châu Á, giá dầu cọ thô Malaysia được ghi nhận ở mức tham chiếu 4.443 ringgit/tấn, tương đương khoảng 1.088 USD/tấn, tăng khoảng 0,1%. Dầu cọ được hỗ trợ bởi triển vọng nhu cầu xuất khẩu cải thiện, giá dầu đậu tương cao hơn và chương trình nhiên liệu sinh học B50 của Indonesia. Tuy nhiên, lượng tồn kho dầu cọ Malaysia tăng lên hơn 2,16 triệu tấn trong tháng 9, sản lượng ở giai đoạn cao điểm theo mùa và xuất khẩu tháng 9 giảm 12,1% so với tháng trước đang hạn chế khả năng tăng giá.
Trong trung hạn, triển vọng thời tiết El Niño và nhu cầu nhiên liệu sinh học có thể hỗ trợ dầu cọ. Dù vậy, lượng tồn kho cao vẫn là trở ngại, khiến giá mặt hàng này khó tăng mạnh nếu nhu cầu xuất khẩu không cải thiện đủ để hấp thụ nguồn cung.
Chứng khoán châu Á tăng mạnh
Trên thị trường tài chính, chứng khoán châu Á tăng mạnh trong phiên 27/10 khi hồ sơ IPO được mong đợi của Anthropic cải thiện tâm lý chấp nhận rủi ro. Nhà đầu tư đồng thời chuẩn bị cho mùa công bố lợi nhuận của các tập đoàn công nghệ lớn và loạt quyết định chính sách tiền tệ có thể ảnh hưởng đến triển vọng lãi suất toàn cầu.
Chỉ số KOSPI của Hàn Quốc tăng hơn 4% trong đầu phiên, dẫn đầu khu vực, trong khi Nikkei 225 của Nhật Bản tăng 1,9% và chỉ số MSCI châu Á - Thái Bình Dương ngoài Nhật Bản tăng 1,2%. Hợp đồng tương lai Nasdaq tăng 0,4% sau khi chỉ số cổ phiếu bán dẫn của Mỹ tăng 2,8% trong phiên trước, ghi nhận mức tăng mạnh nhất trong một ngày trong vòng một tháng. Ngược lại, hợp đồng tương lai chứng khoán châu Âu giảm 0,23%.
Anthropic, công ty phát triển trợ lý trí tuệ nhân tạo Claude, đã tiết lộ tốc độ tăng trưởng doanh thu nhanh nhưng đồng thời ghi nhận khoản lỗ lớn trong hồ sơ đăng ký IPO tại Mỹ. Thông tin này khiến giới đầu tư tiếp tục cân nhắc giữa tiềm năng tăng trưởng của AI và khả năng sinh lời thực tế từ các khoản đầu tư hạ tầng quy mô lớn. Trong khi đó, Meta Platforms dự kiến huy động tới 95 tỷ USD thông qua đợt phát hành cổ phần lớn nhất từ trước đến nay.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ổn định ở mức 4,992%, ngay dưới ngưỡng 5%. Đồng yên giao dịch quanh 157,72 yên/USD trong bản tin đầu ngày 27/10, trong khi chỉ số USD trong phiên ngoại hối ngày 26/10 tăng 0,31% lên 102. Đồng euro giảm 0,21% xuống 1,1179 USD, còn đồng real Brazil chịu áp lực mạnh sau kết quả bầu cử. Những biến động này có ý nghĩa trực tiếp với thị trường hàng hóa, bởi tỷ giá USD ảnh hưởng đến sức mua của các nước nhập khẩu và quyết định bán hàng của các nhà xuất khẩu.
Giá một số hàng hóa, ghi nhận sáng 27/10: