Giá dầu vọt trên 110 USD/thùng
Giá dầu liên tục dao động ở vùng giá cao, dù áp lực chốt lời xuất hiện sau đợt tăng mạnh trong tuần trước.
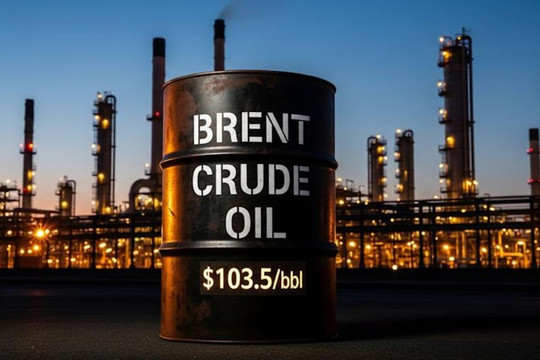
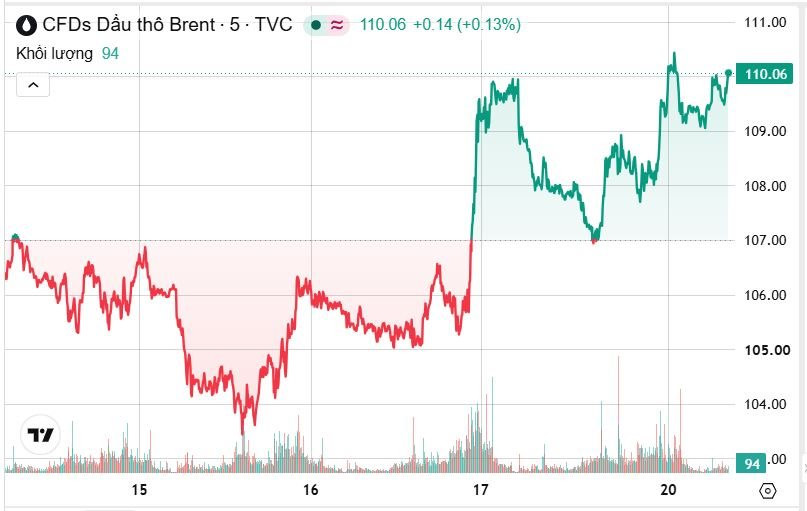
Trong hai phiên giao dịch ngày 19 và 20/10, giá dầu Brent biến động mạnh theo hướng giảm sâu rồi phục hồi. Giá dầu có thời điểm lùi về khoảng 103,5-104 USD/thùng trong phiên 19/10, sau đó phục hồi lên vùng 106 USD/thùng. Sang phiên 20/10, giá dầu tăng vọt, vượt mốc 109 USD/thùng và có lúc tiến sát 110,5 USD/thùng. Tại thời điểm chụp biểu đồ, giá dầu Brent đạt 110,06 USD/thùng, tăng 0,14 USD/thùng, tương đương 0,13%.
Diễn biến đáng chú ý là đà tăng mạnh từ vùng 106 USD/thùng lên trên 109 USD/thùng vào đầu phiên 20/10, trước khi giá tiếp tục dao động ở mức cao. So với vùng đáy trong phiên 19/10, giá dầu đã phục hồi khoảng 6 USD/thùng, cho thấy lực mua quay trở lại khá mạnh.
Phiên 19/10, dầu thô WTI của Mỹ tăng 2,25 USD, tương đương 2,2%, lên 103,66 USD/thùng, mức đóng cửa cao nhất kể từ ngày 15/9. Tuy nhiên, hợp đồng WTI tháng 12 có thanh khoản cao hơn chốt phiên ở mức 98,54 USD/thùng, giảm 0,5%, cho thấy diễn biến giá khác biệt đáng kể giữa các kỳ hạn. Sang phiên 20/10, hợp đồng WTI tháng 11 giảm 0,33% xuống 103,32 USD/thùng, trong khi hợp đồng tháng 12 giảm 46 cent, tương đương 0,47%, xuống 98,08 USD/thùng. Giá sau đó tăng trở lại và đang ngấp nghé ngưỡng 100 USD/thùng.
Căng thẳng tại Trung Đông tiếp tục là yếu tố hỗ trợ giá dầu. Lực lượng Houthi tại Yemen, được Iran hậu thuẫn, tuyên bố đã tiến hành các cuộc tấn công nhằm vào một số mục tiêu năng lượng, sân bay và quân sự của Saudi Arabia, trong đó có cơ sở của tập đoàn dầu khí Aramco tại Yanbu và mỏ dầu Shaybah. Trong khi đó, theo Kpler, lượng dầu thô vận chuyển qua eo biển Hormuz giảm xuống bình quân khoảng 8,5 triệu thùng/ngày trong tuần trước, từ hơn 20 triệu thùng/ngày của tuần liền trước. Kpler ghi nhận ít nhất 10 sự cố đã được xác nhận liên quan đến tàu thương mại trong tuần. Nếu tình trạng gián đoạn kéo dài, thị trường dầu có thể tiếp tục đối mặt với nguy cơ thiếu hụt nguồn cung thực tế, bất chấp những nỗ lực bổ sung dầu từ các nước xuất khẩu khác.
Theo các nhà phân tích, khả năng gia tăng xuất khẩu nhiên liệu Nga chưa đủ để bù đắp những rủi ro đối với dòng chảy năng lượng tại Trung Đông. Trong khi đó, khảo sát sơ bộ của Reuters cho thấy dự trữ dầu thô và các sản phẩm dầu tại Mỹ có thể đã giảm trong tuần trước. Sự kết hợp giữa nguồn cung có nguy cơ gián đoạn, tồn kho giảm và những thay đổi chính sách chưa chắc chắn khiến giá dầu tiếp tục nhạy cảm với các thông tin địa chính trị.
Giá vàng giảm
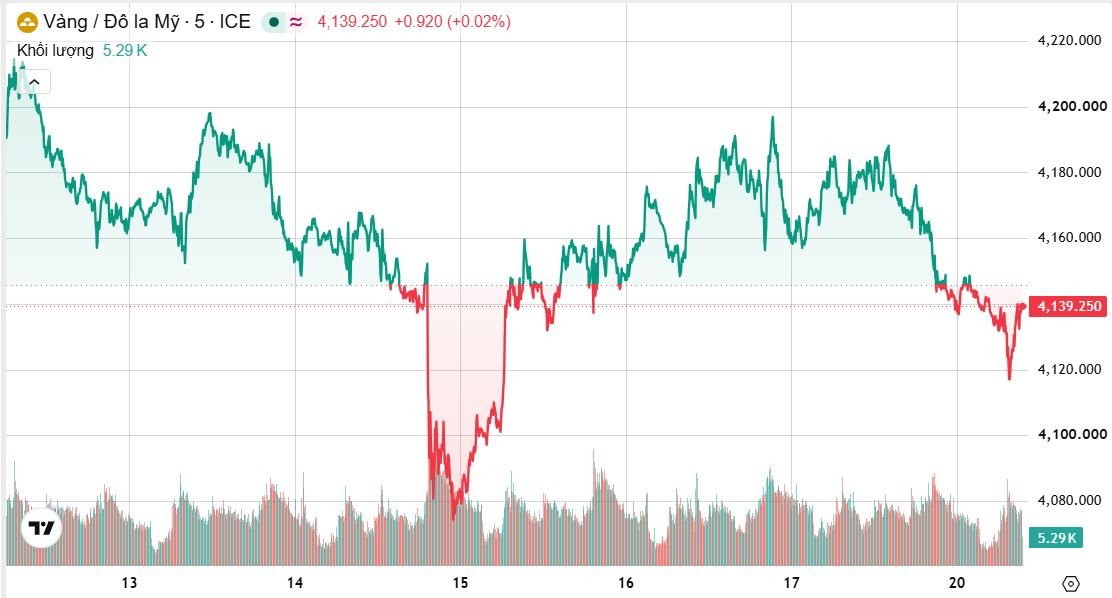
Giá vàng giảm nhẹ trong phiên giao dịch đầu ngày 20/10 khi nhà đầu tư thận trọng trước cuộc họp chính sách của Fed dự kiến diễn ra ngày 27–28/10 và số liệu chi tiêu tiêu dùng cá nhân (PCE) của Mỹ sẽ được công bố trong tuần tới. Đây là những thông tin quan trọng để đánh giá triển vọng lãi suất và áp lực lạm phát tại nền kinh tế lớn nhất thế giới.
Giá vàng giao ngay giảm 0,3% xuống 4.126,84 USD/ounce. Giá vàng tương lai giao tháng 12 tại Mỹ cũng giảm 0,3%, xuống 4.146 USD/ounce.
Theo công cụ FedWatch của CME, thị trường dự báo xác suất 83% Fed giữ nguyên lãi suất trong cuộc họp tuần tới, trong khi khả năng tăng lãi suất vào tháng 12 được định giá ở mức 94%. Fed đã nâng lãi suất qua đêm chuẩn thêm 25 điểm cơ bản trong tháng 9, đưa phạm vi lãi suất lên 3,75–4,00%. Lãi suất cao thường gây bất lợi cho vàng.
Trong nhóm kim loại quý, giá bạc giao ngay giảm 0,7% xuống 56,69 USD/ounce. Bạch kim ổn định ở mức 1.639,65 USD/ounce, trong khi palladium giảm 0,7% xuống 1.112,08 USD/ounce.
Đồng giảm, kẽm dẫn đầu đà tăng
Trên Sàn giao dịch Kim loại London (LME), đồng là mặt hàng duy nhất trong nhóm sáu kim loại được thống kê giảm giá, trong khi nhôm, kẽm, chì, thiếc và niken đều tăng.
Đồng chốt phiên ở mức 14.496 USD/tấn, giảm 0,68%. Ngược lại, giá nhôm tăng 0,17% lên 3.019 USD/tấn; kẽm tăng 0,99% lên 3.776 USD/tấn; chì tăng 0,11% lên 1.856 USD/tấn; thiếc tăng 0,68% lên 51.045 USD/tấn; niken tăng 0,69% lên 15.275 USD/tấn. Kẽm ghi nhận mức tăng mạnh nhất trong nhóm, trong khi mức giảm của đồng phản ánh những yếu tố cung cầu riêng của thị trường này.
Một vấn đề đáng chú ý đối với đồng là sự mất cân đối về tồn kho giữa các khu vực. Theo thông tin Reuters được tổng hợp trong dữ liệu thị trường, lượng đồng được đưa vào Mỹ tăng mạnh khi các nhà giao dịch chuẩn bị cho khả năng Washington áp thuế nhập khẩu. Tồn kho đồng tại Mỹ đã vượt 1,6 triệu tấn, trong khi chênh lệch giá giữa hợp đồng đồng COMEX và thị trường quốc tế thu hẹp, làm giảm động lực vận chuyển kim loại sang Mỹ.
Đối với niken, tình trạng dư cung toàn cầu tiếp tục gây sức ép lên các quyết định đầu tư. Ngày 19/10, Reuters đưa tin tập đoàn khai khoáng Ấn Độ NMDC tạm hoãn kế hoạch tham gia lĩnh vực niken do lo ngại nguồn cung dư thừa, đặc biệt từ Indonesia. Quốc gia Đông Nam Á này chiếm hơn 60% sản lượng niken toàn cầu theo thông tin được dẫn trong bài viết. Diễn biến cho thấy triển vọng của kim loại công nghiệp không chỉ phụ thuộc vào nhu cầu sản xuất mà còn chịu ảnh hưởng lớn từ nguồn cung và các quyết định mở rộng công suất.
Nông sản đồng loạt giảm tại Chicago
Các hợp đồng ngũ cốc chủ chốt tại thị trường Chicago đồng loạt giảm trong phiên 19/10, với lúa mì, ngô và đậu tương đều mất giá. Diễn biến này cho thấy áp lực bán vẫn hiện diện trên thị trường nông sản Mỹ trong phiên giao dịch gần nhất.
Hợp đồng lúa mì giao tháng 12/2026 chốt phiên ở mức 655,25 cent/giạ, giảm 5,25 cent. Ngô giao tháng 12/2026 giảm 7,25 cent xuống 467 cent/giạ, trong khi đậu tương giao tháng 11/2026 giảm 7,5 cent xuống 1.253,5 cent/giạ.
Ở nhóm sản phẩm chế biến từ đậu tương, hợp đồng khô đậu tương giao tháng 12/2026 giảm 2,3 USD xuống 354,8 USD/tấn ngắn. Dầu đậu tương giao tháng 12/2026 giảm 0,44 cent xuống 66,69 cent/pound.
Trong khi giá các hợp đồng kỳ hạn giảm, triển vọng thị trường nông sản toàn cầu vẫn đối mặt với nhiều yếu tố bất định. Reuters ngày 19/10 cảnh báo áp lực lạm phát lương thực có thể gia tăng vào cuối năm 2026 và trong năm 2027, do nguy cơ gián đoạn vận tải liên quan đến xung đột, hạn hán gắn với hiện tượng El Niño, chi phí nhiên liệu và phân bón tăng, cùng lượng dự trữ lương thực suy giảm. Những yếu tố này có thể tác động đến giá ngũ cốc, đường và dầu thực vật trong các tháng tới, dù chưa đủ để xác định xu hướng giá ngắn hạn của từng mặt hàng.
Trung Quốc tăng nhập khẩu đậu tương Mỹ so với năm trước
Số liệu hải quan Trung Quốc công bố ngày 20/10 cho thấy nước này nhập khẩu 360.878 tấn đậu tương Mỹ trong tháng 9, tăng so với mức 0 tấn cùng kỳ năm ngoái. Lượng hàng này chủ yếu phản ánh các chuyến hàng theo thỏa thuận đạt được sau giai đoạn căng thẳng thương mại giữa Washington và Bắc Kinh.
Tuy nhiên, tổng lượng đậu tương Trung Quốc nhập khẩu trong tháng 9 đạt 11,88 triệu tấn, giảm 7,7% so với cùng kỳ năm trước. Nhập khẩu từ Brazil giảm 2,4%, xuống 10,7 triệu tấn, so với 10,96 triệu tấn trong tháng 9 năm ngoái.
Tính chung chín tháng đầu năm 2026, nhập khẩu đậu tương Mỹ của Trung Quốc giảm 34% so với cùng kỳ năm trước, xuống 11,06 triệu tấn. Ngược lại, lượng nhập khẩu từ Brazil tăng 3,4%, lên 65,84 triệu tấn.
Sau cuộc gặp thượng đỉnh giữa lãnh đạo hai nước hồi tháng 10, Trung Quốc đã mua khoảng 12 triệu tấn đậu tương Mỹ, song khối lượng này vẫn thấp hơn nhiều so với mức trước khi chiến tranh thương mại bùng phát. Các nhà giao dịch tuần trước cũng cho biết Trung Quốc đã mua hơn 60% mục tiêu 25 triệu tấn đậu tương Mỹ cho niên vụ 2026/27, với các chuyến hàng bắt đầu từ tháng 9.
Việc nhập khẩu đậu tương Mỹ phục hồi từ mức nền bằng 0 của năm trước cho thấy hoạt động thương mại song phương đã có thay đổi, nhưng chưa đồng nghĩa vị thế của Mỹ tại thị trường Trung Quốc đã trở lại như trước. Brazil vẫn là nguồn cung chủ lực, thể hiện qua lượng hàng nhập khẩu vượt xa Mỹ trong chín tháng đầu năm.
Giá cao su tăng
Giá cao su kỳ hạn Nhật Bản tăng nhẹ trong phiên giao dịch ngày 19/10 nhờ các nhà sản xuất lốp xe tại Trung Quốc, thị trường tiêu thụ cao su lớn nhất thế giới, từng bước khôi phục hoạt động sản xuất. Tuy nhiên, đà tăng bị hạn chế bởi sự suy yếu của thị trường chứng khoán và lượng tồn kho cao.
Hợp đồng cao su giao tháng 3 trên Sở Giao dịch Osaka (OSE) tăng 1,2 yên, tương đương 0,27%, lên 451,5 yên/kg, tương đương 2,86 USD/kg. Ngược lại, hợp đồng giao tháng 1 trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE) giảm 200 nhân dân tệ, tương đương 1%, xuống 19.705 nhân dân tệ/tấn, tương đương 2.949,41 USD/tấn. Hợp đồng cao su butadien giao tháng 11 có thanh khoản cao nhất trên SHFE giảm 280 nhân dân tệ, tương đương 1,73%, xuống 15.870 nhân dân tệ/tấn.
Trước đó, hợp đồng cao su OSE đã giảm 2,1% trong tuần trước do hoạt động điều chỉnh sau giai đoạn tăng mạnh và điều kiện giao dịch thưa thớt. Theo các nhà phân tích của Chaos Ternary Futures, hoạt động sản xuất lốp xe tại Trung Quốc đang dần phục hồi, nhưng chi phí nguyên liệu cao khiến một số doanh nghiệp phải kiểm soát sản lượng. Tồn kho cao su tại các kho do SHFE theo dõi cũng tăng 0,4% so với tuần trước, làm hạn chế nhu cầu mua vào.
Tại Singapore, hợp đồng cao su kỳ hạn tháng 1 trên nền tảng SICOM được giao dịch lần cuối ở mức 251,3 cent Mỹ/kg, giảm 0,1%. Diễn biến trái chiều giữa các thị trường cho thấy triển vọng cao su vẫn phụ thuộc vào tốc độ phục hồi sản xuất tại Trung Quốc, diễn biến tồn kho và sức mua của ngành công nghiệp lốp xe.
Dầu cọ và đường chịu tác động từ cung cầu và chính sách ethanol
Đối với dầu cọ Malaysia, dữ liệu được tổng hợp trong bản tin thị trường ngày 20/10 ghi nhận mức giá tham chiếu gần nhất là 1.086 USD/tấn, tăng 0,22%. Lượng tồn kho dầu cọ Malaysia ở mức cao và xuất khẩu yếu tiếp tục hạn chế khả năng tăng giá.
Trên thị trường đường, chính sách ethanol của Ấn Độ là thông tin đáng chú ý. Ngày 19/10, Reuters đưa tin Chính phủ Ấn Độ yêu cầu các doanh nghiệp tiếp thị dầu mỏ dừng hoàn toàn việc chuyển nguyên liệu đường sang sản xuất ethanol trong niên vụ 2026–2027. Quyết định này có thể làm thay đổi cách phân bổ nguyên liệu giữa sản xuất nhiên liệu sinh học và tiêu dùng đường, qua đó ảnh hưởng đến cân đối cung cầu trong nước và thương mại quốc tế.
Hiện chưa có số liệu giá hợp đồng đường quốc tế chốt phiên 19/10 đủ chắc chắn trong nguồn tổng hợp để đưa ra mức giá cụ thể. Do đó, tác động của chính sách mới đối với giá đường cần được đánh giá thêm khi có dữ liệu về sản lượng, lượng đường dành cho tiêu dùng và diễn biến xuất khẩu của Ấn Độ.
Chứng khoán Mỹ phục hồi, châu Á giảm điểm
Tại Mỹ, cổ phiếu bán dẫn và các doanh nghiệp liên quan đến AI phục hồi sau đợt bán tháo mạnh tuần trước, giúp Nasdaq tăng hơn 1%. Tuy nhiên, chứng khoán châu Á giảm trên diện rộng trong phiên 20/10 khi nhà đầu tư thận trọng trước rủi ro địa chính trị và triển vọng lợi nhuận của ngành công nghệ.
Kết thúc phiên 19/10, chỉ số Nasdaq Composite tăng 290,85 điểm, tương đương 1,11%, lên 26.430,89 điểm. S&P 500 tăng 31,29 điểm, tương đương 0,41%, lên 7.690,73 điểm, trong khi Dow Jones giảm 36,38 điểm, tương đương 0,07%, xuống 51.966,03 điểm. Chỉ số Philadelphia Semiconductor tăng 1,6%,
Tại châu Á ngày 20/10, chỉ số MSCI châu Á – Thái Bình Dương không bao gồm Nhật Bản giảm 0,93%; Nikkei 225 của Nhật Bản giảm 1,28%, còn KOSPI của Hàn Quốc giảm mạnh 3,61%. Diễn biến này phản ánh sự thận trọng trước các báo cáo lợi nhuận ngành AI, đồng thời cho thấy lo ngại về định giá cao của nhóm công nghệ vẫn chưa được giải tỏa.
Các hợp đồng tương lai chứng khoán châu Âu cũng giảm, với Euro Stoxx 50 mất 0,71%, DAX giảm 0,40% và FTSE giảm 0,44%. Trong khi đó, hợp đồng tương lai S&P e-mini gần như đi ngang ở mức 7.734,25 điểm.
Đồng USD, euro và yên biến động
Trên thị trường tiền tệ, đồng USD biến động nhẹ trong phiên giao dịch châu Á ngày 20/10, khi tâm lý chấp nhận rủi ro có dấu hiệu cải thiện nhưng bất ổn chính trị tại châu Âu tiếp tục gây sức ép. Các cuộc biểu tình và bạo loạn tại Pháp, cùng những lo ngại liên quan đến ngân sách năm 2027, khiến nhà đầu tư theo dõi sát rủi ro tài khóa của khu vực đồng euro.
Chỉ số USD giảm 0,05% xuống 101,92 trong giao dịch đầu ngày, sau khi tăng 0,2% lên 101,98 trong phiên trước đó. Đồng euro tăng nhẹ 0,06% lên khoảng 1,12 USD, trong khi đồng bảng Anh tăng 0,06% lên 1,33 USD. Đồng yên suy yếu 0,03% xuống 158,57 yên/USD. Trong một bản cập nhật thị trường khác cùng buổi sáng, euro được ghi nhận ở mức 1,1216 USD, bảng Anh ở mức 1,3308 USD và USD/JPY ở mức 158,56.
Chênh lệch lợi suất trái phiếu chính phủ Pháp và Đức kỳ hạn 10 năm tăng thêm 9,9 điểm cơ bản trong phiên 19/10, lên 147,3 điểm cơ bản, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đứng ở mức 5,131%. Diễn biến này cho thấy nhà đầu tư đang đòi hỏi mức bù rủi ro cao hơn đối với nợ công Pháp, dù thị trường ngoại hối chưa cho thấy đồng euro bị bán tháo mạnh.
Tại Trung Quốc, USD ổn định ở mức 6,6811 nhân dân tệ trong giao dịch quốc tế sau khi Ngân hàng Nhân dân Trung Quốc giữ nguyên lãi suất như dự báo. Trong khi đó, USD Australia tăng 0,1% lên 0,6986 USD và USD New Zealand tăng 0,1% lên 0,5668 USD.
Trên thị trường tiền điện tử, Bitcoin giảm 0,67% xuống 81.386,40 USD, còn Ether giảm 0,54% xuống 2.385,75 USD. Những diễn biến này phản ánh trạng thái thận trọng của thị trường tài chính khi nhà đầu tư cân nhắc đồng thời triển vọng lãi suất, rủi ro địa chính trị và kết quả kinh doanh của các doanh nghiệp lớn.
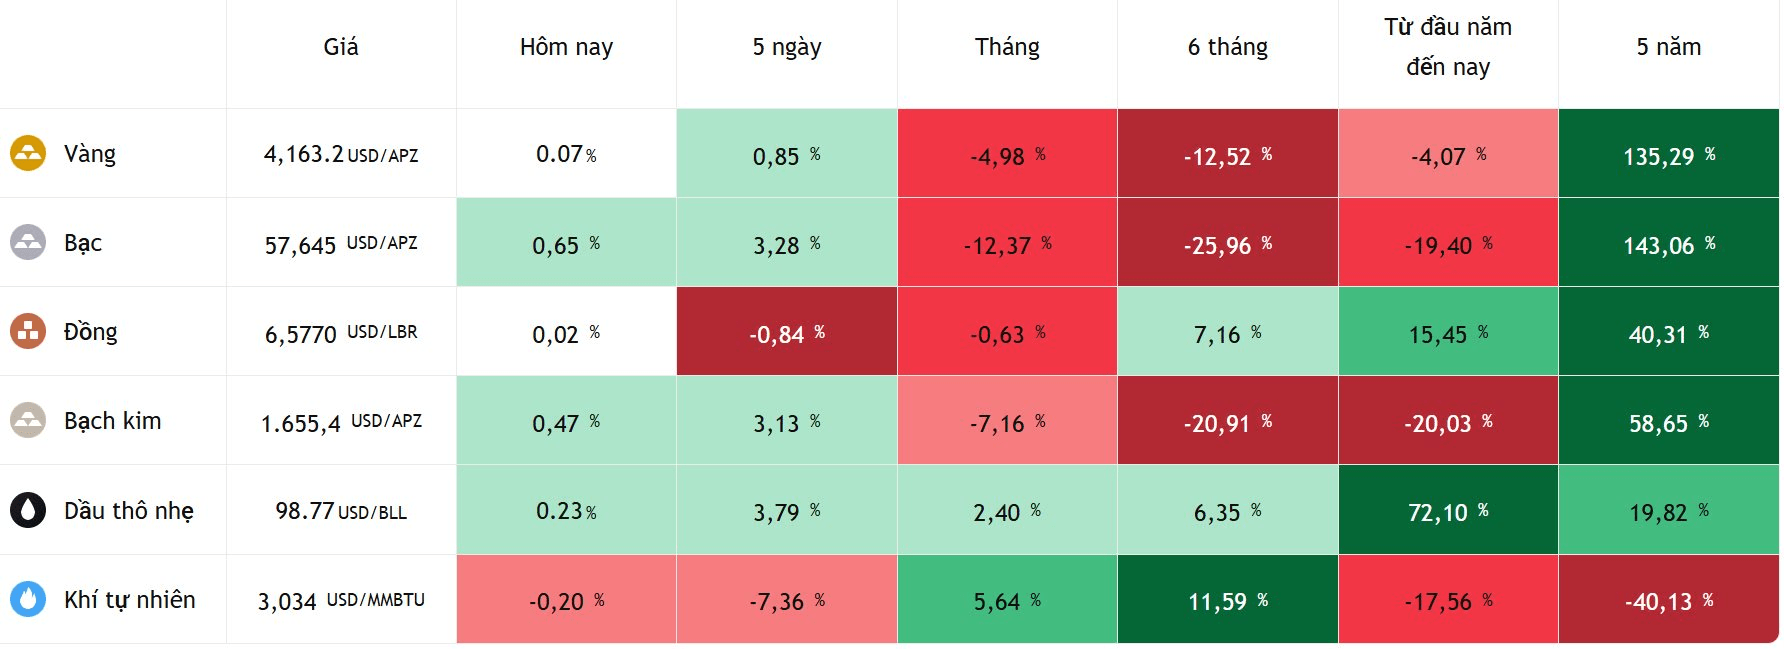
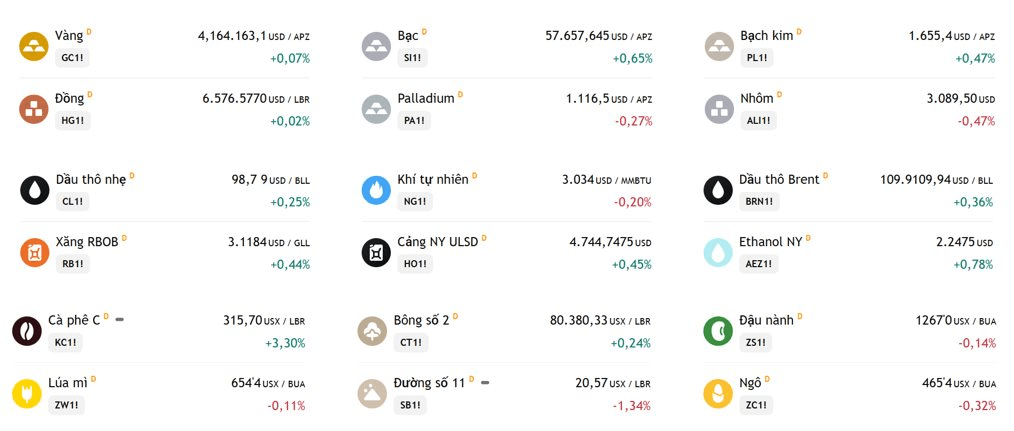
Giá một số hàng hóa ghi nhận sáng 20/10: