Đề xuất khoản thu ngân sách độc lập
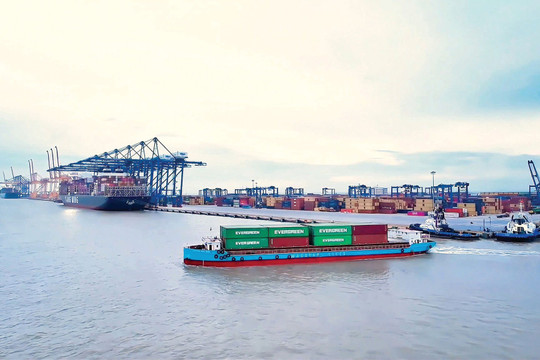
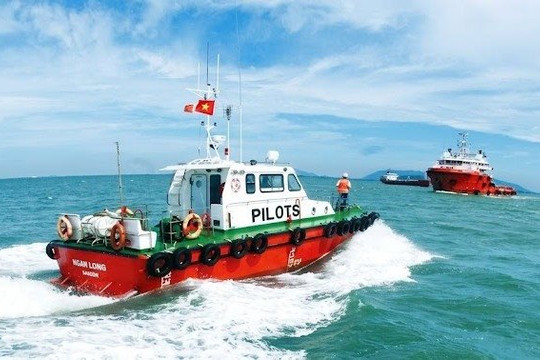
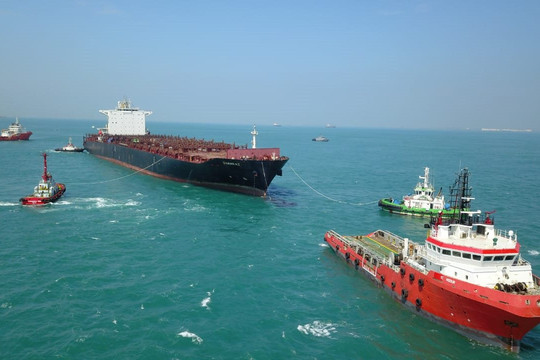
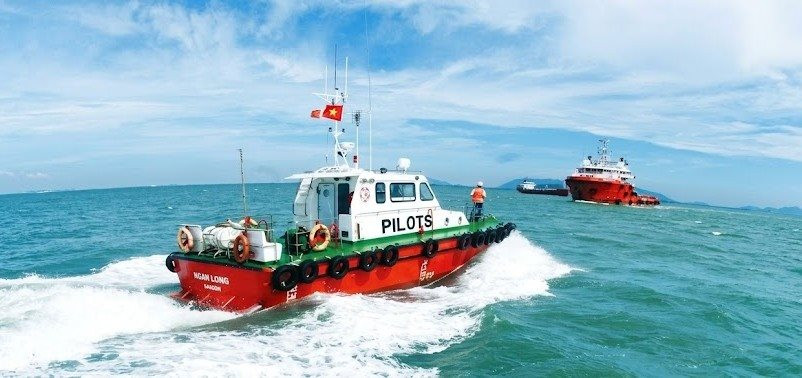
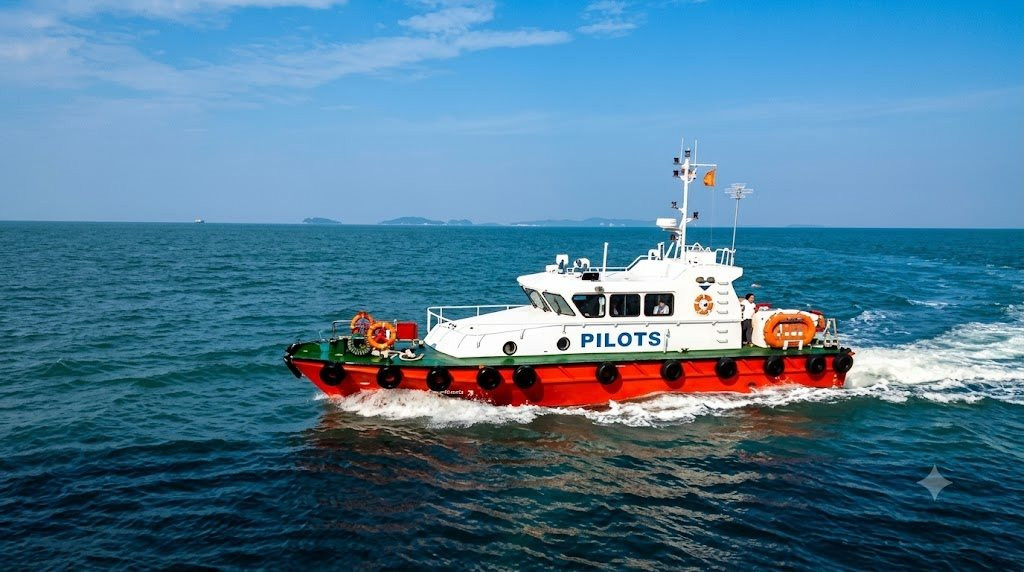
Theo nội dung dự thảo, tàu thuyền trong nước và nước ngoài khi hoạt động tại các vùng hoa tiêu bắt buộc của Việt Nam phải sử dụng dịch vụ hoa tiêu và chi trả chi phí tương ứng, trừ những trường hợp đặc biệt được miễn sử dụng hoa tiêu. Mỗi vùng hoa tiêu có thể bao gồm một hoặc nhiều tuyến hoa tiêu.
Đáng chú ý, dự thảo đề xuất các doanh nghiệp được cơ quan nhà nước có thẩm quyền giao cung cấp dịch vụ hoa tiêu tại vùng hoa tiêu bắt buộc, tuyến hoa tiêu dẫn tàu phải nộp ngân sách Nhà nước một khoản thu từ hoạt động cung cấp dịch vụ này do sử dụng kết cấu hạ tầng hàng hải, đường thủy nội địa.
Khoản thu được xác định căn cứ vào doanh thu cung cấp dịch vụ hoa tiêu, đặc điểm của vùng hoa tiêu bắt buộc và tuyến dẫn tàu, điều kiện khai thác, mức độ sử dụng kết cấu hạ tầng do Nhà nước đầu tư, quản lý, cũng như yêu cầu duy trì hoạt động hoa tiêu an toàn, liên tục.
Theo cơ quan soạn thảo, đây là khoản thu ngân sách Nhà nước độc lập, không thuộc nhóm phí, lệ phí và phải được hạch toán riêng với giá dịch vụ hoa tiêu hàng hải. Giá dịch vụ hoa tiêu vẫn được xác định theo quy định của pháp luật về giá.
Chính phủ sẽ quy định cụ thể căn cứ, phương pháp xác định, mức thu, chế độ thu, nộp và quản lý khoản thu; đồng thời quy định việc miễn, giảm trong trường hợp cần thiết nhằm bảo đảm cung cấp dịch vụ hoa tiêu, an toàn hàng hải và thực hiện các chính sách phát triển kinh tế - xã hội.
Điều tiết lợi ích từ quyền cung cấp dịch vụ
Lý giải về đề xuất này, đại diện cơ quan soạn thảo cho biết, quyền cung cấp dịch vụ tại các vùng hoa tiêu bắt buộc được hình thành trên cơ sở quyết định quản lý của Nhà nước, qua đó mang lại lợi ích kinh tế cho doanh nghiệp được giao quyền.
Trong khi đó, pháp luật hiện hành chủ yếu điều chỉnh điều kiện cung cấp dịch vụ, tổ chức hoạt động và giá dịch vụ hoa tiêu, chưa có cơ chế riêng để Nhà nước điều tiết một phần lợi ích kinh tế phát sinh từ quyền cung cấp dịch vụ này.
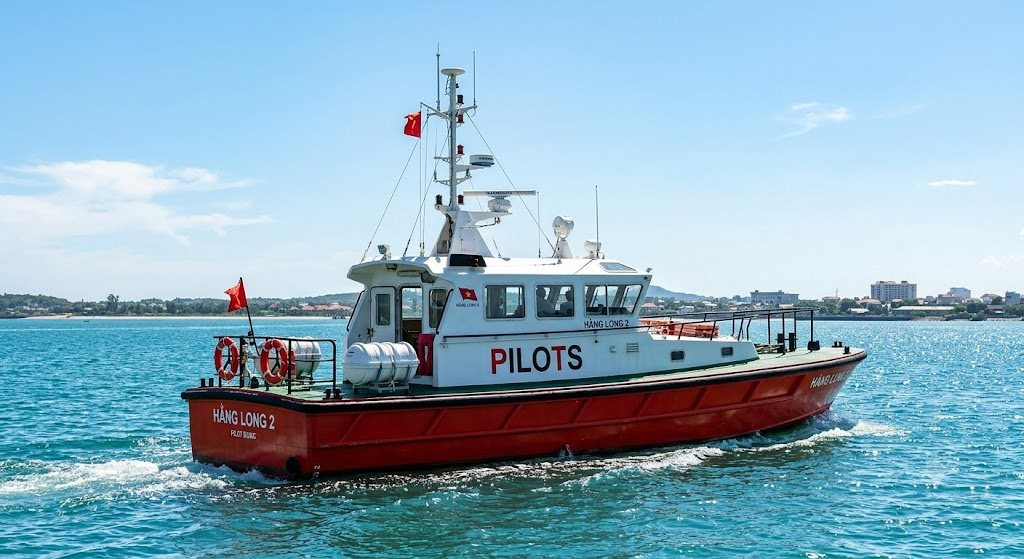
Vì vậy, dự thảo hướng tới việc xác lập ở cấp Bộ luật cơ sở pháp lý cho khoản thu ngân sách độc lập, do tổ chức được giao quyền cung cấp dịch vụ thực hiện, thay vì chuyển nghĩa vụ nộp trực tiếp sang chủ tàu. Khoản thu cũng được xác định tách biệt với giá dịch vụ, phí và lệ phí.
Theo đánh giá của cơ quan soạn thảo, chính sách có thể tạo thêm nguồn thu cho ngân sách Nhà nước từ quyền khai thác kinh tế do Nhà nước xác lập. Khoản thu được nộp vào ngân sách, không đề xuất để lại trực tiếp cho cơ quan quản lý hoặc tổ chức thu.
Không áp dụng một tỷ lệ thu đồng nhất
Đối với doanh nghiệp hoa tiêu, quy định mới sẽ làm phát sinh nghĩa vụ tài chính. Tuy nhiên, mức độ tác động phụ thuộc vào doanh thu dịch vụ, sản lượng tàu, tổng dung tích tàu, điều kiện khai thác, chi phí duy trì lực lượng và mức lợi nhuận hợp lý tại từng vùng, tuyến hoa tiêu.
Do điều kiện khai thác giữa các vùng, tuyến có thể chênh lệch lớn, Bộ Xây dựng cho rằng không nên áp dụng một tỷ lệ thu đồng nhất trong mọi trường hợp.
Việc xác định khoản thu cần tính đến đặc điểm hoạt động của từng vùng, tuyến, mức độ sử dụng kết cấu hạ tầng do Nhà nước đầu tư và yêu cầu duy trì dịch vụ hoa tiêu an toàn, liên tục. Đây cũng là những yếu tố ảnh hưởng đến khả năng thực hiện nghĩa vụ tài chính của doanh nghiệp.
Đối với chủ tàu, dự thảo không làm phát sinh nghĩa vụ nộp trực tiếp khoản thu mới. Tuy nhiên, vẫn có nguy cơ chi phí được chuyển gián tiếp vào giá thành dịch vụ nếu mức thu được xác định quá cao.
Vì vậy, cơ quan soạn thảo cho rằng cần thiết kế cơ chế xác định giá dịch vụ và khoản thu ngân sách theo hướng tách biệt, đồng thời kiểm soát việc chuyển khoản thu thành các khoản phụ thu ngoài giá dịch vụ.
Vấn đề đặt ra là khi cụ thể hóa quy định, cần xác định rõ căn cứ và phương pháp tính khoản thu, bảo đảm phù hợp với điều kiện khai thác thực tế, đồng thời duy trì sự phân định giữa nghĩa vụ tài chính của doanh nghiệp và giá dịch vụ hoa tiêu.
Việc xây dựng cơ chế thu hợp lý sẽ góp phần bảo đảm mục tiêu tăng thu ngân sách Nhà nước, đồng thời hạn chế nguy cơ tạo thêm áp lực chi phí thiếu hợp lý đối với hoạt động vận tải hàng hải.