Giá dầu liên tục biến động
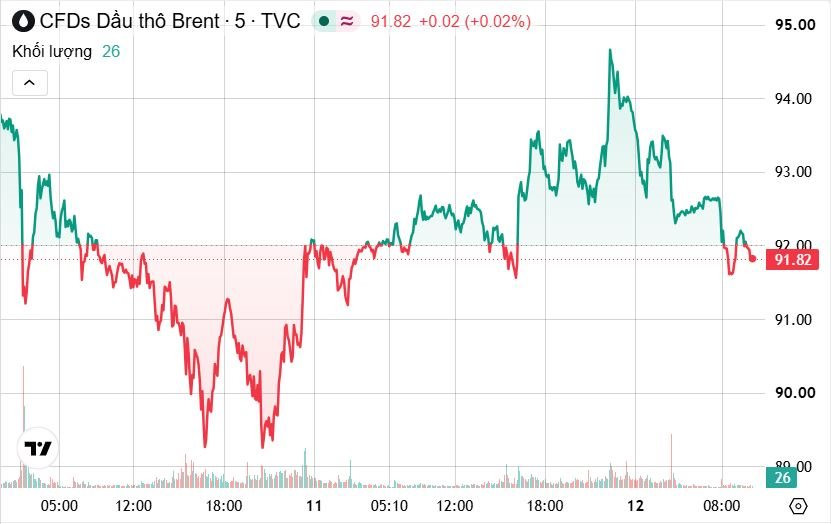
Giá dầu thế giới tăng khoảng 1% trong phiên giao dịch ngày 11/11, phục hồi từ mức thấp nhất trong hai tháng ghi nhận trước đó, sau khi người đứng đầu an ninh Iran tuyên bố nước này sẽ không cho phép bất kỳ vật liệu hạt nhân làm giàu nào rời khỏi lãnh thổ. Tuyên bố này làm gia tăng hoài nghi về khả năng đạt được thỏa thuận giữa Washington và Tehran, qua đó thúc đẩy hoạt động mua vào trên thị trường dầu thô.
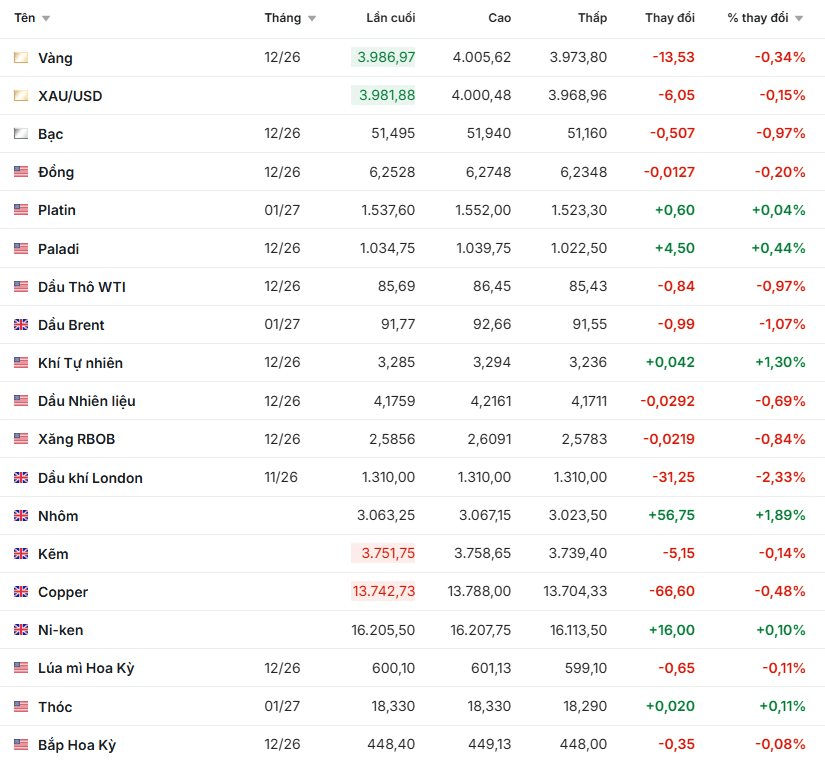
Trong phiên 11/11, có thời điểm Brent tăng vọt lên gần 94,7 USD/thùng, nhưng sau đó giá nhanh chóng đảo chiều, giảm về quanh 93 USD/thùng. Kết phiên, giá dầu Brent kỳ hạn tăng 1,27 USD, tương đương 1,39%, lên 92,76 USD/thùng. Dầu thô WTI của Mỹ tăng 49 cent, tương đương 0,57%, lên 86,53 USD/thùng.
Sang phiên 12/11, giá dầu giảm, Brent lùi về sát 91,5 USD/thùng trước khi hồi nhẹ, còn dầu WTI giảm còn 85,56 USD/thùng.
Dữ liệu từ Viện Chính sách Cận Đông Washington cho thấy 37 tàu đã bị tấn công trong tháng 10, mức cao nhất theo tháng kể từ khi chiến tranh bắt đầu vào tháng 2. Đáng chú ý, lực lượng Iran đã tấn công các hệ thống định vị tàu thuyền trên đảo Didamar của Oman tại eo biển Hormuz, cho thấy rủi ro đối với cơ sở hạ tầng phục vụ hoạt động vận tải dầu khí vẫn hiện hữu.
Áp lực nguồn cung đã phần nào giảm bớt. Dữ liệu từ Kpler cho thấy lượng dầu thô và condensate bị gián đoạn tại Trung Đông giảm xuống khoảng 3,8 triệu thùng/ngày, trong khi sản lượng dầu thô của Saudi Arabia và Iraq đã trở lại mức trước chiến tranh.
Tính từ đầu tháng 11, giá dầu Brent và WTI đã giảm lần lượt khoảng 21% và 17%, chủ yếu do kỳ vọng chiến tranh có thể sớm kết thúc. Tuy nhiên, những diễn biến mới tại Hormuz cho thấy phần bù rủi ro địa chính trị vẫn chưa thể loại bỏ hoàn toàn.
Trên thị trường năng lượng Nga, công suất lọc dầu đã giảm khoảng 30% kể từ cuối tháng 10 sau các cuộc tấn công bằng máy bay không người lái mới của Ukraine. Quân đội Ukraine cũng cho biết đã tấn công cảng Ust-Luga, một cảng lớn của Nga tại vùng Baltic, gây hỏa hoạn và làm hư hại một phần hệ thống xe tăng của cảng.
Vàng tiếp tục chịu sức ép, đồng USD lên cao nhất trong một tháng
Dữ liệu lạm phát tháng 10 cao hơn dự báo đã củng cố kỳ vọng Fed sẽ tiếp tục thắt chặt chính sách, khiến đồng USD và lợi suất trái phiếu Chính phủ Mỹ tăng, qua đó làm giảm sức hấp dẫn của vàng.
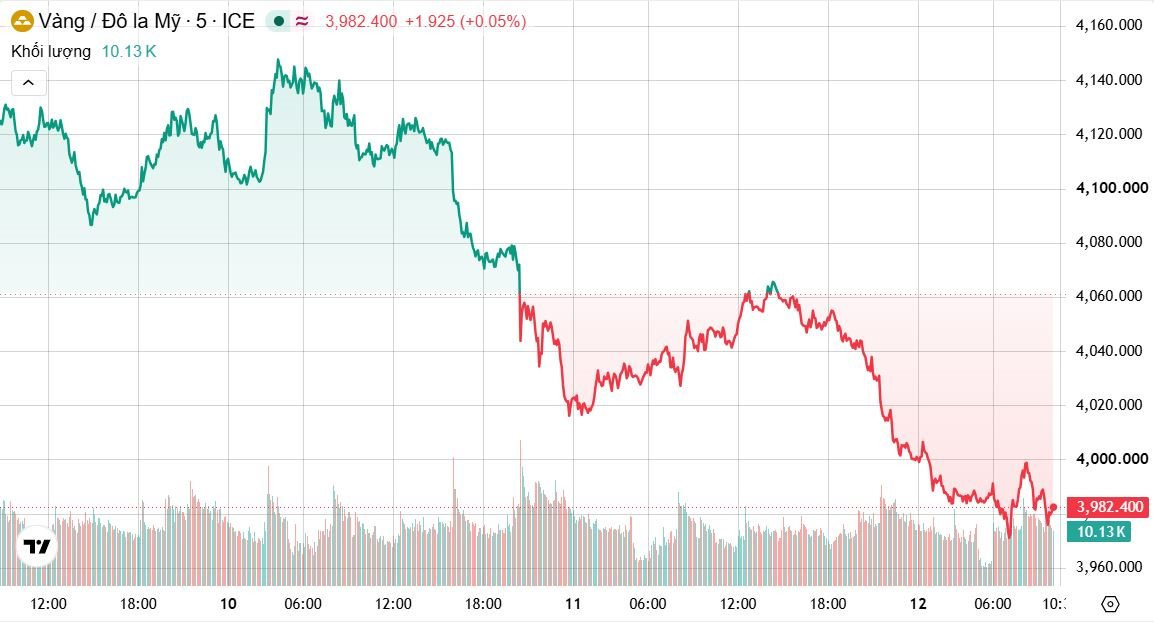
Trong phiên 11/11, giá vàng giao ngay giảm 1,1%, xuống 3.986,79 USD/ounce. Hợp đồng vàng tương lai giao tháng 12 tại Mỹ giảm 0,7%, xuống 4.000,50 USD/ounce. Đây là phiên giảm tiếp nối đợt lao dốc gần 3% trước đó.
Sang phiên giao dịch châu Á ngày 12/11, vàng giao ngay tiếp tục giảm 0,1%, xuống 3.982,19 USD/ounce, duy trì dưới ngưỡng tâm lý quan trọng 4.000 USD/ounce.
Chỉ số giá tiêu dùng (CPI) Mỹ tháng 10 tăng 0,4%, cao hơn mức dự báo 0,3%. Sau thông tin này, thị trường nâng xác suất Fed tăng lãi suất 0,25 điểm phần trăm trong tháng 12 lên khoảng 87-87,3%. Khả năng tăng mạnh hơn 0,5 điểm phần trăm cũng được nâng lên 12,9%, so với mức 0% trước khi dữ liệu CPI được công bố.
Đồng USD tiếp tục tăng mạnh, với chỉ số USD Index có thời điểm lên 102,87-102,85 điểm, mức cao nhất kể từ giữa tháng 10/2026 và cũng là vùng cao nhất kể từ tháng 4/2025 theo một số mốc tham chiếu được ghi nhận. Đồng bạc xanh đã tăng 0,6-0,63% trong phiên trước đó khi giới đầu tư điều chỉnh kỳ vọng về chính sách tiền tệ của Mỹ.
Triển vọng lãi suất cao hơn trong thời gian dài đang tạo ra môi trường bất lợi cho vàng, bởi kim loại quý không mang lại lợi suất. Tuy nhiên, lực mua từ Trung Quốc và các ngân hàng trung ương vẫn là yếu tố hỗ trợ quan trọng, góp phần hạn chế đà giảm sâu hơn của giá vàng.
Bạc và palladium phục hồi, kim loại công nghiệp đồng loạt tăng
Trái ngược với diễn biến của vàng, một số kim loại quý khác ghi nhận lực mua trở lại. Giá bạc đạt 51,88 USD/ounce, tăng 0,7% trong phiên 11/11. Palladium tăng 1,8%, lên 1.043 USD/ounce, có thời điểm chạm mức cao nhất kể từ ngày 22/10. Hiện chưa có số liệu đóng cửa mới đủ tin cậy đối với bạch kim.
Đà phục hồi của bạc cho thấy hoạt động mua bắt đáy xuất hiện sau đợt bán tháo trước đó. Tuy nhiên, triển vọng kim loại này vẫn chịu ảnh hưởng từ sức mạnh đồng USD, lợi suất trái phiếu Mỹ và kỳ vọng lãi suất.
Đối với palladium, triển vọng dài hạn vẫn đối mặt với rủi ro dư cung khi nhu cầu từ ngành sản xuất bộ xúc tác ô tô suy yếu, trong khi nguồn cung tái chế có dấu hiệu phục hồi.
Ở nhóm kim loại công nghiệp, diễn biến tích cực hơn được ghi nhận trên Sàn giao dịch Kim loại London (LME). Theo Shanghai Metals Market (SMM), giá đồng tăng 0,84%, nhôm tăng 2,26%, kẽm tăng 1,32%, niken tăng 1,06%, chì tăng 0,35% và thiếc tăng 0,38%. Nhôm dẫn đầu đà tăng, cho thấy lực mua đang cải thiện đáng kể trong nhóm kim loại cơ bản.
Theo giá tham chiếu hợp đồng giao sau 3 tháng gần nhất ngày 11/11, đồng được giao dịch trong khoảng 13.829-13.830 USD/tấn, nhôm ở mức 3.025-3.027 USD/tấn, kẽm đạt 3.732-3.734 USD/tấn, niken ở mức 16.065-16.075 USD/tấn, chì đạt 1.880-1.882 USD/tấn và thiếc ở mức 46.295-46.315 USD/tấn.
Tại Trung Quốc, các hợp đồng kim loại cơ bản trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE) cũng chủ yếu tăng trong phiên qua đêm. Giá đồng tăng 0,31%, nhôm tăng khoảng 1,1%, kẽm tăng 0,4%, niken tăng 0,58% và thiếc tăng 0,74%. Riêng chì giảm 0,47%.
Tuy nhiên, nhóm nguyên liệu sản xuất thép lại diễn biến kém tích cực. Giá quặng sắt giảm 1,03%, than luyện cốc giảm 1,31% và than cốc giảm 0,26%. Thép không gỉ tăng 0,25%, trong khi thép thanh và thép cuộn cán nóng cùng giảm nhẹ 0,03%.
Sự phân hóa này cho thấy dòng tiền đang tập trung nhiều hơn vào nhóm kim loại màu, trong khi triển vọng tiêu thụ nguyên liệu phục vụ ngành thép vẫn chưa thực sự khởi sắc. Diễn biến nhu cầu tại Trung Quốc sẽ tiếp tục là yếu tố quan trọng quyết định xu hướng của nhóm kim loại công nghiệp trong thời gian tới.
Cao su tăng mạnh
Thị trường cao su ghi nhận một trong những diễn biến tích cực nhất trong phiên 11/11 khi giá cao su kỳ hạn Nhật Bản tăng phiên thứ hai liên tiếp, lên mức cao nhất trong gần hai tuần.
Hợp đồng cao su giao tháng 4 trên Sở giao dịch Osaka (OSE) tăng 17,2 yên, tương đương 4,06%, lên 440,8 yên (2,78 USD)/kg. Đây là mức đóng cửa cao nhất kể từ ngày 30/10.
Trên Sàn giao dịch tương lai Thượng Hải (SHFE), hợp đồng cao su giao tháng 1 tăng 680 nhân dân tệ, tương đương 3,62%, lên 19.475 nhân dân tệ (2.917,95 USD)/tấn. Hợp đồng cao su butadien giao tháng 1 tăng 220 nhân dân tệ, tương đương 1,44%, lên 15.455 nhân dân tệ/tấn.
Đà tăng được hỗ trợ bởi việc các nhà sản xuất lốp xe tăng cường mua nguyên liệu thô khi giá giảm. Mặc dù nhu cầu từ ngành sản xuất lốp xe vẫn khá ảm đạm, hoạt động bổ sung hàng tồn kho đã giúp cải thiện tâm lý thị trường.
Bên cạnh đó, sản lượng cao su tự nhiên đang tiến gần đến cuối chu kỳ theo mùa. Việc một phần nguyên liệu thô được chuyển hướng sang sản xuất mủ cao su cô đặc cũng có thể hạn chế tốc độ tăng trưởng nguồn cung cao su nguyên chất, qua đó hỗ trợ giá.
Trên nền tảng SICOM của Sở giao dịch Singapore, hợp đồng cao su kỳ hạn tháng 2 được giao dịch lần cuối ở mức 247,6 cent Mỹ/kg, tăng 3,6%.
Cà phê Arabica xuống thấp nhất sáu tuần, ca cao và đường phục hồi
Giá cà phê Arabica trên sàn ICE giảm xuống mức thấp nhất trong sáu tuần do triển vọng nguồn cung từ Brazil tiếp tục cải thiện, trong khi ca cao và đường phục hồi từ các mức đáy nhiều tuần trước đó.
Giá cà phê Arabica giảm 1,2%, xuống 2,6270 USD/pound vào lúc 14h05 GMT, sau khi có thời điểm chạm 2,6215 USD/pound, mức thấp nhất trong 6 tuần. Lo ngại lượng cà phê Brazil sắp được đưa ra thị trường đang tạo áp lực đáng kể lên giá.
Theo Sucafina, điều kiện mùa màng cho vụ 2027/28 tiếp tục khả quan, làm giảm lo ngại về những kịch bản hạn hán nghiêm trọng do hiện tượng El Nino gây ra. Dù hạn hán và nắng nóng đã gây thiệt hại cho mùa màng tại Trung Mỹ, trọng tâm của thị trường hiện vẫn là triển vọng sản xuất tại Brazil, quốc gia sản xuất cà phê hàng đầu thế giới.
Lượng cà phê Arabica đang chờ phân loại và chứng nhận tại các kho ICE đã tăng lên hơn 100.000 bao trong ngày thứ Ba, trong khi tồn kho được chứng nhận tăng nhẹ lên trên 241.000 bao, mức cao nhất kể từ giữa tháng 10. Giá cà phê Robusta cũng giảm 0,6%, xuống 3.233 USD/tấn, dao động quanh vùng thấp nhất trong 2 năm rưỡi là 3.140 USD/tấn ghi nhận trong tuần trước.
Trong khi đó, giá ca cao phục hồi sau khi chạm đáy nhiều tháng. Tại London, ca cao tăng 2,9%, lên 3.875 GBP/tấn, sau khi giảm xuống mức thấp nhất trong bốn tháng là 3.675 GBP/tấn vào thứ Ba. Tại New York, giá tăng 3,2%, lên 4.893 USD/tấn, sau khi chạm đáy 4 tháng ở 4.764 USD/tấn.
Triển vọng nguồn cung vẫn là yếu tố quan trọng đối với thị trường ca cao. Theo báo cáo của cơ quan khí tượng quốc gia Bờ Biển Ngà, hiện tượng El Nino mạnh bất thường có thể khiến sản lượng ca cao vụ 2026/27 của nước này giảm 21-25%. Điều kiện thời tiết tại Tây Phi dự kiến khô hạn hơn trong vòng 7-10 ngày tới cũng tiềm ẩn rủi ro đối với cây trồng.
Tuy nhiên, nguồn cung hiện tại vẫn tương đối dồi dào. ADMIS nhận định lượng tồn kho tăng trong những tháng qua cho thấy nguồn cung trên thị trường đang vượt quá nhu cầu, qua đó hạn chế khả năng duy trì đà phục hồi của giá.
Giá đường thô tăng 1,1%, lên 18,29 cent/pound, sau khi chạm mức thấp nhất trong năm tuần là 17,92 cent/pound vào thứ Ba. Giá đường trắng tăng 1,3%, lên 511,50 USD/tấn.
Theo ADMIS, xu hướng giảm của giá năng lượng trong tuần qua làm suy yếu động lực sản xuất mía để chế biến ethanol, qua đó gây áp lực lên giá đường. Tuy nhiên, sản lượng đường tại Brazil, quốc gia sản xuất hàng đầu, đã giảm mạnh trong năm nay do mưa quá nhiều. Điều này có thể khiến vụ thu hoạch kết thúc sớm và hạn chế nguồn cung.
Nông sản phân hóa, dầu cọ và canola tăng mạnh
Thị trường ghi nhận diễn biến tương đối tích cực ở nhóm dầu thực vật, trong khi ngũ cốc duy trì trạng thái phân hóa. Đậu tương và ngô vẫn dao động quanh các vùng giá quan trọng, còn lúa mì phục hồi sau những phiên suy yếu.
Trên Sàn giao dịch hàng hóa Chicago (CBOT), giá đậu tương tham chiếu trong phiên cập nhật sáng 12/11 khoảng 1.229 cent/bushel. Trong phiên 11/11, hợp đồng giao tháng 1 tăng 2 cent, lên 12,30 USD/bushel, còn hợp đồng tháng 3 tăng 3 cent, lên 12,37 USD/bushel.
Thị trường tiếp tục theo dõi tiến độ thu hoạch tại Mỹ, nhu cầu nhập khẩu của Trung Quốc và triển vọng sản lượng tại Brazil. Việc gieo trồng vụ đậu tương mới tại Brazil đang diễn ra nhanh hơn cùng kỳ năm trước, tạo thêm áp lực cạnh tranh nguồn cung trong những tháng tới.
Đối với ngô, giá CBOT đạt khoảng 448 cent/bushel trong dữ liệu cập nhật ngày 12/11. Hợp đồng giao tháng 12 giảm 0,25 cent, xuống 4,48 USD/bushel, trong khi hợp đồng tháng 3 giảm 0,5 cent, còn 4,60 USD/bushel.
Nguồn cung từ vụ thu hoạch mới tại Mỹ vẫn là yếu tố hạn chế khả năng tăng giá mạnh, trong khi nhu cầu tiêu thụ thức ăn chăn nuôi và sản xuất ethanol tiếp tục ảnh hưởng đến cán cân cung cầu.
Trái lại, lúa mì ghi nhận sự phục hồi đáng chú ý. Giá CBOT đạt khoảng 599,5 cent/bushel trong dữ liệu cập nhật ngày 12/11. Hợp đồng giao tháng 12 tăng 8 cent, lên 6 USD/bushel, trong khi hợp đồng tháng 3 tăng 10 cent, lên 6,15 USD/bushel. Một mức tham chiếu khác ghi nhận giá lúa mì ở 600,17 cent/bushel, tăng 0,67 cent.
Ở nhóm dầu thực vật, dầu cọ Malaysia là một trong những mặt hàng tăng mạnh nhất. Giá dầu cọ đạt 4.410 ringgit/tấn trong ngày 11/11, tăng 154 ringgit/tấn, tương đương 3,62%. Giá canola tại Canada cũng tăng 12,57 CAD, tương đương 1,63%, lên 782,21 CAD/tấn. Đà tăng cho thấy lực mua cải thiện trong nhóm nguyên liệu dầu thực vật, vốn có mối liên hệ chặt chẽ với nhu cầu dầu ăn và nhiên liệu sinh học.
Các mặt hàng nông sản khác ghi nhận giá bông ICE ở mức 78,53 cent/pound, tăng 0,01 cent; gạo kỳ hạn khoảng 17,90 USD/cwt; yến mạch đạt 347,54 cent/bushel, tăng 3,21 cent; nước cam ép ở mức 146,60 cent/pound trong dữ liệu phiên 11/11.
Chứng khoán Mỹ tăng điểm nhờ cổ phiếu AI, thị trường châu Á thận trọng
Trên thị trường tài chính, chứng khoán Mỹ tăng điểm trong phiên 11/11 nhờ kết quả kinh doanh tích cực của CoreWeave, giúp xoa dịu lo ngại về khả năng các doanh nghiệp công nghệ đang chi tiêu quá mức cho trí tuệ nhân tạo.
Cổ phiếu CoreWeave tăng vọt 25,3% lên mức cao nhất trong gần hai tuần sau khi công ty tuyên bố dự kiến có lãi trong nửa đầu năm 2028 trên cơ sở điều chỉnh. Thông tin này giúp củng cố niềm tin của nhà đầu tư vào nhu cầu điện toán đám mây và triển vọng mở rộng cơ sở hạ tầng AI.
Chỉ số Dow Jones tăng 51,98 điểm, tương đương 0,10%, lên 52.283,87 điểm. S&P 500 tăng 93,80 điểm, tương đương 1,25%, lên 7.614,73 điểm, trong khi Nasdaq Composite tăng 463,99 điểm, tương đương 1,85%, lên 25.529,87 điểm. Theo một số dữ liệu cập nhật cuối phiên, S&P 500 tăng 1,3%.
Tuy nhiên, tâm lý lạc quan đối với lĩnh vực AI vẫn tiềm ẩn nhiều rủi ro. Sang đầu phiên châu Á ngày 12/11, cổ phiếu Nvidia bất ngờ giảm hơn 8% trong giao dịch sau giờ đóng cửa tại Mỹ sau thông tin hội đồng quản trị có thể xem xét tương lai của CEO Jensen Huang, trong bối cảnh xuất hiện những cáo buộc gây tranh cãi liên quan đến các mối quan hệ cá nhân của ông.
Thông tin này gây sức ép lên hợp đồng tương lai S&P 500 e-mini, khiến chỉ số giảm 0,4%. Diễn biến cho thấy tâm lý thị trường vẫn rất nhạy cảm trước những rủi ro liên quan đến các doanh nghiệp công nghệ có ảnh hưởng lớn đến xu hướng đầu tư AI toàn cầu.
Tại châu Á, thị trường chứng khoán có diễn biến trái chiều. Chỉ số Kospi của Hàn Quốc tăng 0,2%, Nikkei 225 của Nhật Bản tăng 0,5%, trong khi chỉ số MSCI rộng nhất về cổ phiếu châu Á - Thái Bình Dương ngoài Nhật Bản giảm 0,1%, chịu sức ép từ thị trường Hong Kong.
Đồng USD mạnh lên, Bitcoin tiếp tục suy yếu
Trên thị trường ngoại hối, đồng USD duy trì ở vùng cao nhất trong một tháng khi kỳ vọng Fed tăng lãi suất ngày càng được củng cố. Chỉ số USD Index tăng 0,63%, lên 102,85 điểm trong phiên giao dịch đầu ngày 12/11, mức cao nhất kể từ ngày 14/10.
Đồng euro tăng nhẹ 0,09%, lên 1,1099 USD, trong khi bảng Anh giao dịch ở mức 1,328 USD. Đô la Australia giảm 0,03%, xuống 0,6845 USD, còn đô la New Zealand tăng 0,04%, lên 0,5564 USD.
Đáng chú ý, đồng yên Nhật tiếp tục tiến sát ngưỡng tâm lý 160 yên/USD. Đồng USD giảm nhẹ 0,12%, xuống 159,58 yên, nhưng vẫn được hỗ trợ bởi chênh lệch lãi suất giữa Mỹ và Nhật Bản. Giới đầu tư đang theo dõi sát các phát biểu của quan chức Ngân hàng Trung ương Nhật Bản (BOJ) để đánh giá khả năng điều chỉnh chính sách tiền tệ.
Dữ liệu BOJ công bố ngày 12/11 cho thấy giá bán buôn tại Nhật Bản tăng 7,1% trong tháng 10, cao hơn mức tăng 6,8% trong tháng 9. Diễn biến này tiếp tục làm gia tăng sự chú ý đối với triển vọng lạm phát và chính sách lãi suất của Nhật Bản.
Trên thị trường tiền điện tử, Bitcoin giảm khoảng 0,59-0,9%, xuống vùng 73.617-73.876 USD. Ether cũng giảm 0,78-0,9%, xuống khoảng 2.049-2.052 USD.
Giá một số hàng hóa, ghi nhận sáng 12/11: