Giá dầu phục hồi sau khi chạm đáy hai tháng
Giá dầu thế giới phục hồi trong phiên giao dịch sáng 11/11 sau khi giảm xuống mức thấp nhất trong hai tháng ở phiên trước đó. Thị trường đang phải cân nhắc giữa kỳ vọng căng thẳng Mỹ - Iran có thể hạ nhiệt và những rủi ro nguồn cung vẫn hiện hữu do các vụ tấn công tàu thuyền tại eo biển Hormuz.
Đầu phiên giao dịch ngày 11/11, giá dầu Brent giao kỳ hạn tăng 71 cent, tương đương 0,78%, lên 92,45 USD/thùng. Dầu WTI của Mỹ tăng 49 cent, tương đương 0,57%, lên 86,53 USD/thùng.
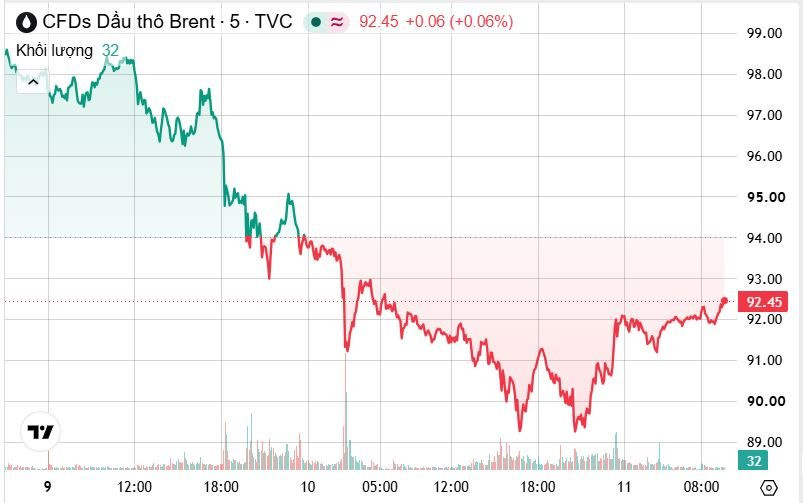
Đà phục hồi diễn ra sau một phiên giảm mạnh. Trong phiên 10/11, giá dầu Brent có thời điểm giảm 1,93 USD, tương đương 2,1%, xuống 90,64 USD/thùng, trong khi dầu WTI giảm 1,44 USD, tương đương 1,7%, còn 85,41 USD/thùng. Khi kết thúc phiên, Brent giảm 1,08 USD, tương đương 1,2%, xuống 91,49 USD/thùng; WTI giảm 81 cent, tương đương 0,9%, xuống 86,04 USD/thùng. Cả hai loại dầu chuẩn đều đóng cửa ở mức thấp nhất kể từ ngày 31/8 trong phiên thứ hai liên tiếp.
Áp lực giảm giá xuất phát từ những tín hiệu cho thấy Mỹ có thể chưa tiến hành thêm các chiến dịch quân sự quy mô lớn nhằm vào Iran. Ngoại trưởng Mỹ Marco Rubio cho biết các biện pháp trừng phạt kinh tế và phong tỏa hải quân đang phát huy hiệu quả, qua đó làm giảm nhu cầu sử dụng biện pháp quân sự. Trước đó, Tổng thống Donald Trump cũng tuyên bố tạm hoãn các cuộc tấn công mới sau những lời kêu gọi từ một số quốc gia trong khu vực.
Tuy nhiên, những diễn biến tại eo biển Hormuz cho thấy rủi ro đối với hoạt động vận tải dầu mỏ chưa thể sớm được loại bỏ. Theo Viện Chính sách Cận Đông Washington, có 37 tàu bị tấn công tại eo biển Hormuz và các tuyến đường thủy lân cận trong tháng 10, mức cao nhất theo tháng kể từ khi chiến tranh bắt đầu. Riêng từ đầu tháng 11 đến thời điểm được thống kê, đã có thêm 10 vụ tấn công.
Một tàu chở dầu Navig8 đã bốc cháy gần bờ biển Oman sau khi bị tấn công hôm Chủ nhật. Cơ quan Điều hành Thương mại Hàng hải Vương quốc Anh (UKMTO) cũng cho biết một tàu chở dầu khác bị trúng thủy lôi ở phía đông bắc Lima, Oman. Lực lượng Vệ binh Cách mạng Iran tuyên bố hai tàu chở dầu đã bốc cháy sau khi vướng phải thủy lôi trên tuyến đường mà Tehran coi là trái phép.
Theo các nhà phân tích của LSEG, ngay cả khi đạt được thỏa thuận ngừng bắn, lưu lượng tàu thuyền qua Hormuz cũng khó có thể lập tức trở lại bình thường. Việc rà phá thủy lôi, chi phí bảo hiểm và mức độ sẵn sàng chấp nhận rủi ro của các chủ tàu sẽ quyết định tốc độ khôi phục hoạt động vận tải.
Ở chiều nguồn cung, dữ liệu từ Viện Dầu khí Mỹ (API) cho thấy dự trữ dầu thô của Mỹ tăng khoảng 9 triệu thùng trong tuần kết thúc ngày 6/11, tạo thêm áp lực đối với giá dầu. Trong khi đó, công suất lọc dầu của Nga được cho là đã giảm khoảng 30% kể từ cuối tháng 10 sau các cuộc tấn công bằng máy bay không người lái mới của Ukraine.
Vàng tiếp tục biến động sau vài phiên tăng
Thị trường kim loại quý chịu áp lực đáng kể trong phiên 10/11 và sáng 11/11 khi dữ liệu lạm phát Mỹ cao hơn dự báo củng cố khả năng Fed tiếp tục thắt chặt chính sách tiền tệ.
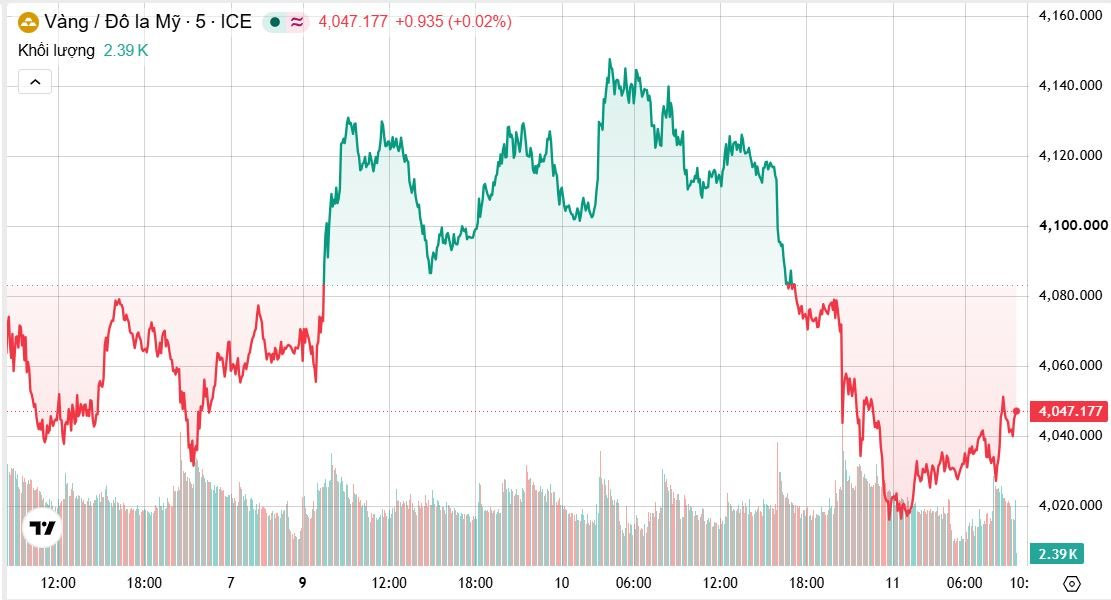
Sau vài phiên tăng giá, giá vàng giao ngay giảm 1,6% xuống 4.071,07 USD/ounce ngày 10/11. Giá vàng tương lai giao tháng 12 của Mỹ giảm 0,9%, xuống 4.079,80 USD/ounce. Trong một diễn biến giảm mạnh hơn được Kitco ghi nhận vào lúc 15h ngày 10/11 theo giờ miền Đông Mỹ, vàng giao ngay xuống 4.028,50 USD/ounce, giảm 110,90 USD, tương đương 2,68%.
Sang sáng 11/11, dữ liệu tham chiếu cập nhật lúc 8h10-8h11 giờ Việt Nam cho thấy vàng giao ngay tiếp tục giảm 0,23%, xuống 4.032 USD/ounce. Tuy nhiên sau đó vàng hồi lên 4.047 USD/ounce và dao động nhẹ.
Bạc giảm 0,17%, còn 51,64 USD/ounce; bạch kim giảm 0,13%, xuống 1.550 USD/ounce; palladium giảm 0,57%, còn 1.048 USD/ounce.
Trước đó, trong phiên 10/11, bạc giao ngay giảm 3,75%, xuống 51,31 USD/ounce; bạch kim giảm 2,48%, còn 1.534 USD/ounce; palladium giảm 0,98%, xuống 1.012 USD/ounce. Trên thị trường hợp đồng tương lai, vàng COMEX giảm 1,8% và bạc COMEX giảm 2,21%.
Nguyên nhân chính khiến vàng suy yếu là sự thay đổi trong triển vọng lãi suất Mỹ. Chỉ số giá tiêu dùng (CPI) tháng 10 của Mỹ tăng 0,4% so với tháng trước, cao hơn mức dự báo 0,3%, dù thấp hơn mức tăng 0,6% của tháng 9. CPI lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3%, cũng cao hơn kỳ vọng 0,2%.
Trước khi số liệu được công bố, Thống đốc Fed Christopher Waller đã cảnh báo ngân hàng trung ương có thể cần tăng lãi suất thêm 0,5 điểm phần trăm trong cuộc họp tháng 12 nếu lạm phát diễn biến xấu hơn. Những phát biểu này đã khiến thị trường điều chỉnh mạnh kỳ vọng chính sách tiền tệ.
Theo công cụ FedWatch của CME, xác suất Fed tăng lãi suất trong tháng 12 từng được thị trường đánh giá ở mức khoảng 99% sau những bình luận của ông Waller. Đến sáng 11/11, xác suất tăng 25 điểm cơ bản đạt 91,9%, tăng từ 84% một ngày trước đó. Thị trường gần như loại bỏ khả năng Fed giữ nguyên lãi suất, đồng thời đánh giá xác suất tăng mạnh hơn 50 điểm cơ bản ở mức 9,1%.
Đồng USD mạnh lên và lợi suất trái phiếu kho bạc Mỹ tăng cũng làm giảm sức hấp dẫn của vàng. Theo nhà phân tích Giovanni Staunovo của UBS, sự đảo chiều trong triển vọng lãi suất và đồng USD là yếu tố gây thất vọng đối với thị trường vàng, bởi mặt bằng lãi suất không còn đi xuống như trước.
Một yếu tố hỗ trợ dài hạn vẫn đến từ nhu cầu mua vàng của các ngân hàng trung ương. Theo dữ liệu Hội đồng Vàng Thế giới được Reuters dẫn lại, Ngân hàng Nhân dân Trung Quốc đã mua khoảng 25,8 tấn vàng trong tháng 10, mức mua hàng tháng lớn nhất trong ba năm. Tuy nhiên, lực mua này chưa đủ bù đắp áp lực từ đồng USD và kỳ vọng lãi suất trong phiên vừa qua.
Kim loại công nghiệp đồng loạt suy yếu, nhôm chịu áp lực từ nguồn cung
Thị trường kim loại công nghiệp cũng ghi nhận xu hướng giảm trên diện rộng. Áp lực đến từ đồng USD mạnh lên, triển vọng lãi suất Mỹ cao hơn và những lo ngại về khả năng nguồn cung kim loại toàn cầu gia tăng.
Theo số liệu đóng cửa hợp đồng kỳ hạn 3 tháng trên Sàn giao dịch kim loại London (LME), giá đồng đạt 13.679 USD/tấn, nhôm ở mức 3.010,50 USD/tấn, kẽm 3.711 USD/tấn, nickel 16.030 USD/tấn, chì 1.877,50 USD/tấn và thiếc 46.313 USD/tấn.
Trong phiên giao dịch, giá đồng LME giảm 1,33%, nhôm giảm 1,6%, nickel giảm 0,86%, thiếc giảm 0,95%, kẽm giảm 0,38% và chì giảm 0,13%. Trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE), giá đồng giảm 1,29%, nhôm giảm 2,74%, kẽm giảm 0,44%, nickel giảm 1,29%, chì giảm 0,72% và thiếc giảm 0,29%. Nhôm là kim loại giảm mạnh nhất trong nhóm được thống kê tại thị trường Trung Quốc.
Đáng chú ý, giá nhôm chịu sức ép từ triển vọng nguồn cung cải thiện. Trong phiên 10/11, giá nhôm kỳ hạn ba tháng trên LME có thời điểm giảm 1,1%, xuống 3.031,50 USD/tấn, sau khi chạm 3.014 USD/tấn, mức thấp nhất kể từ ngày 23/10.
Số liệu hải quan Trung Quốc cho thấy xuất khẩu nhôm và các sản phẩm nhôm của nước này tăng 18%, lên 5,9 triệu tấn trong 10 tháng đầu năm 2026. Bên cạnh đó, nguồn cung từ Trung Đông đang dần được khôi phục sau những gián đoạn do xung đột Iran, trong khi công suất sản xuất mới tại Indonesia dự kiến đi vào hoạt động.
Theo các nhà phân tích ANZ, lượng kim loại từ Trung Đông quay trở lại thị trường cùng với các dự án mới tại Indonesia có thể khiến tốc độ tăng trưởng nguồn cung toàn cầu vượt nhu cầu, dẫn đến nguy cơ dư cung trong năm 2027. Điều này sẽ hạn chế khả năng tăng giá nhôm trong năm tới.
Dù vậy, lượng tồn kho thấp vẫn là yếu tố hỗ trợ quan trọng. Lượng nhôm có sẵn trong các kho đăng ký với LME chỉ đạt 207.525 tấn, mức thấp nhất kể từ tháng 3/2025. Đáng chú ý, phần lớn lượng tồn kho này là nhôm sản xuất tại Nga, loại kim loại mà nhiều nhà giao dịch phương Tây đang hạn chế sử dụng.
Tình trạng khan hiếm nguồn cung có thể sử dụng ngay còn được phản ánh qua mức chênh lệch giữa hợp đồng nhôm giao ngay và hợp đồng kỳ hạn ba tháng trên LME, hiện ở mức 96 USD/tấn, cao nhất kể từ tháng 6.
Trong các kim loại khác, đồng có thời điểm giảm 0,1%, xuống 13.876 USD/tấn; kẽm tăng nhẹ 0,1%, lên 3.733,50 USD/tấn; chì giữ ổn định ở 1.884,50 USD/tấn; thiếc giảm 0,6%, còn 45.960 USD/tấn và nickel giảm 0,7%, xuống 16.100 USD/tấn.
Nhìn chung, thị trường kim loại công nghiệp đang phải đối mặt với hai lực tác động trái chiều: nguy cơ dư cung trong trung hạn và tình trạng tồn kho thấp ở một số mặt hàng trong ngắn hạn. Diễn biến của nhu cầu công nghiệp Trung Quốc, hoạt động bổ sung nguồn cung tại Indonesia và tình hình Trung Đông sẽ tiếp tục quyết định xu hướng giá.
Đậu tương và ngô tăng mạnh sau báo cáo USDA, lúa mì vẫn chịu sức ép nguồn cung
Đậu tương và ngô tăng mạnh sau khi Bộ Nông nghiệp Mỹ (USDA) điều chỉnh giảm dự báo tồn kho cuối kỳ của Mỹ trong báo cáo cung cầu tháng 11.
Kết thúc phiên 10/11, giá đậu tương đạt 1.224,50 cent/bushel, tăng 42,25 cent, tương đương 3,57%. Giá ngô tăng 2,22%, lên 449 cent/bushel, trong khi lúa mì tăng 0,81%, đạt 592,75 cent/bushel.
Báo cáo USDA cho thấy sản lượng ngô Mỹ niên vụ 2026-2027 được dự báo ở mức 15,893 tỷ bushel, giảm 141 triệu bushel so với ước tính tháng trước. Năng suất dự kiến đạt 179,6 bushel/acre. Tồn kho cuối kỳ được điều chỉnh giảm 91 triệu bushel, xuống 1,758 tỷ bushel.
Đối với đậu tương, USDA nâng dự báo năng suất từ 53,1 lên 53,3 bushel/acre, đưa sản lượng lên 4,574 tỷ bushel, tăng 12 triệu bushel so với tháng trước. Tuy nhiên, dự báo xuất khẩu được nâng thêm 25 triệu bushel, khiến tồn kho cuối kỳ giảm 15 triệu bushel, xuống 300 triệu bushel.
Những điều chỉnh này thấp hơn kỳ vọng tồn kho của giới phân tích, qua đó thúc đẩy hoạt động mua vào trên thị trường kỳ hạn. Đậu tương trở thành mặt hàng tăng mạnh nhất trong nhóm ngũ cốc, phản ánh kỳ vọng tích cực hơn về nhu cầu xuất khẩu.
Trong khi đó, triển vọng nguồn cung lúa mì toàn cầu vẫn là yếu tố hạn chế đà tăng giá. USDA dự báo tồn kho cuối kỳ lúa mì thế giới đạt 280,8 triệu tấn, cao hơn đáng kể so với dự báo tháng trước. Bên cạnh đó, thị trường đang theo dõi các cuộc đàm phán giữa Nga, Ukraine và Mỹ tại Abu Dhabi trong hai ngày 10-11/11. Khả năng khôi phục hoạt động vận chuyển ngũ cốc qua Biển Đen có thể làm tăng nguồn cung lúa mì trên thị trường quốc tế.
Ca cao lao dốc, cà phê và đường tiếp tục suy yếu
Ở nhóm nguyên liệu mềm, ca cao là mặt hàng giảm mạnh nhất trong phiên giao dịch ngày 10/11. Giá ca cao giảm 280 USD/tấn, tương đương 5,6%, xuống 4.724 USD/tấn. Đà giảm tiếp tục phản ánh những lo ngại về nhu cầu tiêu thụ chocolate yếu và lượng tồn kho gia tăng.
Trước đó, giá ca cao London trong phiên 9/11 giảm 2,6%, xuống 3.920 bảng Anh/tấn, mức thấp nhất trong ba tháng. Tồn kho trên các sàn giao dịch đã tăng lên mức cao nhất trong khoảng 2,5 năm, trong khi triển vọng phục hồi nhu cầu tiêu thụ chocolate chưa thực sự rõ ràng.
Giá cà phê Arabica giảm 0,51%, xuống 272,20 cent/pound. Cà phê Robusta trên thị trường London được ghi nhận ở mức 3.252 USD/tấn đối với hợp đồng tháng 1/2027, giảm 0,37%. Thị trường tiếp tục đánh giá triển vọng nguồn cung từ hai nhà sản xuất lớn là Brazil và Việt Nam.
Giá đường thô giảm 0,33%, xuống 18,15 cent/pound, trong bối cảnh nguồn cung từ Brazil và Ấn Độ tiếp tục là yếu tố chi phối. Trong khi đó, đường trắng trên sàn ICE London tăng nhẹ 0,16%, lên 505,90 USD/tấn.
Các mặt hàng nguyên liệu mềm khác cũng chủ yếu đi xuống. Giá bông giảm 0,23%, xuống 78,60 cent/pound, trong khi nước cam tăng nhẹ 0,07%, lên 146,15 cent/pound.
Cao su Nhật Bản phục hồi, thị trường Trung Quốc phát tín hiệu trái chiều
Giá hợp đồng cao su kỳ hạn tại Nhật Bản tăng trong phiên 10/11, bù đắp một phần mức giảm của phiên trước đó. Tâm lý nhà đầu tư được cải thiện nhờ thị trường chứng khoán Tokyo phục hồi mạnh, với chỉ số Nikkei tăng gần 3%.
Hợp đồng cao su giao tháng 4 trên Sở Giao dịch Osaka (OSE) tăng 4,4 yên, tương đương 1,05%, lên 423,6 yên (2,68 USD)/kg. Hợp đồng cao su giao tháng 1 trên Sở Giao dịch Hàng hóa Tương lai Thượng Hải (SHFE) tăng 130 nhân dân tệ, tương đương 0,7%, lên 18.800 nhân dân tệ (2.818,51 USD)/tấn.
Ngược lại, hợp đồng cao su butadien tháng 12 giao dịch sôi động nhất trên SHFE giảm 725 nhân dân tệ, tương đương 4,6%, xuống 15.020 nhân dân tệ/tấn. Hợp đồng cao su kỳ hạn tháng 2 trên nền tảng SICOM của Sở Giao dịch Singapore được giao dịch lần cuối ở mức 239,6 cent Mỹ/kg, tăng 1%.
Theo các nhà phân tích của CITIC Securities Futures, tâm lý thị trường cải thiện thường hỗ trợ giá cao su kỳ hạn. Tuy nhiên, những lo ngại về dư cung kéo dài chưa thực sự rõ ràng và giá khó có khả năng tiếp tục giảm mạnh.
Một yếu tố khác được thị trường quan tâm là tác động của hiện tượng El Niño đối với sản lượng cao su. Các nhà phân tích cho rằng kỳ vọng về nguy cơ suy giảm sản lượng do hiện tượng thời tiết này có thể đã bị đánh giá quá cao, qua đó làm giảm bớt lo ngại về tình trạng thiếu hụt nguồn cung.
Ở Trung Quốc, xuất khẩu ô tô chở khách trong tháng 10 tăng 68,2% so với cùng kỳ năm trước, đạt 932.000 chiếc. Tuy nhiên, doanh số bán hàng trong nước giảm 27,3%, xuống 1,65 triệu chiếc, đánh dấu tháng giảm thứ 12 liên tiếp. Diễn biến này có thể ảnh hưởng đến hoạt động sản xuất ô tô và nhu cầu sử dụng lốp xe, qua đó tác động đến tiêu thụ cao su trong thời gian tới.
Lạm phát Mỹ đẩy lợi suất trái phiếu và đồng USD tăng
Diễn biến trên thị trường tài chính tiếp tục là yếu tố quan trọng chi phối giá hàng hóa trong ngày 11/11. Báo cáo lạm phát Mỹ cao hơn dự kiến đã khiến nhà đầu tư điều chỉnh kỳ vọng về chính sách tiền tệ, kéo lợi suất trái phiếu tăng mạnh, đồng USD lên giá và gây áp lực lên các tài sản rủi ro.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm tăng 18,44 điểm cơ bản, lên 4,731%, mức tăng mạnh nhất trong một ngày kể từ tháng 4/2025. Lợi suất trái phiếu kỳ hạn 10 năm tăng 12,55 điểm cơ bản, lên 4,988%. Sang đầu phiên châu Á ngày 11/11, lợi suất kỳ hạn 10 năm tiếp tục tăng, đạt 4,996%.
Chỉ số USD tăng 0,56% trong phiên 10/11, lên 102,25 điểm, trước khi ổn định quanh 102,22 điểm vào đầu phiên châu Á ngày 11/11. Đồng euro giảm 0,54%, xuống 1,1162 USD; đồng USD tăng 0,58% so với yen Nhật, lên 158,81 yen. Trong phiên châu Á, euro và bảng Anh lần lượt giao dịch quanh 1,1168 USD và 1,3345 USD, trong khi USD đứng ở 158,715 yen.
Theo công cụ FedWatch của CME Group, xác suất Fed tăng lãi suất 25 điểm cơ bản trong tháng 12 đạt 91,9%, tăng từ 84% một ngày trước đó. Thị trường cũng bắt đầu tính đến khả năng Fed tiếp tục tăng lãi suất vào tháng 1/2027.
Trên thị trường chứng khoán Mỹ, các chỉ số chủ chốt đồng loạt giảm trong phiên 10/11 sau khi dữ liệu lạm phát được công bố. Chỉ số Dow Jones giảm 157,86 điểm, tương đương 0,30%, xuống 52.231,89 điểm. S&P 500 giảm 29,01 điểm, tương đương 0,38%, còn 7.520,93 điểm. Nasdaq Composite giảm 187,26 điểm, tương đương 0,74%, xuống 25.065,87 điểm.
Đà giảm của Nasdaq chịu ảnh hưởng đáng kể từ cổ phiếu Nvidia, khi mã này tiếp tục giảm mạnh phiên thứ hai liên tiếp trong bối cảnh xuất hiện thông tin về cuộc điều tra nội bộ liên quan đến cáo buộc gián điệp và nữ doanh nhân Trung Quốc Alice Huang. Những lo ngại xung quanh triển vọng của công ty và Giám đốc điều hành Jensen Huang càng gây áp lực lên nhóm cổ phiếu công nghệ.
Trên phạm vi toàn cầu, chỉ số chứng khoán thế giới MSCI giảm 0,12%, xuống 1.107,66 điểm, trong khi chỉ số STOXX 600 của châu Âu tăng 0,3%.
Thị trường cũng theo dõi kết quả kinh doanh của các doanh nghiệp công nghệ trong tuần này, đặc biệt là khả năng sinh lời từ những khoản đầu tư lớn vào trí tuệ nhân tạo. CoreWeave công bố doanh thu quý vượt dự báo của Phố Wall và nâng triển vọng cả năm. Trong khi đó, Anthropic bắt đầu chuyến giới thiệu chào bán cổ phiếu với mức định giá được đề cập lên tới 1.400 tỷ USD, thấp hơn một chút so với kỳ vọng ban đầu.
Trên thị trường tiền điện tử, Bitcoin giảm 0,3%, xuống 73.566,45 USD, trong khi Ether giảm 0,5%, còn 2.044,61 USD. Cả hai đồng tiền này đều giao dịch gần mức thấp nhất trong ba tháng.
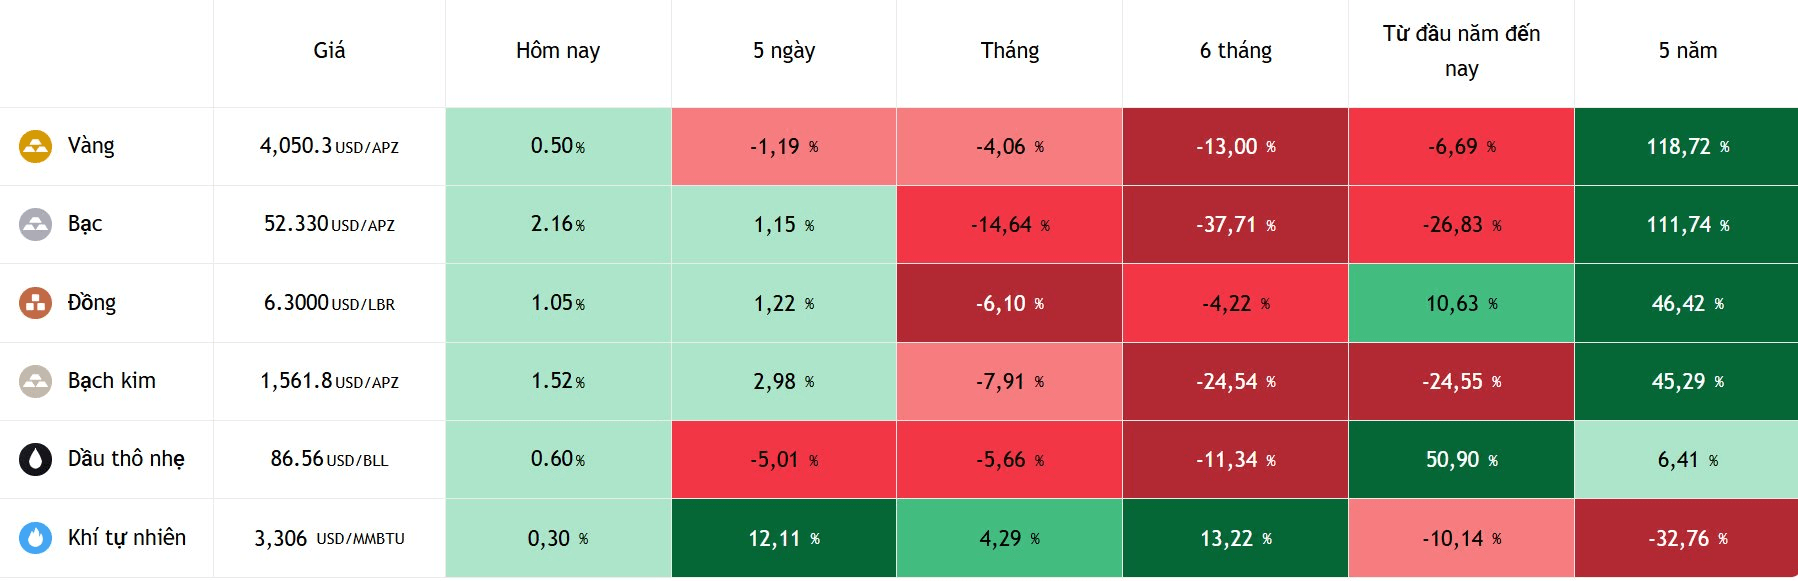
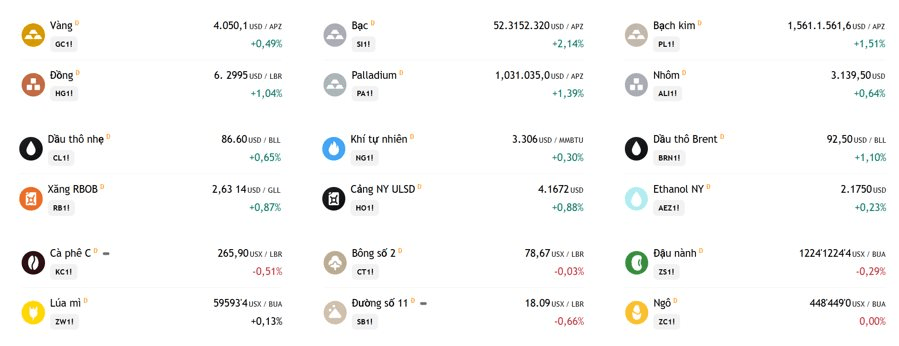
Giá một số hàng hóa, ghi nhận sáng 11/11/2026: