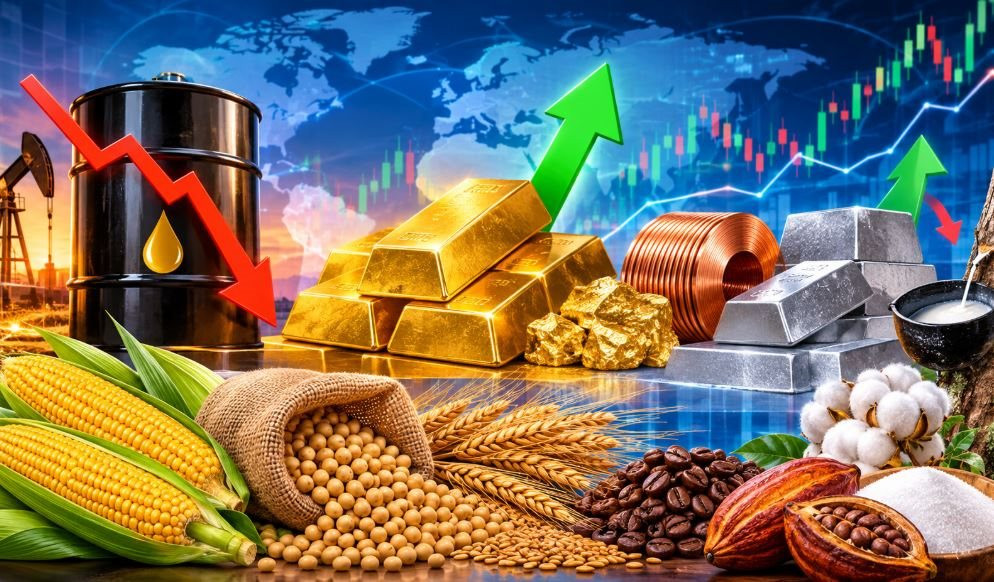
Diễn biến thị trường tuần qua chịu ảnh hưởng đáng kể từ kết quả bầu cử giữa nhiệm kỳ Mỹ, triển vọng chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed), tình hình xung đột Trung Đông và những thay đổi trong cán cân cung cầu toàn cầu. Những yếu tố này cũng tác động đến thị trường tài chính, đặc biệt là đồng USD, lợi suất trái phiếu và tâm lý đầu tư trên các thị trường chứng khoán quốc tế.
Dầu thô lao dốc hơn 13%
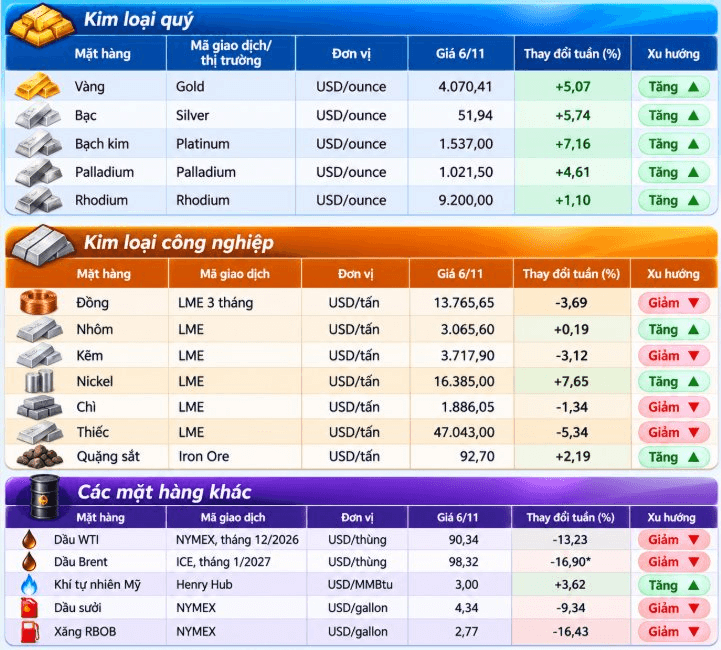
Giá dầu Brent và WTI đồng loạt giảm sâu sau khi kết quả bầu cử giữa nhiệm kỳ Mỹ làm thay đổi kỳ vọng của nhà đầu tư về triển vọng cuộc chiến giữa Mỹ - Israel và Iran. Khả năng Washington thúc đẩy một thỏa thuận ngoại giao với Tehran khiến thị trường bắt đầu loại bỏ phần phụ phí rủi ro địa chính trị đã được cộng vào giá dầu trong nhiều tháng trước đó.
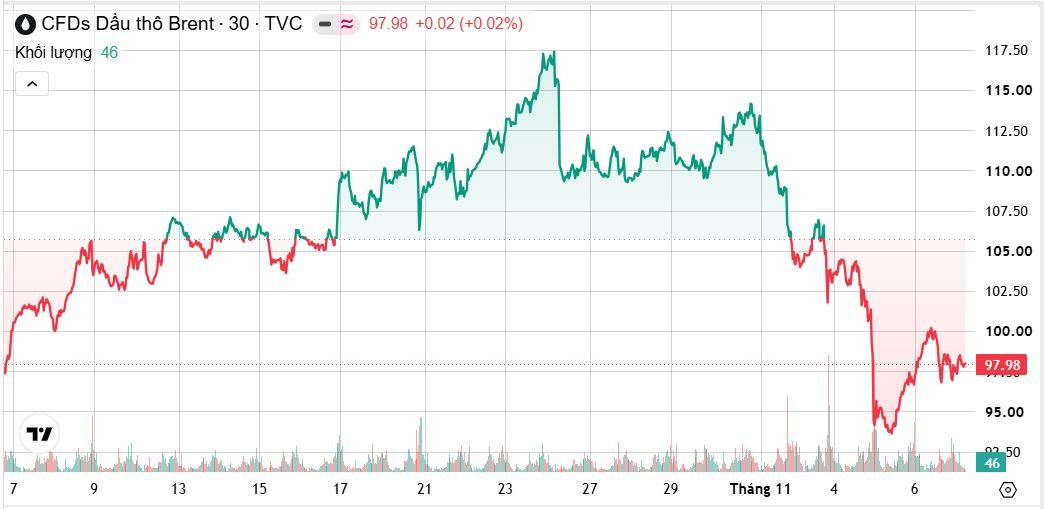
Ngay trong phiên giao dịch ngày 2/11, giá dầu thế giới đã giảm hơn 7% trước những tín hiệu tích cực từ các nỗ lực ngoại giao giữa Iran và Qatar nhằm tìm kiếm giải pháp hạ nhiệt xung đột. Sang ngày 3/11, dầu Brent giao tháng 1/2027 giảm 1,17 USD/thùng, tương đương 1%, xuống 103,60 USD/thùng, mức thấp nhất kể từ ngày 7/10. Dầu WTI của Mỹ giảm 0,37 USD/thùng, xuống 96,09 USD/thùng, thấp nhất kể từ ngày 14/10.
Áp lực bán gia tăng mạnh trong phiên 4/11, khi thị trường phản ứng với kết quả bầu cử giữa nhiệm kỳ Mỹ. Đảng Dân chủ giành quyền kiểm soát cả Hạ viện và Thượng viện, làm gia tăng kỳ vọng về những thay đổi trong chính sách của Washington, đồng thời tạo thêm áp lực chính trị đối với Tổng thống Donald Trump trong việc tìm kiếm giải pháp chấm dứt xung đột với Iran.
Kết quả này khiến giới đầu tư đánh giá khả năng nguồn cung dầu từ Trung Đông được khôi phục nếu hoạt động vận chuyển qua eo biển Hormuz trở lại bình thường. Giá dầu Brent trong phiên giảm 8,98 USD/thùng, tương đương 8,7%, xuống 94,62 USD/thùng. Dầu WTI mất 7,97 USD/thùng, tương đương 8,3%, còn 88,12 USD/thùng. Cả hai hợp đồng đều đóng cửa ở mức thấp nhất kể từ ngày 31/8.
Đây là một trong những phiên giảm mạnh nhất của thị trường dầu mỏ trong nhiều năm, đánh dấu sự thay đổi đáng kể trong tâm lý nhà đầu tư. Thay vì tập trung chủ yếu vào nguy cơ thiếu hụt nguồn cung do chiến tranh, thị trường bắt đầu quan tâm nhiều hơn đến khả năng nguồn cung phục hồi và nguy cơ dư thừa dầu trên phạm vi toàn cầu.
Tuy nhiên, đà giảm không kéo dài liên tục. Ngày 5/11, giá dầu Brent tăng 3,67 USD/thùng, tương đương 3,88%, lên 98,29 USD/thùng. Giá WTI tăng 2,40 USD/thùng, tương đương 2,72%, lên 90,52 USD/thùng. Trong phiên cuối tuần 6/11, Brent tiếp tục tăng nhẹ 0,03%, chốt ở 97,98 USD/thùng, còn WTI tăng 0,34%, lên 90,83 USD/thùng.
Nguyên nhân phục hồi đến từ những thông tin về các vụ tấn công tàu chở dầu tại Vịnh Ba Tư và khu vực eo biển Hormuz, làm dấy lên lo ngại nguy cơ gián đoạn nguồn cung năng lượng một lần nữa gia tăng.
Theo Cơ quan Điều hành thương mại hàng hải Anh (UKMTO), ít nhất 5 tàu đã báo cáo sự cố kể từ ngày 1/11. Trong tháng 10, cơ quan này ghi nhận 35 tàu bị tấn công hoặc gặp sự cố, mức cao nhất kể từ khi chiến tranh bắt đầu. Reuters ngày 6/11 đưa tin một thủy thủ thiệt mạng trong vụ nổ trên tàu chở sản phẩm dầu mỏ tại Vịnh Ba Tư hôm 5/11, sự việc được cho là có thể liên quan đến một cuộc tấn công bằng tên lửa.
Lực lượng Vệ binh Cách mạng Hồi giáo Iran cũng cho biết hai tàu chở dầu và một tàu kéo bốc cháy trong các sự cố riêng biệt sau khi tìm cách đi qua những tuyến đường không được phép tại eo biển Hormuz. Những diễn biến này cho thấy dù triển vọng ngoại giao có dấu hiệu cải thiện, hoạt động vận chuyển năng lượng tại khu vực vẫn tiềm ẩn nhiều rủi ro.
Xét cả tuần, giá dầu Brent giảm khoảng 13,3% so với mức đóng cửa 113,43 USD/thùng ngày 30/10, tương đương mất 15,11 USD/thùng. Một số thống kê thị trường khác ghi nhận mức giảm xấp xỉ 17%, phản ánh mức biến động rất lớn trong các phiên giao dịch. Dầu WTI cũng giảm khoảng 13% so với cuối tuần trước.
Nguy cơ dư thừa dầu ngày càng rõ nét
Bên cạnh triển vọng đàm phán Mỹ - Iran, sự phục hồi nguồn cung từ Trung Đông là yếu tố quan trọng gây sức ép lên giá dầu.
Theo Reuters, xuất khẩu dầu thô, khí ngưng tụ condensate và các sản phẩm dầu mỏ từ khu vực Vùng Vịnh trong tháng 10 đạt trung bình khoảng 17,1 triệu thùng/ngày, tương đương 75% mức trước chiến tranh. Dữ liệu của Vortexa được Reuters dẫn lại cho thấy xuất khẩu dầu thô và condensate từ Vùng Vịnh đạt khoảng 14 triệu thùng/ngày, tương đương 86% mức trước chiến tranh, trong khi xuất khẩu sản phẩm dầu tinh chế đạt khoảng 3,1 triệu thùng/ngày, chỉ nhỉnh hơn một nửa mức bình thường.
Theo JPMorgan, thị trường dầu toàn cầu chuyển sang trạng thái dư cung khoảng 1,1 triệu thùng/ngày trong tháng 9 và tăng lên 1,4 triệu thùng/ngày trong tháng 10. Nguyên nhân là sản lượng từ Trung Đông phục hồi, các quốc gia ngoài khu vực tăng khai thác, trong khi nhu cầu tiêu thụ suy yếu.
Goldman Sachs cũng nhận định lượng dầu tồn kho toàn cầu không giảm trong hai tháng 9 và 10, trái ngược với tình trạng thiếu hụt nguồn cung nghiêm trọng trong những tháng đầu xung đột.
Dù vậy, rủi ro địa chính trị vẫn là yếu tố có thể đảo ngược xu hướng. Theo Eurasia Group, xác suất Mỹ tiếp tục không kích Iran đã được điều chỉnh giảm từ 65% xuống 60%, nhưng nguy cơ leo thang quân sự vẫn đáng kể. Nếu xung đột mở rộng, giá dầu Brent có thể quay trở lại vùng 110-125 USD/thùng.
Vàng phục hồi hơn 5%
Giá vàng phục hồi sau khi xuống mức thấp nhất kể từ tháng 10/2025 vào cuối tháng 10, trong khi bạc, bạch kim và palladium đồng loạt tăng giá.
Đầu tuần, vàng giao ngay tăng 2,1%, lên 3.957,19 USD/ounce trong ngày 2/11, sau khi giảm 3,6% trong phiên cuối tuần trước và chạm đáy một năm. Động lực phục hồi đến từ hoạt động mua bắt đáy, trong bối cảnh giá dầu giảm giúp hạ bớt lo ngại lạm phát.
Tuy nhiên, đà tăng không diễn ra liên tục. Ngày 3/11, giá vàng giao ngay giảm 0,5%, xuống 3.927,18 USD/ounce do đồng USD mạnh lên và lợi suất trái phiếu Chính phủ Mỹ tăng. Có thời điểm, giá kim loại quý này lùi về 3.893,31 USD/ounce. Hợp đồng vàng giao tháng 12 tại Mỹ giảm 0,7%, xuống 3.940,40 USD/ounce.
Bước ngoặt xuất hiện trong ngày 4/11, sau khi kết quả bầu cử giữa nhiệm kỳ Mỹ được công bố. Việc đảng Dân chủ giành quyền kiểm soát cả Thượng viện và Hạ viện khiến đồng USD suy yếu trong một số phiên, đồng thời làm gia tăng những đánh giá về triển vọng chính sách tài khóa và kinh tế Mỹ.
Giá vàng giao ngay tăng khoảng 3%, lên 4.046,74 USD/ounce vào lúc 12h34 GMT, có thời điểm đạt 4.050,99 USD/ounce. Đây là mức tăng mạnh nhất trong một ngày kể từ ngày 19/8.
Đà phục hồi tiếp tục được duy trì trong phiên 5/11. Giá vàng giao ngay tăng 1,6%, lên 4.124,89 USD/ounce, sau khi chạm 4.146,63 USD/ounce, mức cao nhất kể từ ngày 20/10. Theo diễn biến trong tuần, giá vàng có thời điểm lập đỉnh quanh 4.147 USD/ounce.
Tuy nhiên, áp lực bán xuất hiện trở lại trong phiên 6/11, khi nhà đầu tư phản ứng với báo cáo việc làm tháng 10 của Mỹ. Theo Cục Thống kê Lao động Mỹ, nền kinh tế tạo thêm 165.000 việc làm phi nông nghiệp trong tháng, cao hơn đáng kể so với dự báo khoảng 65.000 việc làm.
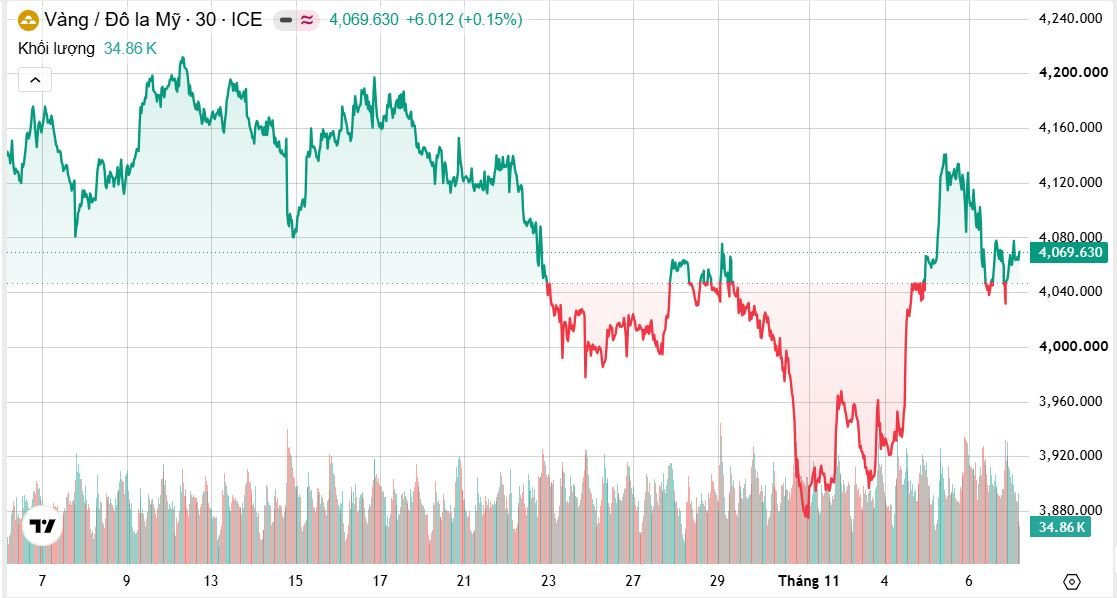
Số liệu này củng cố kỳ vọng Fed có thể tăng lãi suất trong tháng 12, khiến đồng USD và lợi suất trái phiếu ngắn hạn đi lên. Giá vàng giao ngay giảm 0,4%, xuống 4.070,59 USD/ounce, trong khi hợp đồng vàng giao tháng 12 giảm 0,8%, còn 4.080,70 USD/ounce.
Tính chung tuần, vàng giao ngay tăng khoảng 5%, hướng tới tuần tăng mạnh nhất trong hơn 2 tháng. Theo diễn biến giá được ghi nhận đến cuối tuần, vàng giao ngay chốt ở 4.072 USD/ounce, trong khi hợp đồng vàng kỳ hạn tháng 12/2026 giao dịch quanh 4.079 USD/ounce.
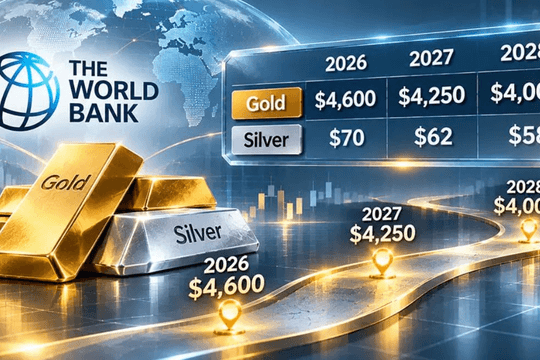
Mặc dù phục hồi đáng kể, triển vọng vàng vẫn chịu tác động từ chính sách tiền tệ Mỹ. Tại thời điểm ngày 6/11, thị trường dự báo xác suất Fed tăng lãi suất trong tháng 12 khoảng 70%. Goldman Sachs ngày 5/11 cũng hạ dự báo giá vàng cuối năm 2026 xuống 4.150 USD/ounce, từ mức 4.650 USD/ounce trước đó, viện dẫn triển vọng chính sách tiền tệ cứng rắn hơn của Fed.
Trong tuần tới, vùng 4.000 USD/ounce được xem là ngưỡng hỗ trợ đáng chú ý, trong khi khu vực 4.170 USD/ounce là vùng kháng cự mà vàng cần vượt qua để củng cố đà tăng.
Bạc, bạch kim và palladium đồng loạt tăng giá
Các kim loại quý khác cũng ghi nhận mức phục hồi đáng kể. Giá bạc giao ngay ngày 2/11 tăng 3,7%, lên 50,91 USD/ounce, sau khi lần đầu tiên trong 11 tháng rơi xuống dưới mốc 50 USD/ounce vào phiên cuối tuần trước.
Sau khi giảm 1,9% trong ngày 3/11, giá bạc đảo chiều tăng mạnh 4,8% trong ngày 4/11, lên 52,13 USD/ounce. Đến phiên 6/11, giá tiếp tục tăng 0,6%, đạt 52,04 USD/ounce. Tính chung tuần, bạc tăng khoảng 5,74%.
Bạch kim là kim loại có mức tăng mạnh nhất trong nhóm kim loại quý được theo dõi. Giá giao ngay ngày 2/11 tăng 1,9%, lên 1.457,96 USD/ounce. Sau phiên điều chỉnh ngày 3/11, kim loại này tăng 3,6% trong ngày 4/11, lên 1.467,60 USD/ounce. Đến ngày 6/11, giá đạt 1.523,32 USD/ounce, tăng khoảng 7,16% trong tuần.
Palladium cũng phục hồi sau khi chạm mức thấp nhất trong 17 tháng vào cuối tháng 10. Giá kim loại này tăng 6,5% trong ngày 4/11, lên 995,06 USD/ounce, trước khi giảm 1% trong phiên 6/11, còn 1.020,90 USD/ounce. Tính chung tuần, palladium tăng khoảng 4,61%.
Kim loại công nghiệp phân hóa, nickel tăng gần 8% trong tuần
Đồng là một trong những kim loại chịu áp lực lớn nhất trong nhóm kim loại công nghiệp. Ngày 2/11, hợp đồng đồng kỳ hạn 3 tháng trên Sàn giao dịch kim loại London (LME) tăng 0,73%, lên 14.258,50 USD/tấn. Động lực hỗ trợ đến từ lo ngại nguồn cung sau khi Ủy ban Đồng Chile (Cochilco) hạ mạnh dự báo sản lượng đồng năm 2026 của quốc gia sản xuất đồng lớn nhất thế giới.
Bên cạnh đó, mức chênh lệch giá đồng nhập khẩu Yangshan tại Trung Quốc duy trì quanh 200 USD/tấn, gần mức cao nhất trong hơn một thập kỷ, phản ánh nhu cầu nhập khẩu và tình trạng khan hiếm nguồn cung vật chất.
Tuy nhiên, thị trường nhanh chóng đảo chiều trong ngày 3/11. Giá đồng kỳ hạn 3 tháng giảm 2,1%, xuống 14.034 USD/tấn, sau khi có thời điểm chạm 13.883 USD/tấn, mức thấp nhất kể từ ngày 19/8.
Theo Reuters, lượng đồng nhập vào các kho được đăng ký trên LME tại Mỹ tăng thêm 17.325 tấn, đưa tổng tồn kho lên 309.650 tấn, mức cao nhất trong 4 tháng. Đồng nhân dân tệ suy yếu cũng khiến kim loại định giá bằng USD trở nên đắt đỏ hơn đối với người mua Trung Quốc.
Kết thúc phiên 6/11, giá đồng kỳ hạn 3 tháng trên LME ở mức 13.768 USD/tấn, giảm khoảng 3,69% trong tuần theo thống kê Kamoa Capital. Diễn biến này cho thấy thị trường đồng đang phải cân bằng giữa tình trạng thiếu hụt nguồn cung vật chất ở một số khu vực và lượng hàng tồn kho gia tăng tại Mỹ.
Trong khi đó, nickel trở thành điểm sáng của nhóm kim loại cơ bản. Sau khi tăng 1,5% trong ngày 2/11, giá tiếp tục phục hồi và đạt 16.353 USD/tấn vào ngày 6/11. Tính chung tuần, nickel tăng khoảng 7,65%, mức tăng cao nhất trong nhóm kim loại công nghiệp được theo dõi.
Giá nhôm tương đối ổn định, kết thúc phiên 6/11 ở mức 3.062,50 USD/tấn, tăng nhẹ 0,19% trong tuần. Tuy nhiên, thị trường vẫn chịu ảnh hưởng từ tình trạng nguồn cung giao ngay và những gián đoạn vận chuyển tại khu vực Vùng Vịnh.
Ngược lại, giá kẽm giảm 3,12%, xuống 3.711 USD/tấn. Đáng chú ý, tồn kho kẽm tại các kho LME ngày 3/11 giảm 4.225 tấn, còn 154.350 tấn, cho thấy nguồn cung trong hệ thống kho giao dịch vẫn có những dấu hiệu thắt chặt, dù giá chịu sức ép từ tâm lý thị trường.
Giá chì cũng giảm 1,34%, xuống 1.885,50 USD/tấn vào ngày 6/11. Thiếc là mặt hàng giảm mạnh thứ hai trong nhóm kim loại công nghiệp được thống kê, với mức giảm 5,34%, xuống 46.467 USD/tấn. Riêng trong ngày 3/11, giá thiếc trên LME giảm 4,3%, xuống 47.450 USD/tấn, có thời điểm chạm 47.385 USD/tấn, thấp nhất kể từ giữa tháng 4.
Ngô, đậu tương và lúa mì đồng loạt suy yếu
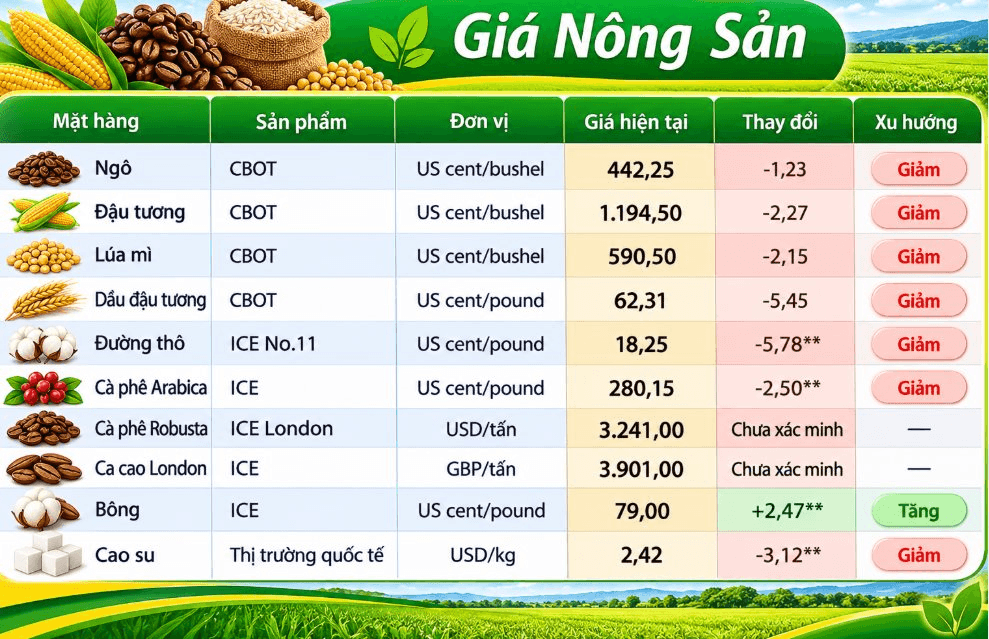
Giá ngô kỳ hạn trên Sàn giao dịch hàng hóa Chicago (CBOT) chịu áp lực bán trong phần lớn tuần. Trong phiên ngày 3/11, hợp đồng ngô kỳ hạn tháng 12 giảm xuống mức thấp nhất trong bốn tháng, cùng với diễn biến suy yếu của đậu tương và lúa mì. Đến ngày 6/11, giá có dấu hiệu phục hồi nhẹ. Hợp đồng ngô giao tháng 12 tăng 1,5 cent, lên 4,415 USD/bushel, trong khi hợp đồng giao tháng 3/2027 tăng 1 cent, lên 4,55 USD/bushel.
Một trong những nguyên nhân gây sức ép là triển vọng sản lượng lớn tại Mỹ. Theo báo cáo cung cầu USDA tháng 10, năng suất ngô niên vụ 2026-2027 được dự báo đạt 181,2 bushel/mẫu Anh, tăng 2,7 bushel so với tháng trước. Lượng tồn kho cuối kỳ dự kiến đạt 1,849 tỷ bushel, tăng 282 triệu bushel.
Đậu tương có diễn biến tương tự ngô. Trong phiên ngày 5/11, hợp đồng đậu tương giao tháng 1/2027 giảm 14 cent, xuống 11,8825 USD/bushel, tương đương 1,16%. Sang ngày 6/11, giá phục hồi 6 cent, lên 11,9425 USD/bushel. Hợp đồng giao tháng 11 tăng 9 cent, lên 11,90 USD/bushel.
Điểm tích cực là hoạt động xuất khẩu đậu tương Mỹ vẫn duy trì khá tốt. Theo số liệu USDA được US Farm News công bố ngày 6/11, lượng đậu tương xuất khẩu trong tuần kết thúc ngày 29/10 đạt khoảng 2,531 triệu tấn, mức cao nhất trong niên vụ 2026-2027. Trung Quốc tiếp tục là thị trường tiêu thụ chủ lực.
Tuy nhiên, lượng bán hàng xuất khẩu ròng trong tuần chỉ đạt 1,456 triệu tấn, giảm 44% so với tuần trước. Điều này cho thấy nhu cầu giao hàng thực tế vẫn tích cực, nhưng tốc độ ký hợp đồng mua mới đã có dấu hiệu chậm lại.
Giá lúa mì trên CBOT tiếp tục suy yếu trong tuần. Ngày 6/11, hợp đồng lúa mì giao tháng 12 giảm 8 cent, xuống 5,9125 USD/bushel, trong khi hợp đồng giao tháng 3/2027 giảm 7 cent, còn 6,02 USD/bushel.
Trên sàn Kansas City, hợp đồng lúa mì cứng đỏ mùa đông giao tháng 12 giảm 3,25 cent, xuống 6,325 USD/bushel. Ngược lại, lúa mì xuân Minneapolis giao tháng 12 tăng 4 cent, lên 6,16 USD/bushel.
Tâm lý thị trường còn chịu ảnh hưởng từ triển vọng các cuộc đàm phán hòa bình giữa Nga và Ukraine trong tháng 11. Khả năng xung đột được giải quyết có thể giúp cải thiện hoạt động xuất khẩu ngũ cốc từ khu vực Biển Đen, qua đó làm gia tăng cạnh tranh nguồn cung trên thị trường quốc tế.
Đường và ca cao giảm sâu, cà phê tiếp tục suy yếu
Giá đường thô thế giới giảm khoảng 5,78% trong 7 ngày, xuống 18,25 cent/pound theo dữ liệu ngày 7/11. Trong phiên 6/11, hợp đồng đường số 11 giao tháng 3/2027 trên ICE được giao dịch quanh 18,24 cent/pound, giảm 1,72% trong ngày.
Áp lực giảm giá xuất phát từ triển vọng nguồn cung đường toàn cầu được cải thiện, trong khi thị trường tiếp tục đánh giá khả năng các nước sản xuất lớn duy trì sản lượng cao. Brazil, quốc gia sản xuất và xuất khẩu đường lớn nhất thế giới, vẫn là nhân tố quan trọng chi phối triển vọng nguồn cung. Sự cạnh tranh giữa hoạt động sản xuất đường và ethanol từ mía tiếp tục ảnh hưởng đến lượng đường đưa ra thị trường quốc tế.
Giá cà phê arabica cũng giảm khoảng 2,5% trong tuần, xuống khoảng 2,73 USD/pound theo dữ liệu ngày 7/11. Tuy nhiên, phiên cuối tuần ghi nhận sự phục hồi khi hợp đồng cà phê arabica giao tháng 12/2026 trên ICE tăng 1,082%, lên 280,15 cent/pound. Hợp đồng giao tháng 3/2027 tăng 0,799%, lên 271,40 cent/pound.
Đối với cà phê robusta, hợp đồng giao tháng 1/2027 trên ICE London đạt 3.270 USD/tấn trong phiên 6/11, tăng 0,895% so với phiên trước. Dù lực mua đã quay trở lại vào cuối tuần, diễn biến này chưa đủ đảo ngược xu hướng suy yếu của giá cà phê trong ngắn hạn.
Ca cao tiếp tục nằm trong nhóm hàng hóa chịu áp lực bán mạnh. Giá ca cao giảm khoảng 5,46% trong 7 ngày, xuống 5.155 USD/tấn theo dữ liệu ngày 7/11. Trong phiên 6/11, hợp đồng ca cao giao tháng 12 trên ICE giảm 62 USD/tấn, tương đương 1,2%, còn 5.155 USD/tấn.
Bông tăng giá, cao su giảm hơn 3%
Giá bông ghi nhận một tuần tăng tích cực. Theo dữ liệu ngày 7/11, giá bông thế giới tăng khoảng 2,47% trong 7 ngày, lên khoảng 83 cent/pound. Hợp đồng bông giao tháng 12/2026 trên ICE kết thúc phiên 6/11 ở mức 79 cent/pound, tăng 0,368% trong ngày. Hợp đồng giao tháng 3/2027 đạt 82,67 cent/pound.
Trong khi đó, giá cao su thế giới giảm khoảng 3,12% trong tuần, xuống khoảng 2,42 USD/kg theo dữ liệu tổng hợp ngày 7/11. Thị trường tiếp tục chịu ảnh hưởng từ triển vọng nhu cầu công nghiệp, đặc biệt là ngành sản xuất lốp xe và ô tô. Những biến động của kinh tế Trung Quốc, thị trường tiêu thụ cao su lớn, cũng là yếu tố cần theo dõi.
FAO: Chỉ số giá lương thực thế giới giảm 1,2% trong tháng 10
Một thông tin đáng chú ý trong tuần là báo cáo Chỉ số giá lương thực thế giới của Tổ chức Lương thực và Nông nghiệp Liên hợp quốc (FAO), công bố ngày 6/11.
Theo FAO, chỉ số giá lương thực thế giới tháng 10 đạt trung bình 133,9 điểm, giảm 1,6 điểm, tương đương 1,2% so với tháng 9 sau khi điều chỉnh. Tuy nhiên, chỉ số vẫn cao hơn 7,5 điểm, tương đương 5,9%, so với cùng kỳ năm trước.
Trong đó, chỉ số giá ngũ cốc giảm 4,5% so với tháng 9, xuống 116,8 điểm và thấp hơn 12,6% so với cùng kỳ năm 2025. Diễn biến này phản ánh nguồn cung toàn cầu tương đối dồi dào và áp lực cạnh tranh xuất khẩu.
Giá một số hàng hóa tuần qua: