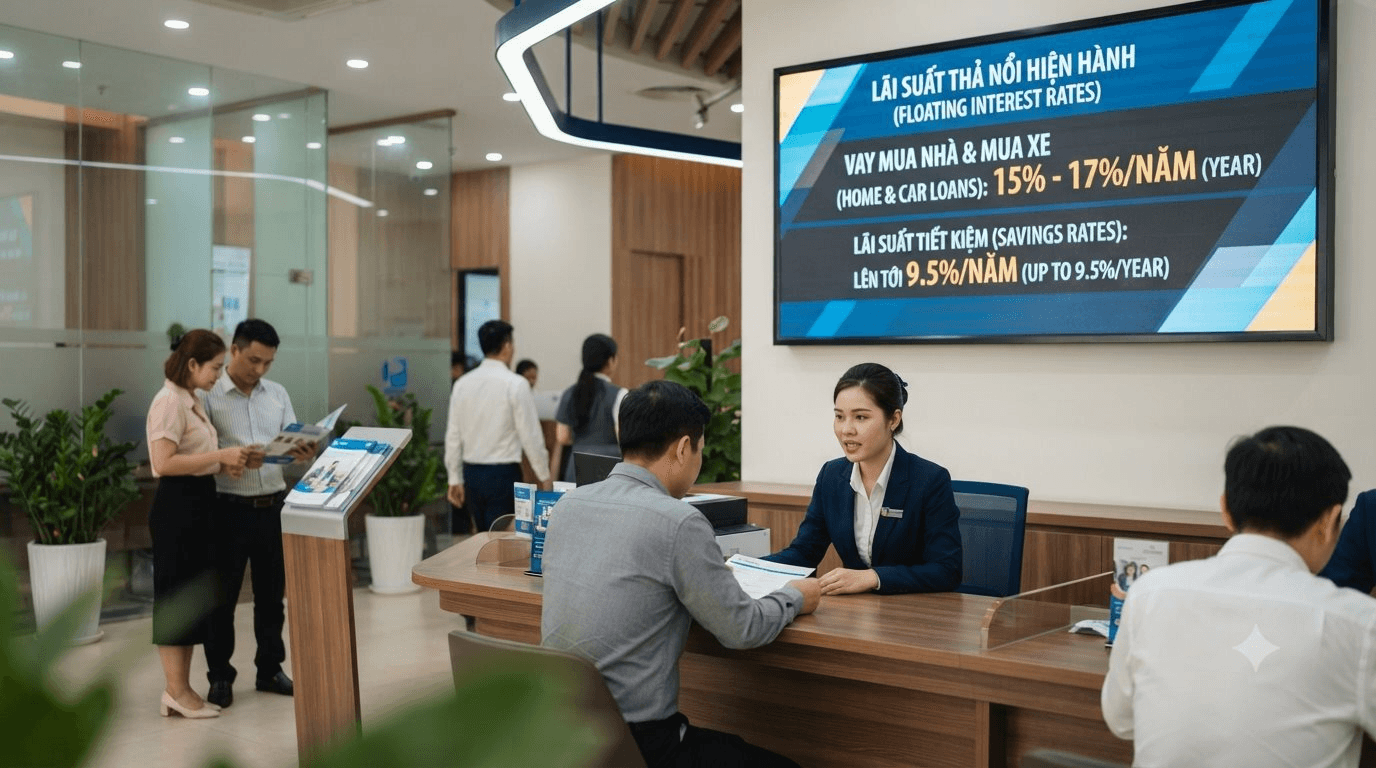
“Hoảng hốt” khi lãi suất thả nổi vọt lên ngưỡng xấp xỉ 17%/năm
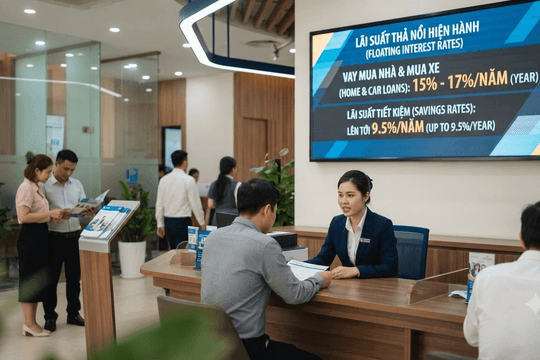
Khảo sát thị trường cho thấy làn sóng điều chỉnh lãi suất thả nổi đang gây sốc cho không ít cá nhân vay mua nhà, mua ô tô.
Chia sẻ trên một diễn đàn tài chính, chị Phương Thảo (phường Hải Dương, TP. Hải Phòng) cho biết, cuối năm 2024 chị vay một khoản mua xe thời hạn 60 tháng có lãi suất ưu đãi 8,2%/năm trong 2 năm đầu. Đến đầu tháng 10/2026 khi hết thời gian ưu đãi, biên độ cộng thêm bị điều chỉnh từ 3,6% lên 6,6%/năm khiến lãi suất thực tế leo thẳng lên 15%/năm.
Trường hợp anh Quốc Bảo (phường Hoa Lư, tỉnh Ninh Bình), vay gần 500 triệu đồng tại VPBank để mua xe chạy dịch vụ với thời hạn 7 năm. Dù dư nợ gốc đã giảm còn khoảng 250 triệu đồng, nhưng từ ngày 1/10, lãi suất khoản vay của anh bị điều chỉnh vọt lên 16,8%/năm (tăng 2% so với kỳ liền trước). Trong bối cảnh doanh thu sụt giảm, mỗi tháng anh phải gồng gánh gần 9 triệu đồng cả gốc lẫn lãi.
Mặt bằng lãi suất thả nổi cho các khoản vay ô tô tại nhiều ngân hàng khác cũng đang duy trì ở mức cao: TPBank và VIB phổ biến từ 14 – 15%/năm, Shinhan Bank quanh mức 12%/năm. Đối với các gói giải ngân mới, mức lãi suất ưu đãi cố định năm đầu tại TPBank dao động từ 9,2 – 10,5%/năm và VIB từ 9 – 9,5%/năm.
Theo khảo sát của MarketTimes, sức ép chi phí vay vốn gia tăng xuất phát từ việc các ngân hàng thương mại liên tục điều chỉnh biểu lãi suất cơ sở (lãi suất tham chiếu). Theo đó, ACB áp dụng mức lãi suất cơ sở mới 9,5%/năm kể từ ngày 1/10/2026.
VPBank ban hành biểu lãi suất cơ sở mới từ ngày 18/9/2026 cho khách hàng cá nhân có tài sản bảo đảm. Các khoản vay giải ngân sau ngày 15/11/2024 phục vụ mục đích bất động sản, tiêu dùng, ô tô và sản xuất kinh doanh phải chịu lãi suất cơ sở lên tới 11 – 13,5%/năm tùy kỳ hạn; các khoản vay còn lại dao động từ 9,4 – 11,4%/năm.
Techcombank điều chỉnh biểu lãi suất tham chiếu từ giữa tháng 9/2026. Lãi suất cơ sở cho vay mua bất động sản, ô tô và tiêu dùng thế chấp tăng lên 9%/năm; vay tiêu dùng tín chấp vọt lên 13%/năm; riêng hộ kinh doanh vay vốn có bảo đảm áp dụng mức 8,8%/năm.
Do lãi suất thả nổi thường được tính bằng Lãi suất cơ sở + Biên độ (từ 3 – 5%/năm), các đợt điều chỉnh này lập tức giáng đòn nặng nề lên những khách hàng sắp bước vào kỳ tính lãi mới.
Nguyên nhân chi phí vốn leo dốc
Cơn sốt lãi suất cho vay bắt nguồn từ áp lực chi phí đầu vào khi có tới 1/3 số ngân hàng đưa lãi suất tiết kiệm lên từ 9%/năm trở lên. Phân tích từ Công ty Chứng khoán Vietcombank (VCBS) chỉ ra các yếu tố cốt lõi:
Tăng trưởng tín dụng vượt tốc độ huy động, điều này bắt buộc các ngân hàng phải nâng lãi suất để thu hút nguồn vốn trung và dài hạn ổn định (đặc biệt là kỳ hạn 6 – 13 tháng).
Bên cạnh đó là áp lực ngoại hối và lạm phát. Cục Dự trữ Liên bang Mỹ (Fed) duy trì lãi suất USD ở mức cao gây áp lực lên tỷ giá VND. Đồng thời, lạm phát bám sát ngưỡng mục tiêu 4,5% cùng nhu cầu thanh toán tăng cao giai đoạn cuối năm đã thu hẹp đáng kể dư địa hạ lãi suất điều hành.
Theo ông Bùi Minh Giáp, chuyên gia kinh tế trưởng, Ngân hàng Phát triển châu Á (ADB), việc FED duy trì lãi suất USD ở mức cao làm gia tăng chênh lệch lãi suất giữa USD và VND, tạo áp lực mất giá lên VND. Điều này gây sức ép lên tỷ giá hối đoái và ảnh hưởng tiêu cực đến tâm lý của các nhà đầu tư trên thị trường.
Mặc dù Ngân hàng Nhà nước Việt Nam rất nỗ lực duy trì chính sách tiền tệ nới lỏng/hỗ trợ để phục hồi kinh tế, chênh lệch lãi suất cao kéo dài sẽ hạn chế không gian điều hành chính sách tiền tệ. Nếu tỷ giá chịu áp lực quá lớn, Việt Nam có thể phải chịu sức ép gia tăng lãi suất trong nước, từ đó làm tăng chi phí vốn của doanh nghiệp.
Thêm nữa, xu hướng lãi suất cao toàn cầu làm suy giảm cầu tiêu dùng ở các thị trường xuất khẩu lớn của Việt Nam (như Mỹ và châu Âu), gián tiếp ảnh hưởng đến đơn hàng xuất khẩu và dòng vốn đầu tư nước ngoài (FDI).
Đứng trước "bẫy" lãi suất thả nổi, các chuyên gia tài chính – ngân hàng khuyến nghị người vay cần tính toán kỹ chênh lệch giữa lãi suất ưu đãi ban đầu và lãi suất thả nổi thực tế. Mức lãi suất ưu đãi trong 6 – 12 tháng đầu hoàn toàn không phản ánh đúng chi phí vốn của toàn bộ chu kỳ vay dài 7 – 8 năm.
Do đó, khách hàng nên rà soát lại toàn bộ điều khoản hợp đồng, tính toán chi phí bảo hiểm đi kèm hoặc phí phạt trả nợ trước hạn, đồng thời chủ động đàm phán với ngân hàng về phương án tái tài trợ hoặc ưu tiên gom tiền trả bớt nợ gốc trước khi tính đến giải pháp bán tháo tài sản.
Dự báo xu hướng thị trường thời gian tới, theo TS. Nguyễn Trí Hiếu, chuyên gia tài chính – ngân hàng, việc đẩy mạnh giải ngân đầu tư công cuối năm sẽ góp phần bơm thanh khoản trở lại thị trường, giúp tình trạng thiếu hụt room tín dụng bớt căng thẳng vào đầu năm 2027. Dù vậy, thị trường rất khó quay lại chu kỳ giảm lãi suất sâu như giai đoạn trước.