Dầu thô giảm
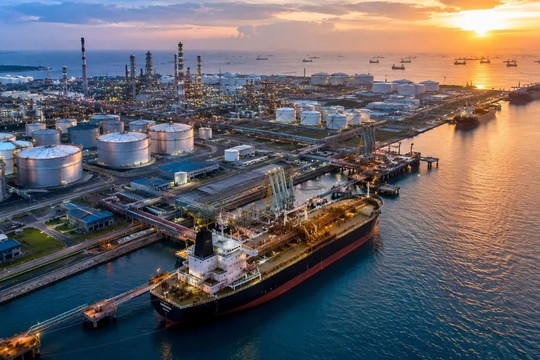
Giá dầu thô giảm trong phiên giao dịch đầu tuần khi thị trường đánh giá khả năng nguồn cung từ Nga tăng lên sau tuyên bố của Tổng thống Mỹ Donald Trump về thỏa thuận ngừng tấn công các cơ sở năng lượng giữa Nga và Ukraine. Tuy nhiên, cả Moskva và Kyiv chưa xác nhận đầy đủ thỏa thuận này, khiến triển vọng nguồn cung vẫn còn nhiều bất định.
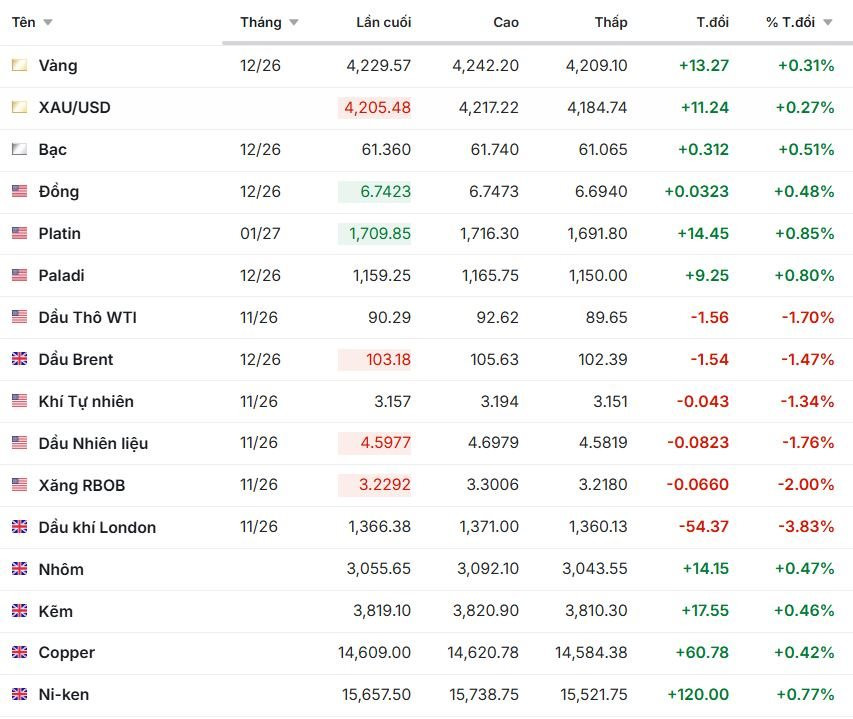
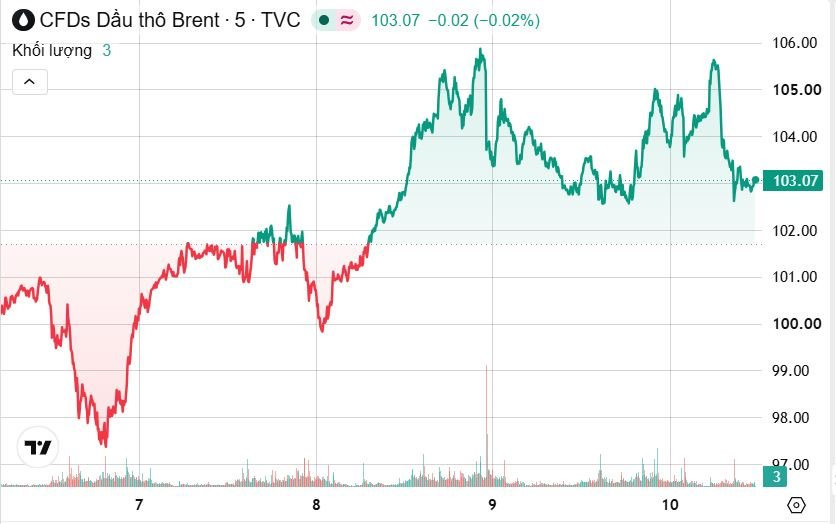
Theo dữ liệu Reuters đầu ngày 12/10, giá dầu Brent có thời điểm giảm 1,47%, tương đương 1,54 USD, xuống 103,18 USD/thùng. Dầu thô WTI của Mỹ giảm 1,68%, cũng mất 1,54 USD, xuống 90,31 USD/thùng. Trong một diễn biến khác đầu phiên, Brent giảm 1,1% xuống 103,50 USD/thùng, còn WTI giảm 1,2% xuống 90,73 USD/thùng. Những mức giá khác nhau phản ánh thời điểm cập nhật khác nhau trong phiên giao dịch.
Giá dầu diesel kỳ hạn ICE giảm 3% xuống 1.436 USD/tấn sau khi ông Trump tuyên bố Nga sẽ ngay lập tức cung cấp hơn 300.000 tấn, tương đương 2,25 triệu thùng, dầu diesel cho thị trường Mỹ và toàn cầu. Nga được cho là sẽ cung cấp thêm 500.000 tấn trong tháng 11 và 1 triệu tấn nữa sau đó. Trong khi đó, Cơ quan Năng lượng Quốc tế (IEA) ước tính nhu cầu dầu diesel toàn cầu gần 29 triệu thùng/ngày.
Nếu các nguồn cung bổ sung được triển khai thực tế, thị trường có thể giảm bớt áp lực thiếu hụt nhiên liệu trong ngắn hạn. Tuy nhiên, đề xuất Nga cung cấp dầu diesel cũng vấp phải chỉ trích từ các thượng nghị sĩ Mỹ thuộc cả hai đảng, trong khi tính pháp lý và khả năng thực hiện vẫn là những vấn đề cần làm rõ.
Các tuyên bố về ngừng tấn công cơ sở năng lượng đã giúp giảm bớt lo ngại trước mắt, nhưng chưa đủ để loại bỏ phần bù rủi ro địa chính trị trong giá dầu. Xung đột tại Trung Đông tiếp tục đe dọa hoạt động vận chuyển và nguồn cung. Theo thông tin được Reuters dẫn lại, một tàu chở dầu bị máy bay không người lái tấn công gần khu vực neo đậu Sohar của Oman, trong khi một tàu khác bị hư hại bởi vật thể chưa xác định khi đi qua eo biển Hormuz. Những vụ việc này làm gia tăng nguy cơ gián đoạn dòng chảy dầu thô từ Trung Đông.
Goldman Sachs nâng dự báo giá Brent tháng 12 lên 90 USD/thùng, từ 85 USD/thùng trước đó, đồng thời ước tính phần bù rủi ro địa chính trị hiện vượt 20 USD/thùng. Ngân hàng này vẫn cho rằng việc nguồn cung Trung Đông dần được điều chỉnh trở lại có thể kéo giá dầu xuống, nhưng cảnh báo nguy cơ leo thang xung đột có thể đẩy giá tăng mạnh. Với WTI, Goldman Sachs dự báo giá bình quân đạt 81 USD/thùng vào tháng 12/2026 và 73 USD/thùng trong năm 2027.
Tại Vịnh Mexico, các tập đoàn Shell, Chevron và BP đang điều động lại nhân sự và khôi phục hoạt động tại các giàn khoan sau khi bão Isaias đổ bộ vào đất liền sáng thứ Bảy. Diễn biến khôi phục sản xuất tại khu vực này cũng là yếu tố cần theo dõi khi đánh giá triển vọng nguồn cung dầu.
Vàng tăng khi đồng USD suy yếu
Trái ngược với dầu thô, giá vàng tăng trong phiên đầu tuần nhờ đồng USD suy yếu và giá năng lượng giảm, qua đó phần nào làm dịu lo ngại về lạm phát và áp lực lãi suất. Nhà đầu tư đang chờ loạt dữ liệu kinh tế Mỹ để đánh giá hướng đi tiếp theo của Cục Dự trữ Liên bang Mỹ (Fed).
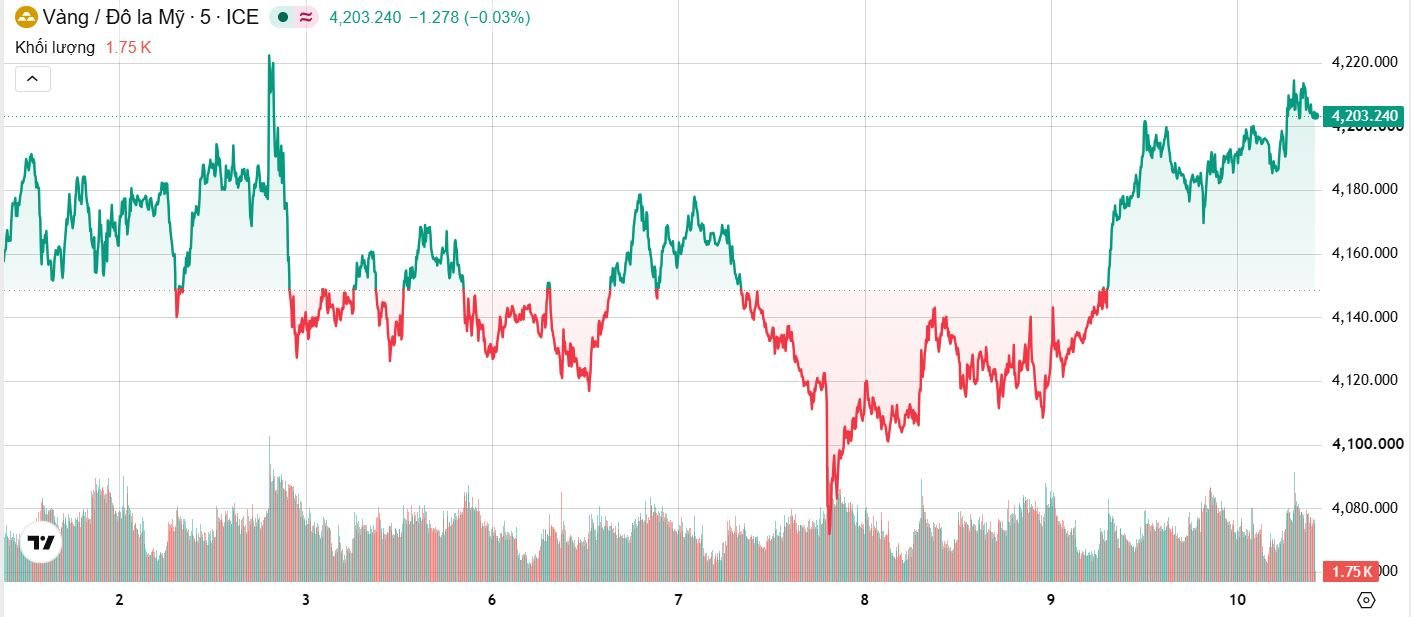
Giá vàng giao ngay tăng 0,3% lên 4.206,01 USD/ounce vào lúc 02:53 GMT, sau khi chạm mức cao nhất kể từ ngày 2/10 trong đầu phiên. Hợp đồng vàng tương lai giao tháng 12 của Mỹ cũng tăng 0,3% lên 4.230,40 USD/ounce. Trước đó, vàng đã tăng hơn 1% trong tuần trước.
Đồng USD suy yếu giúp vàng, được định giá bằng đồng tiền này, trở nên rẻ hơn đối với người mua sử dụng các đồng tiền khác. Bên cạnh đó, giá dầu giảm có thể hạn chế áp lực lạm phát trong ngắn hạn, qua đó hỗ trợ kim loại quý không sinh lãi như vàng. Tuy nhiên, nếu lạm phát tăng trở lại và khiến lãi suất duy trì ở mức cao, sức hấp dẫn của vàng có thể suy giảm.
Báo cáo chỉ số giá tiêu dùng (CPI) của Mỹ dự kiến công bố ngày 14/10 sẽ là tâm điểm chú ý, tiếp theo là chỉ số giá sản xuất (PPI) và số liệu doanh số bán lẻ vào ngày 15/10. Dự báo được nêu trong bản tin cho thấy CPI toàn phần có thể tăng 0,6% trong tháng, đưa lạm phát hàng năm lên 3,7%, trong khi CPI lõi được dự báo tăng 0,2% trong tháng và 2,5% so với cùng kỳ năm trước.
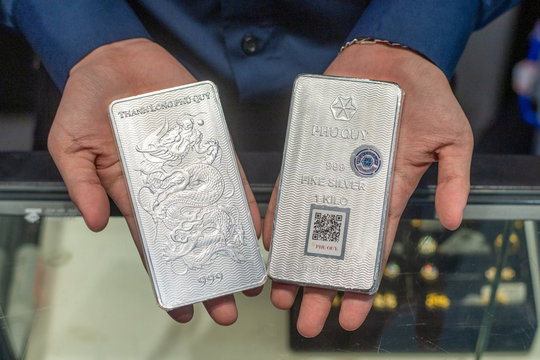
Trên thị trường kim loại quý, giá bạc giao ngay tăng 0,5% lên 61,12 USD/ounce, bạch kim tăng 1% lên 1.704,70 USD/ounce và palladium tăng 1,2% lên 1.161,81 USD/ounce. Diễn biến tích cực của nhóm kim loại quý diễn ra trong bối cảnh đồng USD suy yếu, nhưng triển vọng trong ngắn hạn vẫn phụ thuộc đáng kể vào dữ liệu lạm phát và kỳ vọng lãi suất của Mỹ.
Kim loại công nghiệp: Tồn kho giảm, đồng USD và nhu cầu Trung Quốc vẫn chi phối
Thị trường kim loại công nghiệp bước vào tuần mới với sự chú ý dành cho nhu cầu từ Trung Quốc, diễn biến tồn kho tại Sở Giao dịch Kim loại London (LME) và sức mạnh của đồng USD.
Theo dữ liệu Westmetall, giá đồng đạt 14.689 USD/tấn, nhôm 3.055,50 USD/tấn, kẽm 3.840 USD/tấn, niken 15.545 USD/tấn, chì 1.847 USD/tấn và thiếc 52.900 USD/tấn.
Đối với đồng, nhu cầu phục vụ điện khí hóa và nguy cơ gián đoạn khai thác tiếp tục là những yếu tố hỗ trợ giá. Tuy nhiên, đồng USD mạnh lên có thể khiến kim loại này trở nên đắt đỏ hơn đối với người mua sử dụng các đồng tiền khác.
Ngũ cốc giảm phiên thứ tư liên tiếp
Trong phiên sáng 12/10, hợp đồng đậu tương CBOT được giao dịch quanh 12,8525 USD/giạ, giảm 0,52%; ngô giảm 0,16% xuống 4,79 USD/giạ; lúa mì giảm 0,86% xuống 6,6525 USD/giạ.
Theo Reuters, giá ngô và lúa mì Chicago giảm phiên thứ tư liên tiếp. Thời tiết thuận lợi tại phần lớn khu vực Trung Tây nước Mỹ trong tuần trước giúp nông dân đẩy nhanh thu hoạch sau những đợt mưa gây chậm trễ vào cuối tháng 9 và đầu tháng 10. Triển vọng thu hoạch thuận lợi làm tăng khả năng nguồn cung thực tế được đưa ra thị trường nhanh hơn, gây sức ép lên giá kỳ hạn.
Nhà đầu tư đang chờ báo cáo tiến độ thu hoạch hàng tuần của USDA dự kiến công bố ngày 13/10. Báo cáo sẽ cung cấp thêm thông tin về tốc độ thu hoạch và triển vọng nguồn cung trong những tuần tiếp theo.
Với đậu tương, Trung Quốc đã hạ dự báo sản lượng niên vụ 2026–2027 thêm 590.000 tấn so với ước tính tháng trước, xuống 20,36 triệu tấn. Tuy nhiên, triển vọng thu hoạch thuận lợi tại Mỹ và tiến độ gieo trồng nhanh tại Brazil vẫn hạn chế khả năng phục hồi của giá trong ngắn hạn. Thị trường sẽ cần thêm dữ liệu về sản lượng thực tế, nhu cầu nhập khẩu và tiến độ mùa vụ để xác định hướng đi tiếp theo.
Đường tăng, cà phê và ca cao chịu áp lực từ nguồn cung
Giá đường tiếp tục được hỗ trợ bởi lo ngại thời tiết El Niño ảnh hưởng đến năng suất cây trồng, trong khi cà phê và ca cao chịu sức ép từ nguồn cung và triển vọng sản xuất tại các nước xuất khẩu lớn.
Trong phiên thứ Sáu tuần trước, giá đường thô kỳ hạn ICE tăng 1,2% lên 20,39 cent/pound, hướng tới mức tăng 2,3% trong tuần. Trước đó, giá đã chạm 21,24 cent/pound, mức cao nhất trong 19 tháng. Giá đường trắng tăng 0,7% lên 545 USD/tấn.
Giá ca cao London trong phiên thứ Sáu giảm 0,2% xuống 4.225 GBP/tấn, còn ca cao New York giảm 0,6% xuống 5.632 USD/tấn. Trong bảng tham chiếu đầu ngày 12/10, giá ca cao London ở mức 4.241 GBP/tấn, giảm 0,12%. Số liệu xay xát quý III dự kiến công bố trong tuần này, cùng báo cáo từ châu Âu và Bắc Mỹ ngày 15/10, sẽ giúp thị trường đánh giá rõ hơn nhu cầu chế biến và triển vọng tiêu thụ.
Giá cà phê Arabica giảm nhẹ 0,03% xuống 2,8895 USD/pound trong phiên thứ Sáu, trong khi Robusta tăng 0,7% lên 3.448 USD/tấn. Ở bảng giá tham chiếu đầu tuần, Arabica được ghi nhận ở mức 285,15 cent/pound, giảm 0,63%, còn Robusta ở mức 3.460 USD/tấn, giảm 0,29%.
Hợp đồng dầu đậu tương giao dịch sôi động nhất tại Đại Liên tăng 0,91%, dầu cọ Đại Liên tăng 0,83% và dầu đậu tương CBOT tăng 0,49%.
Chứng khoán châu Á thận trọng
Thị trường chứng khoán châu Á mở đầu tuần trong trạng thái thận trọng khi nhà đầu tư chuẩn bị đón mùa công bố kết quả kinh doanh quý III tại Mỹ. Những lo ngại về định giá cao của cổ phiếu công nghệ, chi phí tài trợ cho trí tuệ nhân tạo (AI) và áp lực lạm phát tiếp tục ảnh hưởng đến tâm lý thị trường.
Cổ phiếu Hàn Quốc giảm 1,1%, trong khi chỉ số MSCI rộng nhất về cổ phiếu châu Á – Thái Bình Dương, không bao gồm Nhật Bản, gần như đi ngang. Thị trường Nhật Bản đóng cửa nghỉ lễ, khiến thanh khoản tại khu vực tương đối thấp. Trên Phố Wall, hợp đồng tương lai S&P 500 tăng 0,2%, còn Nasdaq tăng 0,5%. Tại châu Âu, hợp đồng tương lai EURO STOXX 50 và DAX cùng tăng 0,4%, trong khi FTSE tăng 0,3%.
Đồng euro giảm xuống 1,1201 USD, nối dài chuỗi giảm sang tuần thứ năm liên tiếp trong bối cảnh lo ngại về thâm hụt ngân sách tại châu Âu. Chỉ số USD duy trì quanh 102,25, gần mức cao nhất trong 17 tháng, trong khi tỷ giá USD/JPY ở 158,15 yên/USD.
Đồng yên chịu sức ép từ chênh lệch lãi suất và sức mạnh của đồng USD, nhưng nguy cơ Nhật Bản can thiệp thị trường đã phần nào hạn chế đà tăng của các vị thế đầu cơ vào USD/JPY. Diễn biến tỷ giá tiếp tục ảnh hưởng đến dòng vốn quốc tế và giá hàng hóa, vốn phần lớn được định giá bằng USD.
Giá một số hàng hóa, ghi nhận sáng 12/10: