Trong báo cáo chiến lược đầu tư năm 2027, SSI Research đánh giá khả quan đối với bất động sản khu công nghiệp và vật liệu xây dựng. Một nhóm đón dòng vốn mở rộng nhà máy, nhóm còn lại hưởng lợi khi các dự án hạ tầng chuyển sang thi công. Tuy nhiên, lợi nhuận còn phụ thuộc chi phí và tiến độ.
Bất động sản khu công nghiệp: Khách thuê trở lại, lợi nhuận chờ tăng tốc
Sau giai đoạn chững lại vì bất định thuế quan, nhu cầu đất công nghiệp đang phục hồi. Theo SSI, vốn FDI đăng ký chín tháng đầu năm 2026 tăng 76,4%, đạt 50,4 tỷ USD; vốn giải ngân đạt 21,1 tỷ USD, cao nhất năm năm. Xu hướng đa dạng hóa chuỗi cung ứng tiếp tục hỗ trợ nhu cầu.
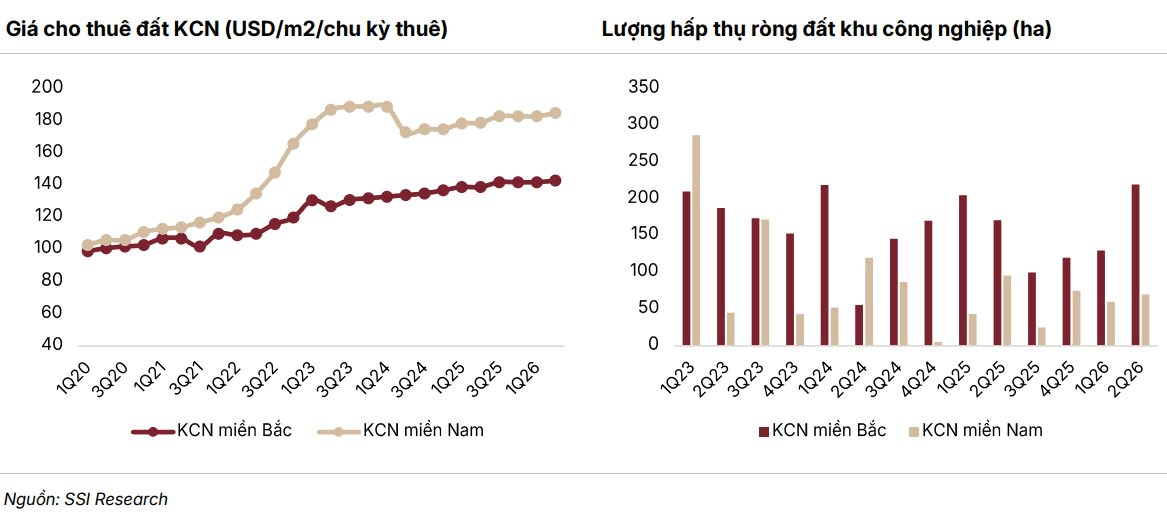
Sự cải thiện đã phản ánh vào lượng đất thuê. Quý II/2026, hấp thụ ròng tại miền Bắc đạt 217 ha, cao nhất kể từ quý I/2024; miền Nam đạt 67 ha, so với 10 ha cùng kỳ. Giá chào thuê bình quân đạt 143 USD/m²/chu kỳ ở miền Bắc và 185 USD/m² tại miền Nam, tăng tương ứng 2,9% và 3,7%.
Nguồn cung dự kiến tiếp tục mở rộng. SSI dẫn dự báo CBRE cho biết khoảng 1.347 ha đất công nghiệp mới sẽ được bổ sung, gồm 664 ha ở miền Bắc và 683 ha ở miền Nam. SSI dự báo giá thuê năm 2027 đi ngang khi các chủ đầu tư cạnh tranh thu hút khách.
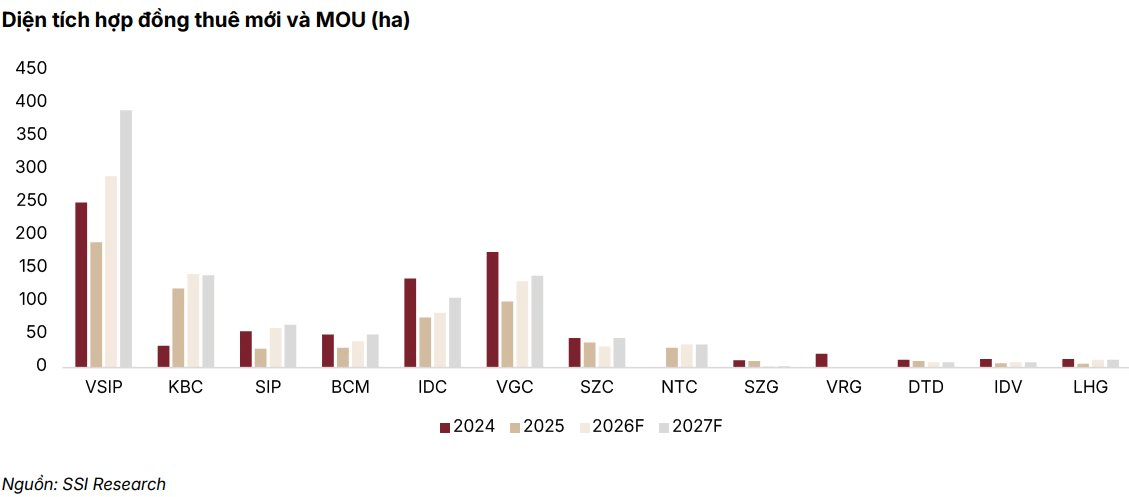
Động lực tăng trưởng vì thế nằm ở số hợp đồng. SSI dự báo diện tích thuê mới và biên bản ghi nhớ (MOU) của các doanh nghiệp được nghiên cứu tăng 18,6% năm 2027, nhờ khách thuê Trung Quốc, Đài Loan và Hồng Kông. Dù vậy, bất định chính sách thương mại Mỹ khiến khách thuê ưu tiên nhà xưởng sẵn có.
Nhu cầu phục hồi cũng chưa bảo đảm biên lợi nhuận được cải thiện. Chi phí giải phóng mặt bằng cùng giá vật liệu tăng khiến biên lợi nhuận các khu công nghiệp mới được SSI ước tính chỉ còn 30–35%, so với trên 50% tại dự án hiện hữu. Bàn giao đất và hạch toán cũng có thể khiến doanh thu ghi nhận chậm.
SSI ước tính lợi nhuận ròng của nhóm chủ đầu tư khu công nghiệp và doanh nghiệp cao su chuyển đổi đất đạt 22.300 tỷ đồng năm 2027, tăng 12,4%. Viglacera (VGC) được dự báo tăng lợi nhuận 29%, nhờ cho thuê tại Sông Công II, Trấn Yên cùng các dự án hiện hữu. IDC được chú ý nhờ dòng tiền và cổ tức tiền mặt.
Những doanh nghiệp có đất cao su chuyển đổi mục đích sử dụng cũng sở hữu động lực riêng. SSI dự báo lợi nhuận Phước Hòa (PHR) và Tập đoàn Công nghiệp Cao su Việt Nam (GVR) tăng lần lượt khoảng 12,4% và 10% năm 2027 nhờ thu nhập đền bù. Với PHR và Đồng Phú (DPR), tỷ suất cổ tức tiền mặt khoảng 8–11% là một điểm nhấn khác.
Vật liệu xây dựng: Khi các đại công trường bước vào thi công
Nếu khu công nghiệp chờ khách thuê, doanh nghiệp vật liệu xây dựng nhìn vào tiến độ công trường. SSI nhận định năm 2026 chủ yếu là giai đoạn chuẩn bị, giải phóng mặt bằng của nhiều dự án đầu tư công, còn năm 2027 tập trung thi công. Sự chuyển dịch này được kỳ vọng tạo nhu cầu thực tế về thép và xi măng.
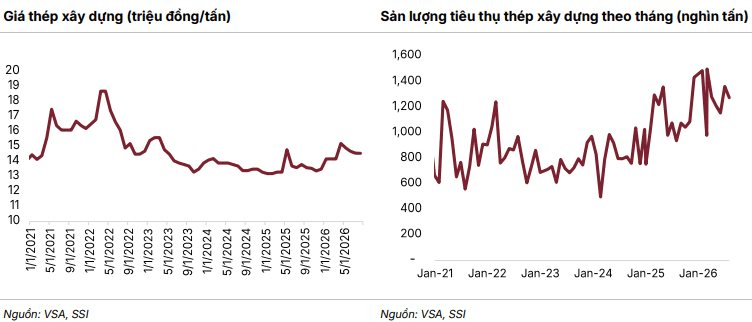
Sức cầu nội địa đã cải thiện trong năm 2026. Tám tháng đầu năm, tiêu thụ thép thành phẩm đạt 15,2 triệu tấn, tăng 17,8%, dù xuất khẩu giảm 8% vì các biện pháp phòng vệ thương mại. Riêng lượng tiêu thụ thép xây dựng tăng 20%, còn thép cuộn cán nóng (HRC) tăng 28%.
Sang năm 2027, SSI dự báo nhu cầu thép xây dựng tăng khoảng 10%, chậm hơn mức 18% năm 2026. HRC được hỗ trợ bởi xây dựng công nghiệp, hạ tầng, sản xuất ô tô và chính sách chống bán phá giá hàng nhập khẩu Trung Quốc. Tuy nhiên, dư cung từ Trung Quốc có thể khiến giá thép đi ngang, gây sức ép nếu nguyên liệu đầu vào tăng giá.
Trong nhóm này, Hòa Phát (HPG) là lựa chọn nổi bật của SSI. Nhờ Dung Quất 2 nâng dần hiệu suất hoạt động và biên lợi nhuận mảng thép cải thiện, SSI dự báo lợi nhuận cốt lõi HPG tăng 42% năm 2026 và 23% năm 2027. VinMetal có thể ra sản phẩm đầu tiên nửa cuối năm 2027, nhưng sản lượng ban đầu chưa lớn.
Với xi măng, triển vọng cũng gắn chặt với hạ tầng giao thông. Sau khi tiêu thụ nội địa tám tháng đầu năm 2026 tăng 16,1%, đạt 57,37 triệu tấn, SSI dự báo nhu cầu năm 2027 tăng 8–10%. Nếu giá than giảm khoảng 8% như giả định của SSI, biên lợi nhuận nhà sản xuất có thể cải thiện.
Xi măng Vicem Hà Tiên (HT1) là cổ phiếu vật liệu xây dựng thứ hai được SSI ưu tiên. Nhóm phân tích dự báo lợi nhuận HT1 tăng 86,3% năm 2026 và thêm 12,3% năm 2027, nhờ sản lượng tiêu thụ và điều chỉnh giá bán bù đắp chi phí. Dù vậy, giá than vẫn là biến số quan trọng.
Hai ngành cùng hưởng lợi từ chu kỳ đầu tư, nhưng có thước đo tăng trưởng khác nhau. Với khu công nghiệp, đó là diện tích ký mới, tỷ lệ lấp đầy và chi phí đất; với vật liệu xây dựng, là sản lượng bán ra cùng biên lợi nhuận. Khi lãi suất khó giảm nhanh, điều quan trọng vẫn là khả năng chuyển dự án và hợp đồng thành dòng tiền thực tế.