Đáng chú ý, đợt bán tháo mạnh trên thị trường chứng khoán Mỹ và châu Á do lo ngại về triển vọng đầu tư trí tuệ nhân tạo (AI) đang làm gia tăng tâm lý thận trọng trên các thị trường tài chính, hàng hóa toàn cầu.
Dầu thô phục hồi gần 4%
Thị trường dầu mỏ đảo chiều mạnh trong phiên giao dịch ngày 5/11 và tiếp tục tăng trong sáng 6/11, khi những lo ngại về an ninh hàng hải tại Trung Đông lấn át kỳ vọng về khả năng Mỹ và Iran đạt được thỏa thuận chấm dứt xung đột.
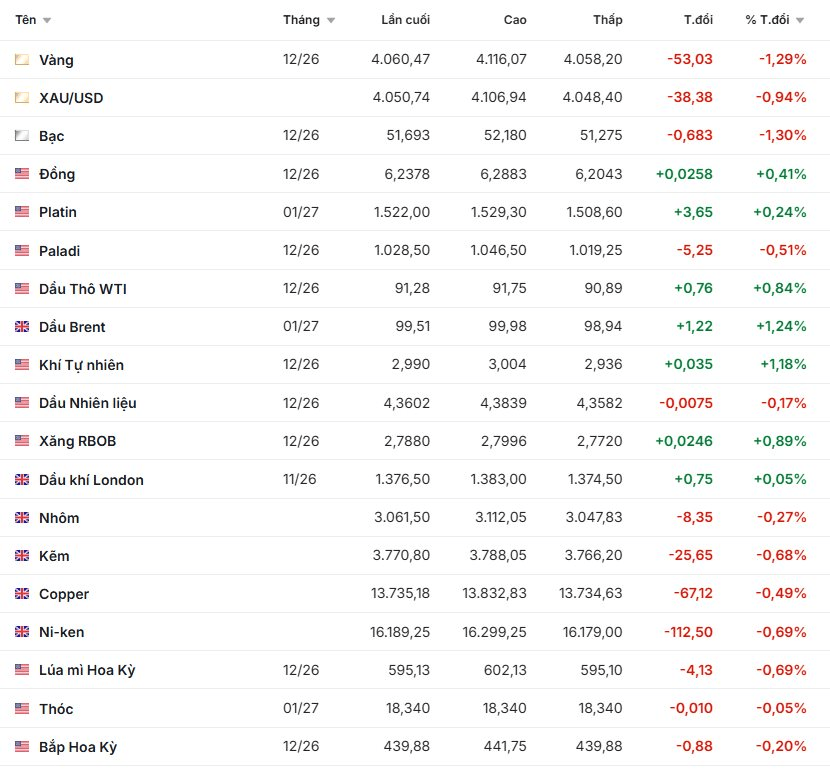
Kết thúc phiên 5/11, giá dầu Brent tăng 3,67 USD/thùng, tương đương 3,88%, lên 98,29 USD/thùng. Dầu WTI của Mỹ tăng 2,40 USD/thùng, tương đương 2,72%, lên 90,52 USD/thùng. Sang phiên sáng 6/11 tại châu Á, WTI tiếp tục tăng 0,7%, lên 91,17 USD/thùng, trong khi Brent tăng 0,9%, đạt 99,58 USD/thùng.
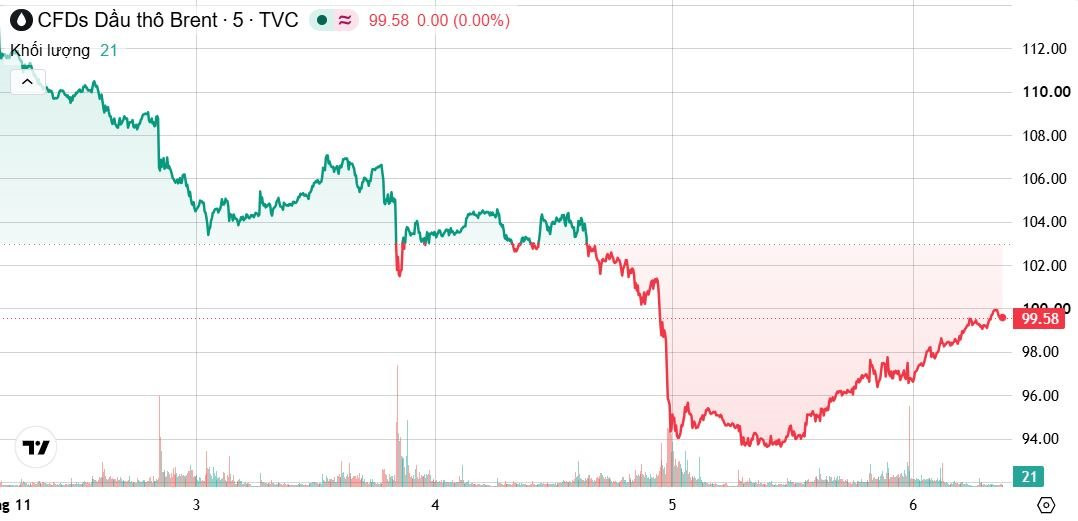
Đà phục hồi diễn ra sau khi giá dầu giảm hơn 8% trong phiên trước đó. Những rủi ro an ninh tiếp tục là yếu tố nâng đỡ giá dầu. Cơ quan Điều hành Thương mại Hàng hải Anh (UKMTO) cho biết ít nhất 5 tàu đã báo cáo sự cố tại vùng Vịnh kể từ Chủ nhật. Riêng trong tháng 10, cơ quan này ghi nhận 35 tàu gặp sự cố, mức cao nhất kể từ khi xung đột bắt đầu.
Saudi Arabia ngày 5/11 cũng phát đi cảnh báo về nguy cơ an ninh tại Yanbu, cảng xuất khẩu dầu quan trọng bên bờ Biển Đỏ, trong bối cảnh lực lượng Houthi tại Yemen tiếp tục các hoạt động tấn công nhằm vào nước này. Trong khi đó, Lực lượng Vệ binh Cách mạng Hồi giáo Iran thông báo hai tàu chở dầu và một tàu kéo bốc cháy trong hai sự cố riêng biệt sau khi tìm cách đi qua những tuyến đường tại eo biển Hormuz mà Tehran coi là không được phép.
Những diễn biến này khiến giới đầu tư chưa thể yên tâm về triển vọng nguồn cung, mặc dù hoạt động xuất khẩu dầu từ Trung Đông đang từng bước phục hồi.
Triển vọng đàm phán Mỹ - Iran vẫn là một biến số lớn. Kết quả bầu cử giữa nhiệm kỳ tại Mỹ với chiến thắng của đảng Dân chủ được cho là làm gia tăng sức ép chính trị đối với chính quyền Tổng thống Donald Trump trong việc tìm kiếm giải pháp chấm dứt chiến tranh. Trước đó, kỳ vọng về một thỏa thuận hòa bình đã góp phần khiến giá dầu lao dốc trong phiên 4/11.
Tuy nhiên, đánh giá của Eurasia Group cho thấy triển vọng ngoại giao vẫn thiếu chắc chắn. Tổ chức này hạ xác suất Mỹ tiến hành các cuộc tấn công mới nhằm vào Iran từ 65% xuống 60%, đồng thời giảm khả năng hai bên đạt thỏa thuận từ 20% xuống 10%. Ngược lại, xác suất xung đột tiếp tục rơi vào thế bế tắc tăng từ 15% lên 30%. Nếu chiến sự leo thang trở lại, giá dầu Brent có thể tăng lên vùng 110-125 USD/thùng.
Ở chiều ngược lại, triển vọng cung cầu toàn cầu đang xuất hiện những dấu hiệu gây sức ép lên giá. Theo số liệu JPMorgan được Reuters dẫn lại, thị trường dầu toàn cầu chuyển sang trạng thái dư cung khoảng 1,1 triệu thùng/ngày trong tháng 9 và tăng lên 1,4 triệu thùng/ngày trong tháng 10. Mức dư cung tháng 10 gần tương đương mức bình quân 1,3 triệu thùng/ngày của năm trước.
Goldman Sachs cũng nhận định lượng tồn kho dầu toàn cầu không còn giảm trong giai đoạn tháng 9-10, sau khi sụt giảm đáng kể trong những tháng đầu xung đột.
Theo Vortexa, xuất khẩu dầu thô và khí ngưng tụ từ khu vực Vùng Vịnh đạt bình quân 14 triệu thùng/ngày trong tháng 10, tương đương khoảng 86% mức trước chiến tranh. Tuy nhiên, xuất khẩu các sản phẩm dầu tinh chế chỉ đạt 3,1 triệu thùng/ngày, mới nhỉnh hơn một nửa mức bình thường.
Đáng chú ý, đường cong giá Brent swaps đã chuyển sang trạng thái contango, tức giá giao hàng gần thấp hơn giá giao hàng ở kỳ hạn xa hơn. Đây thường là dấu hiệu cho thấy nguồn cung dầu giao ngay tương đối dồi dào. Dù vậy, các hợp đồng Brent giao sau từ tháng 1/2027 vẫn duy trì trạng thái backwardation, phản ánh đánh giá của thị trường rằng nguồn cung trong ngắn hạn vẫn tương đối thắt chặt.
Vàng vượt 4.100 USD/ounce, USD suy yếu hỗ trợ kim loại quý
Thị trường kim loại quý phục hồi trong phiên 5/11 và sáng 6/11, với vàng tiếp tục được hỗ trợ bởi đồng USD suy yếu và lợi suất trái phiếu Chính phủ Mỹ giảm.
Đầu phiên 6/11, giá vàng giao ngay tăng 1,57%, lên 4.123,39 USD/ounce, sau khi có thời điểm đạt 4.146,63 USD/ounce. Đây là mức cao nhất kể từ ngày 20/10. Giá vàng kỳ hạn giao tháng 12 của Mỹ tăng 1,5%, lên 4.132,90 USD/ounce.
Trước đó, vàng đã tăng gần 3,4% trong phiên 5/11, ghi nhận mức tăng trong ngày mạnh nhất kể từ 19/8. Tính từ mức thấp nhất trong vòng một năm là 3.869,85 USD/ounce ghi nhận vào ngày 30/10, giá vàng đã phục hồi hơn 250 USD/ounce.
Tuy nhiên, đà tăng của vàng đang có dấu hiệu chững lại, mức giá ghi nhận tại thời điểm 10h sáng 6/11 giảm xuống 4.051 USD/ounce và đang có lực kéo giảm sâu hơn.
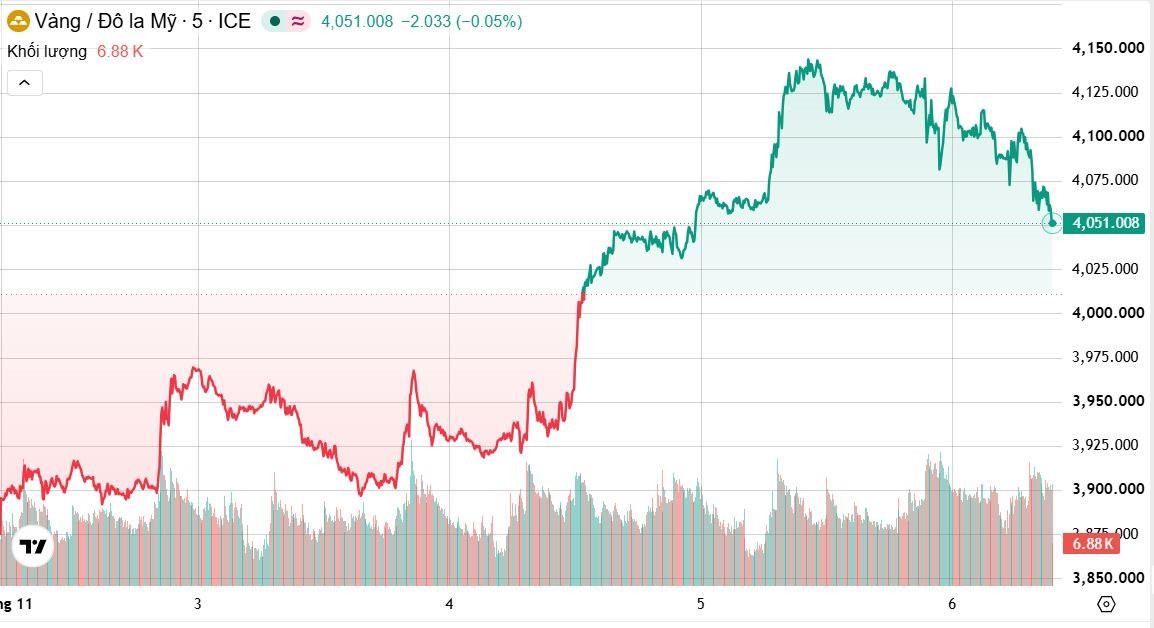
Sự khác biệt giữa các mức giá phản ánh thời điểm cập nhật và phương pháp ghi nhận trên từng nguồn dữ liệu.
Đồng USD giảm xuống mức thấp nhất kể từ ngày 30/9, khiến vàng định giá bằng đồng tiền này trở nên hấp dẫn hơn đối với nhà đầu tư nắm giữ các loại tiền tệ khác. Cùng lúc, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm xuống mức thấp nhất trong gần hai tháng, làm giảm chi phí cơ hội của việc nắm giữ vàng.
Giá năng lượng giảm trong những phiên trước cũng góp phần làm dịu lo ngại lạm phát, qua đó làm giảm áp lực duy trì mặt bằng lãi suất cao. Tuy nhiên, triển vọng chính sách của Cục Dự trữ Liên bang Mỹ (Fed) vẫn là yếu tố có thể hạn chế đà tăng của kim loại quý. Báo cáo việc làm phi nông nghiệp của Mỹ dự kiến công bố ngày 6/11 được giới đầu tư đặc biệt quan tâm, bởi số liệu có thể ảnh hưởng đến đánh giá về hướng đi chính sách tiền tệ.
Ở các kim loại quý khác, giá bạc giao ngay tăng 1,2%, lên 52,81 USD/ounce theo Reuters. Dữ liệu Kitco cuối phiên 5/11 ghi nhận bạc ở mức 51,87 USD/ounce, tăng 0,19 USD, tương đương 0,37%.
Giá bạch kim cũng phục hồi. Reuters ghi nhận mức tăng 2,3%, lên 1.531,84 USD/ounce, trong khi dữ liệu Kitco cho thấy giá đạt 1.518 USD/ounce, tăng 6 USD, tương đương 0,40%.
Palladium là kim loại có diễn biến tích cực đáng chú ý trong một số thời điểm giao dịch. Reuters ghi nhận giá tăng 4,67%, lên 1.051,46 USD/ounce, sau khi tăng 3,8% trong phiên trước. Tuy nhiên, dữ liệu Kitco cuối phiên 5/11 lại ghi nhận palladium giảm 3 USD, tương đương 0,30%, xuống 1.012 USD/ounce.
Kim loại công nghiệp duy trì mặt bằng giá cao
Giá các mặt hàng chủ chốt trên Sàn giao dịch Kim loại London (LME) tiếp tục duy trì ở mức cao, trong đó đồng vượt 13.800 USD/tấn và thiếc tiến sát 48.000 USD/tấn.
Theo dữ liệu giá đóng cửa kỳ hạn 3 tháng ngày 5/11, đồng đạt 13.843,50 USD/tấn, nhôm ở mức 3.064 USD/tấn, kẽm đạt 3.793 USD/tấn, nickel ở mức 16.322 USD/tấn và chì đạt 1.894 USD/tấn. Riêng thiếc được ghi nhận trong khoảng 47.775-47.825 USD/tấn theo giá mua - bán kỳ hạn 3 tháng.
Đồng tiếp tục là mặt hàng đáng chú ý khi duy trì trên ngưỡng 13.800 USD/tấn. Kim loại này có vai trò quan trọng trong sản xuất dây điện, thiết bị điện tử, phương tiện giao thông điện hóa và hạ tầng năng lượng. Do đó, triển vọng nhu cầu từ Trung Quốc cũng như hoạt động sản xuất công nghiệp toàn cầu sẽ tiếp tục ảnh hưởng đến diễn biến giá.
Nhôm giao dịch quanh 3.064 USD/tấn, chịu tác động từ chi phí điện, sản lượng luyện kim và nhu cầu xây dựng. Nickel ở mức 16.322 USD/tấn, trong khi kẽm và chì lần lượt đạt 3.793 USD/tấn và 1.894 USD/tấn. Diễn biến của các kim loại này tiếp tục phụ thuộc vào tình hình tồn kho, nguồn cung và nhu cầu từ những ngành tiêu thụ chính như thép không gỉ, thép mạ và sản xuất ắc quy.
Thiếc duy trì mức giá cao, gần 48.000 USD/tấn, nhờ vai trò quan trọng trong ngành điện tử và sản xuất chất bán dẫn. Trong bối cảnh thị trường đang đánh giá lại triển vọng tăng trưởng kinh tế và thương mại toàn cầu, các dữ liệu tồn kho tại hệ thống kho được LME cấp phép sẽ là chỉ báo quan trọng để xác định trạng thái cung cầu thực tế.
Cao su tăng
Trên thị trường cao su, giá kỳ hạn tại Nhật Bản tăng trong phiên 5/11, bất chấp giá dầu giảm mạnh, khi tình trạng nguồn cung khan hiếm tiếp tục hỗ trợ thị trường.
Hợp đồng cao su giao tháng 4 trên Sở giao dịch Osaka (OSE) tăng 2,1 yên, tương đương 0,49%, lên 433,3 yên/kg, tương đương khoảng 2,75 USD/kg.
Tại Trung Quốc, hợp đồng cao su giao tháng 1 trên Sàn giao dịch tương lai Thượng Hải (SHFE) gần như đi ngang ở mức 18.945 nhân dân tệ/tấn, tương đương 2.840,63 USD/tấn. Mức giá này được ghi nhận sau khi thị trường trải qua đợt điều chỉnh khiến giá giảm hơn 10% so với mức cao nhất trong ngày 12/10 chỉ trong chưa đầy một tháng.
Trong khi đó, hợp đồng cao su butadien giao tháng 12 có mức giảm mạnh hơn, mất 910 nhân dân tệ, tương đương 5,54%, xuống còn 15.525 nhân dân tệ/tấn. Hợp đồng cao su kỳ hạn tháng 1 trên nền tảng SICOM của Sở giao dịch Singapore được giao dịch lần cuối ở mức 242,1 cent Mỹ/kg, tăng 0,2%.
Triển vọng thời tiết tại Thái Lan, quốc gia sản xuất cao su hàng đầu thế giới, đang thu hút sự chú ý. Cơ quan khí tượng nước này cảnh báo mưa lớn và lũ quét tại khu vực miền Nam trong thời gian từ ngày 6 đến 9/11, có thể ảnh hưởng đến hoạt động khai thác mủ tại các vùng sản xuất chính.
Ngũ cốc phục hồi
Đồng USD suy yếu giúp các mặt hàng nông sản Mỹ cải thiện khả năng cạnh tranh trên thị trường xuất khẩu, hỗ trợ giá lúa mì, ngô và đậu tương phục hồi trong một số thời điểm. Hợp đồng lúa mì được giao dịch nhiều nhất trên CBOT tăng 0,8%, lên 6,03-1/4 USD/bushel vào lúc 10h47 GMT ngày 5/11. Ngô tăng 0,6%, lên 4,47 USD/bushel, còn đậu tương tăng 0,3%, lên 12,05-1/2 USD/bushel.
Đáng chú ý, mức phục hồi này diễn ra sau khi các mặt hàng ngũ cốc giảm mạnh trong những phiên trước. So với mức cao nhất hồi đầu tháng 9, giá lúa mì CBOT đã giảm khoảng 25%, ngô giảm 20% và đậu tương giảm 10%.
Dữ liệu giao dịch được Farms.com cập nhật tối 5/11 theo giờ Mỹ cho thấy hợp đồng ngô tháng 12/2026 ở mức 440,6 cent/bushel, tăng 0,6 cent; đậu tương tháng 1/2027 đạt 1.192,2 cent/bushel, tăng 4 cent; trong khi lúa mì tháng 12/2026 ở mức 597,6 cent/bushel, giảm 1,4 cent.
Đối với các mặt hàng chế biến từ đậu tương, khô đậu tương tháng 12/2026 tăng 1,9 USD, lên 319,1 USD/tấn ngắn, trong khi dầu đậu tương tháng 12/2026 giảm 0,02 cent, xuống 62,22 cent/pound. Gạo thô tháng 1/2027 giảm 0,010 USD, xuống 18,335 USD/cwt.
Trước đó, trong phiên giao dịch ngày 5/11, theo bản tin đóng cửa của CK News Today, hợp đồng ngô tháng 12 giảm 3 cent, xuống 4,40 USD/bushel; đậu tương tháng 11 giảm 13 cent, xuống 11,80 USD/bushel; còn lúa mì tháng 12 tăng nhẹ 0,5 cent, lên 5,99 USD/bushel.
Triển vọng mùa vụ tại Mỹ tiếp tục là yếu tố gây sức ép lớn. Giới phân tích đang chờ báo cáo cung cầu nông sản thế giới tháng 11 của Bộ Nông nghiệp Mỹ (USDA), dự kiến công bố ngày 10/11.
Đối với đậu tương, triển vọng mua hàng của Trung Quốc tiếp tục là yếu tố quan trọng. Bộ Thương mại Trung Quốc cho biết nước này sẵn sàng mua thêm nông sản Mỹ, nhưng việc thực hiện còn phụ thuộc vào tiến độ triển khai thỏa thuận cắt giảm thuế quan giữa hai nước. Trong khi đó, Brazil vẫn là đối thủ cạnh tranh lớn của Mỹ trên thị trường xuất khẩu, với nguồn cung dồi dào từ Nam Mỹ.
USDA ghi nhận các nhà xuất khẩu Mỹ đã bán 134.000 tấn đậu tương cho những khách hàng chưa xác định trong niên vụ 2026-2027. Tuy nhiên, thị trường vẫn cần thêm những đơn hàng lớn để củng cố triển vọng nhu cầu.
Với lúa mì, triển vọng xuất khẩu từ khu vực Biển Đen là yếu tố gây sức ép lên giá. Hoạt động vận chuyển ngũ cốc phục vụ xuất khẩu qua hệ thống đường sắt Ukraine trong tháng 10 đạt 1,08 triệu tấn, tăng 26% so với tháng trước. Thị trường cũng đang theo dõi kế hoạch đàm phán hòa bình ba bên giữa Nga, Ukraine và Mỹ tại Abu Dhabi trong hai ngày 10-11/11. Nếu các cuộc đàm phán đạt tiến triển và hoạt động vận chuyển qua Biển Đen được cải thiện, nguồn cung lúa mì từ khu vực này có thể tăng, tạo thêm áp lực lên giá.
Cà phê phục hồi, cacao tiếp tục giảm sâu
Ở nhóm nông sản mềm, cà phê có diễn biến tích cực trong phiên 5/11, trái ngược với đà giảm mạnh của cacao.
Giá cà phê Robusta tăng 1,6%, lên 3.279 USD/tấn, trong khi Arabica tăng 0,55%, lên 2,813 USD/pound. Đối với Robusta, thị trường đang tập trung theo dõi tiến độ thu hoạch tại Việt Nam, quốc gia sản xuất Robusta hàng đầu thế giới. Hoạt động thu hoạch đang diễn ra và dự kiến đạt cao điểm vào cuối tháng 11.
Tại Uganda, xuất khẩu cà phê tháng 10 giảm 13% so với cùng kỳ năm ngoái do mùa vụ kém tại các vùng trồng trọng điểm. Trong khi đó, sản lượng cà phê tại Trung Mỹ và Mexico niên vụ 2026-2027 được dự báo giảm 9,3%, xuống dưới 18 triệu bao, mỗi bao 60 kg. Triển vọng nguồn cung suy giảm tại một số khu vực đang góp phần hỗ trợ giá Arabica.
Trái lại, thị trường cacao tiếp tục chịu áp lực từ nhu cầu tiêu thụ yếu và tồn kho tăng. Giá cacao New York giảm 3,7%, xuống 5.252 USD/tấn, có thời điểm chạm 5.245 USD/tấn, mức thấp nhất trong một tháng. Cacao London giảm 3,2%, xuống 4.058 bảng Anh/tấn.
Tính đến ngày 4/11, tồn kho cacao trên sàn giao dịch đạt 40.300 tấn, tăng mạnh so với 22.290 tấn cùng kỳ năm trước. Lượng tồn kho gia tăng trong bối cảnh nhu cầu tiêu thụ chưa phục hồi đang khiến thị trường tiếp tục điều chỉnh sau giai đoạn giá tăng cao.
Đường phân hóa, dầu cọ Malaysia giảm mạnh
Trên thị trường đường, giá đường thô New York giảm 0,5%, xuống 18,37 cent/pound, trong khi đường trắng London tăng nhẹ 0,2%, lên 498,40 USD/tấn.
Triển vọng sản lượng đường gia tăng tại khu vực Trung Nam Brazil trong niên vụ 2027-2028 đang tạo sức ép lên thị trường đường thô.
Trong khi đó, giá dầu cọ Malaysia giảm mạnh trong phiên 5/11. Hợp đồng dầu cọ giảm 113 ringgit, tương đương 2,51%, xuống 4.383 ringgit/tấn.
Một số mặt hàng nông sản khác cũng ghi nhận diễn biến đáng chú ý. Giá bông tăng 0,99%, lên 78,884 cent/pound; gạo tăng nhẹ 0,11%, lên 17,64 USD/cwt. Trong khi đó, giá cao su giảm 1,51%, xuống 241,50 cent/kg theo dữ liệu Trading Economics.
Chứng khoán Mỹ và châu Á lao dốc
Đợt bán tháo cổ phiếu công nghệ tại Mỹ lan rộng sang các thị trường châu Á. Những lo ngại về khả năng siết chặt quản lý AI, đặc biệt là hoạt động xây dựng trung tâm dữ liệu, đã khiến nhà đầu tư đánh giá lại triển vọng tăng trưởng của một lĩnh vực từng thu hút dòng vốn rất lớn.
Trong phiên 5/11, Nasdaq Composite giảm 5,5%, ghi nhận mức giảm trong một ngày mạnh nhất kể từ đợt bán tháo do thuế quan vào tháng 4/2025. Chỉ số Nasdaq 100 giảm 6,4%, xóa sổ khoảng 2,5 nghìn tỷ USD giá trị vốn hóa thị trường. Tính từ mức đóng cửa kỷ lục ngày 6/10, Nasdaq Composite đã giảm gần 12%, chính thức bước vào vùng điều chỉnh.
Đợt bán tháo diễn ra trong bối cảnh chiến thắng lớn của đảng Dân chủ trong cuộc bầu cử giữa nhiệm kỳ tại Mỹ làm gia tăng lo ngại về khả năng các dự án trung tâm dữ liệu bị giám sát chặt chẽ hơn, kéo dài thời gian cấp phép hoặc phải đối mặt với sự phản đối của cộng đồng địa phương do tiêu thụ nhiều điện và nước.
Theo ước tính của UBS, khoảng 30% công suất trung tâm dữ liệu dự kiến được bổ sung tại Mỹ vào năm 2028 có thể gặp rủi ro do việc tạm dừng xây dựng. Đây là thông tin đáng chú ý đối với các doanh nghiệp cung cấp chip, thiết bị và hạ tầng phục vụ AI.
Nhóm cổ phiếu bán dẫn chịu áp lực lớn nhất. Chỉ số Philadelphia SE Semiconductor giảm 12%, xuống mức thấp nhất trong hơn sáu tháng. Nvidia mất 9%, AMD giảm 17%. Các doanh nghiệp trung tâm dữ liệu và điện toán đám mây cũng bị bán mạnh, với CoreWeave giảm 10%, Nebius giảm 15%, còn Applied Digital, Cipher Digital và IREN đều mất hơn 14%.
Tâm lý tiêu cực nhanh chóng lan sang châu Á trong phiên 6/11. Chỉ số Kospi của Hàn Quốc có thời điểm giảm hơn 8%, kích hoạt cơ chế ngắt mạch tự động, sau đó tiếp tục giảm thêm khoảng 7% khi giao dịch được nối lại. Nikkei 225 của Nhật Bản giảm khoảng 6%, trong khi chỉ số chứng khoán Đài Loan mất hơn 8%.
Các doanh nghiệp công nghệ lớn trong khu vực chịu ảnh hưởng nặng nề. Samsung Electronics giảm gần 10%, SK Hynix mất 11,7%, Kioxia giảm 14% và TSMC giảm 8,5%. Cổ phiếu SoftBank Group, doanh nghiệp có mức độ đầu tư lớn vào AI, giảm 11%. Chi phí bảo hiểm rủi ro vỡ nợ của SoftBank cũng tăng lên mức cao nhất trong bốn năm.
Giá trái phiếu có xu hướng tăng tại châu Á, trong khi đồng USD suy yếu so với các đồng tiền được xem là nơi trú ẩn an toàn như yen Nhật và franc Thụy Sĩ. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở mức 4,838%, dao động gần vùng thấp nhất kể từ ngày 9/9. Hợp đồng tương lai chứng khoán châu Âu giảm khoảng 1%, cho thấy áp lực bán có khả năng tiếp tục lan rộng.
Diễn biến này có ý nghĩa nhất định đối với thị trường hàng hóa. Đồng USD suy yếu và lợi suất trái phiếu giảm đang hỗ trợ giá vàng, trong khi tâm lý lo ngại về triển vọng tăng trưởng kinh tế có thể gây sức ép lên các kim loại công nghiệp và nhóm nông sản phụ thuộc nhiều vào nhu cầu tiêu thụ.
Giá một số hàng hóa, ghi nhận sáng 6/11: