Câu chuyện nhà đầu tư nước ngoài đồng loạt tháo chạy khỏi PNJ sau biến cố liên quan đến kim cương đang gợi nhớ một “vết xe đổ” từng xảy ra trên thị trường chứng khoán Việt Nam hơn một thập kỷ trước.
Đó là cổ phiếu JVC của CTCP Thiết bị Y tế Việt Nhật, nơi hàng loạt quỹ ngoại lớn từng đặt cược, nhưng sau cú sốc năm 2015, nhiều tổ chức rơi vào thế “kẹt hàng” khi cổ phiếu lao dốc không phanh.
Điểm chung giữa PNJ và JVC là cả hai cổ phiếu đều từng được khối ngoại đặc biệt ưa chuộng, với tỷ lệ sở hữu nước ngoài ở mức rất cao trước khi biến cố xảy ra.
PNJ từ được săn đón đến cuộc tháo chạy chưa từng có
PNJ đang trải qua một trong những giai đoạn khắc nghiệt nhất kể từ khi niêm yết. Sau biến cố xảy ra hồi tháng 7 liên quan đến kim cương, cổ phiếu này liên tục giảm mạnh.
Với 5 phiên giảm sàn gần nhất, thị giá PNJ rơi xuống 23.050 đồng/cổ phiếu, giảm 73% so với vùng đỉnh hồi cuối tháng 1 và là mức thấp nhất kể từ đáy Covid tháng 3/2020. Vốn hóa thị trường cũng theo đó "bốc hơi" hơn 32.000 tỷ sau 8 tháng, xuống chỉ còn chưa đến 12.000 tỷ đồng.
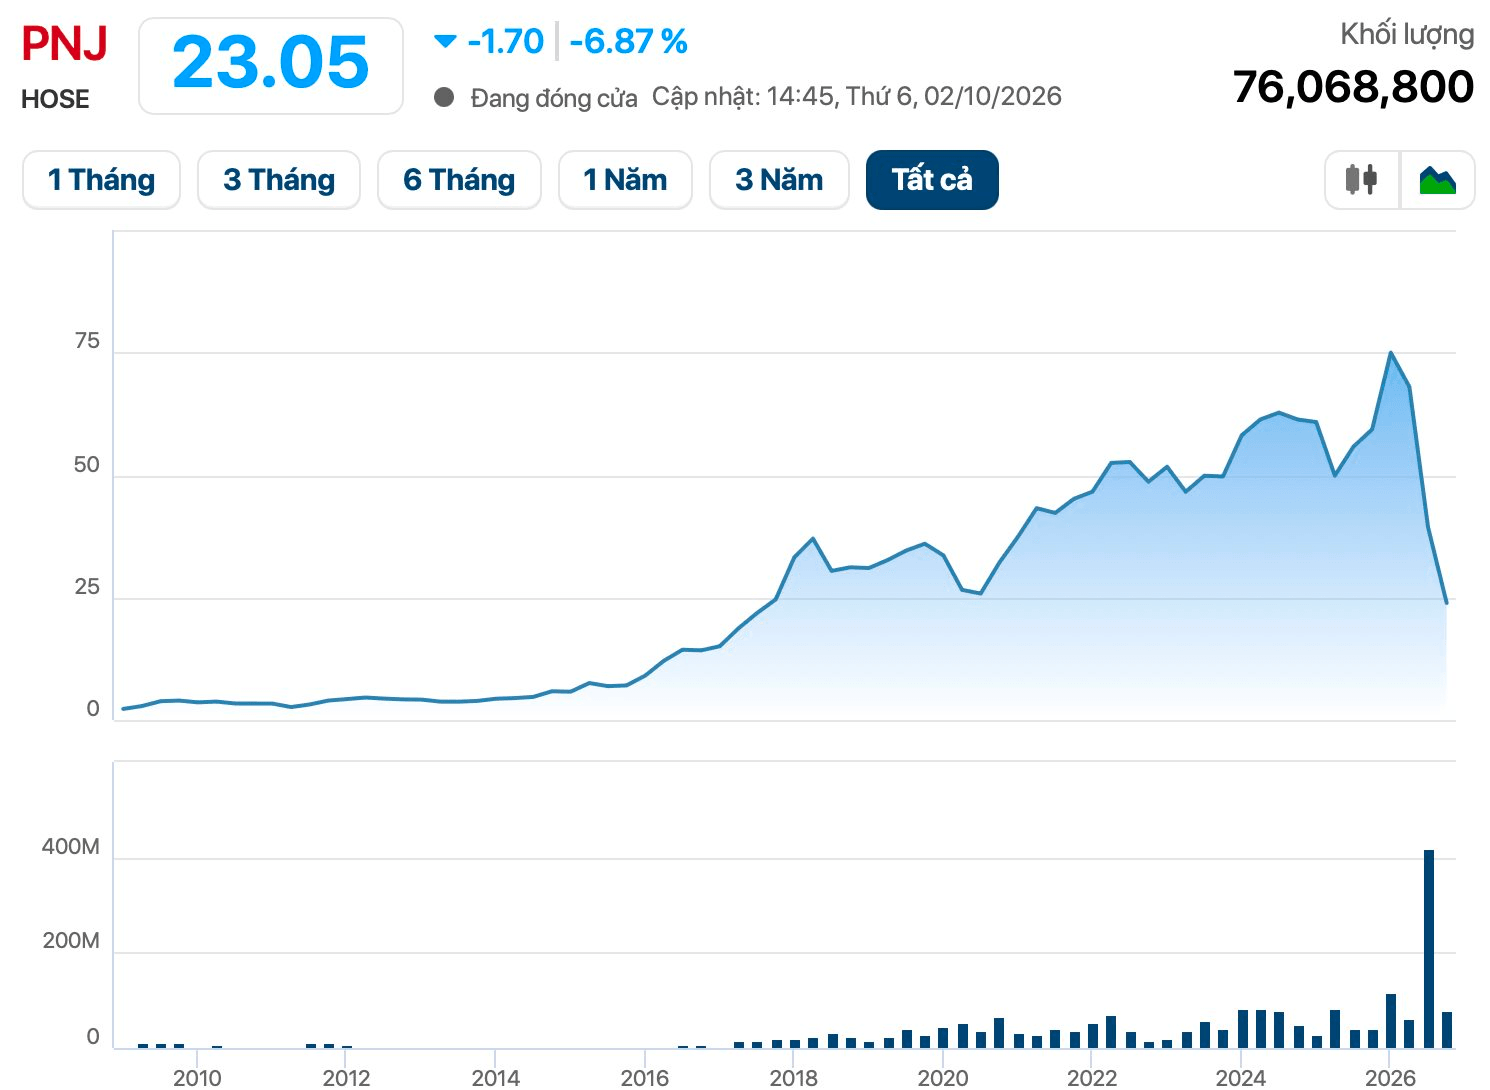
Cùng với đà lao dốc là sự tháo chạy của khối ngoại. Từng là một trong những cổ phiếu kín room ngoại, PNJ có thời điểm duy trì tỷ lệ sở hữu nước ngoài quanh mức tối đa 49%. Nhưng sau biến cố, các nhà đầu tư nước ngoài liên tục hạ tỷ trọng.
Đỉnh điểm là phiên khớp lệnh kỷ lục ngày 2/10, khi hơn 76 triệu cổ phiếu PNJ được sang tay tương đương gần 15% tổng số cổ phiếu lưu hành. Trong đó, khối ngoại bán ròng hơn 54 triệu cổ phiếu, qua đó đưa tỷ lệ sở hữu nước ngoài sau phiên này giảm xuống khoảng 37%.
Dù xả hàng mạnh nhưng khối ngoại vẫn còn nắm giữ một lượng cổ phiếu PNJ khổng lồ khoảng 238 triệu cổ phiếu. Đây chính là điểm khiến câu chuyện PNJ gợi nhớ đến JVC của năm 2015.
Một biến cố, JVC từ “hàng hot” thành “gánh nặng”
Trước khi trở thành một trong những cú sốc lớn trên thị trường chứng khoán Việt Nam năm 2015, JVC từng là một doanh nghiệp rất được các tổ chức đầu tư nước ngoài chú ý.
Đây là một trong những doanh nghiệp lớn hiếm hoi tại Việt Nam hoạt động trong lĩnh vực thiết bị y tế thời điểm đó. Với đặc thù ngành nghề được đánh giá có tiềm năng và room ngoại thường xuyên được lấp đầy ở mức 49%, cổ phiếu này từng được nhiều quỹ “săn lùng”.
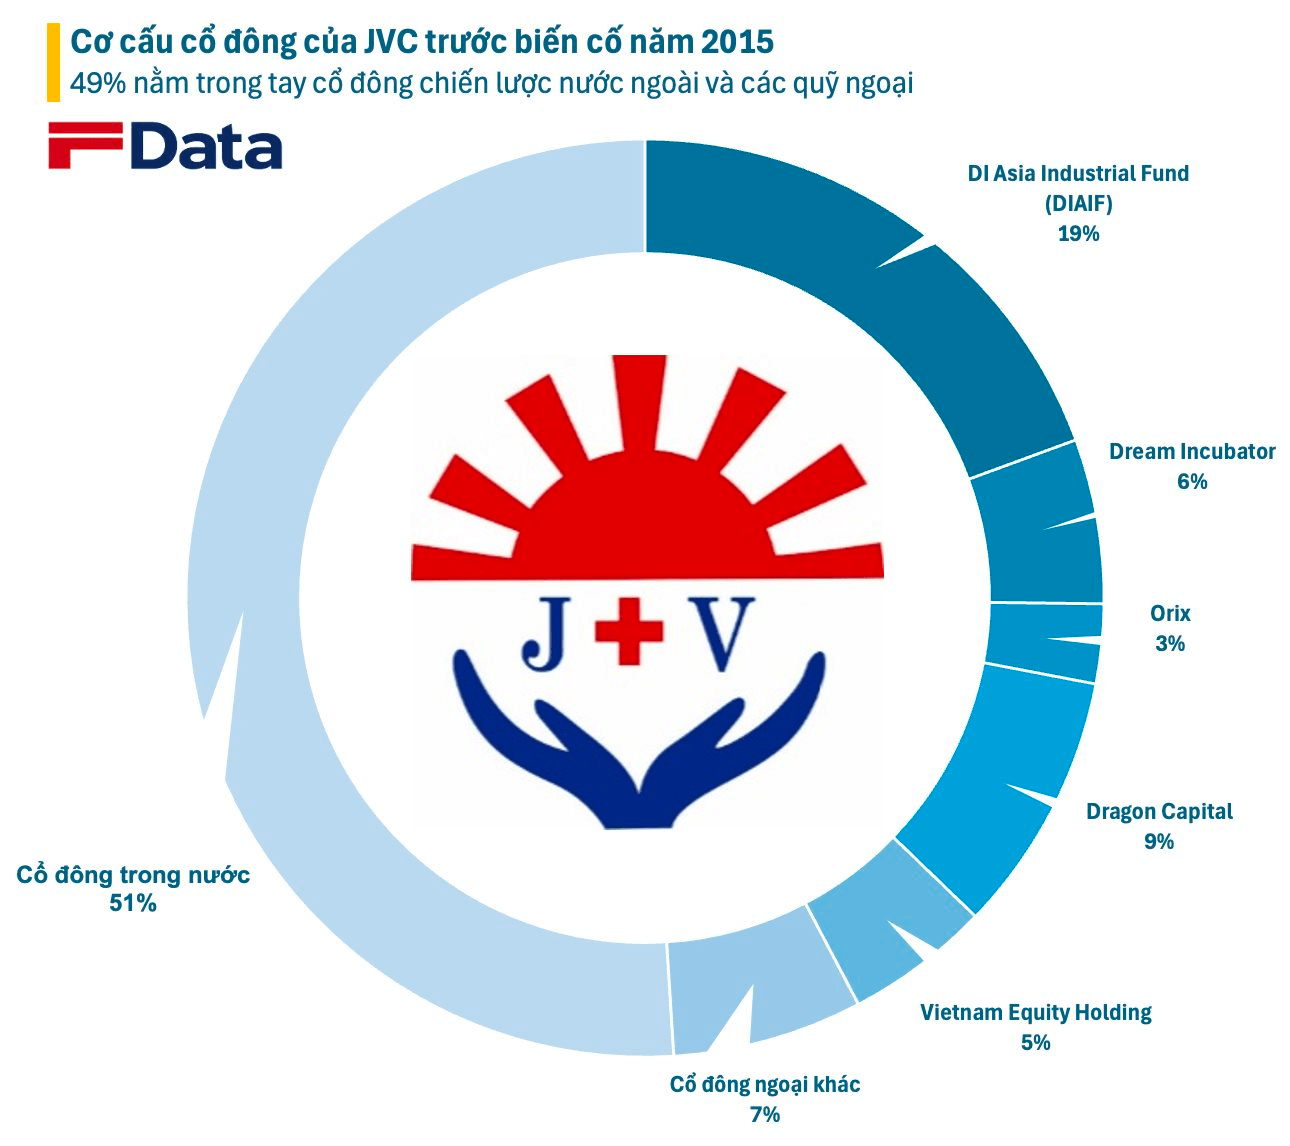
Cổ đông lớn nhất của JVC khi đó là DI Asia Industrial Fund (DIAIF), sở hữu khoảng 21,7 triệu cổ phiếu, tương đương 19,4% vốn. Dream Incubator và Orix cũng sở hữu lần lượt khoảng 5,8% và 2,8%. Tính chung, nhóm nhà đầu tư Nhật Bản này từng nắm khoảng 28% cổ phần JVC.
Ngoài ra, JVC còn có 2 cổ đông lớn khác là nhóm Dragon Capital với tỷ lệ sở hữu khoảng hơn 9,2% và Vietnam Equity Holding do Saigon Asset Management quản lý nắm khoảng 5,1%. Có thể thấy, trước khủng hoảng, JVC là một trong những cổ phiếu có sự hiện diện rất đậm nét của dòng vốn ngoại.
Tháng 6/2015, sau những thông tin và biến cố liên quan đến ông Lê Văn Hướng – nhà sáng lập, Tổng giám đốc JVC bị khởi tố, cổ phiếu bắt đầu lao dốc. Chỉ trong 6 phiên giao dịch, JVC mất khoảng 30% giá trị, vốn hóa giảm khoảng 700 tỷ đồng. Nhưng đó mới chỉ là khởi đầu.
Đến ngày 24/6/2015, sau 11 phiên giao dịch, JVC đã có tới 10 phiên giảm sàn. Thị giá xuống còn 10.600 đồng/cổ phiếu, vốn hóa chỉ còn 1.192 tỷ đồng , tức là hơn 1.000 tỷ đồng vốn hóa đã “bốc hơi”. Vấn đề với các quỹ ngoại lúc đó là rất khó để bán toàn bộ cổ phiếu đang nắm giữ.
Khi cổ phiếu liên tục nằm sàn “trắng bên mua”, một lượng lớn nhà đầu tư bị “mắc kẹt”. Bán được vài trăm nghìn cổ phiếu trong những phiên như vậy đã là khó, chưa nói đến việc thoái những khoản đầu tư lên tới hàng triệu hoặc hàng chục triệu cổ phiếu.
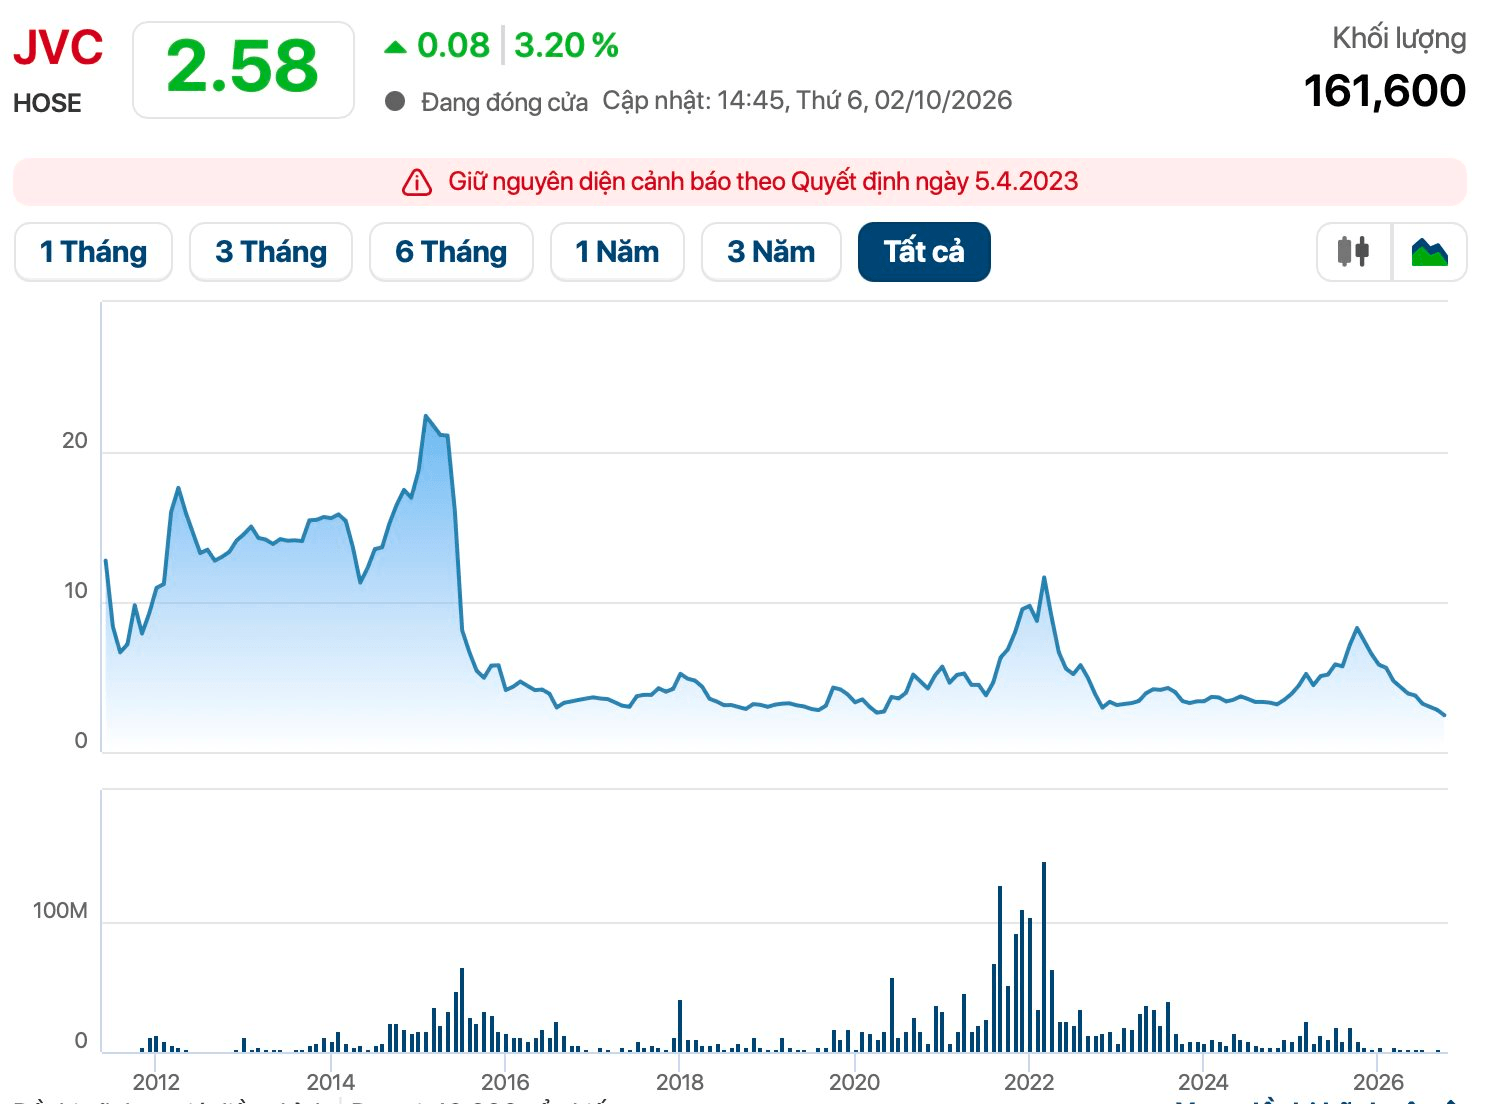
Điều thú vị là câu chuyện JVC cũng cho thấy các quỹ ngoại không phải lúc nào cũng phản ứng giống nhau. Sau biến cố, tỷ lệ sở hữu nước ngoài tại JVC nhanh chóng giảm từ mức gần kín room 49% xuống khoảng 40%. Dragon Capital là một trong những tổ chức chủ động giảm sở hữu, từ gần 10% xuống dưới 5% và không còn là cổ đông lớn.
Ở chiều ngược lại, Vietnam Equity Holding lại tăng tỷ trọng lên 6,29%, trở thành cổ đông lớn trong giai đoạn đầy biến động. Đáng chú ý nhất là DIAIF và Dream Incubator Việt Nam. Dù cổ phiếu lao dốc, DIAIF khi đó vẫn sở hữu 19,35%, còn Dream Incubator Việt Nam nắm 5,85%.
Đại diện nhóm cổ đông Nhật Bản thậm chí còn tuyên bố tiếp tục đồng hành lâu dài với JVC. Tuy nhiên, những lời cam kết ấy không thể ngăn được sự thay đổi hoàn toàn của bức tranh tài chính sau đó. Đến tháng 8/2020, nhóm cổ đông liên quan DIAIF đã thoái sạch vốn tại JVC. Hiện nay, tỷ lệ sở hữu nước ngoài tại đây chỉ còn chưa đến 1%.
"Kịch bản JVC" liệu có lặp lại tại PNJ?
Tất nhiên, PNJ và JVC là hai câu chuyện khác nhau. JVC năm 2015 liên quan đến một cú sốc đặc biệt nghiêm trọng về lãnh đạo, quản trị và sau đó xuất hiện những vấn đề lớn trong BCTC. Trong khi đó, câu chuyện PNJ hiện nay xuất phát từ biến cố liên quan đến hoạt động kinh doanh kim cương, kéo theo cú sốc niềm tin trên thị trường.
Nhưng điểm chung rất đáng chú ý nằm ở cấu trúc sở hữu. Cả hai từng là những cổ phiếu được nhà đầu tư nước ngoài nắm giữ với tỷ lệ rất cao. Và khi niềm tin đảo chiều, lượng cổ phiếu khổng lồ mà các tổ chức ngoại sở hữu vừa là tài sản, vừa có thể trở thành “cục đá” trong danh mục.
Với PNJ, cuộc tháo chạy hiện nay đã diễn ra với tốc độ chưa từng có, riêng một phiên đã có gần 60 triệu cổ phiếu bị khối ngoại bán ra. Thế nhưng sau tất cả, các nhà đầu tư nước ngoài vẫn còn khoảng 238 triệu cổ phiếu. Điều đó có nghĩa là cuộc thoái vốn khỏi PNJ chưa chắc đã kết thúc.
JVC từng cho thấy một thực tế khắc nghiệt của thị trường: khi một cổ phiếu gặp khủng hoảng, vấn đề không chỉ là giá giảm bao nhiêu phần trăm, mà còn là ai có thể bán, bán được bao nhiêu và bán với mức giá nào.
Hơn 10 năm sau, câu chuyện ấy đang được nhắc lại tại PNJ – lần này với những quỹ ngoại lớn đang phải tìm đường bước ra khỏi một cổ phiếu từng được chính họ đặt cược rất lớn.