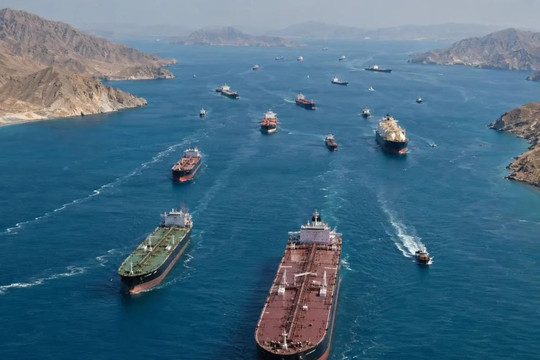
Theo Reuters, một quan chức Liên hợp quốc cảnh báo việc Mỹ và Iran không đạt được thỏa thuận về vận chuyển phân bón qua Hormuz trong vài tuần tới có thể làm gia tăng nguy cơ mất an ninh lương thực tại một số khu vực ở châu Á và châu Phi. Sau hơn sáu tháng xung đột, hoạt động vận chuyển hàng hóa qua vùng Vịnh vẫn gặp nhiều trở ngại.
Hormuz là mắt xích quan trọng của thị trường phân bón
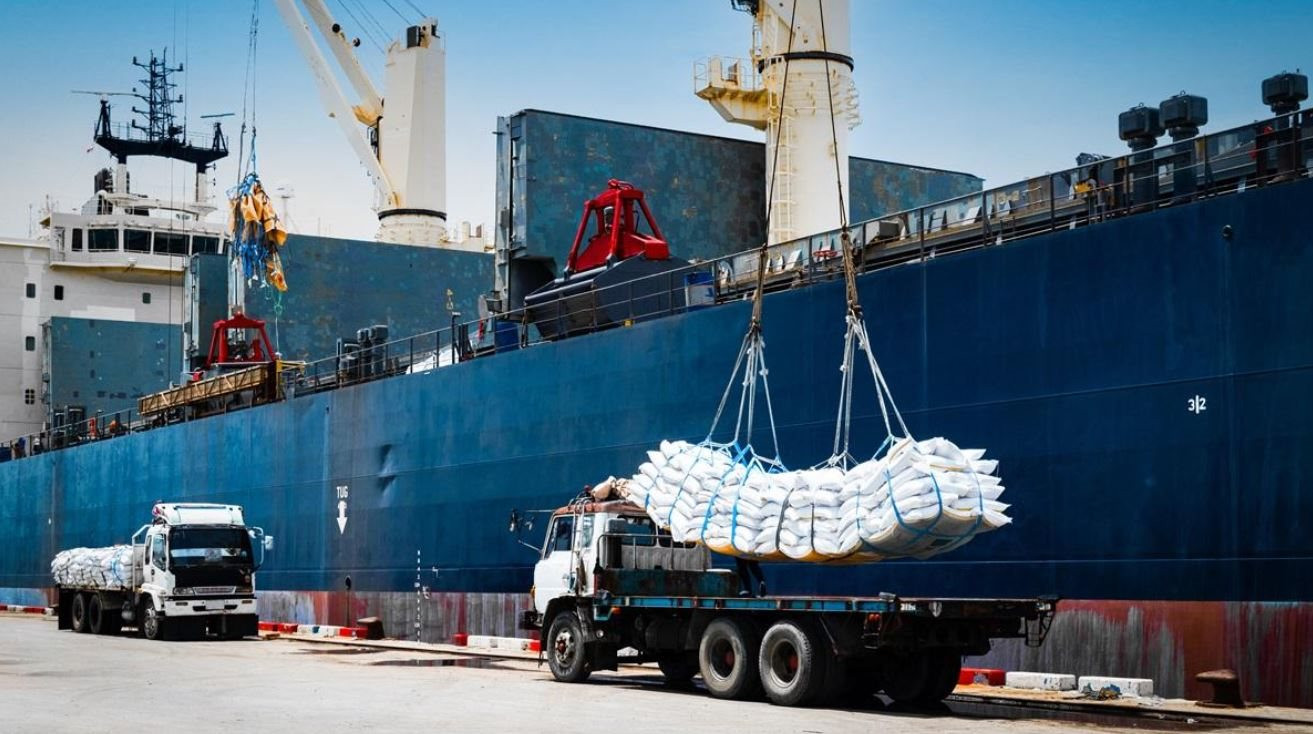
Theo Cơ quan Năng lượng Quốc tế (IEA), hơn 30% lượng urê giao dịch quốc tế đi qua eo biển Hormuz, cùng khoảng 20% thương mại amoniac và phân lân toàn cầu. Tuyến hàng hải này cũng là cửa ngõ xuất khẩu của các nhà sản xuất phân bón lớn tại vùng Vịnh, trong đó có Iran, Qatar, Saudi Arabia, UAE và Bahrain.
Số liệu của Hiệp hội Phân bón Quốc tế (IFA) cho thấy, năm 2024, các quốc gia vùng Vịnh và Iran chiếm khoảng 34% thương mại urê toàn cầu, 23% thương mại amoniac và 18% thương mại phân lân amoni hóa. Khoảng 49% lượng lưu huỳnh giao dịch bằng đường biển cũng đi qua Hormuz.
Do đó, gián đoạn tại tuyến hàng hải này không chỉ làm chậm việc giao hàng mà còn ảnh hưởng đến nguồn nguyên liệu của các nhà máy phân bón ở những khu vực khác. Saudi Arabia và Qatar là những nhà xuất khẩu urê lớn, trong khi Iran cung cấp phân đạm và nguyên liệu hóa chất. Việc chuyển hướng vận tải khó có thể bù đắp hoàn toàn lượng hàng bị đình trệ.
Ngay cả khi một số tàu được phép đi qua, chi phí bảo hiểm rủi ro chiến tranh, nguy cơ mất an toàn và lịch giao hàng thiếu ổn định vẫn có thể làm tăng chi phí, hạn chế lượng hàng thực tế đến tay người mua.
Giá phân đạm hạ nhiệt nhưng nguồn cung chưa ổn định
Giá phân bón đã biến động mạnh kể từ khi xung đột làm gián đoạn vận tải qua Hormuz. Theo dữ liệu do Tổ chức Thương mại Thế giới (WTO) công bố tháng 7/2026, giá urê tăng từ khoảng 400 USD/tấn trước xung đột lên hơn 850 USD/tấn trong tháng 4, sau đó giảm về khoảng 453 USD/tấn vào tháng 6. Giá phân lân diamoni (DAP) cũng tăng từ khoảng 580 USD/tấn lên gần 770 USD/tấn trong giai đoạn đầu khủng hoảng.
Đến tháng 9, Viện Nghiên cứu Chính sách Lương thực Quốc tế (IFPRI) cho biết giá urê, amoniac và một số loại phân đạm đã giảm 25-45% so với mức đỉnh cuối tháng 5. Nhu cầu theo mùa suy yếu và việc Trung Quốc tăng xuất khẩu một số sản phẩm phân đạm góp phần cải thiện nguồn cung.
Tuy nhiên, giá giảm chưa đồng nghĩa thị trường đã ổn định. Theo IFPRI, phân lân vẫn khan hiếm và có giá cao do thiếu lưu huỳnh. Nguyên liệu này được dùng để sản xuất axit sulfuric, chất cần thiết trong quá trình chế biến quặng phốt phát thành phân bón.
Dữ liệu nhập khẩu từ 77 nền kinh tế do IFPRI tổng hợp cho thấy xuất khẩu phân đạm toàn cầu trong nửa đầu năm 2026 giảm 9% so với cùng kỳ năm trước. Xuất khẩu từ Saudi Arabia giảm 63%, Qatar giảm 37% và UAE giảm 29%. Ngược lại, xuất khẩu urê của Mỹ gần như tăng gấp ba lần, cho thấy các nhà cung cấp ngoài vùng Vịnh đang bù đắp một phần lượng hàng thiếu hụt.
Dù vậy, khả năng thay thế nguồn cung vẫn có giới hạn do khác biệt về năng lực sản xuất, thời gian giao hàng, chi phí vận chuyển và chất lượng sản phẩm. Bên cạnh đó, WTO cho biết các biện pháp hạn chế xuất khẩu, cấp phép và kiểm soát hạn ngạch được áp dụng trong năm 2026 có thể ảnh hưởng đến tối đa 15% thương mại phân bón toàn cầu.
Nếu các nước tiếp tục ưu tiên nhu cầu trong nước, lượng phân bón dành cho thị trường quốc tế có thể giảm thêm. Trong bối cảnh đó, phân lân và các nguyên liệu liên quan vẫn là những điểm dễ phát sinh thiếu hụt, ngay cả khi giá một số loại phân đạm đã giảm đáng kể.
Nguy cơ thiếu phân bón có thể ảnh hưởng đến vụ mùa tiếp theo
Giá phân bón tăng không chỉ làm đội chi phí sản xuất mà còn có thể khiến nông dân giảm lượng sử dụng, chuyển sang loại phân rẻ hơn hoặc thu hẹp diện tích gieo trồng. Những biện pháp này giúp tiết kiệm chi phí trước mắt nhưng có thể làm giảm năng suất và sản lượng thu hoạch.
Ấn Độ là một trong những nước dễ chịu tác động do nhập khẩu gần 2/3 lượng phân đạm từ khu vực vùng Vịnh, theo WTO. Thái Lan cũng phụ thuộc đáng kể vào nguồn cung này. Tại châu Phi, Kenya, Malawi, Mozambique, Rwanda, Tanzania và Zimbabwe nằm trong nhóm có nguy cơ bị ảnh hưởng khi nguồn phân đạm bị gián đoạn. Brazil, một trong những nước xuất khẩu nông sản lớn nhất thế giới, cũng đối mặt với sức ép do phụ thuộc nhiều vào phân bón nhập khẩu.
Ngày 14/10, một quan chức Liên hợp quốc cảnh báo việc vận chuyển phân bón tiếp tục đình trệ có thể khiến nông dân tại một số khu vực ở châu Á và châu Phi bỏ lỡ thời điểm gieo trồng, từ đó làm giảm năng suất. Theo một báo cáo của Phòng Thương mại Quốc tế được Reuters dẫn lại, trong kịch bản gián đoạn kéo dài, giá ngũ cốc có thể tăng tới 81%, giá cây trồng lấy dầu tăng 66% và giá sản phẩm chăn nuôi tăng 30%.
Đây là các mức tăng trong kịch bản rủi ro, không phải dự báo chắc chắn. Diễn biến thực tế sẽ phụ thuộc vào lượng phân bón dự trữ, khả năng tìm nguồn thay thế, thời tiết và kế hoạch gieo trồng của từng quốc gia.
Yếu tố thời gian đặc biệt quan trọng đối với sản xuất nông nghiệp. Phân bón giao muộn có thể khiến nông dân bỏ lỡ thời điểm sử dụng phù hợp với chu kỳ sinh trưởng của cây trồng. Khi điều này xảy ra trên diện rộng, việc khôi phục vận tải sau đó chưa chắc đủ để bù đắp sản lượng đã mất trong vụ mùa.
Liên hợp quốc đề xuất cơ chế vận chuyển phân bón qua Hormuz
Trước nguy cơ thiếu hụt kéo dài, Liên hợp quốc đang thúc đẩy một cơ chế vận chuyển riêng cho phân bón và các nguyên liệu thiết yếu qua eo biển Hormuz, thay vì chờ Mỹ và Iran đạt được thỏa thuận toàn diện để chấm dứt xung đột.
Theo Reuters, kế hoạch dự kiến thiết lập một trung tâm điều phối tại Oman để đăng ký tàu, xác minh hàng hóa và phối hợp hành trình an toàn. Các giám sát viên Liên hợp quốc sẽ phối hợp với cơ quan chức năng tại các cảng trong khu vực để kiểm tra và theo dõi tàu hàng.
Quan chức Liên hợp quốc Jorge Moreira da Silva cho biết cơ chế có thể bắt đầu hoạt động trong vòng 7-10 ngày sau khi Mỹ và Iran đạt được thỏa thuận cần thiết. Theo ông, khoảng 5 tàu mỗi ngày đi qua Hormuz cũng có thể giúp duy trì nguồn cung cho những quốc gia đang thiếu phân bón nghiêm trọng.
Tuy nhiên, đến nay kế hoạch vẫn chưa được triển khai do Washington và Tehran chưa đạt đồng thuận. Liên hợp quốc muốn hoạt động vận chuyển hàng thiết yếu được nối lại song song với các cuộc đàm phán rộng hơn, thay vì phải chờ một thỏa thuận hòa bình toàn diện.
Nếu được thông qua và vận hành ổn định, cơ chế này có thể giải phóng một phần lượng hàng bị đình trệ, giảm áp lực lên các nước nhập khẩu và hạn chế nguy cơ bỏ lỡ mùa vụ. Ngược lại, nếu đàm phán tiếp tục bế tắc, thị trường sẽ phải phụ thuộc nhiều hơn vào các nhà cung cấp thay thế, trong khi nguồn hàng và năng lực vận chuyển đều có giới hạn.