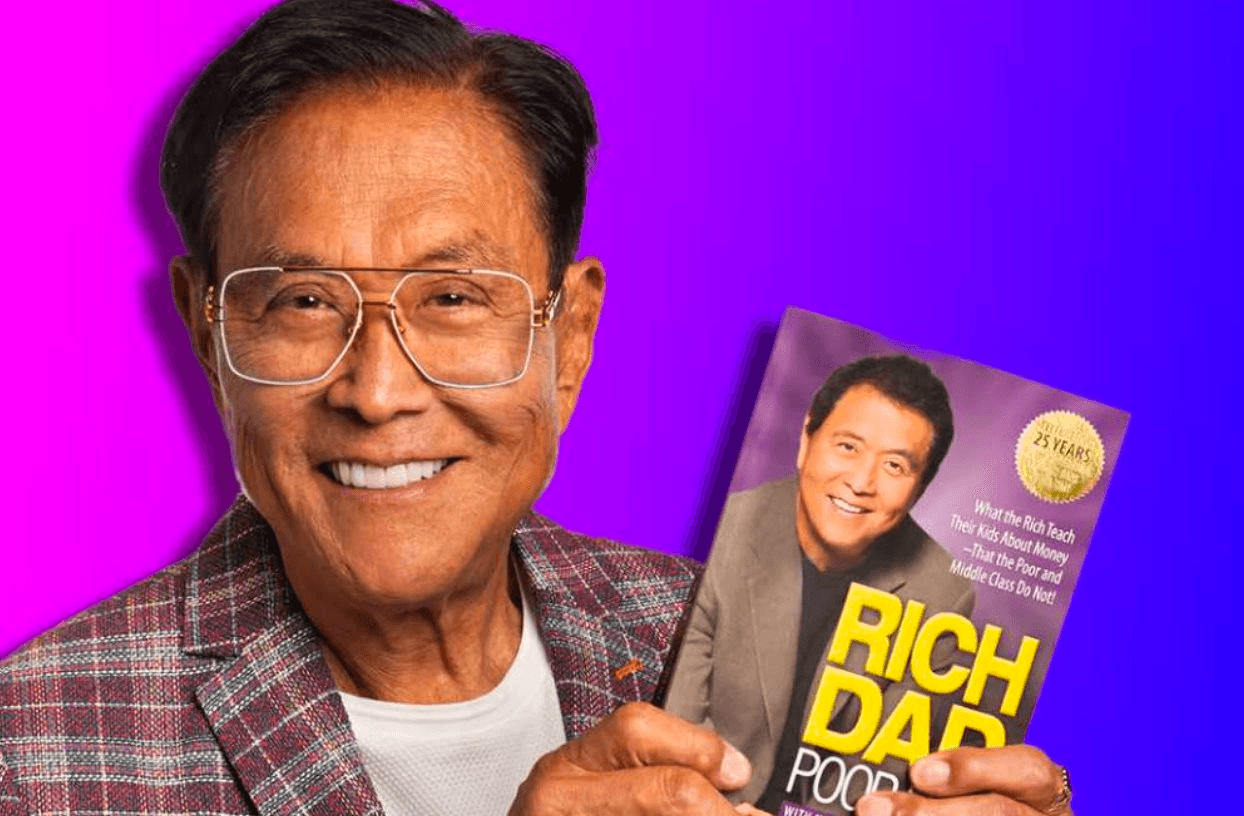
Robert Kiyosaki, tác giả cuốn sách nổi tiếng “Cha giàu, cha nghèo” xuất bản năm 1997, từ lâu theo đuổi quan điểm tài chính khác biệt với lời khuyên tiết kiệm truyền thống. Ông cho rằng người giàu không làm việc vì tiền, từng gọi người chỉ biết tiết kiệm là "kẻ thua cuộc" và không coi căn nhà để ở là tài sản theo cách định nghĩa dòng tiền của mình.
Đáng chú ý hơn, Kiyosaki thường nhắc tới khoản nợ khoảng 1,2 tỷ USD như một phần trong chiến lược làm giàu bằng đòn bẩy tài chính. Tuy nhiên, chính ông cũng thừa nhận cách tiếp cận này không phù hợp với phần lớn mọi người.
Kiyosaki nói trên podcast Get Rich Education hồi tháng 6: “Tôi dạy mọi người cách sử dụng nợ, còn Dave Ramsey nói đừng sử dụng nợ. Phần lớn mọi người nên nghe Dave Ramsey.”
Con số 1,2 tỷ USD dễ tạo cảm giác Kiyosaki đang trực tiếp mang trên vai một khoản nợ cá nhân khổng lồ. Thực tế phức tạp hơn.
Kim Kiyosaki, vợ cũ và cũng là đối tác kinh doanh lâu năm của ông, cho biết khoản 1,2 tỷ USD không phải số tiền Robert Kiyosaki trực tiếp nợ. Theo bà, đây là khoản nợ của một nhóm nhà đầu tư bất động sản gắn với danh mục khoảng 1.500 căn hộ. Các đối tác sở hữu khoản nợ thông qua một cấu trúc pháp lý giúp hạn chế phần lớn trách nhiệm cá nhân.
Triết lý của Kiyosaki dựa trên khái niệm “nợ tốt”. Theo ông, nhà đầu tư có thể vay tiền để mua tài sản tạo ra đủ dòng tiền thanh toán khoản vay và vẫn còn phần dư. Bất động sản cho thuê, cổ phiếu trả cổ tức và một số chiến lược quyền chọn được ông đưa ra làm ví dụ.
Thay vì cắt giảm 300 USD chi tiêu mỗi tháng để có tiền mua một món đồ, Kiyosaki cho rằng nhà đầu tư nên tìm một tài sản có khả năng tạo ra 300 USD dòng tiền hàng tháng. Khi đó, khoản tiền không còn đến từ việc thắt chặt ngân sách mà được tạo ra bởi tài sản, trong khi tài sản đó có thể tiếp tục tăng giá.
Brock Harris, nhà đầu tư và môi giới bất động sản tại Los Angeles, cũng ủng hộ cách phân biệt này. Theo ông, câu hỏi quan trọng là “ai đang trả khoản nợ”. Nếu tiền thuê của khách hàng đủ để trả nợ ngân hàng, khoản vay có thể trở thành công cụ giúp nhà đầu tư xây dựng tài sản.
Dù vậy, các chuyên gia cảnh báo việc áp dụng công thức của Kiyosaki hiện nay khó hơn nhiều so với vài thập kỷ trước. Chris Galeski, cố vấn tài sản và đối tác tại Morton Wealth, cho rằng con số 1,2 tỷ USD dễ gây hiểu nhầm nếu được coi như một chiến lược mà bất kỳ nhà đầu tư nào cũng có thể áp dụng từ thời điểm hiện tại.
Kiyosaki xây dựng danh mục bất động sản trong nhiều thập kỷ với chi phí vốn thấp, sau đó hưởng lợi từ giai đoạn lãi suất gần 0 kéo dài từ năm 2009 đến 2022. Giá bất động sản tăng giúp ông có thể tái cấp vốn nhiều lần với điều kiện thuận lợi.
Trong khi đó, nhà đầu tư ở thời điểm hiện tại đối mặt bối cảnh rất khác: giá bất động sản vẫn cao trong khi lãi suất đã tăng đáng kể.
Theo Galeski, lựa chọn thực tế không phải giữa "không vay một đồng nào" và chiến lược vay nợ quy mô lớn của Kiyosaki, mà là giữa đòn bẩy có kỷ luật và đòn bẩy thiếu kiểm soát.
Dòng tiền từ bất động sản phải đủ trang trải toàn bộ chi phí sở hữu và vẫn còn phần dư. Nhà đầu tư cũng cần vốn chủ sở hữu đủ lớn để chịu được một đợt suy thoái thay vì buộc phải bán tài sản hoặc giao lại cho ngân hàng.
Kiyosaki cũng phản đối quan điểm “sống dưới mức thu nhập”, cho rằng tư duy khan hiếm được ngụy trang dưới hình thức trách nhiệm tài chính có thể khiến nhiều người không bao giờ xây dựng được tài sản lớn.
Galeski không hoàn toàn đồng ý. Theo ông, sống dưới khả năng tài chính không phải vấn đề. Ngược lại, chính việc chi tiêu ít hơn thu nhập tạo ra nguồn vốn ban đầu để đầu tư. Vấn đề xuất hiện khi tiền tiết kiệm chỉ nằm yên thay vì được đưa vào những tài sản có khả năng sinh lời.
Theo Yahoo Finance