Một đề xuất khiến thị trường mất 65 tỷ USD vốn hóa
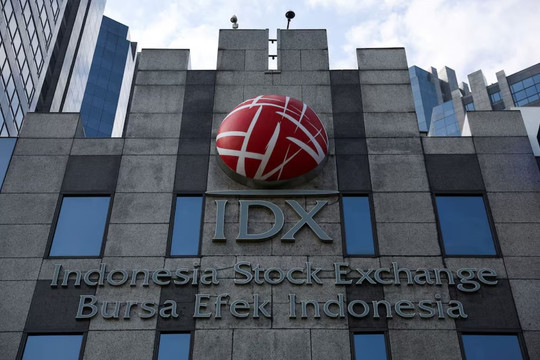
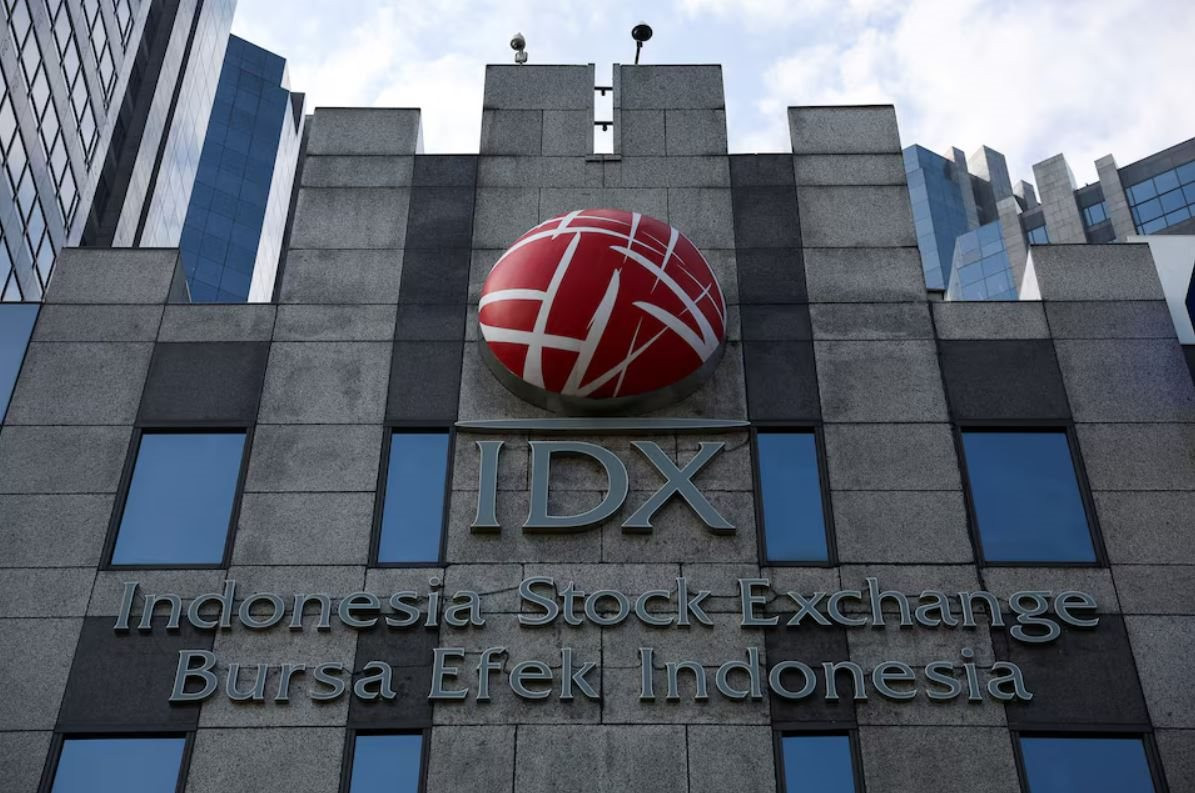
Ngày 15/10, MSCI thông báo tham vấn đề xuất chuyển Indonesia từ nhóm thị trường mới nổi sang nhóm thị trường độc lập (Standalone Market), thay vì chỉ hạ xuống nhóm thị trường cận biên. Nguyên nhân là những lo ngại kéo dài về tính minh bạch của cơ cấu sở hữu cổ phiếu, nghi vấn giao dịch phối hợp và hiệu quả thực thi quy định trên thị trường.
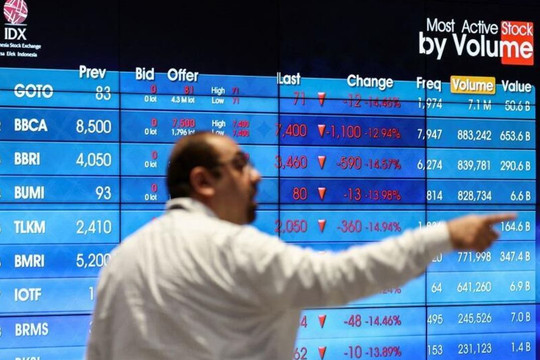
Phản ứng xuất hiện ngay trong phiên giao dịch ngày 16/10. Chỉ số Jakarta Composite có thời điểm giảm 11,6%, mức giảm trong ngày mạnh nhất kể từ năm 1998, khiến khoảng 65 tỷ USD vốn hóa cổ phiếu bốc hơi. Đồng rupiah cũng chịu áp lực giảm giá khi nhà đầu tư lo ngại dòng vốn nước ngoài có thể rút khỏi thị trường.
Theo các ước tính được Reuters dẫn lại, Indonesia có nguy cơ mất 3-6 tỷ USD vốn từ các quỹ thụ động và tới 15 tỷ USD từ các nhà đầu tư chủ động nếu bị phân loại lại. Đây là những kịch bản ước tính, không phải số vốn đã rút khỏi thị trường.
MSCI dự kiến nhận ý kiến tham vấn đến ngày 30/4/2027 và công bố quyết định cuối cùng chậm nhất vào ngày 30/6/2027. Trong thời gian này, tổ chức vẫn duy trì việc đóng băng một số thay đổi liên quan đến chứng khoán Indonesia trong các chỉ số của mình.
Vì sao MSCI có thể tác động đến dòng vốn toàn cầu?
MSCI không phải cơ quan quản lý chứng khoán và không có quyền trực tiếp yêu cầu các quỹ bán cổ phiếu. Ảnh hưởng của tổ chức này đến từ vai trò cung cấp chỉ số tham chiếu cho hoạt động đầu tư trên toàn cầu.
Theo Tổ chức Hợp tác và Phát triển Kinh tế (OECD), những nhà cung cấp chỉ số lớn như MSCI, FTSE Russell và S&P Dow Jones đã trở thành các tổ chức dịch vụ tài chính có ảnh hưởng đáng kể, bởi các chỉ số của họ được sử dụng để theo dõi lượng tài sản khổng lồ. Quyết định về điều kiện tham gia, trọng số và việc duy trì một thị trường trong chỉ số có thể tác động trực tiếp đến dòng vốn.
Cơ chế này thể hiện rõ nhất ở các quỹ đầu tư thụ động. Khác với quỹ chủ động, vốn lựa chọn cổ phiếu dựa trên đánh giá riêng, quỹ thụ động có mục tiêu mô phỏng một chỉ số nhất định. Nếu chỉ số thay đổi, quỹ phải điều chỉnh danh mục để tiếp tục bám sát chuẩn tham chiếu.
Chẳng hạn, một quỹ mô phỏng chỉ số thị trường mới nổi của MSCI không thể tiếp tục duy trì tỷ trọng cổ phiếu Indonesia như trước nếu thị trường này bị loại khỏi chỉ số. Khi đó, việc bán cổ phiếu Indonesia không nhất thiết xuất phát từ quyết định độc lập của từng nhà quản lý quỹ, mà là hệ quả từ mục tiêu đầu tư đã được xác định.
Tác động còn lan sang các quỹ chủ động. Nhiều nhà quản lý tài sản sử dụng chỉ số MSCI để đánh giá hiệu quả đầu tư. Khi một thị trường bị hạ phân loại, họ có thể phải xem xét lại tỷ trọng đầu tư vì những thay đổi về thanh khoản, rủi ro, khả năng giao dịch và mức độ phù hợp với chiến lược của quỹ.
Vì vậy, một quyết định phân loại có thể kích hoạt các giao dịch quy mô lớn mà không cần MSCI trực tiếp kiểm soát dòng tiền. Tuy nhiên, mức độ ảnh hưởng thực tế còn phụ thuộc vào quy mô tài sản theo dõi chỉ số, chiến lược của từng quỹ và phản ứng của nhà đầu tư.
Indonesia không phải trường hợp duy nhất. Ngày 15/10, MSCI cũng thông báo đóng băng một số thay đổi đối với chỉ số cổ phiếu Thổ Nhĩ Kỳ do lo ngại về tính toàn vẹn của thị trường và tiến độ cải cách. Thổ Nhĩ Kỳ vẫn giữ vị thế thị trường mới nổi, nhưng MSCI cảnh báo khả năng hạ xuống nhóm thị trường cận biên nếu không có tiến triển đáng kể vào giữa năm 2027.
Những diễn biến này cho thấy phân loại thị trường không chỉ phản ánh quy mô kinh tế hay vốn hóa chứng khoán. Khả năng tiếp cận thị trường, thanh khoản và mức độ bảo vệ nhà đầu tư cũng là những yếu tố quan trọng.
MSCI bảo vệ nhà đầu tư hay đang áp đặt luật chơi?
MSCI có cơ sở để yêu cầu các thị trường đáp ứng tiêu chí minh bạch và khả năng đầu tư. Đối với nhà đầu tư quốc tế, quy mô thị trường lớn không đồng nghĩa với việc cổ phiếu dễ mua bán, cơ cấu sở hữu rõ ràng hay giá cả phản ánh đúng cung cầu.
Trong trường hợp Indonesia, MSCI ghi nhận những cải cách đã được công bố nhưng cho rằng chưa có đủ bằng chứng về việc thực thi nhất quán và tác động bền vững trên toàn thị trường. Do đó, tranh luận không chỉ nằm ở việc tổ chức này có quyền đánh giá thị trường hay không, mà còn ở tính minh bạch và khả năng dự đoán của quy trình ra quyết định.
Trong bình luận ngày 16/10, Reuters Breakingviews đặt câu hỏi liệu cách thức công bố đề xuất có khiến thị trường Indonesia rơi vào tình trạng hoảng loạn không cần thiết hay không. Đây là góc nhìn bình luận về cách MSCI thực hiện quyết định, không phải kết luận rằng tổ chức này đã gây ra toàn bộ đợt bán tháo.
Với một tổ chức có khả năng ảnh hưởng đến dòng vốn xuyên biên giới, việc công bố rõ tiêu chí, giải thích cơ sở đánh giá và tạo điều kiện để các bên phản hồi là điều cần thiết. Minh bạch không thể chỉ là yêu cầu đặt ra với những thị trường được đánh giá; quy trình đánh giá cũng cần đủ rõ ràng để nhà đầu tư và cơ quan quản lý kiểm chứng.
Một tổ chức tư nhân có cần chịu sự giám sát chặt chẽ hơn?
Tranh luận quanh MSCI phản ánh một vấn đề rộng hơn của thị trường tài chính hiện đại: các tổ chức tư nhân cung cấp chỉ số ngày càng có ảnh hưởng đến quyết định phân bổ vốn, trong khi vai trò của họ không hoàn toàn giống ngân hàng, công ty chứng khoán hay cơ quan quản lý nhà nước.
MSCI có công bố phương pháp xây dựng chỉ số, quy trình tham vấn và cơ cấu quản trị nội bộ. Tổ chức này cũng cho biết tuân thủ các nguyên tắc dành cho chuẩn tham chiếu tài chính của Tổ chức Quốc tế các Ủy ban Chứng khoán (IOSCO), đồng thời có các đơn vị được cấp phép hoặc đăng ký quản lý chuẩn tham chiếu tại một số khu vực pháp lý như Anh và Liên minh châu Âu.
Những cơ chế đó cho thấy MSCI không hoàn toàn hoạt động ngoài các khuôn khổ quản trị và giám sát. Tuy nhiên, việc một tổ chức tuân thủ quy định tại những khu vực pháp lý nhất định không đồng nghĩa mọi quyết định phân loại thị trường của tổ chức đều chịu sự phê duyệt trực tiếp của cơ quan quản lý tại quốc gia bị ảnh hưởng.
Một thách thức khác nằm ở tính chất xuyên biên giới của các chỉ số. Một quyết định được đưa ra bởi nhà cung cấp chỉ số có thể ảnh hưởng đến các quỹ ở Mỹ, châu Âu và châu Á, từ đó tác động đến thị trường của một quốc gia có chủ quyền. Trong khi đó, trách nhiệm giám sát thị trường chứng khoán vẫn thuộc về các cơ quan quản lý tại từng quốc gia và các khu vực pháp lý liên quan.
Điều này khiến việc xây dựng một cơ chế giám sát thống nhất trở nên phức tạp. Nếu yêu cầu quản lý quá lỏng lẻo, các quyết định ảnh hưởng đến dòng vốn lớn có thể thiếu trách nhiệm giải trình. Nhưng nếu can thiệp quá sâu vào phương pháp xây dựng chỉ số, cơ quan quản lý cũng có thể làm suy giảm tính độc lập của tổ chức cung cấp chuẩn tham chiếu.
Vấn đề vì thế không nhất thiết là trao cho nhà nước quyền quyết định thay MSCI. Một hướng tiếp cận đáng xem xét là tăng cường yêu cầu về công bố tiêu chí, giải thích cơ sở của những quyết định quan trọng, quản trị xung đột lợi ích và bảo đảm quy trình tham vấn đủ minh bạch để các bên liên quan có thể phản hồi.
OECD cũng lưu ý rằng ảnh hưởng ngày càng lớn của các nhà cung cấp chỉ số đặt ra những câu hỏi về quản trị, minh bạch phương pháp và tác động của các quyết định phân loại đến dòng vốn. Đây là vấn đề mang tính cấu trúc của ngành đầu tư toàn cầu, chứ không chỉ xuất hiện sau sự kiện Indonesia.
Indonesia phải chứng minh hiệu quả cải cách
Cơ quan Dịch vụ Tài chính Indonesia (OJK) tuyên bố ngày 16/10 sẽ tiếp tục thúc đẩy cải cách thị trường vốn. Các biện pháp được công bố gồm minh bạch hóa thông tin cổ đông sở hữu trên 1%, phân loại nhà đầu tư chi tiết hơn, công bố mức độ tập trung sở hữu cổ phiếu và điều chỉnh quy định theo lộ trình nâng tỷ lệ cổ phiếu tự do chuyển nhượng tối thiểu lên 15%.
Tuy nhiên, thách thức không chỉ là ban hành quy định mới mà còn phải chứng minh các biện pháp được thực thi hiệu quả, giúp nhà đầu tư xác định chính xác lượng cổ phiếu có thể giao dịch và hạn chế những hành vi làm sai lệch thị trường.
Indonesia có thể yêu cầu MSCI giải thích rõ hơn về các tiêu chí đánh giá, nhưng khả năng thay đổi kết quả tham vấn sẽ phụ thuộc đáng kể vào những cải thiện có thể kiểm chứng. Cải cách vì thế không chỉ nhằm giữ vị thế trong các chỉ số quốc tế mà còn phục vụ lợi ích lâu dài của thị trường vốn trong nước.
Quyền lực của MSCI cần đi cùng trách nhiệm giải trình
Cú sốc Indonesia cho thấy quyền lực của các nhà cung cấp chỉ số lớn không đến từ khả năng ra lệnh cho thị trường, mà từ việc nhiều quyết định đầu tư được xây dựng xoay quanh các chuẩn tham chiếu do họ cung cấp.
MSCI cần bảo đảm tính nhất quán của phương pháp đánh giá, nhưng sức ảnh hưởng lớn cũng đặt ra yêu cầu cao hơn về minh bạch và trách nhiệm giải trình. Trong khi đó, các quốc gia không thể chỉ phản ứng trước nguy cơ bị hạ hạng mà cần xử lý những vấn đề thực chất về sở hữu cổ phiếu, giám sát giao dịch và thực thi pháp luật.
Một thị trường bị chuyển sang nhóm độc lập không đồng nghĩa toàn bộ doanh nghiệp tại đó mất giá trị hay nền kinh tế chắc chắn suy thoái. Ngược lại, việc duy trì vị thế thị trường mới nổi cũng không bảo đảm mọi rủi ro đã được giải quyết.
Vấn đề cốt lõi là làm thế nào để những chuẩn tham chiếu có ảnh hưởng lớn đến dòng vốn được xây dựng và áp dụng minh bạch, đồng thời buộc các thị trường phải chịu trách nhiệm về chất lượng quản trị của chính mình.