Đánh giá của VIS Rating cho biết, bức tranh thị trường ô tô Việt Nam trong nửa đầu năm 2026 mang lại hai trạng thái đối lập rõ rệt: Một mặt là sự hào hứng từ sự bùng nổ doanh số bán xe; mặt khác là những trăn trở về "sức khỏe" tài chính của các doanh nghiệp trong ngành.
Doanh số tăng tốc nhờ làn sóng xe điện hóa và xe nhập khẩu
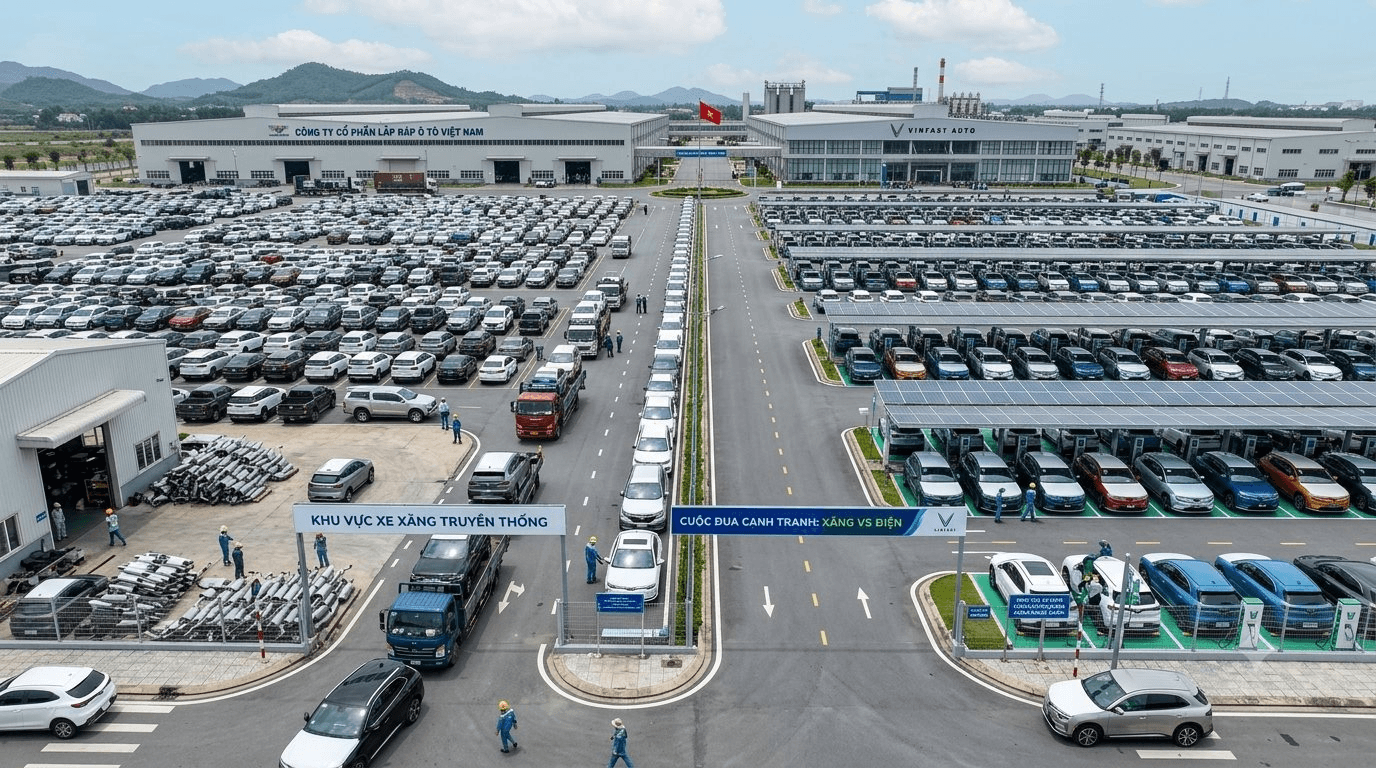
Báo cáo thị trường 6 tháng đầu năm 2026 cho thấy tổng doanh số ô tô toàn thị trường đạt 303.391 xe, tăng tới 33,8% so với cùng kỳ năm trước. Động lực tăng trưởng chính của thị trường không còn đến hoàn toàn từ các dòng xe động cơ đốt trong truyền thống, mà ghi nhận sự chuyển dịch mạnh mẽ sang các dòng xe điện hóa.
Thực tế, doanh số xe điện của VinFast đã bứt phá 72%, đạt 115.916 xe, giúp thương hiệu này dẫn đầu thị phần toàn thị trường. Bên cạnh đó, dòng xe hybrid cũng ghi nhận mức tăng 83%, đạt 10.865 xe. Tỷ trọng của dòng xe điện & hybrid trong tổng doanh số đã tăng nhanh chóng từ 22% (năm 2024) lên 35% (năm 2025) và chạm mốc 44% trong 6 tháng đầu năm 2026. Động lực này được củng cố bởi các chính sách ưu đãi của Nhà nước. Trong đó, Luật số 09/2026/QH16 kéo dài thuế tiêu thụ đặc biệt ưu đãi 1-3% cho xe điện chạy pin đến hết năm 2030, còn Nghị định số 202/2026/NĐ-CP tiếp tục duy trì lệ phí trước bạ 0% cho dòng xe này đến cùng mốc thời gian.
Ở mảng xe động cơ đốt trong, dù mức tăng trưởng khiêm tốn hơn (ước tăng 13% so với cùng kỳ, đạt khoảng 174.000 xe), thị trường lại chứng kiến sự xáo trộn về thị phần. Nhiều hãng xe lâu năm như Toyota, Hyundai hay Ford đang dần mất đi miếng bánh thị phần quen thuộc trước làn sóng ô tô nhập khẩu.
Trong 6 tháng đầu năm 2026, giá trị nhập khẩu ô tô nguyên chiếc tăng 28,9% so với cùng kỳ, đạt 2,8 tỷ USD. Đáng chú ý, kim ngạch xe nhập từ Trung Quốc bứt phá tới 71,2%, đạt 1,26 tỷ USD. Sự đổ bộ của các thương hiệu Trung Quốc với lợi thế giá cạnh tranh và nhiều tính năng công nghệ vừa mang đến nhiều lựa chọn cho người tiêu dùng, nhưng đồng thời cũng đẩy cuộc chiến về giá lên mức vô cùng gay gắt.
Cạnh tranh giá mào đầu cho đà suy giảm biên lợi nhuận cốt lõi
Theo VIS Rating, nhìn vào báo cáo tài chính của các doanh nghiệp ô tô niêm yết, doanh thu thuần 6 tháng đầu năm 2026 tăng 17,5% so với cùng kỳ. Doanh thu cải thiện cùng thu nhập tài chính tăng giúp EBITDA tăng 28,9%, kéo tỷ lệ Nợ vay/EBITDA bình quân giảm nhẹ xuống 4,47 lần (so với 4,66 lần năm 2025), đồng thời hệ số EBIT/Chi phí lãi vay tăng lên 2,43 lần (so với 2,16 lần).
Tuy nhiên, nếu bóc tách kỹ hoạt động kinh doanh cốt lõi (không tính tới thu nhập tài chính), bức tranh lợi nhuận thực tế lại trầm lắng hơn nhiều. Biên EBITDA lõi từ mảng kinh doanh ô tô đã giảm từ 3,20% trong 6T2025 xuống còn 3,06% trong 6T2026. Nguyên nhân chính đến từ việc chi phí bán hàng vọt tăng tới 38% so với cùng kỳ. Nhằm giữ chân khách hàng và cạnh tranh với sự càn quét của các dòng xe giá rẻ từ Trung Quốc cũng như làn sóng xe điện VinFast, các đại lý bắt buộc phải đẩy mạnh khuyến mại, chiết khấu và gia tăng chi phí tiếp thị.
Việc biên lợi nhuận mỏng kết hợp với vòng quay hàng tồn kho chậm lại - từ 6,7 lần xuống 5,5 lần do lượng tồn kho tăng 37% so với cuối năm 2025 - đã rút cạn dòng tiền từ hoạt động kinh doanh (CFO). Phần lớn doanh nghiệp niêm yết trong ngành ghi nhận dòng tiền CFO âm trong 6 tháng đầu năm 2026.
Chi phí vay leo thang và áp lực đáo hạn trái phiếu 6 tháng cuối năm
Sức ép tài chính đối với các doanh nghiệp ô tô còn đến từ chi phí vốn. Mặc dù dư nợ vay của các doanh nghiệp niêm yết tăng 7,3% trong 6T2026 (tập trung ở các doanh nghiệp lớn như HUT và HAX để mở rộng mạng lưới phân phối), lãi suất vay thực tế của doanh nghiệp lại tăng 1-4% so với cùng kỳ. Chi phí lãi vay thực tế đã trả tăng tới 47% do cả dư nợ lớn hơn và lãi suất cao hơn.
Mặt khác, đối với người tiêu dùng, lãi suất vay mua xe từ các ngân hàng thương mại cũng tăng thêm 1,5-2% so với cùng kỳ. Khi mặt bằng lãi suất dự báo còn duy trì ở mức cao trong 12-18 tháng tới, sức mua của thị trường có thể đối mặt với lực cản không nhỏ.
Một yếu tố then chốt khác đe dọa hồ sơ tín nhiệm của các doanh nghiệp ô tô trong nửa cuối năm 2026 chính là áp lực tái cấp vốn. Sau nửa đầu năm hoàn toàn trầm lắng không có đợt phát hành trái phiếu mới nào, ngành ô tô sẽ đối mặt với lượng trái phiếu đáo hạn lên tới 2,5 nghìn tỷ đồng trong 6 tháng cuối năm 2026. Điều này buộc các doanh nghiệp phải khẩn trương tìm kiếm nguồn vốn mới để đảo nợ trong bối cảnh chi phí vay đã đắt đỏ hơn.
Các chuyên gia của VIS Rating dự báo, nửa cuối năm 2026 tiếp tục là giai đoạn tăng trưởng doanh số nhờ lực đẩy từ các chính sách ưu đãi thuế, phí cho xe điện hóa và nhu cầu tiêu dùng cuối năm. Dẫu vậy, đối với các doanh nghiệp trong ngành, "doanh thu tăng" không đồng nghĩa với "sức khỏe tài chính tốt".
Cuộc chiến về giá chưa có hồi kết, chi phí vay neo cao và áp lực đáo hạn trái phiếu gia tăng sẽ tiếp tục phủ bóng đen lên dòng tiền hoạt động và hồ sơ tín nhiệm của ngành ô tô. Những doanh nghiệp sở hữu cấu trúc tài chính lành mạnh, quản trị tồn kho linh hoạt và tối ưu hóa được chi phí vận hành mới có thể đứng vững và bứt phá trong giai đoạn sàng lọc khốc liệt này.