Dầu biến động mạnh
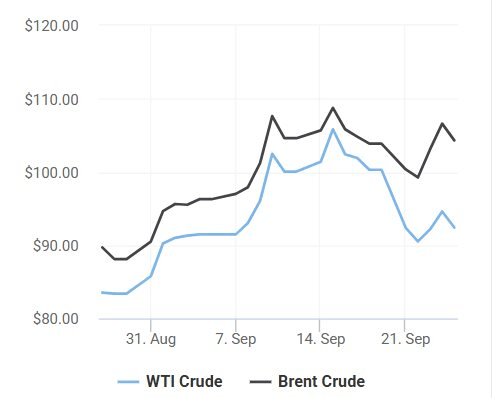
Tuần qua, nhà đầu tư liên tục điều chỉnh kỳ vọng về nguồn cung Trung Đông. Các thông tin liên quan đến chiến sự Mỹ-Iran, khả năng mở lại eo biển Hormuz, việc Saudi Arabia khôi phục hoạt động xuất khẩu và các cuộc tấn công của lực lượng Houthi khiến giá dầu liên tục đảo chiều trong từng phiên.
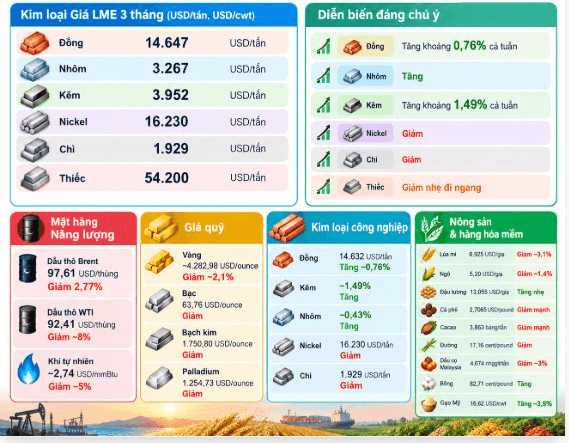
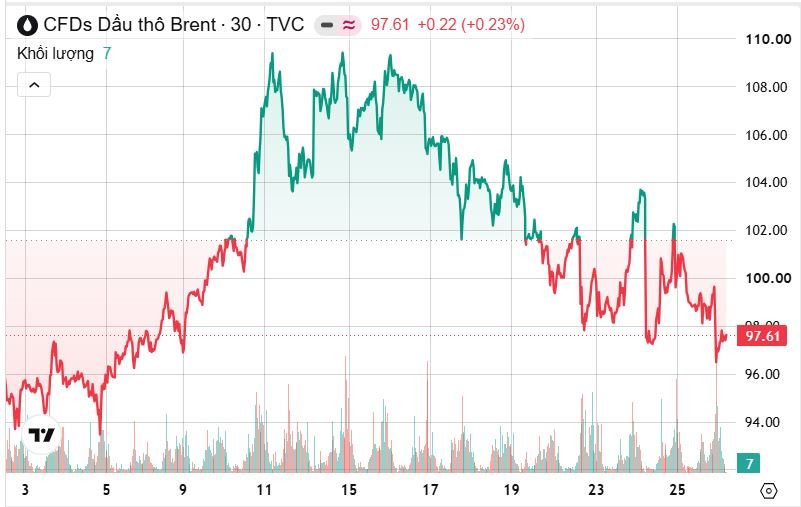
Ngày 21/9, Brent giảm 3,4% xuống 100,34 USD/thùng, trong khi WTI giảm 4,51% xuống 95,78 USD/thùng, đều là những mức thấp nhất kể từ ngày 9/9. Áp lực giảm xuất hiện trong bối cảnh thị trường kỳ vọng Mỹ và Iran có thể nối lại đối thoại bên lề Đại hội đồng Liên Hợp Quốc. Đồng thời, Saudi Aramco tăng lượng dầu vận chuyển qua Hormuz và đường ống Đông-Tây được khôi phục, làm giảm phần nào lo ngại về cú sốc nguồn cung.
Sang ngày 22/9, Brent có lúc xuống 98,23 USD/thùng, còn WTI tháng 11 xuống 90,01 USD/thùng. Thị trường phản ứng với thông tin Saudi Arabia chuẩn bị nối lại xuất khẩu dầu từ cảng Yanbu ở Biển Đỏ sau khi khôi phục đường ống Đông-Tây. Iran cũng phát tín hiệu có thể mở lại eo biển Hormuz trong vòng 7 ngày nếu Mỹ giảm áp lực quân sự và dỡ phong tỏa các cảng của Iran.
Tuy nhiên, thị trường nhanh chóng đảo chiều ngày 23/9 khi Tổng thống Iran Masoud Pezeshkian tuyên bố Iran sẽ không đầu hàng trước sức ép của Mỹ. Brent tăng 3,86% lên 103,08 USD/thùng, còn WTI tăng 1,81% lên 92,16 USD/thùng.
Ngày 24/9, giá dầu tăng mạnh hơn sau khi lực lượng Houthi được Iran hậu thuẫn phóng tên lửa nhằm vào Saudi Arabia. Brent tăng 3,4% lên 106,60 USD/thùng, WTI tăng 2,7% lên 94,61 USD/thùng và có thời điểm cả hai hợp đồng tăng khoảng 5%. Saudi Arabia cho biết đã đánh chặn 6 tên lửa đạn đạo nhằm vào khu vực Taif và Yanbu, làm sống lại lo ngại cơ sở dầu mỏ và các tuyến xuất khẩu của nước này tiếp tục nằm trong tầm tấn công.
Giá dầu giảm mạnh trong phiên cuối tuần khi các nhà đầu tư đặt nhiều kỳ vọng hơn vào khả năng Mỹ và Iran đạt được một thỏa thuận nhằm giảm căng thẳng. Theo dữ liệu cập nhật ngày 26/9, giá dầu Brent kỳ hạn giảm 3,1%, xuống 96,32 USD/thùng, sau đó tăng nhẹ lên 97,61 USD/thùng, còn dầu WTI giảm 2,8%, xuống 91,41 USD/thùng và hồi lên 92,45 USD/thùng.
Chênh lệch giữa Brent và WTI có thời điểm lên 12,68 USD/thùng, mức lớn nhất kể từ tháng 5. Sự khác biệt này phản ánh tác động không đồng nhất của rủi ro Trung Đông đối với hai chuẩn dầu, khi Brent được hỗ trợ bởi rủi ro nguồn cung quốc tế còn WTI chịu thêm những yếu tố riêng của thị trường Mỹ.
Một yếu tố khác đáng chú ý là hoạt động chuyển dầu từ tàu sang tàu gần Oman ngày càng tăng. Khối lượng dầu được chuyển theo phương thức này trong tháng 9 lên khoảng 2,5 triệu thùng/ngày, so với 1,4 triệu thùng/ngày trong tháng 8. Trong khi đó, dữ liệu Kpler cho thấy 33,7 triệu thùng dầu thô đã được xuất khẩu qua Hormuz tính đến thời điểm hiện tại của tuần bắt đầu ngày 20/9, tương đương tuần trước; cả tuần trước đó có 49,2 triệu thùng đi qua tuyến đường này.
Vàng giảm mạnh khi Fed, USD và lợi suất cùng gây sức ép
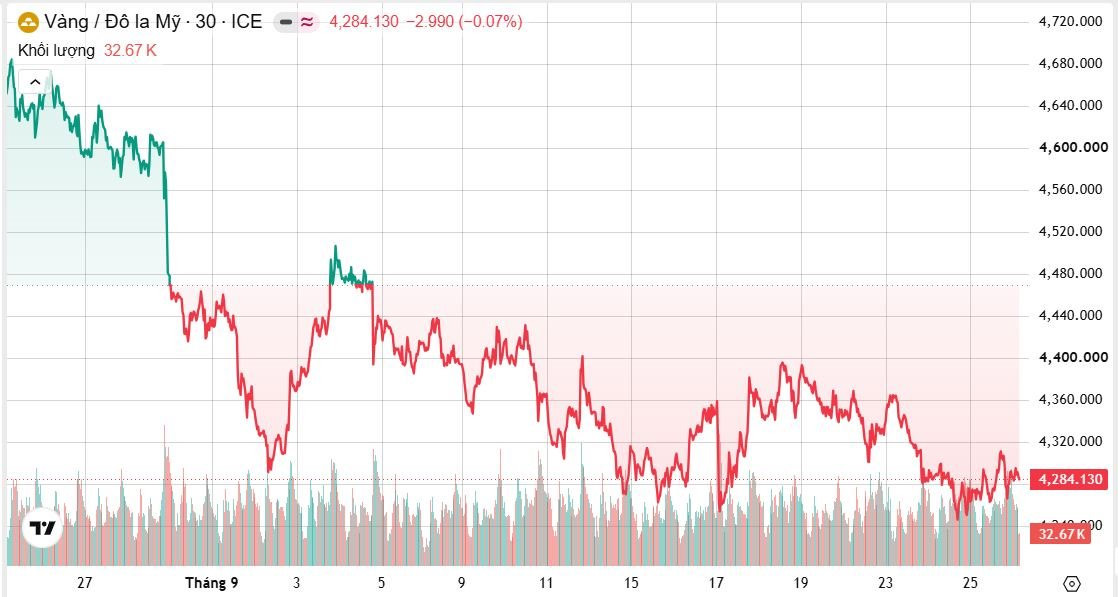
Nếu dầu biến động chủ yếu theo rủi ro địa chính trị, vàng lại trải qua một tuần chịu sức ép từ chính những yếu tố thường chi phối tài sản không sinh lãi. Tính đến phiên 25/9, vàng giao ngay giảm khoảng 2,1% trong tuần, hướng tới tuần giảm thứ tư trong 5 tuần. Giá giao ngay được Reuters ghi nhận ở 4.282,98 USD/ounce, trong khi vàng Mỹ kỳ hạn chốt phiên tăng 0,5% lên 4.321,20 USD/ounce.
Giá vàng giao ngay đầu tuần ở mức 4.383 USD/ounce. Kim loại quý có thời điểm tăng khi thị trường theo dõi các diễn biến tại Trung Đông và rủi ro liên quan đến eo biển Hormuz. Giá vàng lên mức cao nhất tuần 4.387 USD/ounce, sau đó quay đầu giảm. Thị trường khi đó định giá khoảng 88% khả năng Fed tăng lãi suất vào tháng 12.
Ngày 22/9, vàng giao ngay tiếp tục giảm khoảng 0,4% xuống 4.325,03 USD/ounce, còn futures giảm 0,5% xuống 4.362 USD. Thị trường lúc này định giá tới 90% khả năng Fed tăng lãi suất vào tháng 12. Đến ngày 23/9, vàng spot có lúc giảm 1,7% xuống 4.282,53 USD/ounce, thấp nhất kể từ ngày 17/9, trong khi vàng futures tháng 12 giảm 1,3% xuống 4.318,40 USD.
Ngày 24/9, vàng spot giảm tiếp 0,5% xuống 4.265,50 USD/ounce và có lúc chạm mức thấp nhất kể từ ngày 16/9; futures tháng 12 giảm 0,5% xuống 4.298 USD. Giá dầu tăng khoảng 2% sau vụ tấn công bằng tên lửa của Houthi nhằm vào Saudi Arabia làm xuất hiện thêm lo ngại lạm phát năng lượng, qua đó củng cố kỳ vọng Fed phải duy trì chính sách tiền tệ thắt chặt. Lực mua bắt đáy sau đó giúp giá vàng phục hồi nhẹ.
Phiên cuối tuần, vàng có lúc hồi phục lên 4.303,19 USD/ounce khi USD suy yếu và giá dầu giảm. Tuy nhiên, giá cuối phiên vẫn quanh 4.274-4.283 USD/ounce. Investing.com ghi nhận spot gold khoảng 4.285,76 USD/ounce và futures 4.321,62 USD/ounce, với mức giảm khoảng 2,1% trong tuần đối với vàng giao ngay và 2,3% đối với futures.
Đằng sau nhịp giảm là sự kết hợp của 4 yếu tố: Fed chuyển sang thông điệp lãi suất “cao hơn trong thời gian dài hơn”, lợi suất trái phiếu Mỹ tăng, USD mạnh lên và giá năng lượng làm gia tăng lo ngại lạm phát. Fed đã tăng lãi suất 0,25 điểm phần trăm trong tuần trước lên vùng 3,75%-4%; đến cuối tuần, thị trường định giá khoảng 64-71% khả năng tiếp tục tăng lãi suất tháng 10 và 93-95% trong tháng 12. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm cũng lên mức cao nhất khoảng 19 năm.
Vùng 4.300 USD/ounce vì vậy trở thành mốc kỹ thuật đáng chú ý. Dù vàng đã giảm hơn 22% so với đỉnh lịch sử 5.594,82 USD/ounce thiết lập hồi tháng 1/2026, nhu cầu từ ngân hàng trung ương và xu hướng tìm kiếm tài sản cứng vẫn được xem là những yếu tố có thể tạo nền tảng cho vàng nếu môi trường vĩ mô thay đổi thuận lợi hơn.
Các kim loại quý khác cũng chịu áp lực. Ngày 25/9, bạc giao ngay ở 63,76 USD/ounce, bạch kim 1.750,80 USD/ounce và palladium 1.254,73 USD/ounce. Dữ liệu Kitco cuối phiên ghi nhận bạc khoảng 64,41 USD/ounce, bạch kim 1.776 USD và palladium 1.253 USD.
Đồng và kẽm đi lên nhờ tín hiệu thiếu cung
Trong nhóm kim loại công nghiệp, đồng tiếp tục nổi bật khi hướng tới tuần tăng thứ hai liên tiếp. Ngày 25/9, đồng kỳ hạn 3 tháng trên LME tăng khoảng 0,08% lên 14.632 USD/tấn, đưa mức tăng so với cuối tuần trước lên 0,76%. Trước đó ngày 21/9, đồng tăng 1% lên 14.661 USD/tấn.
Động lực quan trọng đến từ nguồn cung vật chất tại Trung Quốc. Tồn kho đồng tại các kho do SHFE theo dõi giảm 15,9% trong một tuần xuống 47.147 tấn. Hoạt động bảo dưỡng tại các nhà máy luyện đồng cũng làm nguồn cung kim loại tinh luyện thắt chặt hơn. Chênh lệch giá đồng tiền mặt và kỳ hạn 3 tháng trên LME chuyển sang backwardation (người mua trả giá cao để mua ngay) 124,75 USD/tấn, so với mức chênh 68,93 USD chỉ một ngày trước đó, cho thấy nhu cầu đối với đồng giao ngay đang tăng.
Dù vậy, đồng vẫn chịu những phiên điều chỉnh khi USD tăng và thị trường gia tăng kỳ vọng Fed tiếp tục nâng lãi suất. Ngày 23/9, giá giảm 0,9% xuống 14.618 USD/tấn, chấm dứt chuỗi tăng 6 phiên. Trong khi đó, việc hoạt động tại mỏ Escondida ở Chile, mỏ đồng lớn nhất thế giới, bị đình chỉ sau một vụ tai nạn khiến tâm lý lo thiếu nguồn cung càng được củng cố.
Kẽm cũng tăng 1,49% so với cuối tuần trước, với phiên cuối tuần tăng khoảng 0,59%. Thông tin Nyrstar đánh giá chiến lược hoạt động luyện kẽm tại Hà Lan khiến thị trường lo ngại nguồn cung kim loại tinh luyện có thể thu hẹp. Backwardation của kẽm tiền mặt so với kỳ hạn 3 tháng trên LME tăng lên 106 USD/tấn, từ 65,35 USD một ngày trước đó.
Nhôm cũng kết thúc tuần trong sắc xanh. Trong phiên 25/9, nhôm LME tăng khoảng 0,43%; dữ liệu LME cho thấy giá kỳ hạn 3 tháng khoảng 3.267 USD/tấn, trong khi giá cash khoảng 3.254 USD/tấn. Tuy nhiên, kim loại này vẫn chịu tác động từ sức mạnh của USD, lạm phát và rủi ro vận chuyển kim loại từ khu vực vùng Vịnh.
Ở chiều ngược lại, nickel và chì yếu hơn. Nickel kỳ hạn 3 tháng trên LME ngày 25/9 ở khoảng 16.230 USD/tấn, sau khi giảm 0,43% trong ngày. Chì kỳ hạn 3 tháng ở khoảng 1.929 USD/tấn, giảm 0,08% trong ngày. Nickel từng được hỗ trợ bởi tình trạng thiếu nước tại Indonesia Morowali Industrial Park, nhưng thị trường chưa cho rằng cú sốc nguồn cung này đủ lớn để hình thành xu hướng tăng bền vững.
Quặng sắt kỳ hạn gần như đi ngang trong phiên cuối tuần khi lượng tồn kho tăng và lợi nhuận ngày càng sâu của các nhà máy thép Trung Quốc bù đắp kỳ vọng xuất khẩu từ Brazil giảm. Trên thị trường vận tải, chỉ số Baltic giảm 47 điểm, tương đương 1,3%, xuống 3.426 điểm; trong khi chỉ số Panamax tăng 25 điểm, tương đương 1,05%, lên 2.407 điểm và hướng tới mức tăng gần 7% trong tuần. Thu nhập bình quân ngày của tàu Panamax tăng 228 USD lên 21.662 USD.
Lúa mì giảm tuần thứ tư, đậu tương được hỗ trợ bởi thời tiết
Đồng USD mạnh và triển vọng nguồn cung Biển Đen được cải thiện gây sức ép lên nhóm ngũ cốc, trong khi mưa lớn tại Mỹ làm chậm thu hoạch và hỗ trợ giá đậu tương giao ngay. Ở nhóm hàng hóa mềm, cà phê và cacao giảm mạnh, đường tiếp tục điều chỉnh, còn bông tăng.
Lúa mì là một trong những mặt hàng giảm đáng chú ý nhất. Hợp đồng được giao dịch nhiều nhất trên CBOT ngày 25/9 giảm 2,1% xuống 6,925 USD/giạ, mức thấp nhất trong một tháng. Tính cả tuần, giá giảm khoảng 3,1%, đánh dấu tuần giảm thứ tư liên tiếp. Từ mức đỉnh 3,5 năm là 7,95 USD/giạ hồi đầu tháng 9, giá đã giảm đáng kể.
Áp lực chủ yếu đến từ triển vọng khôi phục hoạt động xuất khẩu ngũ cốc qua Biển Đen khi Ukraine và Nga phát tín hiệu quan tâm tới một lệnh ngừng bắn hạn chế liên quan tới các mục tiêu năng lượng và ngũ cốc, trong khi Thổ Nhĩ Kỳ thúc đẩy nỗ lực khôi phục hành lang xuất khẩu. USD mạnh lên cũng làm giảm sức cạnh tranh của nông sản Mỹ. Tuy nhiên, triển vọng dài hạn không hoàn toàn dư thừa khi tiêu thụ ngô toàn cầu niên vụ 2026/27 có thể vượt sản lượng gần 30 triệu tấn.
Ngô CBOT ngày 25/9 giảm khoảng 1,4% xuống 5,20 USD/giạ, mức thấp nhất trong một tháng và giảm khoảng 1,4% trong tuần. Thị trường đặc biệt theo dõi cuộc gặp giữa Tổng thống Mỹ Donald Trump và Chủ tịch Trung Quốc Tập Cận Bình, bởi bất kỳ cam kết mua thêm nông sản Mỹ nào cũng có thể nhanh chóng tác động đến tâm lý đối với ngô và đậu tương.
Đậu tương lại cho thấy sự khác biệt giữa thị trường kỳ hạn và thị trường vật chất. Hợp đồng CBOT ngày 25/9 giảm 0,9% xuống 13,055 USD/giạ nhưng vẫn cao hơn khoảng 0,2% so với cuối tuần trước. Trong khi đó, giá giao ngay tại khu vực Trung Tây Mỹ tăng mạnh do mưa kéo dài khiến thu hoạch đầu vụ chậm lại, buộc một số nhà máy ép dầu phải trả mức giá cộng thêm cao để mua nguyên liệu, thậm chí giảm công suất vì thiếu hàng.
Nhu cầu ép dầu cũng là yếu tố hỗ trợ. USDA dự báo các nhà máy Mỹ sẽ ép khoảng 2,78 tỷ giạ đậu tương trong niên vụ hiện tại, mức kỷ lục, nhờ lợi nhuận ép dầu cao và nhu cầu nhiên liệu sinh học tăng.
Cà phê, cacao và đường cùng chịu áp lực
Cà phê nằm trong nhóm giảm mạnh nhất tuần. Arabica ngày 24/9 xuống 2,7065 USD/pound, mức thấp nhất trong ba tháng, trong khi robusta giảm xuống 3.218 USD/tấn, mức thấp nhất trong 3,5 tháng. Triển vọng mùa vụ tại Brazil và Việt Nam được cải thiện nhờ thời tiết thuận lợi hơn, làm giảm lo ngại về nguồn cung vụ mới.
Tuy nhiên, tồn kho arabica được ICE chứng nhận vẫn ở mức thấp. Ngày 22/9, tồn kho đạt 256.678 bao, tăng từ mức thấp nhất 27 năm là 217.646 bao một tuần trước đó nhưng vẫn thấp hơn nhiều so với 643.341 bao cùng thời điểm năm ngoái. Thị trường cà phê vì vậy vẫn đứng giữa hai lực kéo là triển vọng nguồn cung vụ mới cải thiện và lượng tồn kho sàn ICE thấp.
Cacao London ngày 23/9 giảm 2,5% xuống 3.863 bảng/tấn, sau khi có lúc chạm 3.799 bảng, mức thấp nhất 7,5 tuần. Cacao New York giảm 2,4% xuống khoảng 5.222 USD/tấn. Kỳ vọng cán cân cung cầu toàn cầu sẽ cân bằng hơn trong niên vụ 2026/27 sau lượng dư cung lớn của niên vụ 2025/26 tiếp tục gây áp lực lên giá.
Dù vậy, thời tiết tại Bờ Biển Ngà đang tạo ra một rủi ro đối nghịch. Lượng mưa tại quốc gia sản xuất cacao lớn nhất thế giới thấp hơn bình thường, khiến nông dân lo ngại sự phát triển của những quả cacao non cho vụ thu hoạch năm sau. Nếu khô hạn kéo dài đến giữa tháng 10, vụ chính có thể kết thúc sớm hơn dự kiến và ảnh hưởng sản lượng.
Đường thô ngày 23/9 giảm 1,8% xuống 17,16 cent/pound, sau khi có lúc chạm 17,11 cent, mức thấp nhất trong 4 tuần. Trước đó, giá từng đạt 18,88 cent/pound ngày 10/9, mức cao nhất 16 tháng. Nguồn cung hiện tại khá dồi dào, song triển vọng El Niño có thể làm giảm sản lượng đường niên vụ 2026/27, đặc biệt tại Ấn Độ và Thái Lan.
Dầu cọ Malaysia cũng giảm đáng kể. Hợp đồng benchmark tháng 12 giảm 2,05% đầu phiên 25/9 xuống 4.674 ringgit/tấn và hướng tới mức giảm 3,1% trong cả tuần. Giá dầu thô và dầu đậu tương Chicago suy yếu làm giảm sức hấp dẫn tương đối của dầu cọ trong nhóm dầu thực vật.
Bông và gạo đi ngược xu hướng chung của ngũ cốc
Bông là một trong những mặt hàng có diễn biến tích cực trong tuần. Hợp đồng tháng 12/2026 kết thúc ngày 25/9 ở 82,71 cent/pound. Trong các phiên, giá lần lượt đóng cửa ở 83,42 cent ngày 21/9, 82,87 cent ngày 22/9, 82,89 cent ngày 23/9, 83,31 cent ngày 24/9 và 82,71 cent ngày 25/9. Giá giao ngay bình quân tại 7 thị trường bông Mỹ trong tuần đạt 77,55 cent/pound, tăng 138 điểm so với tuần trước.
Gạo kỳ hạn Mỹ cũng đi ngược xu hướng giảm của lúa mì và ngô. Hợp đồng rough rice (thóc) đóng cửa ngày 25/9 ở 16,620 USD/cwt, tăng 0,33% trong phiên. Từ 16,065 USD/cwt ngày 21/9, giá tăng khoảng 3,5% trong tuần, với ba phiên tăng liên tiếp từ ngày 23 đến 25/9. Diễn biến này cho thấy giá gạo đang chịu tác động của những yếu tố cung cầu riêng thay vì hoàn toàn đi theo nhóm ngũ cốc Mỹ.
Giá một số hàng hóa tuần qua: