Dầu tăng trở lại
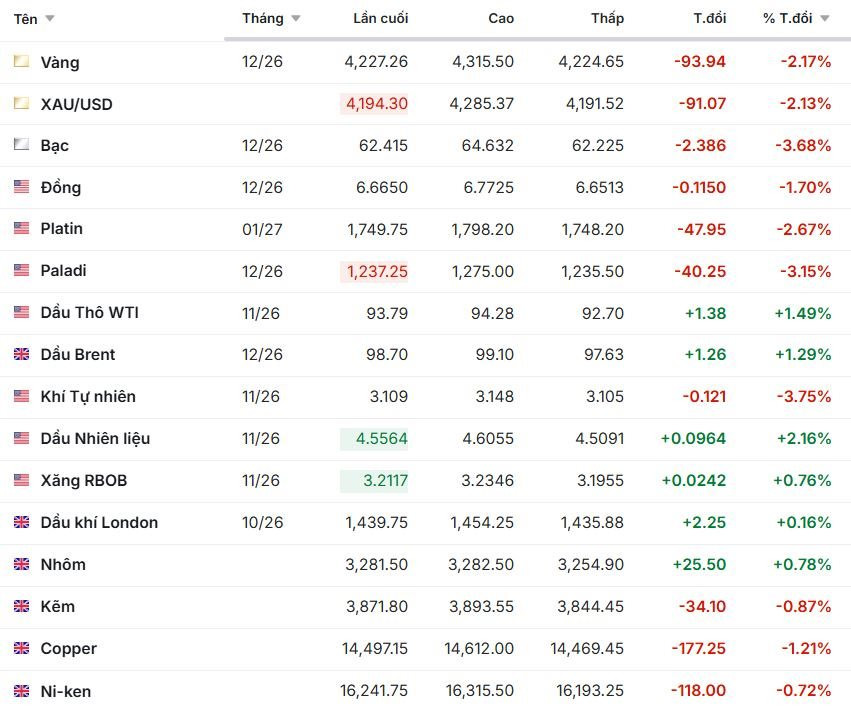
Giá dầu khởi đầu tuần mới với mức tăng hơn 1% sau khi Tổng thống Mỹ Donald Trump bác bỏ đề xuất của Iran về việc mở lại eo biển Hormuz và giải quyết xung đột. Giá dầu Brent giao kỳ hạn có thời điểm tăng 1,6% lên 99,10 USD/thùng, nâng mức tăng từ đầu tháng lên khoảng 17%, trong khi dầu thô Mỹ tăng 1,1% lên 94,07 USD/thùng. Dù vậy đây vẫn là mức giá giảm so với phiên giữa tuần trước. Giá dầu sau đó giảm nhẹ rồi đi ngang.
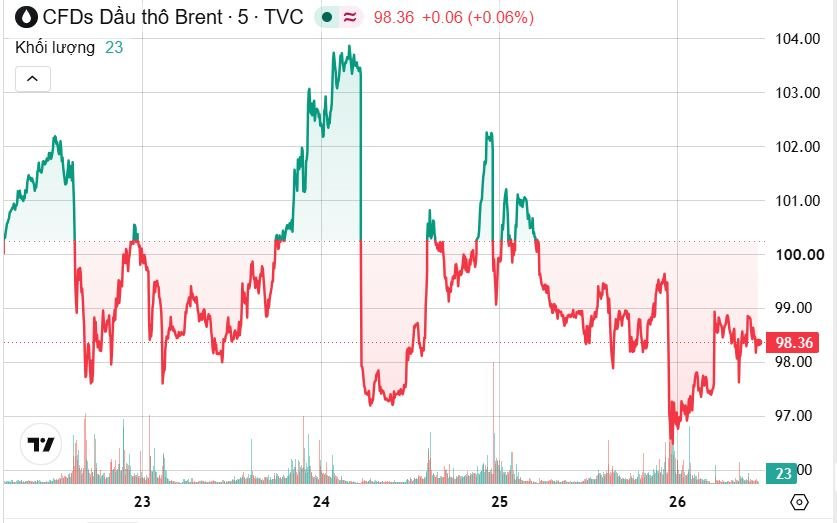
Diễn biến này phản ánh mức độ nhạy cảm của thị trường dầu trước những bất định địa chính trị tại Trung Đông. Iran từng đưa ra đề xuất hòa bình tại Đại hội đồng Liên hợp quốc và cho biết đề xuất đã được chuyển tới phía Mỹ thông qua các bên trung gian Qatar, nhưng ông Trump sau đó tuyên bố bác bỏ kế hoạch này. Dù vậy, ông cho biết các cuộc đàm phán giữa Mỹ và Iran có thể tiếp tục trong tuần này. Trong bối cảnh chưa có dấu hiệu rõ ràng về một thỏa thuận có thể nhanh chóng khôi phục hoạt động bình thường tại eo biển Hormuz, giới đầu tư tiếp tục tính đến phần bù rủi ro địa chính trị trong giá dầu.
Các nhà phân tích ANZ cho rằng hoạt động của lực lượng Houthi và Iran tiếp tục khiến dòng chảy năng lượng trong khu vực dễ bị tổn thương. Đáng chú ý, liên minh do Saudi Arabia dẫn đầu tại Yemen cho biết đã đánh chặn hai tên lửa đạn đạo và hai máy bay không người lái do lực lượng Houthi được Iran hậu thuẫn phóng về phía Saudi Arabia.
Tuy nhiên, diễn biến giữa Brent và WTI trong tuần trước cho thấy thị trường vẫn tồn tại những lực cản đáng kể. Brent giảm nhẹ 0,4% trong tuần trước, nhưng WTI giảm tới 7,9%, một phần do lo ngại Mỹ có thể hạn chế xuất khẩu dầu diesel nhằm hạ nhiệt giá nhiên liệu trong nước. Nếu xuất khẩu dầu diesel của Mỹ bị hạn chế, nguồn cung bên ngoài nước Mỹ có thể bị thắt chặt, đặc biệt tại châu Âu. Giá diesel cao kỷ lục tại Mỹ đang trở thành một trong những yếu tố quan trọng làm gia tăng rủi ro lạm phát.
Dòng dầu qua Hormuz phục hồi
Dữ liệu vận chuyển cho thấy hoạt động xuất khẩu dầu qua eo biển Hormuz đã có dấu hiệu phục hồi. Theo Kpler, xuất khẩu dầu thô từ các nhà sản xuất chủ chốt tại Trung Đông trong tháng 9 đã tăng lên 12,8 triệu thùng/ngày, mức cao nhất kể từ khi chiến tranh bắt đầu vào tháng 2, nhờ Saudi Arabia và Các Tiểu vương quốc Arab Thống nhất tăng cường xuất khẩu. Lượng dầu đi qua Hormuz dự kiến đạt khoảng 7,4 triệu thùng/ngày trong tháng này.
Dữ liệu theo dõi tàu của Kpler cũng cho thấy lượng dầu thô xuất khẩu qua Hormuz đạt 33,7 triệu thùng trong tuần bắt đầu ngày 20/9. Có 19 tàu chở dầu, trong đó 17 tàu VLCC có khả năng vận chuyển khoảng 2 triệu thùng mỗi tàu, tham gia tuyến vận chuyển này. Trong cả tuần trước, lượng dầu thô vận chuyển qua Hormuz đạt 49,2 triệu thùng.
Giá diesel cao kỷ lục làm gia tăng sức ép lạm phát
Không chỉ dầu thô, thị trường các sản phẩm lọc dầu cũng đang trở thành tâm điểm. Tình trạng thiếu hụt năng lực lọc dầu đã đẩy giá diesel lên mức cao kỷ lục, thậm chí vượt xa giá dầu thô. Điều này làm tăng nguy cơ chi phí năng lượng truyền dẫn vào giá hàng hóa, dịch vụ và tiền lương, đồng thời có thể khiến các ngân hàng trung ương khó nới lỏng chính sách tiền tệ.
Trong bối cảnh đó, khả năng Fed tiếp tục nâng lãi suất được thị trường đánh giá cao hơn. Công cụ FedWatch của CME Group cho thấy xác suất Fed tăng lãi suất tại cuộc họp cuối tháng 10 ở mức khoảng 65-66%. Fed trước đó đã nâng lãi suất mục tiêu thêm 0,25 điểm phần trăm lên khoảng 3,75%-4%.
Vàng rơi sâu
Giá vàng chịu sức ép ngay đầu phiên 28/9. Theo Reuters, vàng giao ngay giảm 1,5% xuống 4.223,95 USD/ounce, trong khi vàng kỳ hạn Mỹ giảm 1,5% xuống 4.257,90 USD/ounce. Ở thời điểm cập nhật sau đó, giá vàng tiếp tục rơi sâu xuống dưới ngưỡng 4.200 USD/ounce.
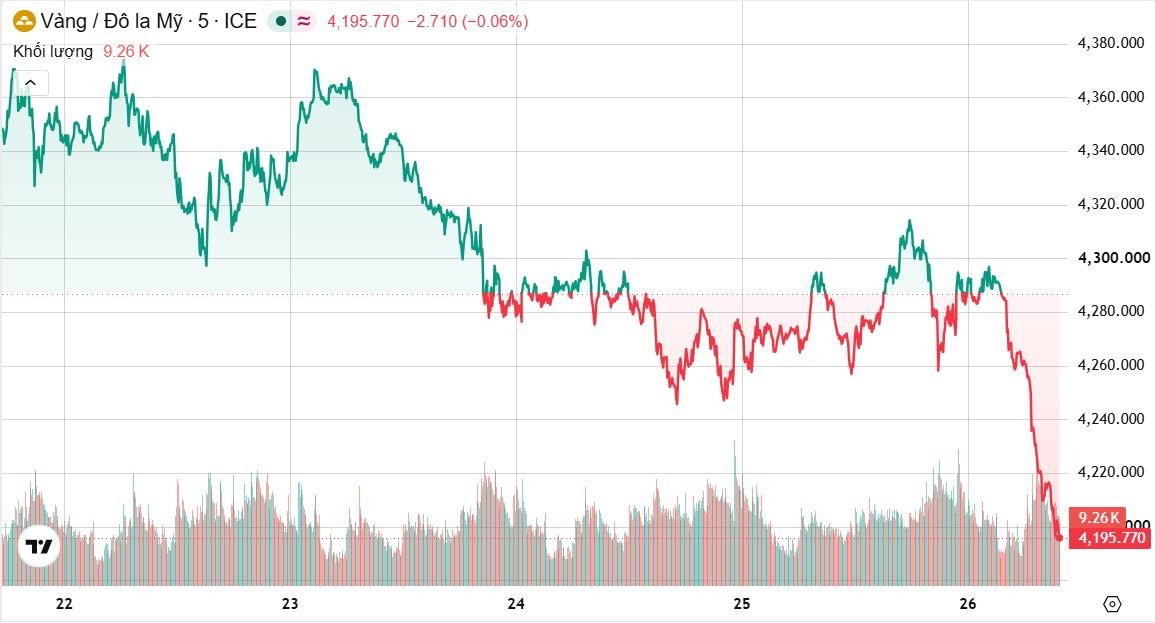
Diễn biến trái chiều giữa dầu và vàng đang cho thấy một mối quan hệ đáng chú ý trên thị trường hiện nay. Giá dầu tăng làm gia tăng lo ngại lạm phát, qua đó làm giảm kỳ vọng về khả năng nới lỏng tiền tệ và đẩy lợi suất trái phiếu Mỹ lên cao. Trong khi đó, vàng là tài sản không sinh lãi nên trở nên kém hấp dẫn hơn khi lợi suất trái phiếu tăng. Đây cũng là lý do vàng đã giảm hơn 4% trong tháng 9.
Ngoài vàng, các kim loại quý khác cũng đồng loạt giảm. Bạc giao ngay giảm 2,6% xuống 62,64 USD/ounce, bạch kim giảm 2,1% xuống 1.741,45 USD/ounce, còn palladium giảm 2,1% xuống 1.239,95 USD/ounce.
Thị trường trong tuần này sẽ đặc biệt chú ý đến loạt dữ liệu kinh tế Mỹ, gồm số việc làm còn trống, báo cáo việc làm ADP, chỉ số giá chi tiêu tiêu dùng cá nhân PCE và báo cáo việc làm phi nông nghiệp. Những dữ liệu này có thể tác động trực tiếp tới kỳ vọng lãi suất và hướng đi của vàng. Nếu số liệu lạm phát hoặc việc làm cao hơn dự kiến, lợi suất trái phiếu có thể tiếp tục chịu áp lực tăng và gây thêm sức ép lên kim loại quý.
Đồng USD lên cao nhất hai tháng
Sức mạnh của đồng USD cũng là một yếu tố bất lợi đối với vàng và nhiều loại hàng hóa được định giá bằng đồng bạc xanh. Chỉ số USD tăng lên 101,15, hướng tới mức tăng khoảng 1,7% trong tháng 9, mức tăng mạnh nhất kể từ tháng 6.
Đồng euro giảm 0,1% xuống 1,1379 USD, trong khi bảng Anh giảm 0,1% xuống 1,3232 USD. Đồng yen giảm khoảng 0,3% xuống 157,7 yen/USD. Đồng đô la Australia ở 0,7017 USD, giảm 0,07%, còn đô la New Zealand giữ ở 0,5661 USD. Nhân dân tệ ngoài khơi suy yếu xuống 6,7235 CNY/USD.
Đồng USD được hỗ trợ bởi nền kinh tế Mỹ tương đối vững và kỳ vọng chính sách tiền tệ cứng rắn hơn. Trong khi đó, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm tăng lên 5,5185%, gần mức cao nhất kể từ năm 2004, sau khi tăng tới 27 điểm cơ bản trong tháng. Lợi suất kỳ hạn 2 năm cũng tăng 55 điểm cơ bản trong tháng do kỳ vọng Fed tiếp tục nâng lãi suất.
Chứng khoán thận trọng
Những diễn biến trên thị trường hàng hóa và trái phiếu cũng tác động tới chứng khoán toàn cầu. Tại châu Á, Nikkei của Nhật Bản tăng 0,8%, trong khi cổ phiếu Hàn Quốc giảm 0,6% và chỉ số MSCI rộng nhất của cổ phiếu châu Á - Thái Bình Dương ngoài Nhật Bản giảm 0,2%.
Tại châu Âu, hợp đồng tương lai EUROSTOXX 50 tăng 0,4%, DAX tăng 0,3% và FTSE tăng 0,2%. Trên Phố Wall, hợp đồng tương lai S&P 500 giảm 0,2%, trong khi Nasdaq futures gần như không thay đổi.
Thị trường chứng khoán vẫn được hỗ trợ bởi một số dữ liệu kinh tế tích cực của Mỹ. Chỉ số GDPNow của Fed Atlanta dự báo tăng trưởng GDP Mỹ quý này ở mức 5,0%, trong khi hoạt động kinh tế tại châu Á và châu Âu cũng được đánh giá khả quan, một phần nhờ làn sóng đầu tư vào trí tuệ nhân tạo. Tuy nhiên, lợi suất trái phiếu tăng mạnh đang tạo ra sức ép kép khi vừa làm tăng chi phí vốn, vừa làm giảm giá trị hiện tại của dòng lợi nhuận tương lai.
Tuần này, nhà đầu tư sẽ theo dõi hàng loạt chỉ báo quan trọng của Mỹ về lạm phát, GDP, sản xuất và việc làm. Báo cáo việc làm tháng 9 dự kiến cho thấy nền kinh tế Mỹ tạo thêm 85.000 việc làm, trong khi tỷ lệ thất nghiệp được dự báo ở mức 4,1%, với khả năng giảm xuống 4,0%. Trung Quốc cũng sẽ công bố PMI trước kỳ nghỉ Quốc khánh kéo dài một tuần, trong khi Nhật Bản và khu vực đồng euro công bố các dữ liệu lạm phát.
Nông sản phân hóa, đậu tương và cà phê tăng
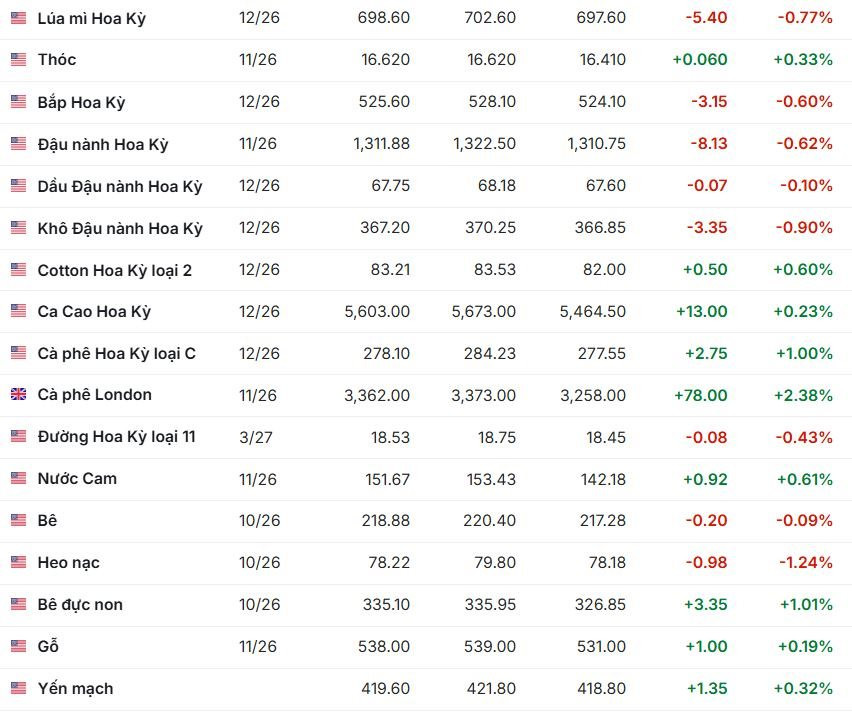
Trên thị trường nông sản, diễn biến đầu phiên 28/9 không đồng nhất. Đậu tương tăng 0,23% lên 1.322,02 cent/giạ, trong khi ngô giảm 0,21% xuống 527,15 cent/giạ và lúa mì giảm 0,10% xuống 702,53 cent/giạ. Thị trường đang chịu tác động từ triển vọng nguồn cung lớn của Mỹ, tiến độ thu hoạch và những thông tin mới liên quan đến thương mại Mỹ-Trung.
Cà phê là một trong những mặt hàng nổi bật nhất. Arabica tăng 1,2% lên 1,925 USD/pound, sau khi có thời điểm giảm xuống 1,864 USD/pound, mức thấp nhất trong một tháng. Lực mua kỹ thuật xuất hiện sau khi giá xuyên qua các đường trung bình 50 ngày và 200 ngày. Trong khi đó, đường thô giảm 1,6% xuống 15,68 cent/pound, mức thấp nhất trong một tháng, do áp lực từ thị trường hàng hóa nói chung, mưa tại Brazil và kỳ vọng nguồn cung mới từ châu Á.
Ca cao tăng khoảng 0,7% lên 2.877 USD/tấn trên ICE, còn ca cao London tăng 0,5% lên 1.879 bảng/tấn, chủ yếu nhờ hoạt động mua kỹ thuật sau khi giá chạm mức thấp nhất khoảng 5 tháng rưỡi. Bông tăng 0,23% lên 82,899 cent/pound, trong khi gạo giảm 0,64% xuống 16,4795 USD/cwt, yến mạch giảm 0,77% và canola giảm 0,39%.
Một yếu tố dài hạn đáng chú ý là chi phí phân bón. Xung đột tại Iran đã làm gián đoạn nguồn cung phân bón từ khu vực Trung Đông trong khi giá ngũ cốc tương đối thấp, qua đó có thể gây sức ép lên lợi nhuận của nông dân và ảnh hưởng tới quyết định gieo trồng các vụ sau.
Giá thép và quặng sắt giảm
Giá thép thanh kỳ hạn tháng 10/2026 trên SHFE giảm 8 nhân dân tệ, tương đương 0,26%, xuống 3.042 nhân dân tệ/tấn. Trên DCE, quặng sắt kỳ hạn tháng 10 giảm 3,5 nhân dân tệ, tương đương 0,49%, xuống 713,5 nhân dân tệ/tấn. Trên SGX, quặng sắt kỳ hạn tháng 10 giảm 0,15 USD, tương đương 0,16%, xuống 94,95 USD/tấn.
Triển vọng ngành thép toàn cầu tiếp tục đối mặt với vấn đề dư thừa công suất. OECD dự báo công suất thép dư thừa toàn cầu sẽ tăng từ 601 triệu tấn năm 2024 lên 721 triệu tấn vào năm 2027. Tổ chức này cho rằng ngành thép đang đồng thời phải xử lý tình trạng dư thừa công suất và chuẩn bị cho quá trình chuyển đổi sang sản xuất phát thải thấp.
Đáng chú ý, đến năm 2027, tổng công suất theo lộ trình sử dụng công nghệ DRI-EAF dự kiến đạt 30,7 triệu tấn, trong khi công suất BF-BOF và lò điện hồ quang sử dụng thép phế lần lượt đạt 62,1 triệu tấn và 61,7 triệu tấn. Tuy nhiên, OECD lưu ý việc mở rộng công suất DRI không hoàn toàn xuất phát từ mục tiêu chuyển sang sản xuất xanh mà còn chịu tác động của lợi thế so sánh và các yếu tố thị trường.
Giá một số hàng hóa, ghi nhận sáng 28/9: