Dầu tăng nhẹ
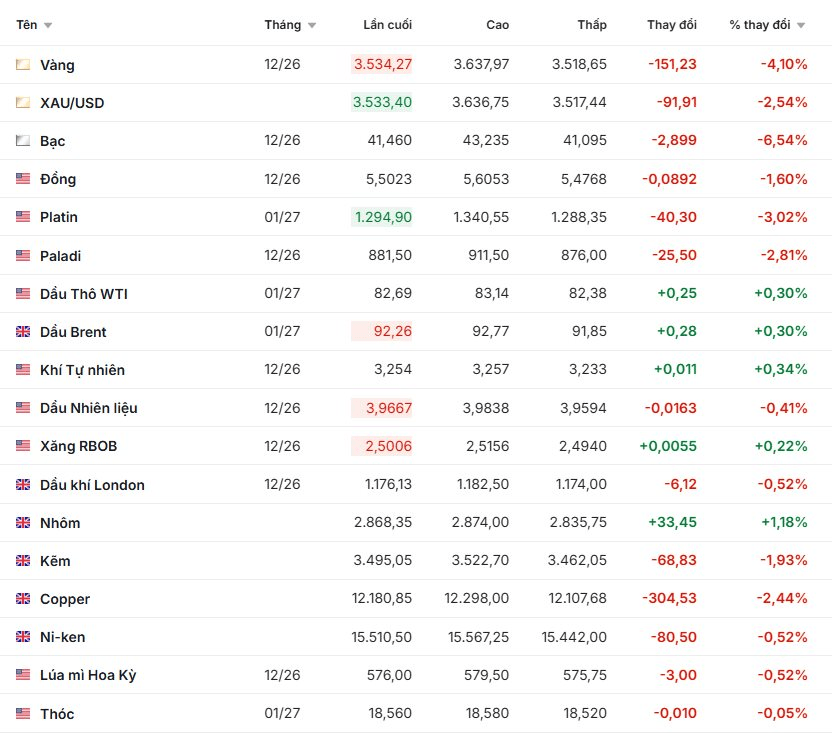
Giá dầu thế giới tăng nhẹ trong phiên giao dịch sáng 20/11 khi những lo ngại về nguồn cung tại Trung Đông quay trở lại. Dầu Brent giao tháng gần nhất tăng 0,3%, tương đương 24 cent, lên 92,64 USD/thùng. Dầu WTI giao tháng 12 tăng 0,2%, tương đương 19 cent, lên 83,40 USD/thùng. Hợp đồng WTI giao tháng 1/2027 tăng 20 cent, lên 82,64 USD/thùng.
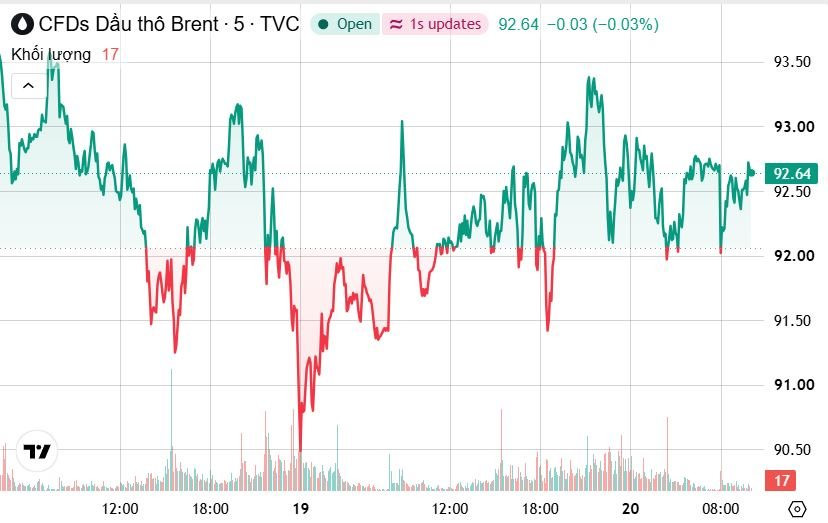
Động lực hỗ trợ giá đến từ thông tin lực lượng Houthi phóng tên lửa nhằm vào Riyadh, Saudi Arabia, trong bối cảnh nguy cơ xung đột tại khu vực tiếp tục gia tăng. Đáng chú ý, hai tàu chở dầu được cho là đã trúng thủy lôi và bốc cháy tại eo biển Hormuz. Thông tin này do Hải quân Vệ binh Cách mạng Hồi giáo Iran công bố, nhưng Reuters cho biết chưa thể xác minh độc lập.
Dầu Brent vẫn hướng tới tuần giảm thứ ba liên tiếp, với mức giảm dự kiến khoảng 3,5%, trong khi WTI giao tháng 12 có thể mất khoảng 6%. Lượng dầu vận chuyển qua Hormuz đã phục hồi gần mức trước chiến tranh, làm suy yếu lo ngại thiếu hụt nguồn cung. Bên cạnh đó, tồn kho dầu tại Mỹ tăng mạnh hơn dự báo tiếp tục gây sức ép lên giá.
Trong tuần kết thúc ngày 13/11, tồn kho dầu thô Mỹ tăng 3,4 triệu thùng, lên 417,8 triệu thùng, cao hơn đáng kể so với dự báo tăng 58.000 thùng của các nhà phân tích trong khảo sát Reuters. Tồn kho xăng tăng 5,2 triệu thùng, lên 215,9 triệu thùng, trong khi tồn kho nhiên liệu chưng cất tăng 1,6 triệu thùng, lên 104,9 triệu thùng.
Thị trường cũng hướng sự chú ý tới cuộc họp OPEC+ ngày 29/11, nơi các thành viên sẽ thảo luận chính sách sản lượng dầu cho năm 2027. Khả năng tiếp tục phối hợp kiểm soát sản lượng được xem là yếu tố có thể hỗ trợ giá trong bối cảnh triển vọng dư cung ngày càng rõ nét.
Vàng và bạc tiếp tục chịu sức ép bán tháo
Giá vàng liên tiếp trải qua những phiên giảm mạnh. Trong phiên 19/11, giá vàng giao ngay giảm 1,3%, xuống 3.674,13 USD/ounce, sau khi có thời điểm chạm 3.667,19 USD/ounce, mức thấp nhất trong 14 tháng. Vàng kỳ hạn Mỹ giao tháng 12/2026 giảm 1,5%, xuống 3.685,50 USD/ounce.
Dữ liệu giao dịch COMEX sau phiên 19/11 cho thấy áp lực bán còn mạnh hơn ở một số hợp đồng. Vàng COMEX đóng cửa tại 3.627,90 USD/ounce, giảm 3,05%; bạc giảm 4,94%, xuống 42,835 USD/ounce; bạch kim giảm 1,89%, xuống 1.335,30 USD/ounce; palladium mất 4,72%, xuống 907 USD/ounce.
Sang phiên 20/11, vàng vẫn bị bán tháo với khối lượng lớn, giá lùi sâu sát về ngưỡng 3.500 USD/thùng và khả năng sẽ sớm thủng mốc này.
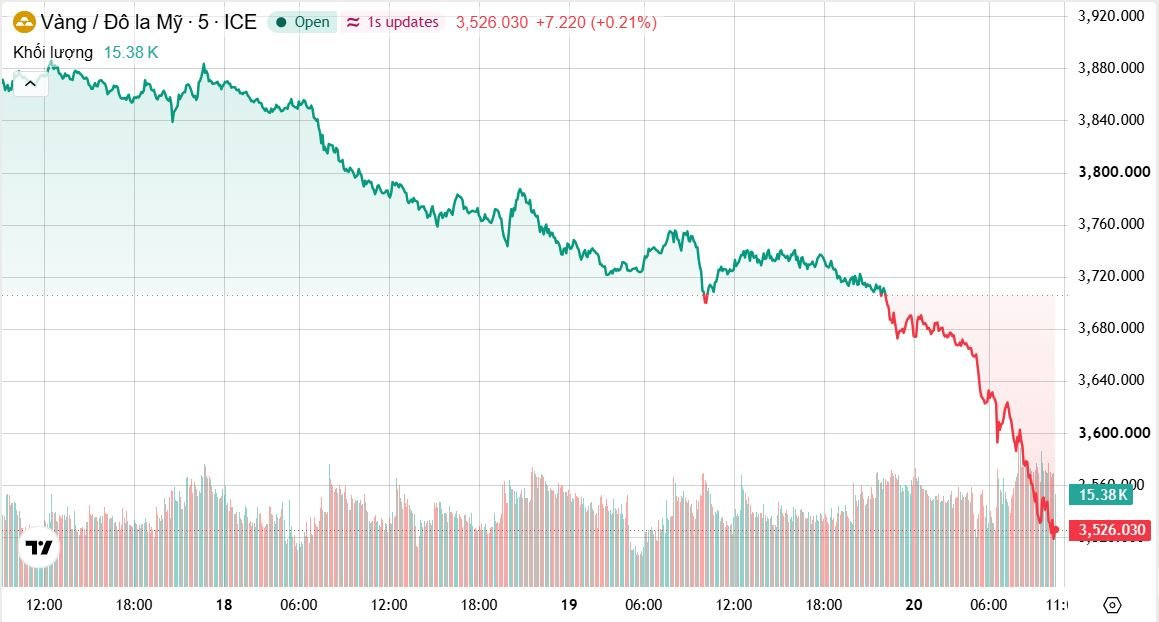
Một bản tin thị trường ghi nhận vàng giao ngay giảm 0,6%, xuống 3.601,40 USD/ounce trong phiên sáng 20/11 và hướng tới mức giảm 7,3% trong tuần
Trên thị trường giao ngay, bạc giảm 1,5%, bạch kim giảm 0,7% và palladium giảm 3%. Áp lực lớn nhất đối với kim loại quý đến từ triển vọng chính sách tiền tệ Mỹ. Theo dữ liệu được Reuters dẫn lại, giới giao dịch đặt xác suất 94% Fed tăng lãi suất 0,25 điểm phần trăm trong tháng 12 và 6% khả năng tăng 0,5 điểm phần trăm.
Thiếc và đồng giảm mạnh
Theo bảng dữ liệu tham khảo của Shanghai Metals Market (SMM) cập nhật sáng 20/11, giá đồng LME ở mức 12.750 USD/tấn, giảm 3,60%; nhôm đạt 3.095 USD/tấn, tăng 1,13%; kẽm ở mức 3.732 USD/tấn, giảm 1,17%.
Nickel được ghi nhận ở mức 15.800 USD/tấn, tăng nhẹ 0,06%, trong khi chì giảm 0,49%, xuống 1.831 USD/tấn. Thiếc là mặt hàng giảm mạnh nhất, mất 9,86%, xuống 42.050 USD/tấn.
Tuy nhiên, diễn biến giao dịch qua đêm trên LME được SMM cập nhật lúc 8h29 giờ Trung Quốc cho thấy nhôm tăng 1,63% và kẽm tăng 1,88%, trong khi thiếc giảm 1,86% và nickel giảm 1,1%. Các kim loại còn lại biến động dưới 1%.
Tại thị trường Trung Quốc, nickel giảm 1,3% và thiếc giảm 1,66%, trong khi nhôm và kẽm diễn biến tích cực. Ở nhóm kim loại đen, giá quặng sắt tăng 2,24%, thép thanh tăng 1,64% và thép cuộn cán nóng tăng 1,06%. Than luyện cốc tăng 3,93%, còn coke tăng 4,12%.
Diễn biến này cho thấy tâm lý thận trọng đang tác động không đồng đều đến các nhóm nguyên liệu công nghiệp. Nhà đầu tư tiếp tục đánh giá lại triển vọng tăng trưởng và nhu cầu tiêu thụ trong bối cảnh đồng USD mạnh lên, lãi suất Mỹ có nguy cơ tăng và thị trường tài chính toàn cầu biến động mạnh.
Ngô và lúa mì phục hồi, đậu tương giảm phiên thứ tư liên tiếp
Giá ngũ cốc phục hồi trong phiên 19/11 sau đợt bán tháo trước đó, trong khi đậu tương tiếp tục suy yếu.
Theo dữ liệu CBOT, ngô giao tháng 12/2026 tăng 3,5 cent, tương đương 0,80%, lên 4,39 USD/giạ. Trong phiên, giá có thời điểm giảm xuống 4,322 USD/giạ, mức thấp nhất kể từ ngày 30/6, trước khi phục hồi nhờ hoạt động mua bù vị thế bán và săn hàng giá thấp.
Một yếu tố hỗ trợ khác là việc Hội đồng Ngũ cốc Quốc tế (IGC) hạ dự báo sản lượng ngô toàn cầu niên vụ 2026-2027 khoảng 6 triệu tấn so với tháng trước, xuống 1,301 tỷ tấn. Dù vậy, triển vọng nguồn cung lớn vẫn là yếu tố hạn chế khả năng phục hồi bền vững của giá.
Giá lúa mì Chicago giao tháng 12/2026 tăng 8,25 cent, tương đương 1,45%, lên 5,7825 USD/giạ. Lúa mì Kansas cùng kỳ hạn tăng 16,5 cent, tương đương 2,71%, lên 6,257 USD/giạ. Đà tăng chủ yếu phản ánh hoạt động mua bù sau khi giá giảm sâu trong phiên trước, trong khi thị trường vẫn thận trọng trước triển vọng nguồn cung và nhu cầu xuất khẩu.
Ngược lại, đậu tương giao tháng 1/2027 giảm 9,25 cent, tương đương 0,76%, xuống 12,075 USD/giạ, đánh dấu phiên giảm thứ tư liên tiếp. Giá đã xuyên thủng đường trung bình động 200 ngày, một ngưỡng kỹ thuật được nhiều nhà giao dịch theo dõi.
Bột đậu tương giao tháng 12/2026 cũng giảm 1,07%, xuống 332,40 USD/tấn ngắn. Mặc dù doanh số bán hàng xuất khẩu đậu tương Mỹ trong tuần kết thúc ngày 12/11 đạt khoảng 1,5 triệu tấn, nằm trong vùng dự báo của thị trường, con số này vẫn chưa đủ tạo động lực đảo chiều giá.
Nhu cầu từ Trung Quốc tiếp tục là yếu tố được theo dõi. Theo Reuters, trong 9 tháng đầu năm 2026, Trung Quốc nhập khẩu 7,2 tỷ USD nông sản Mỹ ngoài đậu tương, mức thấp nhất cùng kỳ kể từ năm 2019. Điều này làm dấy lên nghi ngại về khả năng nước này thực hiện cam kết mua 17 tỷ USD nông sản Mỹ mỗi năm.
Cà phê robusta xuống đáy 2 năm rưỡi, ca cao phục hồi
Giá cà phê robusta ICE giảm 0,9%, xuống 2.993 USD/tấn, sau khi có thời điểm chạm 2.972 USD/tấn, mức thấp nhất trong khoảng 2 năm rưỡi. Trong khi đó, cà phê arabica tăng 0,9%, lên 2,779 USD/pound.
Nguồn cung từ vụ thu hoạch mới tại Việt Nam đang gia tăng, tạo thêm áp lực lên giá robusta trên thị trường quốc tế. Bên cạnh đó, đồng real Brazil suy yếu khiến nông dân nước này có thêm động lực bán cà phê ra thị trường xuất khẩu. Hai yếu tố này khiến triển vọng giá robusta tiếp tục đối mặt với nhiều thách thức trong giai đoạn cuối năm.
Trái lại, giá ca cao phục hồi mạnh nhờ những lo ngại về nguồn cung tại Tây Phi. Ca cao London tăng 4%, lên 4.042 GBP/tấn, trong khi ca cao New York tăng 3,7%, lên 5.188 USD/tấn. Lượng ca cao cập cảng tại Bờ Biển Ngà, quốc gia sản xuất ca cao hàng đầu thế giới, đang ở mức thấp, góp phần hỗ trợ giá.
Tuy nhiên, triển vọng tăng giá vẫn bị hạn chế bởi lượng ca cao từ vụ mùa 2025-2026 tương đối dồi dào và tồn kho trên các sàn giao dịch cao hơn cùng kỳ năm trước.
Trên thị trường đường, đường thô ICE giảm 0,2%, xuống 18,01 cent/pound, trong khi đường trắng tăng nhẹ 0,1%, lên 507,70 USD/tấn. Nguồn cung và hoạt động thương mại quốc tế tiếp tục chi phối diễn biến giá. Pakistan được cho là đã bán khoảng 96.000 tấn đường trắng trong một cuộc đấu thầu quốc tế nhằm xuất khẩu lượng đường dư thừa.
Chứng khoán châu Á lao dốc, đồng USD lên cao nhất gần 19 tháng
Cổ phiếu châu Á hướng tới tuần giảm mạnh nhất kể từ năm 2020, trong khi dòng tiền tìm đến đồng USD và trái phiếu chính phủ Mỹ.
Chỉ số MSCI rộng nhất về cổ phiếu khu vực châu Á - Thái Bình Dương giảm 2,5% trong phiên thứ Sáu và đã mất khoảng 7% trong tuần, mức giảm mạnh nhất kể từ tháng 3/2020. Chỉ số Nikkei của Nhật Bản giảm 4,1%, hướng tới mức giảm 6,8% trong tuần. KOSPI của Hàn Quốc mất 4,7%, với mức giảm cả tuần dự kiến khoảng 7,5%.
Trước đó, chỉ số S&P 500 của Mỹ giảm hơn 2%, trong khi các hợp đồng tương lai chứng khoán Mỹ tiếp tục phát tín hiệu tiêu cực. Tại châu Á, hợp đồng tương lai S&P 500 giảm 0,4% và Nasdaq giảm 0,7%.
Mặc dù Anthropic ghi nhận màn ra mắt trên sàn Nasdaq đầy ấn tượng với giá cổ phiếu tăng hơn 30%, sự kiện này không đủ cải thiện tâm lý thị trường. Định giá của doanh nghiệp được cho là đạt khoảng 2.000 tỷ USD, vượt SpaceX tại thời điểm niêm yết. Tuy nhiên, giới đầu tư vẫn lo ngại về mức định giá cao, gánh nặng nợ và khả năng sinh lời của các doanh nghiệp AI.
Những lo ngại về chi phí đầu tư trung tâm dữ liệu, phản ứng xã hội đối với việc mở rộng hạ tầng AI và nguy cơ công nghệ này gây ra những hệ lụy lớn cũng khiến dòng tiền trở nên thận trọng hơn. Khả năng Fed tiếp tục tăng lãi suất càng làm gia tăng áp lực lên các tài sản rủi ro.
Trong bối cảnh đó, đồng USD duy trì ở vùng cao nhất gần 19 tháng. Chỉ số USD giao dịch quanh 103,86-103,9, sau 8 phiên tăng liên tiếp và đang hướng tới tuần tăng thứ tư liên tiếp. Thị trường hiện gần như đã tính đến khả năng Fed tăng lãi suất 0,25 điểm phần trăm trong tháng 12, trong khi vẫn tồn tại khả năng về một đợt tăng mạnh hơn.
Trên thị trường trái phiếu, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm xuống khoảng 5,016-5,026%, thấp nhất trong một tuần và giảm khoảng 10 điểm cơ bản so với đầu tuần. Lợi suất kỳ hạn hai năm có thời điểm xuống 4,749%, so với mức đóng cửa 4,779% của phiên trước đó. Diễn biến này phản ánh nhu cầu tìm kiếm tài sản an toàn khi thị trường cổ phiếu bị bán tháo.
Trên thị trường tiền tệ, đồng yên Nhật tăng nhẹ 0,1%, lên 159,50 yên/USD. Lạm phát lõi của Nhật Bản tăng lên 2,2% trong tháng 10, cao hơn mục tiêu 2% của ngân hàng trung ương tháng thứ hai liên tiếp, củng cố khả năng Ngân hàng Nhật Bản sớm nâng lãi suất.
Đồng bảng Anh giảm xuống gần mức thấp nhất trong một năm, còn 1,3094 USD; đồng euro giao dịch quanh 1,0972 USD, gần mức thấp nhất kể từ tháng 4/2025. Đồng đô la Australia cũng dao động gần đáy một năm, ở mức 0,66476 USD. Trong khi đó, đồng nhân dân tệ ngoài khơi của Trung Quốc giảm 0,4% trong phiên trước, dù Trung Quốc tiếp tục giữ nguyên lãi suất cho vay chuẩn tháng thứ 18 liên tiếp.
Giá một số hàng hóa, ghi nhận 10h30 sáng 20/11: