Giá dầu biến động dữ dội
Thị trường dầu mỏ thế giới trải qua một tuần giao dịch nhiều biến động với 2 phiên tăng và 3 phiên giảm. Sau khi lao dốc trong hai phiên đầu tuần, giá dầu phục hồi mạnh giữa tuần do những diễn biến căng thẳng liên quan đến Iran và các cuộc tấn công nhằm vào hạ tầng năng lượng Saudi Arabia. Tuy nhiên, áp lực từ triển vọng dư thừa nguồn cung toàn cầu khiến giá quay đầu giảm trong phiên cuối tuần.
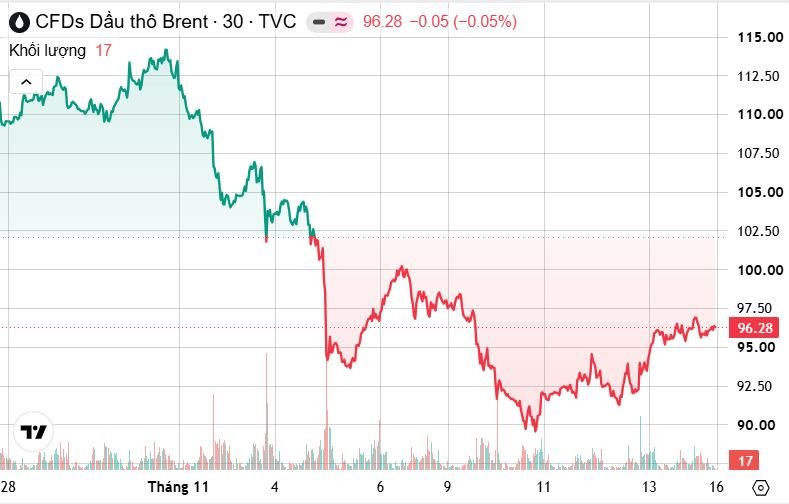
Trong phiên giao dịch ngày 9/11, giá dầu thế giới giảm gần 6%, xuống mức thấp nhất kể từ cuối tháng 8, sau khi Tổng thống Mỹ Donald Trump phát tín hiệu khả năng tiến hành các cuộc không kích mới nhằm vào Iran là rất thấp nếu đàm phán đạt tiến triển. Ngày 10/11, giá dầu tiếp tục giảm xuống mức thấp nhất trong hai tháng khi các quan chức Mỹ phát tín hiệu chưa cần triển khai thêm những chiến dịch quân sự quy mô lớn nhằm vào Iran.
Tuy nhiên, thị trường nhanh chóng đảo chiều trong hai phiên tiếp theo. Ngày 11/11, giá dầu tăng hơn 1% sau khi một quan chức an ninh cấp cao Iran tuyên bố nước này sẽ không cho phép bất kỳ vật liệu hạt nhân đã làm giàu nào rời khỏi lãnh thổ. Trong khi đó, Mỹ khẳng định vấn đề hạt nhân phải là một nội dung trong bất kỳ cuộc đàm phán sơ bộ nào nhằm chấm dứt xung đột với Iran.
Đến ngày 12/11, giá dầu tiếp tục tăng khoảng 3% sau khi lực lượng Houthi tại Yemen, được Iran hậu thuẫn, tuyên bố tiến hành các cuộc tấn công nhằm vào một trạm bơm thuộc tuyến đường ống dẫn dầu Đông - Tây của Saudi Arabia và một cơ sở dầu mỏ tại Yanbu bên bờ Biển Đỏ.
Dù vậy, đà phục hồi không duy trì được trong phiên cuối tuần ngày 13/11. Giá dầu quay đầu giảm nhẹ khi giới đầu tư tập trung nhiều hơn vào triển vọng dư cung trên thị trường toàn cầu.
Kết thúc phiên giao dịch ngày 13/11, dầu Brent giao tháng gần nhất đứng ở mức 96,28 USD/thùng, trong khi dầu WTI của Mỹ giảm 0,20%, xuống 88,56 USD/thùng. Tính chung cả tuần, Brent giảm khoảng 2,52%, tương đương 2,48 USD/thùng, còn WTI mất khoảng 2,50%, tương đương 2,27 USD/thùng. Đây là tuần giảm thứ hai liên tiếp sau khi hai loại dầu chuẩn này lần lượt mất khoảng 16% và 13% trong tuần trước đó.
Yếu tố gây sức ép lớn nhất đối với thị trường dầu trong tuần qua là triển vọng nguồn cung toàn cầu phục hồi nhanh hơn nhu cầu. Trong báo cáo thị trường dầu mỏ tháng 11 công bố ngày 13/11, Cơ quan Năng lượng Quốc tế (IEA) cho biết nguồn cung dầu thế giới trong tháng 10/2026 tăng thêm 2,3 triệu thùng/ngày, lên 105,4 triệu thùng/ngày, nối tiếp mức tăng 3 triệu thùng/ngày trong tháng 9.
Ngược lại, nhu cầu dầu toàn cầu được dự báo giảm 2,7 triệu thùng/ngày trong cả năm 2026, xuống còn 102,3 triệu thùng/ngày. IEA dự báo thị trường dầu thế giới sẽ quay trở lại trạng thái dư cung trong quý IV/2026, với nguồn cung trung bình khoảng 105 triệu thùng/ngày, cao hơn nhu cầu khoảng 1,7 triệu thùng/ngày.
Triển vọng năm 2027 thậm chí còn cho thấy áp lực dư cung lớn hơn. IEA dự báo nguồn cung dầu toàn cầu có thể tăng thêm 6,6 triệu thùng/ngày, lên bình quân 108,1 triệu thùng/ngày, trong khi nhu cầu chỉ được dự báo phục hồi khoảng 2 triệu thùng/ngày.
Nguồn cung từ Trung Đông cũng đang phục hồi nhanh hơn dự kiến. Xuất khẩu dầu từ các nước vùng Vịnh, không tính Oman, trong tháng 10 đạt 18,4 triệu thùng/ngày, tương đương khoảng 74% mức trước chiến tranh. Sản lượng dầu thô Saudi Arabia tăng lên 9,99 triệu thùng/ngày trong tháng 10, so với 8,93 triệu thùng/ngày trong tháng 9, góp phần cải thiện nguồn cung toàn cầu.
Mặc dù vậy, rủi ro địa chính trị vẫn là yếu tố có khả năng khiến thị trường đảo chiều nhanh chóng. Theo Reuters, quân đội Iran trước đó thông báo 4 tàu chở dầu bị trúng các vụ nổ tại eo biển Hormuz. Ngày 14/11, Hải quân Iran tiếp tục tuyên bố ba tàu chở dầu bốc cháy sau khi va phải thủy lôi tại eo biển này.
Đáng chú ý, dù tồn kho dầu quan sát được trên toàn cầu tăng 52 triệu thùng trong tháng 10, lượng dự trữ trên đất liền vẫn ở mức thấp nhất kể từ ít nhất năm 2016 và tổng tồn kho toàn cầu thấp hơn 462 triệu thùng so với thời điểm trước chiến tranh.
Vàng giảm mạnh nhất trong khoảng 4 tháng, bạc mất hơn 6%
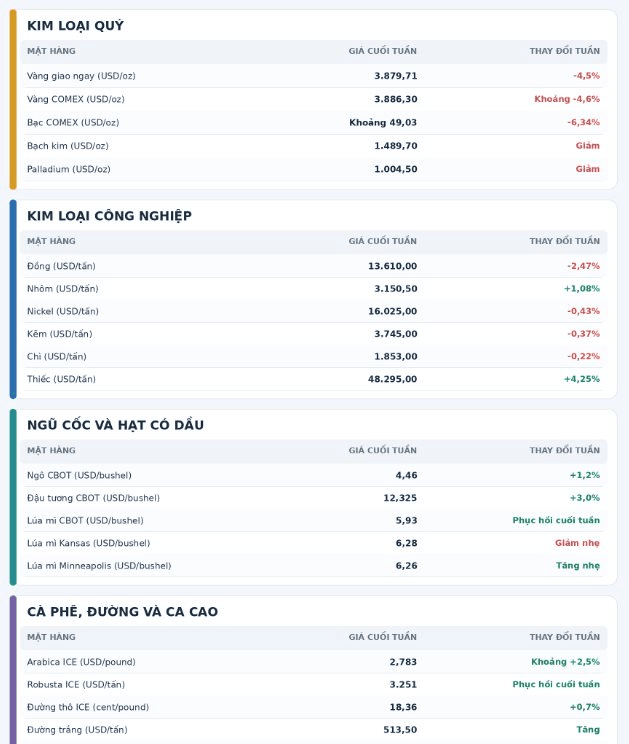
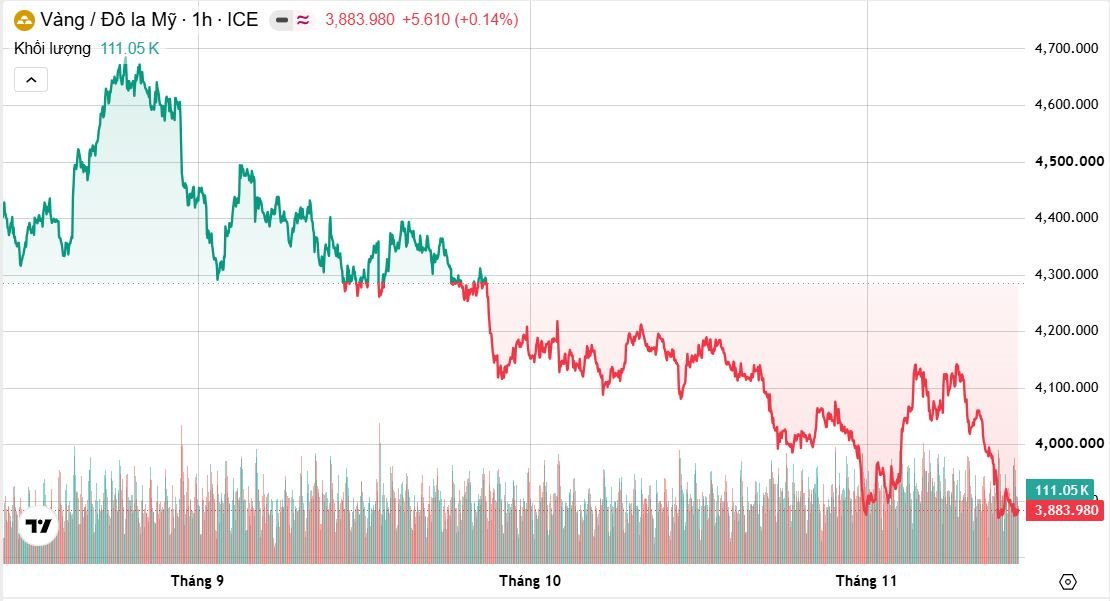
Giá vàng thế giới giảm khoảng 4,5% trong tuần 9-14/11, ghi nhận mức giảm mạnh nhất kể từ đầu tháng 6/2026. Áp lực bán gia tăng rõ rệt trong hai phiên 11 và 12/11, khiến kim loại quý đánh mất ngưỡng tâm lý quan trọng 4.000 USD/ounce.
Đáng chú ý, trong phiên 12/11, giá vàng giao ngay giảm khoảng 3%, có thời điểm lùi xuống 3.852,1 USD/ounce, mức thấp nhất kể từ tháng 10/2025. Đà bán tháo diễn ra sau khi số liệu lạm phát tiêu dùng tháng 10 của Mỹ cao hơn dự báo, làm gia tăng lo ngại Fed sẽ duy trì chính sách tiền tệ thắt chặt lâu hơn.
Sang phiên 13/11, giá vàng phục hồi nhẹ nhờ lực mua bắt đáy. Theo Reuters, vàng giao ngay tăng 0,1%, lên 3.879,71 USD/ounce, trong khi hợp đồng vàng tương lai giao tháng 12 tại Mỹ gần như đi ngang, chốt ở mức 3.886,30 USD/ounce. Theo Kitco, giá vàng giao ngay kết thúc phiên ở mức 3.883,4 USD/ounce, tăng 7 USD, tương đương 0,18% so với phiên trước, với biên độ giao dịch từ 3.867 đến 3.924 USD/ounce.
Một trong những yếu tố giúp vàng phục hồi cuối tuần là dữ liệu chỉ số giá sản xuất (PPI) tháng 10 của Mỹ tăng 0,3% so với tháng trước, thấp hơn mức dự báo 0,4%. Mức tăng này cũng thấp hơn đáng kể so với mức 1,4% của tháng 9 sau điều chỉnh.
Tuy nhiên, áp lực lạm phát vẫn chưa được loại bỏ. PPI tính theo năm tăng 6,5%, mức cao nhất kể từ tháng 11/2022. Trước đó, chỉ số giá tiêu dùng (CPI) tháng 10 cũng cao hơn dự báo. Báo cáo việc làm cho thấy kinh tế Mỹ tạo thêm 165.000 việc làm, trong khi tỷ lệ thất nghiệp giảm xuống 4,1%.
Những số liệu này khiến thị trường gia tăng đặt cược vào khả năng Fed tiếp tục nâng lãi suất trong tháng 12. Theo một số dữ liệu thị trường, xác suất Fed tăng lãi suất 0,25 điểm phần trăm được định giá ở mức 89-91,4%, trong khi khả năng tăng 0,5 điểm phần trăm được ước tính khoảng 11% theo một khảo sát khác.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tiến sát 5,15%, trong khi lợi suất kỳ hạn 2 năm đạt khoảng 4,86%. Chỉ số USD duy trì trên 103 điểm. Những yếu tố này làm giảm sức hấp dẫn của vàng, bởi nhà đầu tư có xu hướng chuyển vốn sang các tài sản định giá bằng USD có khả năng sinh lời cao hơn.
Ở nhóm kim loại quý khác, bạc chịu áp lực thậm chí lớn hơn vàng. Theo Shanghai Metals Market (SMM), hợp đồng bạc COMEX giảm 2,83% trong phiên kết thúc ngày 13/11, có thời điểm xuống 48,405 USD/ounce, mức thấp nhất kể từ tháng 11/2025. Tính chung cả tuần, bạc COMEX mất 6,34%. Trên thị trường Trung Quốc, hợp đồng bạc SHFE giảm 4,69% trong tuần, sau khi mất thêm 2,16% trong phiên cuối tuần.
Việc bạc giảm mạnh hơn vàng phản ánh tác động đồng thời từ triển vọng lãi suất Mỹ và những lo ngại về nhu cầu công nghiệp. Bạc không chỉ là tài sản đầu tư mà còn được sử dụng rộng rãi trong sản xuất điện tử, thiết bị điện và năng lượng mặt trời, do đó triển vọng tiêu thụ công nghiệp yếu cũng gây sức ép lên giá.
Giá bạch kim tham khảo ngày 13/11 đạt khoảng 1.489,70 USD/ounce. Trong phiên cuối tuần, kim loại này giảm khoảng 1,9%. Palladium được ghi nhận ở mức khoảng 1.004,50 USD/ounce. Mặc dù palladium tăng khoảng 1,1% trong phiên 13/11, cả hai kim loại đều được dự báo giảm trong cả tuần.
Triển vọng nhu cầu từ ngành công nghiệp ô tô tiếp tục là yếu tố quan trọng đối với bạch kim và palladium. Trong đó, palladium chịu ảnh hưởng từ xu hướng chuyển dịch sang xe điện, do kim loại này chủ yếu được sử dụng trong bộ xúc tác xử lý khí thải của xe sử dụng động cơ xăng.
Đồng giảm tuần thứ năm liên tiếp, nhôm và thiếc đi ngược xu hướng
Trên thị trường kim loại công nghiệp, đồng là một trong những mặt hàng chịu sức ép đáng kể nhất. Giá đồng kỳ hạn 3 tháng trên Sàn giao dịch Kim loại London (LME) trong phiên 13/11 giảm 1,2%, xuống khoảng 13.645 USD/tấn, có thời điểm chạm 13.629 USD/tấn, mức thấp nhất kể từ ngày 29/7/2026.
Dữ liệu giá thanh toán tiền mặt LME do Westmetall công bố cho thấy giá đồng giảm từ 13.955 USD/tấn ngày 6/11 xuống 13.610 USD/tấn ngày 13/11, tương đương giảm khoảng 2,47%. Đây là tuần giảm thứ năm liên tiếp, đánh dấu chuỗi giảm dài nhất trong gần hai năm.
Đồng USD mạnh lên là một trong những nguyên nhân gây sức ép lên giá kim loại này. Bên cạnh đó, triển vọng nhu cầu công nghiệp cũng trở nên kém tích cực khi thị trường xuất hiện những lo ngại về sự suy yếu của nhóm cổ phiếu công nghệ và triển vọng đầu tư vào các trung tâm dữ liệu trí tuệ nhân tạo (AI).
Tồn kho đồng tại LME cũng tăng trong tuần. Từ ngày 6 đến 13/11, lượng tồn kho tăng từ 316.675 tấn lên 329.100 tấn, tương đương tăng 3.425 tấn. Đây là tín hiệu cho thấy cán cân cung cầu vật chất có thể đang thay đổi theo hướng kém thuận lợi hơn đối với giá đồng.
Trái ngược với đồng, nhôm tiếp tục nhận được sự hỗ trợ từ tình trạng khan hiếm nguồn cung giao ngay. Giá nhôm thanh toán tiền mặt trên LME ngày 13/11 đạt 3.150,50 USD/tấn, tăng khoảng 1,08% so với mức 3.117 USD/tấn ngày 6/11. Trong tuần, giá từng tăng lên 3.223,50 USD/tấn ngày 11/11 trước khi điều chỉnh trong hai phiên cuối.
Tồn kho nhôm tại các kho LME giảm từ 227.600 tấn ngày 6/11 xuống 224.150 tấn ngày 13/11. Đáng chú ý, chênh lệch giữa giá nhôm giao ngay và hợp đồng kỳ hạn 3 tháng trên LME tăng lên 176,80 USD/tấn ngày 12/11, mức cao nhất kể từ tháng 11/1990.
Tình trạng backwardation, tức giá giao ngay cao hơn giá giao hàng trong tương lai, phản ánh sự thắt chặt của nguồn cung kim loại sẵn có trong ngắn hạn. Lượng nhôm có thể sử dụng trong các kho LME được ghi nhận ở mức thấp nhất kể từ năm 1990.
Giá nickel thanh toán tiền mặt trên LME ngày 13/11 đạt 16.025 USD/tấn, giảm khoảng 0,43% so với mức 16.095 USD/tấn ngày 6/11. Riêng phiên giao dịch qua đêm ngày 13/11, nickel LME giảm 1,98% theo SMM. Tồn kho nickel tăng từ 271.968 tấn lên 272.724 tấn.
Giá kẽm LME ngày 13/11 đạt 3.745 USD/tấn, giảm khoảng 0,37% so với cuối tuần trước. Tồn kho kẽm giảm từ 146.875 tấn xuống 142.625 tấn. Giá chì đạt 1.853 USD/tấn, giảm khoảng 0,22% so với ngày 6/11, trong khi tồn kho giảm từ 304.000 tấn xuống 283.350 tấn. Riêng trong phiên cuối tuần, chì tăng khoảng 0,37% theo SMM.
Giá thiếc thanh toán tiền mặt trên LME tăng từ 46.325 USD/tấn ngày 6/11 lên 48.295 USD/tấn ngày 13/11, tương đương tăng khoảng 4,25%. Tồn kho thiếc giảm từ 3.885 tấn xuống 3.740 tấn.
Ngô và đậu tương phục hồi, lúa mì chịu sức ép dư cung
Báo cáo cung cầu tháng 11 của Bộ Nông nghiệp Mỹ (USDA), công bố ngày 10/11, trở thành yếu tố quan trọng hỗ trợ giá ngô và đậu tương.
Đối với ngô, USDA hạ dự báo năng suất mùa vụ Mỹ niên vụ 2026-2027 xuống 179,6 bushel/acre, giảm 1,6 bushel so với tháng trước. Sản lượng ngô Mỹ được điều chỉnh xuống 15,893 tỷ bushel, thấp hơn 141 triệu bushel so với dự báo tháng 10. Tồn kho cuối kỳ giảm xuống 1,758 tỷ bushel, thấp hơn 91 triệu bushel so với tháng trước và thấp hơn 84 triệu bushel so với dự báo trung bình của giới phân tích.
Những điều chỉnh này tạo động lực cho hoạt động mua vào trên thị trường kỳ hạn. Trong phiên 13/11, hợp đồng ngô giao tháng 12 trên sàn CBOT tăng 3,5 cent, lên 4,46 USD/bushel. Tính đến phiên cuối tuần, giá ngô tăng khoảng 1,2% so với cuối tuần trước.
Tuy nhiên, USDA đồng thời hạ dự báo giá ngô bình quân tại trang trại Mỹ niên vụ 2026-2027 xuống 4,60 USD/bushel, thấp hơn 0,10 USD so với dự báo tháng trước. Điều này cho thấy dù tồn kho Mỹ được điều chỉnh giảm, triển vọng giá vẫn chịu ảnh hưởng từ nguồn cung toàn cầu và nhu cầu xuất khẩu.
Đối với đậu tương, USDA nâng dự báo xuất khẩu của Mỹ thêm 25 triệu bushel, lên 1,72 tỷ bushel, đồng thời hạ tồn kho cuối kỳ xuống 300 triệu bushel, thấp hơn 15 triệu bushel so với tháng trước và thấp hơn 32 triệu bushel so với dự báo của giới phân tích.
Năng suất đậu tương được dự báo đạt 53,3 bushel/acre, tăng nhẹ so với tháng trước nhưng thấp hơn mức 53,5 bushel/acre mà thị trường kỳ vọng.
Nhờ những thông tin tích cực này, hợp đồng đậu tương giao tháng 1/2027 trên CBOT trong phiên 13/11 tăng 13,5 cent, lên 12,325 USD/bushel, sau khi có thời điểm chạm 12,4075 USD/bushel, mức cao nhất kể từ ngày 30/10. Tính chung cả tuần, giá đậu tương tăng khoảng 3%.
Thị trường lúa mì diễn biến kém tích cực hơn. Giá lúa mì CBOT có thời điểm xuống mức thấp nhất trong khoảng 4 tháng rưỡi trước khi phục hồi trong phiên cuối tuần nhờ lo ngại hoạt động xuất khẩu từ khu vực Biển Đen tiếp tục bị gián đoạn.
Ngày 13/11, hợp đồng lúa mì giao dịch nhiều nhất trên CBOT tăng 1,1%, lên 5,905 USD/bushel, sau khi có thời điểm giảm xuống 5,82 USD/bushel, mức thấp nhất kể từ ngày 30/6. Tuy nhiên, đợt phục hồi cuối tuần chưa đủ để đảo ngược xu hướng giảm trong tuần.
Yếu tố gây sức ép lớn nhất là triển vọng nguồn cung toàn cầu dồi dào. Trong báo cáo tháng 11, USDA nâng dự báo tồn kho lúa mì thế giới niên vụ 2026-2027 lên 280,8 triệu tấn, cao hơn 4,8 triệu tấn so với dự báo tháng 10 và vượt mức dự báo cao nhất trong khảo sát của giới phân tích. Điều chỉnh này chủ yếu xuất phát từ triển vọng sản lượng tốt hơn tại Argentina, Australia, Kazakhstan và Ukraine.
Theo báo cáo giá tuần của Hiệp hội Lúa mì Mỹ, hợp đồng lúa mì mềm đỏ mùa đông trên CBOT tăng từ khoảng 5,91 USD/bushel ngày 6/11 lên 5,94 USD/bushel ngày 13/11. Trong khi đó, lúa mì cứng đỏ mùa đông trên sàn Kansas giảm từ 6,32 USD xuống 6,28 USD/bushel, còn lúa mì xuân trên sàn Minneapolis tăng từ 6,16 USD lên 6,26 USD/bushel.
Như vậy, triển vọng dư cung toàn cầu vẫn là yếu tố gây sức ép đối với lúa mì, trong khi những rủi ro đối với hoạt động vận tải và xuất khẩu tại khu vực Biển Đen có thể hạn chế đà giảm của giá.
Cà phê phục hồi cuối tuần
Tuần qua, giá Arabica có thời điểm xuống mức thấp nhất trong 6 tuần, trong khi Robusta duy trì gần vùng đáy thấp nhất trong khoảng 2 năm rưỡi.
Ngày 12/11, giá cà phê Arabica giao dịch trên ICE giảm 1,2%, xuống 2,627 USD/pound, sau khi có thời điểm chạm 2,6215 USD/pound. Áp lực chủ yếu đến từ lo ngại lượng cà phê Brazil đưa ra thị trường trong thời gian tới tăng mạnh, cùng với triển vọng thời tiết tương đối thuận lợi đối với vụ mùa 2027-2028.
Tồn kho cà phê Arabica chờ kiểm định và chứng nhận tại các kho ICE tăng lên hơn 100.000 bao, trong khi tồn kho được chứng nhận vượt 241.000 bao, mức cao nhất kể từ giữa tháng 10. Diễn biến này càng củng cố áp lực giảm giá.
Tuy nhiên, thị trường phục hồi mạnh trong phiên 13/11. Giá Arabica tăng 1,4%, lên 2,783 USD/pound, hướng tới mức tăng khoảng 2,5% trong cả tuần, chấm dứt chuỗi ba tuần giảm liên tiếp. Giá Robusta cũng tăng 1,4%, lên 3.251 USD/tấn, phục hồi so với mức đáy 3.140 USD/tấn của tuần trước.
Nguồn cung Brazil vẫn là yếu tố quan trọng chi phối triển vọng thị trường. Theo Hiệp hội Xuất khẩu Cà phê Brazil (Cecafé), nước này xuất khẩu 5,02 triệu bao cà phê nhân trong tháng 10, tăng gần 31% so với cùng kỳ năm trước và là mức cao kỷ lục.
Ở chiều ngược lại, thời tiết khô hạn tại một số vùng trồng cà phê ở Việt Nam và Colombia đang được theo dõi chặt chẽ do nguy cơ El Niño. Nếu tình trạng thiếu mưa kéo dài trong giai đoạn ra hoa và phát triển quả, triển vọng sản lượng vụ tới có thể bị ảnh hưởng.
Giá đường chấm dứt chuỗi giảm ba tuần, ca cao phục hồi sau khi chạm đáy 4 tháng
Thị trường đường thế giới có dấu hiệu ổn định trở lại trong tuần qua sau ba tuần giảm liên tiếp. Ngày 11/11, giá đường thô trên sàn ICE giảm 0,8%, xuống 18,06 cent/pound, sau khi chạm mức thấp nhất trong 5 tuần là 17,93 cent/pound. Giá đường trắng giảm 1%, xuống 504,60 USD/tấn.
Áp lực bán xuất phát từ nhu cầu tiêu thụ yếu và giá năng lượng giảm. Khi giá dầu thô đi xuống, các nhà máy mía đường tại Brazil có thể có thêm động lực sản xuất đường thay vì ethanol, qua đó làm tăng nguồn cung đường trên thị trường.
Tuy nhiên, triển vọng sản lượng tại Brazil lại mang đến yếu tố hỗ trợ. Sản lượng đường tại khu vực Trung Nam Brazil trong nửa cuối tháng 10 giảm 0,7% so với cùng kỳ năm trước, xuống 2,08 triệu tấn.
Đến phiên 13/11, giá đường thô tăng 0,8%, lên 18,36 cent/pound. Tính chung cả tuần, mặt hàng này tăng khoảng 0,7%, chấm dứt chuỗi ba tuần giảm liên tiếp. Giá đường trắng tăng 0,7%, lên 513,50 USD/tấn.
Trong khi đó, thị trường ca cao cũng phục hồi vào cuối tuần sau khi trải qua những phiên bán tháo mạnh. Ngày 11/11, giá ca cao London giảm 4%, xuống 3.746 bảng Anh/tấn, sau khi chạm đáy 4 tháng ở 3.697 bảng Anh/tấn. Giá ca cao New York giảm 4,45%, xuống 4.892 USD/tấn, có thời điểm lùi về 4.830 USD/tấn.
Áp lực bán chủ yếu đến từ hoạt động thanh lý vị thế của các quỹ đầu tư và lo ngại nhu cầu chocolate suy yếu. Nhu cầu tiêu thụ kém tích cực khiến lượng ca cao tồn kho trên các sàn giao dịch tăng, làm tâm lý thị trường trở nên bi quan.
Tuy nhiên, nguồn cung tại Bờ Biển Ngà, quốc gia sản xuất ca cao lớn nhất thế giới, vẫn là vấn đề đáng chú ý. Lượng ca cao đưa về các cảng nước này thấp hơn đáng kể so với cùng kỳ năm trước, một phần có thể liên quan đến hoạt động buôn bán ca cao qua biên giới sang các nước láng giềng.
Trong phiên 13/11, giá ca cao London tăng 1,15%, lên 4.032 bảng Anh/tấn, trong khi ca cao New York tăng 1,2%, lên 5.265 USD/tấn. Tính chung cả tuần, ca cao London tăng nhẹ khoảng 0,2%, chấm dứt chuỗi bốn tuần giảm liên tiếp.
Dầu cọ Malaysia tăng gần 4%, giá bông tiếp tục suy yếu
Hợp đồng dầu cọ giao tháng 1/2027 trên sàn Bursa Malaysia trong phiên sáng 13/11 tăng 7 ringgit, tương đương 0,16%, lên 4.447 ringgit/tấn. Giá dầu cọ tăng 3,95% trong tuần, hướng tới tuần tăng đầu tiên sau ba tuần giảm liên tiếp.
Động lực hỗ trợ đến từ diễn biến tích cực của các loại dầu thực vật cạnh tranh. Giá dầu đậu tương trên sàn Chicago tăng 0,3%, trong khi hợp đồng dầu cọ trên sàn Đại Liên tăng 0,95%.
Tuy nhiên, thị trường vẫn thận trọng trước triển vọng giá dầu thực vật và những chính sách mới tại Indonesia. Giới giao dịch đang chờ thông tin chi tiết về kế hoạch áp dụng phí dịch vụ đối với ngành dầu cọ của Danantara Sumberdaya Indonesia.
Theo nhận định kỹ thuật của chuyên gia Reuters Wang Tao, giá dầu cọ có thể điều chỉnh về vùng 4.382 ringgit/tấn sau khi chưa thể vượt qua ngưỡng kháng cự 4.471 ringgit/tấn.
Thị trường bông Mỹ diễn biến kém tích cực. Hợp đồng bông ICE giao tháng 3/2027, loại được giao dịch nhiều nhất, chốt tuần ở mức 82,61 cent/pound, giảm hơn 1 cent/pound so với cuối tuần trước.
Áp lực bán xuất phát từ hoạt động thanh lý các vị thế mua của quỹ đầu tư. Khối lượng hợp đồng mở giảm cùng với giá kỳ hạn trong giai đoạn đầu tuần cho thấy một bộ phận nhà đầu tư đang đóng vị thế mua.
Triển vọng xuất khẩu bông Mỹ cũng chưa thực sự khả quan. Doanh số xuất khẩu ròng bông upland trong tuần kết thúc ngày 5/11 đạt 157.300 kiện, thấp hơn mức của một số tuần trước đó. Lượng hàng giao xuất khẩu có cải thiện nhưng vẫn thấp hơn tiến độ cần thiết để đạt mục tiêu xuất khẩu của USDA trong niên vụ 2026-2027.
Trong khi đó, tiến độ thu hoạch bông tại Mỹ đạt 71% tính đến ngày 8/11, cao hơn 8 điểm phần trăm so với mức bình quân 5 năm. Nguồn cung từ vụ mùa hiện tại vì vậy đang được đưa ra thị trường tương đối nhanh. Tuy nhiên, tình hình thời tiết tại Texas và một số khu vực trồng bông phía Đông Nam nước Mỹ vẫn cần được theo dõi do mưa lớn có thể ảnh hưởng đến chất lượng bông chưa thu hoạch.
Tác động của chứng khoán và thị trường tài chính
Đồng USD duy trì trên ngưỡng 103 điểm, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tiến sát 5,15%. Những yếu tố này làm gia tăng chi phí cơ hội khi nắm giữ vàng, bạc và các hàng hóa định giá bằng USD, đồng thời gây sức ép lên nhu cầu từ những thị trường sử dụng các đồng tiền khác.
Bên cạnh đó, sự suy yếu của nhóm cổ phiếu công nghệ và những nghi ngại về triển vọng đầu tư vào các trung tâm dữ liệu AI cũng ảnh hưởng đến tâm lý trên thị trường kim loại công nghiệp. Điều này đặc biệt đáng chú ý đối với đồng, một nguyên liệu thiết yếu trong hạ tầng điện, thiết bị công nghệ và trung tâm dữ liệu.
Trong khi đó, kỳ vọng Fed tiếp tục nâng lãi suất trong tháng 12 khiến nhà đầu tư thận trọng hơn với các tài sản rủi ro và hàng hóa không sinh lãi. Những dữ liệu lạm phát Mỹ, đặc biệt là CPI và PPI tháng 10, trở thành tâm điểm theo dõi của thị trường.
Nhìn chung, các thông tin được cung cấp trong tuần chưa có số liệu cụ thể về mức tăng giảm của các chỉ số chứng khoán Mỹ như Dow Jones, S&P 500 hay Nasdaq. Tuy nhiên, diễn biến của nhóm cổ phiếu công nghệ, đồng USD và lợi suất trái phiếu đã cho thấy mối liên hệ ngày càng rõ giữa thị trường tài chính và triển vọng giá hàng hóa.
Diễn biến giá một số hàng hóa tuần qua: