9 tháng đầu năm, khối ngoại bán ròng gần 96.000 tỷ đồng trên HoSE và không nghỉ tháng nào. Dưới áp lực đó, VN-Index chỉ giảm nhẹ, thậm chí có lúc còn vượt 1.900 điểm lần đầu trong lịch sử. Dữ liệu phần nào cho thấy lực đỡ kiên cường đến từ dòng tiền của nhà đầu tư chứng khoán trong nước.
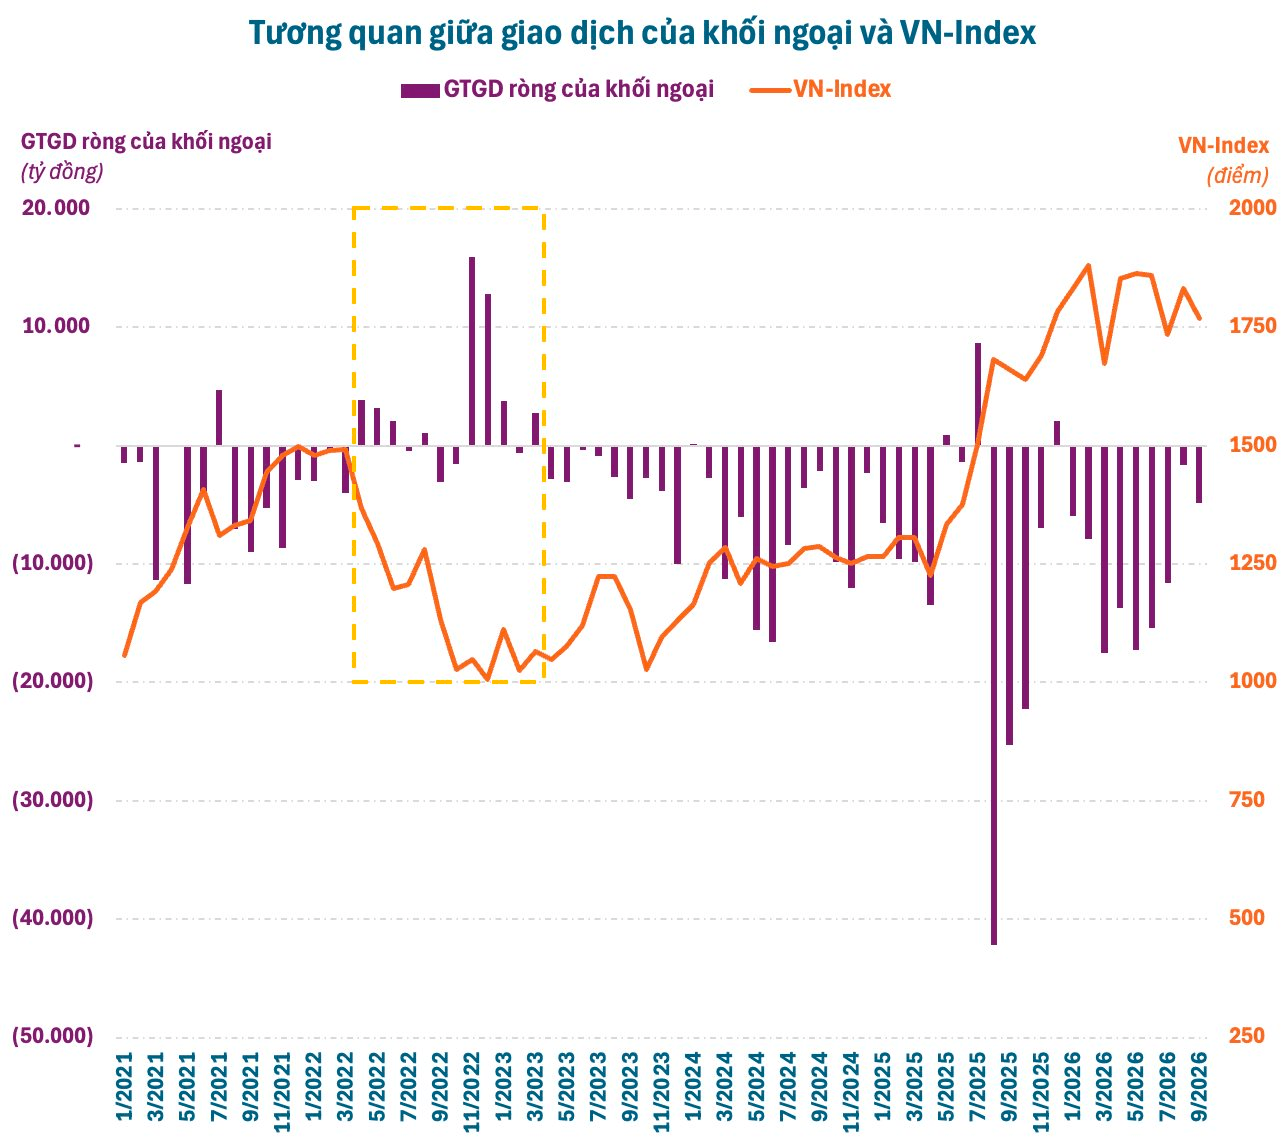
Nhìn rộng hơn, có thể thấy rõ giai đoạn thị trường đi lên từ cuối 2023 đến nay luôn đi kèm với sức ép từ khối ngoại. Lần gần nhất khối ngoại mua ròng cổ phiếu Việt Nam thực sự rõ rệt là vào giai đoạn cuối 2022 đến đầu 2023 với dấu ấn đậm nét của dòng tiền P-Notes. Thời điểm đó, thị trường chứng khoán đang trong cú rơi mạnh về vùng đáy lịch sử dưới ảnh hưởng của khủng hoảng trái phiếu và vụ Vạn Thịnh Phát.
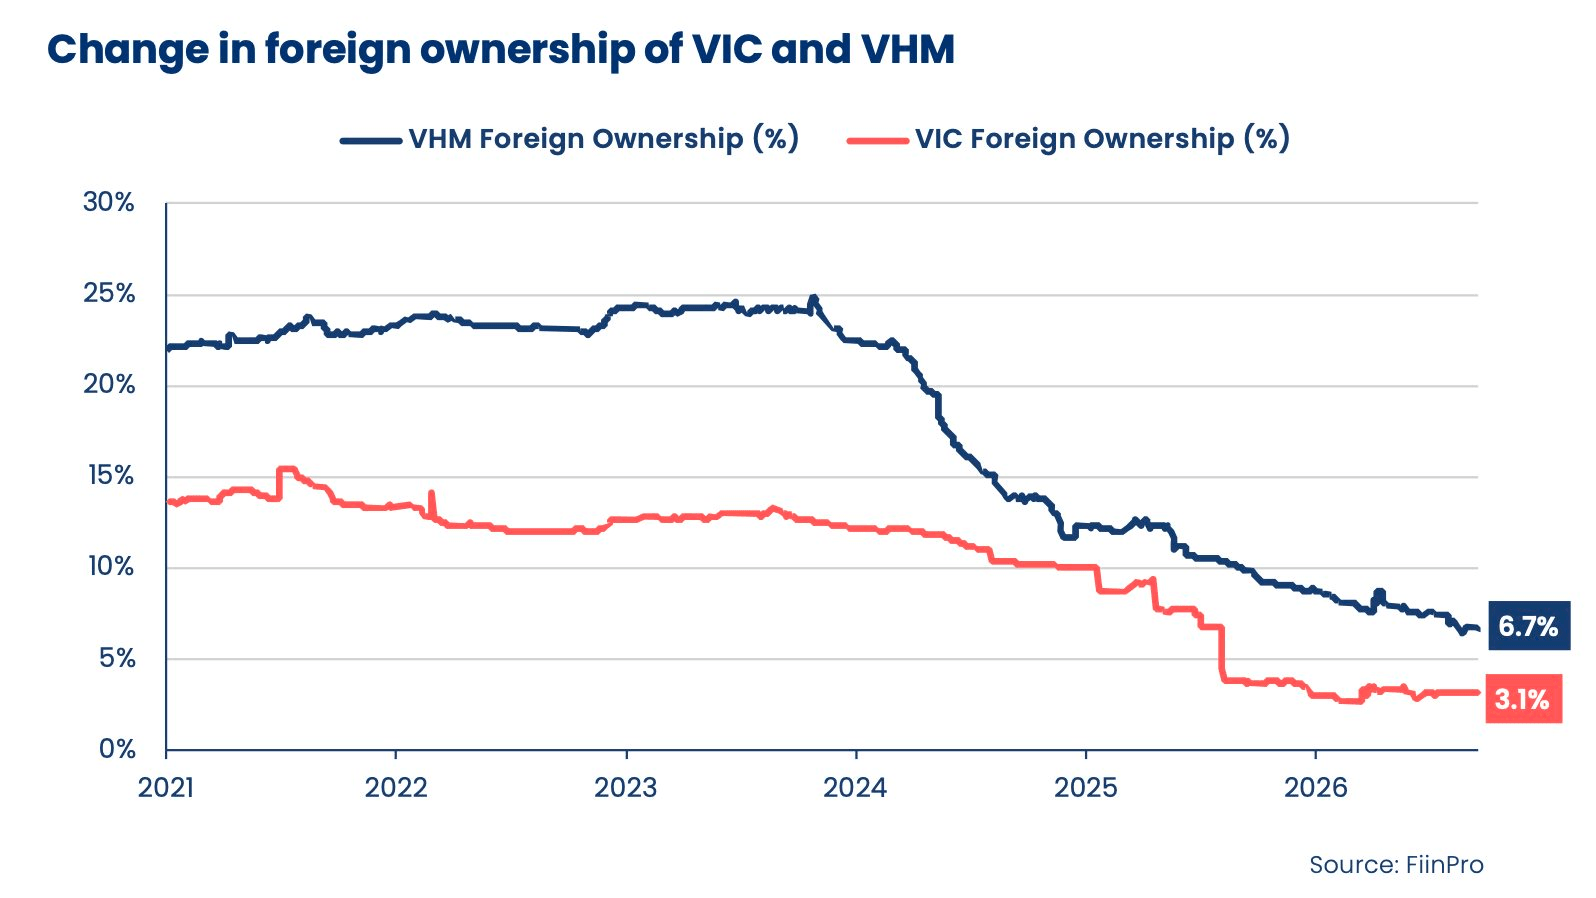
Trong gần 3 năm qua, khối ngoại đã bán ròng luỹ kế hơn 300.000 tỷ đồng trên HoSE, tỷ lệ sở hữu của nhà đầu tư nước ngoài cũng rơi từ mức 15% xuống còn hơn 11%. Thế nhưng, thị trường vẫn đứng vững, thậm chí còn đạt những cột mốc chưa từng có về mặt điểm số và vốn hóa. Kết quả này chủ yếu đến từ đà tăng phi mã của bộ đôi Vingroup (VIC) và Vinhomes (VHM).
Khoảng 2 năm trở lại đây, VIC và VHM đều đã tăng bằng lần qua đó vươn lên trở thành 2 cái tên có vốn hóa lớn nhất sàn chứng khoán với tổng tỷ trọng chiếm đến gần 30% toàn sàn HoSE. Ở chiều ngược lại, tỷ trọng của nhà đầu tư nước ngoài tại nhóm này lại giảm xuống mức thấp kỷ lục sau giai đoạn bán ròng triền miên. Tính riêng từ đầu năm 2026, VHM còn là cổ phiếu bị xả mạnh nhất với giá trị gần 1 tỷ USD trong khi VIC cũng bị bán ròng khoảng 10.000 tỷ đồng.
Margin gia tăng lực đỡ cho khối nội
Rõ ràng, những diễn biến thời gian qua cho thấy sức chống đỡ kiên cường của khối nội. Tuy nhiên, thực tế cho thấy không phải lúc nào dòng tiền mới từ các nhà đầu tư trong nước cũng sẵn sàng gia nhập thị trường. Do đó, margin chính là công cụ linh hoạt nhất để nhà đầu tư trong nước sử dụng để hấp thụ áp lực từ khối ngoại.
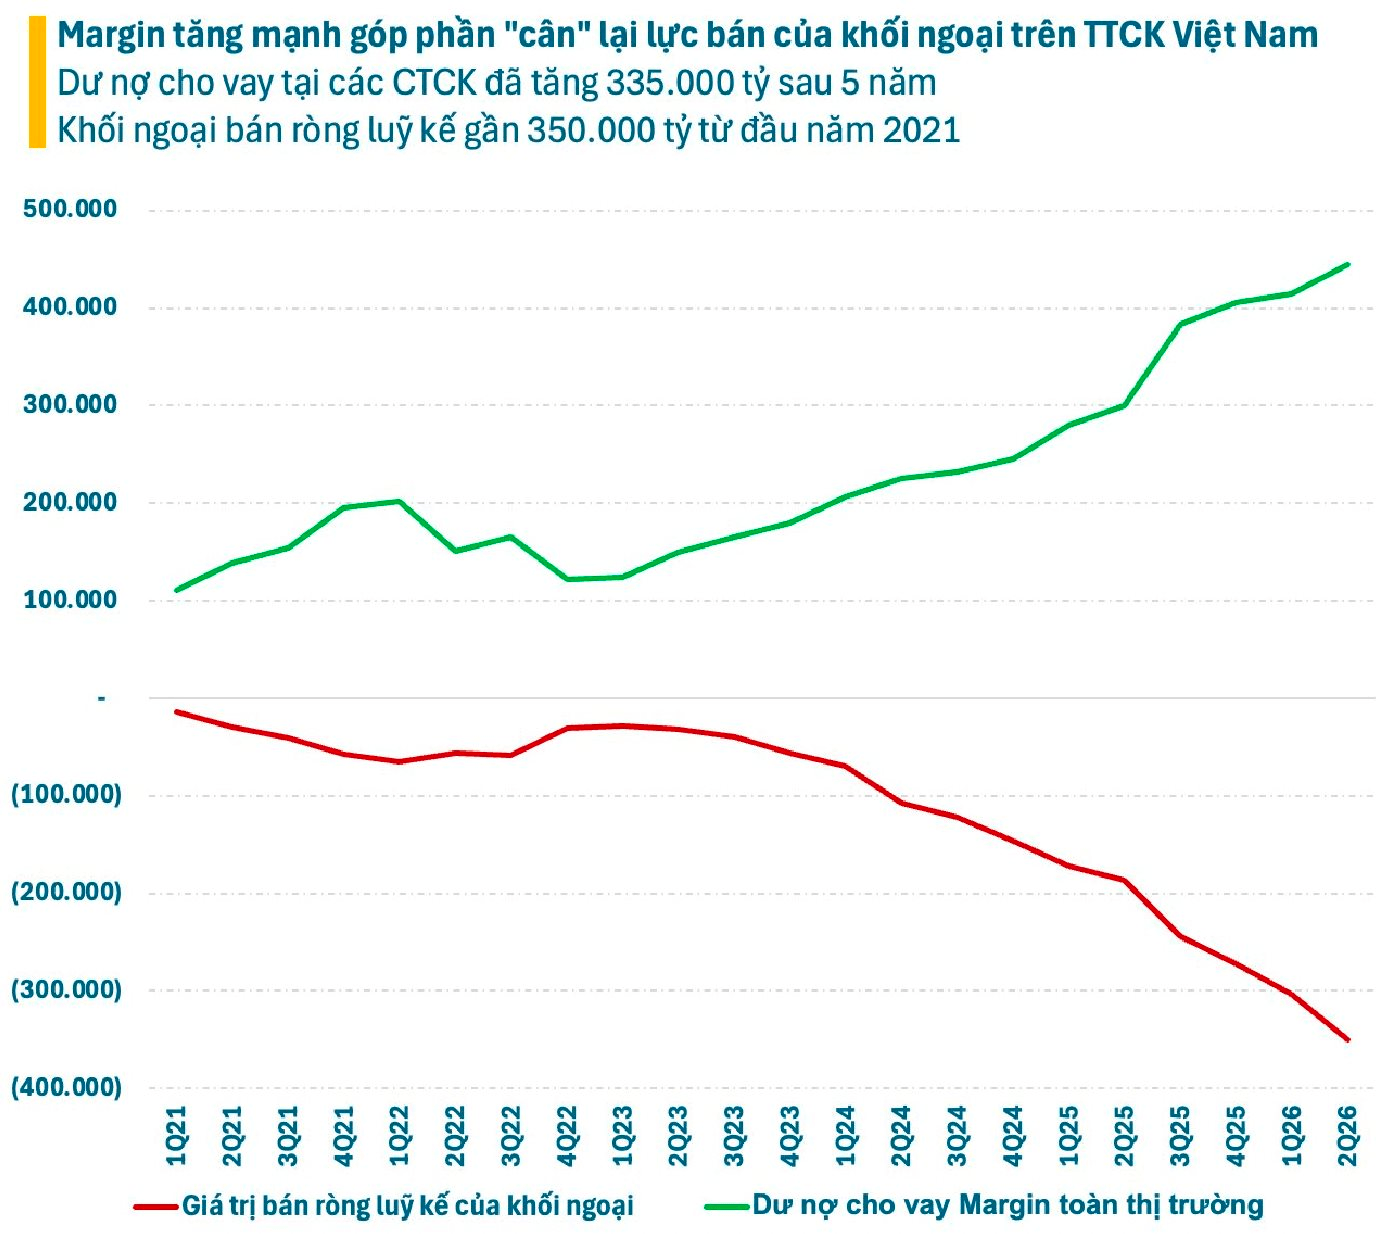
Một sự trùng hợp đáng chú ý là dư nợ margin tăng từ đầu năm 2021 đến nay cũng gần tương đương với giá trị bán ròng luỹ kế của khối ngoại trong khoảng 5 năm trở lại đây. Điều này phần nào phản ánh việc margin khuếch đại sức mua của nhà đầu tư trong nước, qua đó góp phần không nhỏ “cân” lại lực bán của khối ngoại trên thị trường chứng khoán Việt Nam.
Dù vậy, khó có thể xác định chính xác bao nhiêu dư nợ margin được sử dụng để cân lại lực bán từ khối ngoại. Muốn vay margin, nhà đầu tư vẫn phải có vốn tự có. Điều này đồng nghĩa sức mua thực tế tạo ra lớn hơn nhiều so với con số dư nợ margin. Ngoài ra, margin được quay vòng nhiều lần. Một khoản vay margin không chỉ phục vụ một giao dịch mua. Nhà đầu tư có thể bán cổ phiếu, hoàn trả một phần khoản vay rồi tiếp tục mua cổ phiếu khác.
Nhìn chung, margin chỉ là một phần trong tổng sức mua của thị trường. Bên mua trong các giao dịch đối từng từ khối ngoại còn bao gồm (1) Các quỹ đầu tư trong nước; (2) Nhà đầu tư cá nhân sử dụng hoàn toàn vốn tự có; (3) Tổ chức tài chính trong nước; (4) Hoạt động tự doanh của các công ty chứng khoán.
Trên thực tế, không phải toàn bộ lượng margin đều đi vào giao dịch. Hay nói cách khác, hoạt động cho vay của các CTCK không hoàn toàn cung cấp cho nhu cầu đòn bẩy của nhà đầu tư cá nhân. Thay vào đó, một lượng không nhỏ dùng để dành cho các tổ chức, lãnh đạo doanh nghiệp, cổ đông lớn sử dụng vào mục đích khác.
Mặt khác, khối ngoại bán ròng cũng không đồng nghĩa với việc rút khỏi thị trường chứng khoán Việt Nam. Một phần trong số đó có thể chờ đợi cơ hội để tái cơ cấu danh mục. Một phần khác quay trở lại thị trường thông qua các thương vụ chào bán của doanh nghiệp. Tuy nhiên, sức ép trên sàn vẫn là rất rõ và điều này càng làm nổi bật khả năng chống chịu của dòng tiền nội.