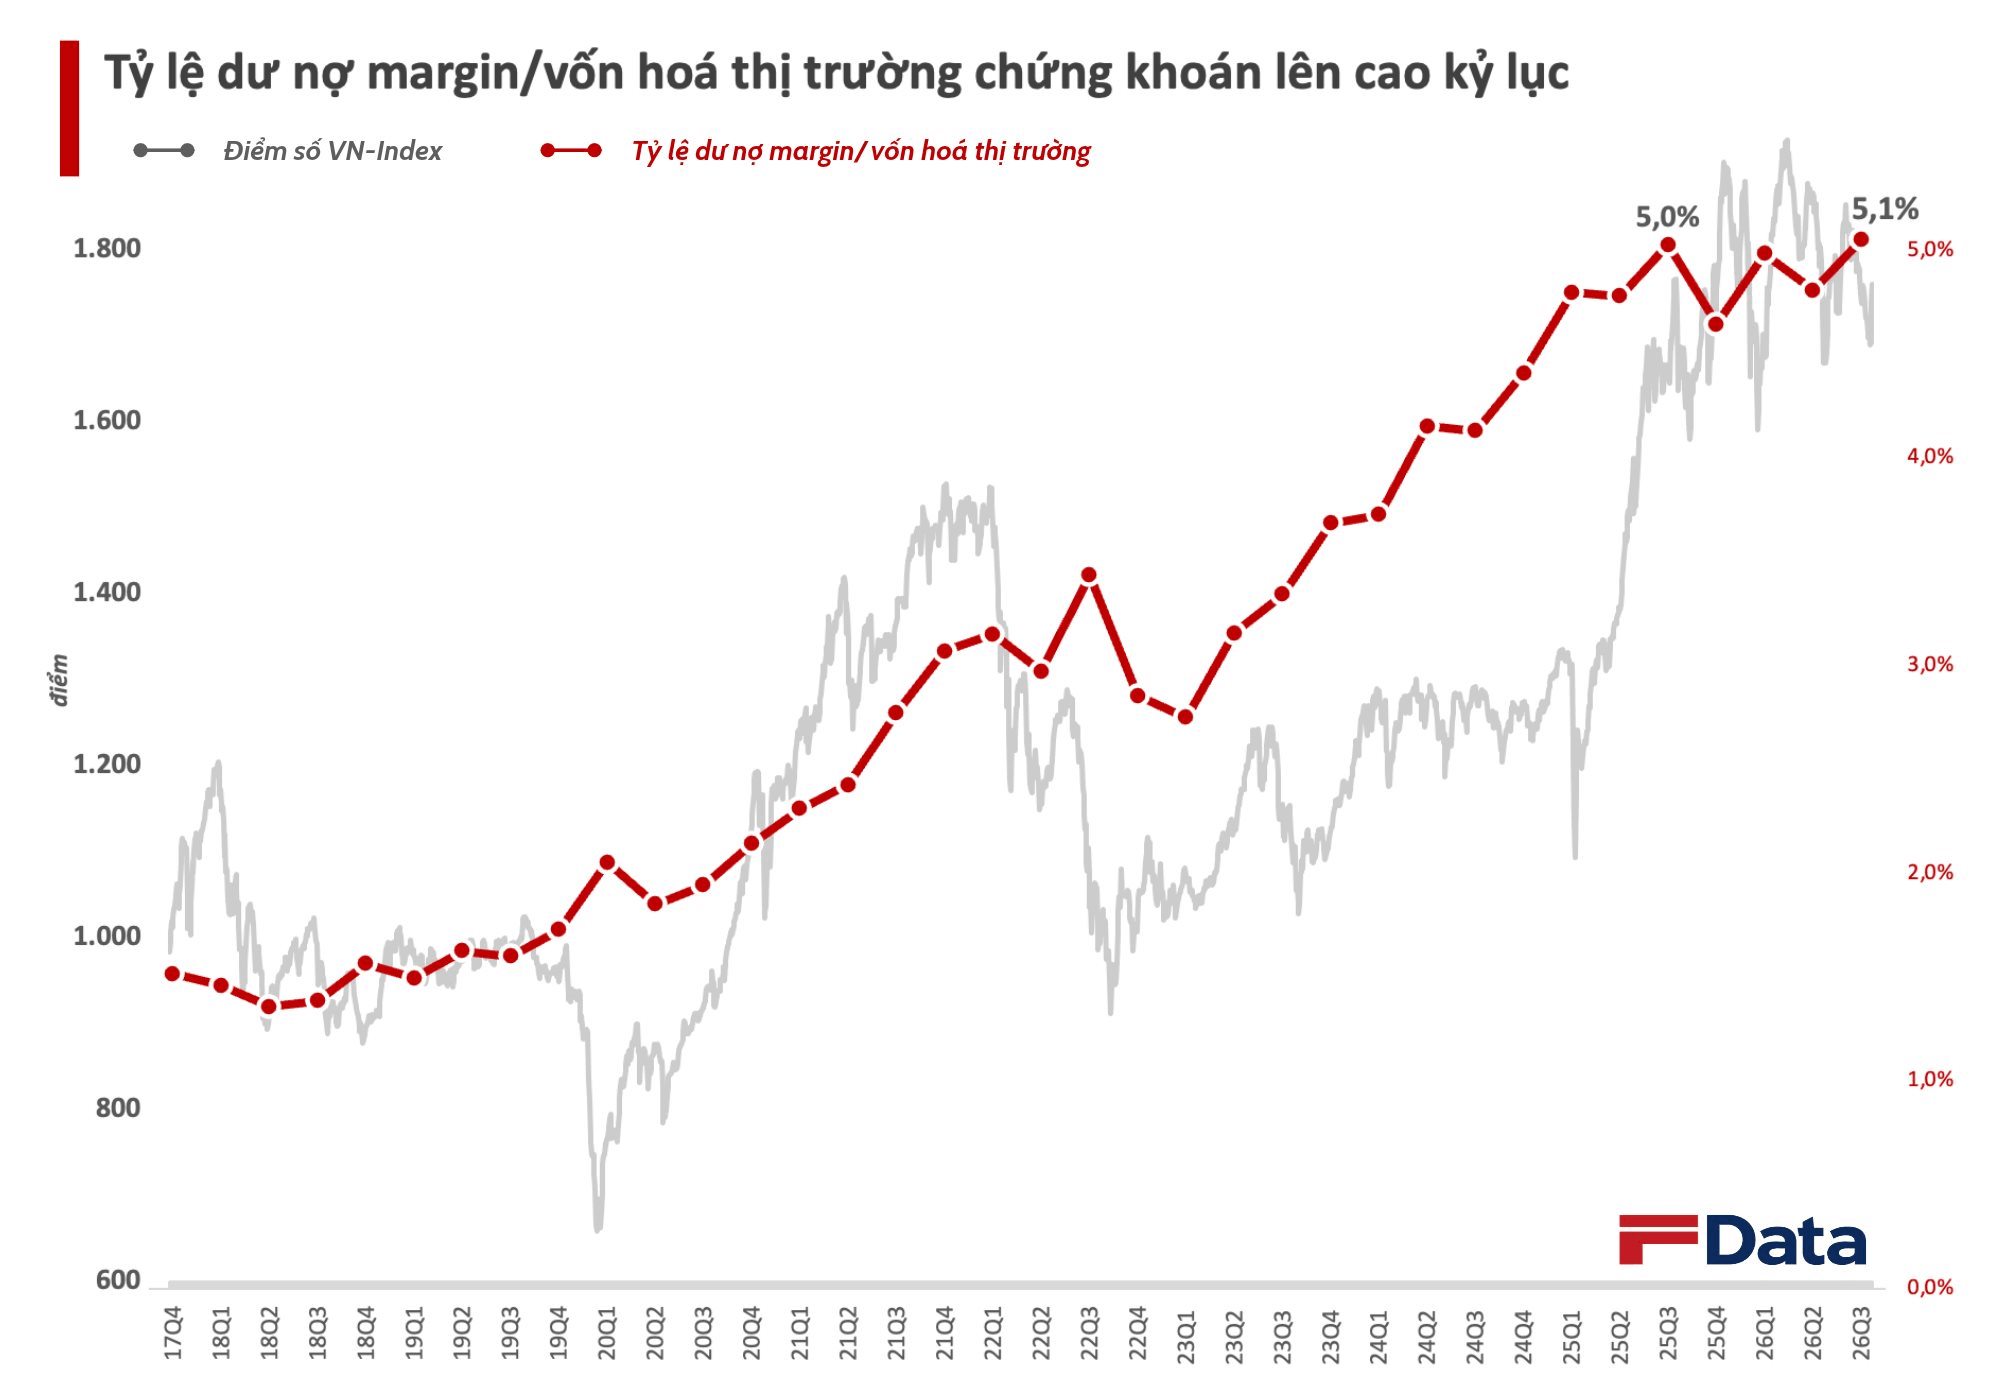
Theo số liệu thống kê, tổng dư nợ cho vay tại các công ty chứng khoán, bao gồm cho vay ký quỹ (margin) và ứng trước tiền bán, ước đạt khoảng 455.000 tỷ đồng vào cuối quý 3/2026, tăng 10.000 tỷ đồng so với cuối quý trước và là mức cao nhất trong lịch sử chứng khoán Việt Nam.
Trong khi đó, tổng vốn hóa cổ phiếu niêm yết trên hai sàn HoSE và HNX tại thời điểm 30/9/2026 đạt khoảng 9 triệu tỷ đồng, giảm gần 248.000 tỷ đồng so với cuối quý 2. Tỷ lệ tổng dư nợ cho vay tại các CTCK so với vốn hóa hai sàn xấp xỉ 5,1%, mức cao nhất trong lịch sử.
Nếu nhìn xa hơn, tỷ lệ này chỉ ở mức 1,5% vào cuối năm 2017 và khoảng 3,1% tại cuối năm 2021, thời điểm thị trường chứng khoán trải qua một trong những giai đoạn tăng trưởng sôi động nhất.
Việc dư nợ vẫn liên tục tăng trong khi vốn hóa thị trường thu hẹp trong quý 3 vừa qua đã đẩy tỷ lệ margin/vốn hóa thị trường lên đỉnh cao mới 5,1%.
Margin lập kỷ lục nhưng dòng tiền giao dịch ảm đạm
Sử dụng đòn bẩy (margin) là một trong những công cụ đắc lực giúp nhà đầu tư gia tăng nhanh quy mô tài khoản của mình nếu sử dụng hợp lý, đẩy thanh khoản lên mức dồi dào và tạo động lực cho đà đi lên về điểm số của thị trường chung.
Tuy nhiên thực tế hiện tại, quy mô dư nợ cho vay ngày càng lớn lại diễn ra trong bối cảnh hoạt động giao dịch trên thị trường chứng khoán không thực sự sôi động. Trong quý 3/2026, VN-Index giảm gần 4,7%. Dòng tiền giao dịch cũng chưa có dấu hiệu phục hồi rõ rệt. Thanh khoản khớp lệnh trên HoSE liên tục duy trì ở mức thấp, tới tháng 9 chỉ bình quân hơn 13.403 tỷ đồng/phiên, giảm tới hơn 60% so với cùng kỳ năm trước.
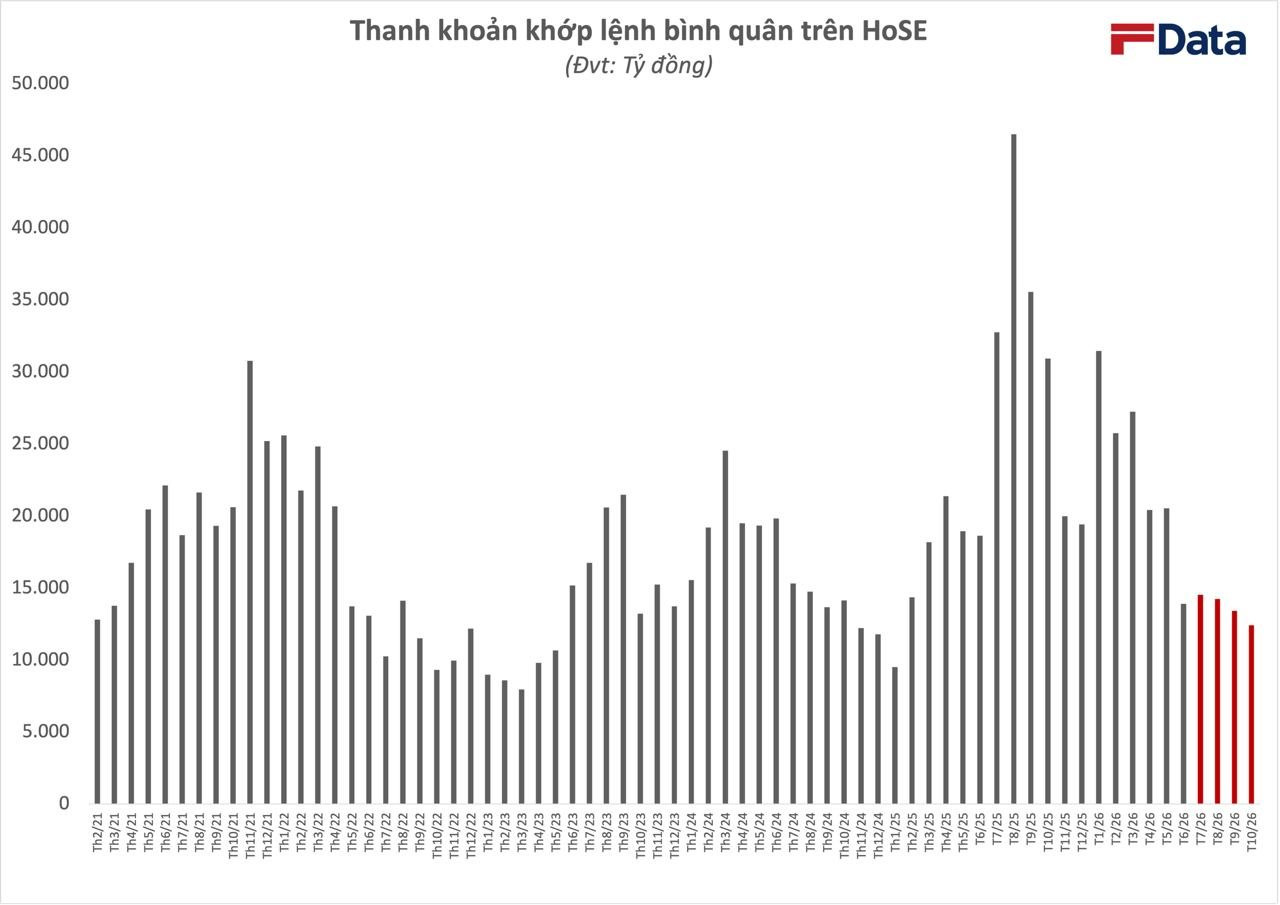
Diễn biến trái chiều giữa dư nợ margin và thanh khoản thị trường cho thấy hoạt động cho vay tại các CTCK không hoàn toàn đến từ nhu cầu sử dụng đòn bẩy của nhà đầu tư cá nhân. Trên thực tế, một phần dư nợ có thể đến từ các khoản cho vay theo thỏa thuận, thường được gọi là "deal cho vay", phục vụ nhu cầu vốn của các tổ chức, cổ đông lớn hoặc lãnh đạo doanh nghiệp.
Khác với các khoản margin phục vụ giao dịch cổ phiếu thông thường, nguồn vốn này có thể được sử dụng cho những mục đích tài chính khác mà không trực tiếp tạo ra thanh khoản trên sàn. Điều này phần nào lý giải vì sao dư nợ cho vay liên tục lập kỷ lục trong khi hoạt động môi giới tại nhiều CTCK tập trung vào khách hàng cá nhân (như VPS giảm gần 6.000 tỷ dư nợ QoQ) ngày càng trầm lắng, khách hàng ít giao dịch hơn và dòng tiền trên thị trường suy giảm rõ rệt.
Đáng chú ý, sự gia tăng dư nợ cũng không diễn ra đồng đều giữa các CTCK mà chủ yếu tập trung vào nhóm có ngân hàng hậu thuẫn. Với lợi thế về nguồn vốn và khả năng huy động tài chính, các doanh nghiệp này đang chiếm ưu thế trong cuộc đua mở rộng cho vay, đặc biệt đối với những khoản vay có quy mô lớn.
Tính đến cuối quý 3/2026, toàn thị trường ghi nhận 18 CTCK có dư nợ cho vay vượt 10.000 tỷ đồng, trong số này khoảng hai phần ba là những doanh nghiệp có ngân hàng hậu thuẫn hoặc có mối liên hệ đáng kể với các ngân hàng. Trong bối cảnh nhu cầu vay vốn của doanh nghiệp vẫn lớn, CTCK có thể đáp ứng một số nhu cầu tài chính với cấu trúc và tài sản bảo đảm linh hoạt hơn các khoản tín dụng ngân hàng thông thường.
Dư nợ margin “cân" áp lực bán ròng từ khối ngoại
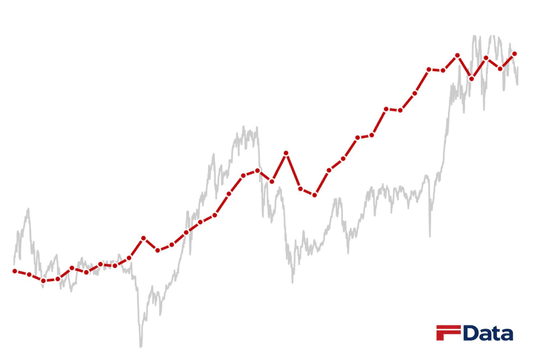
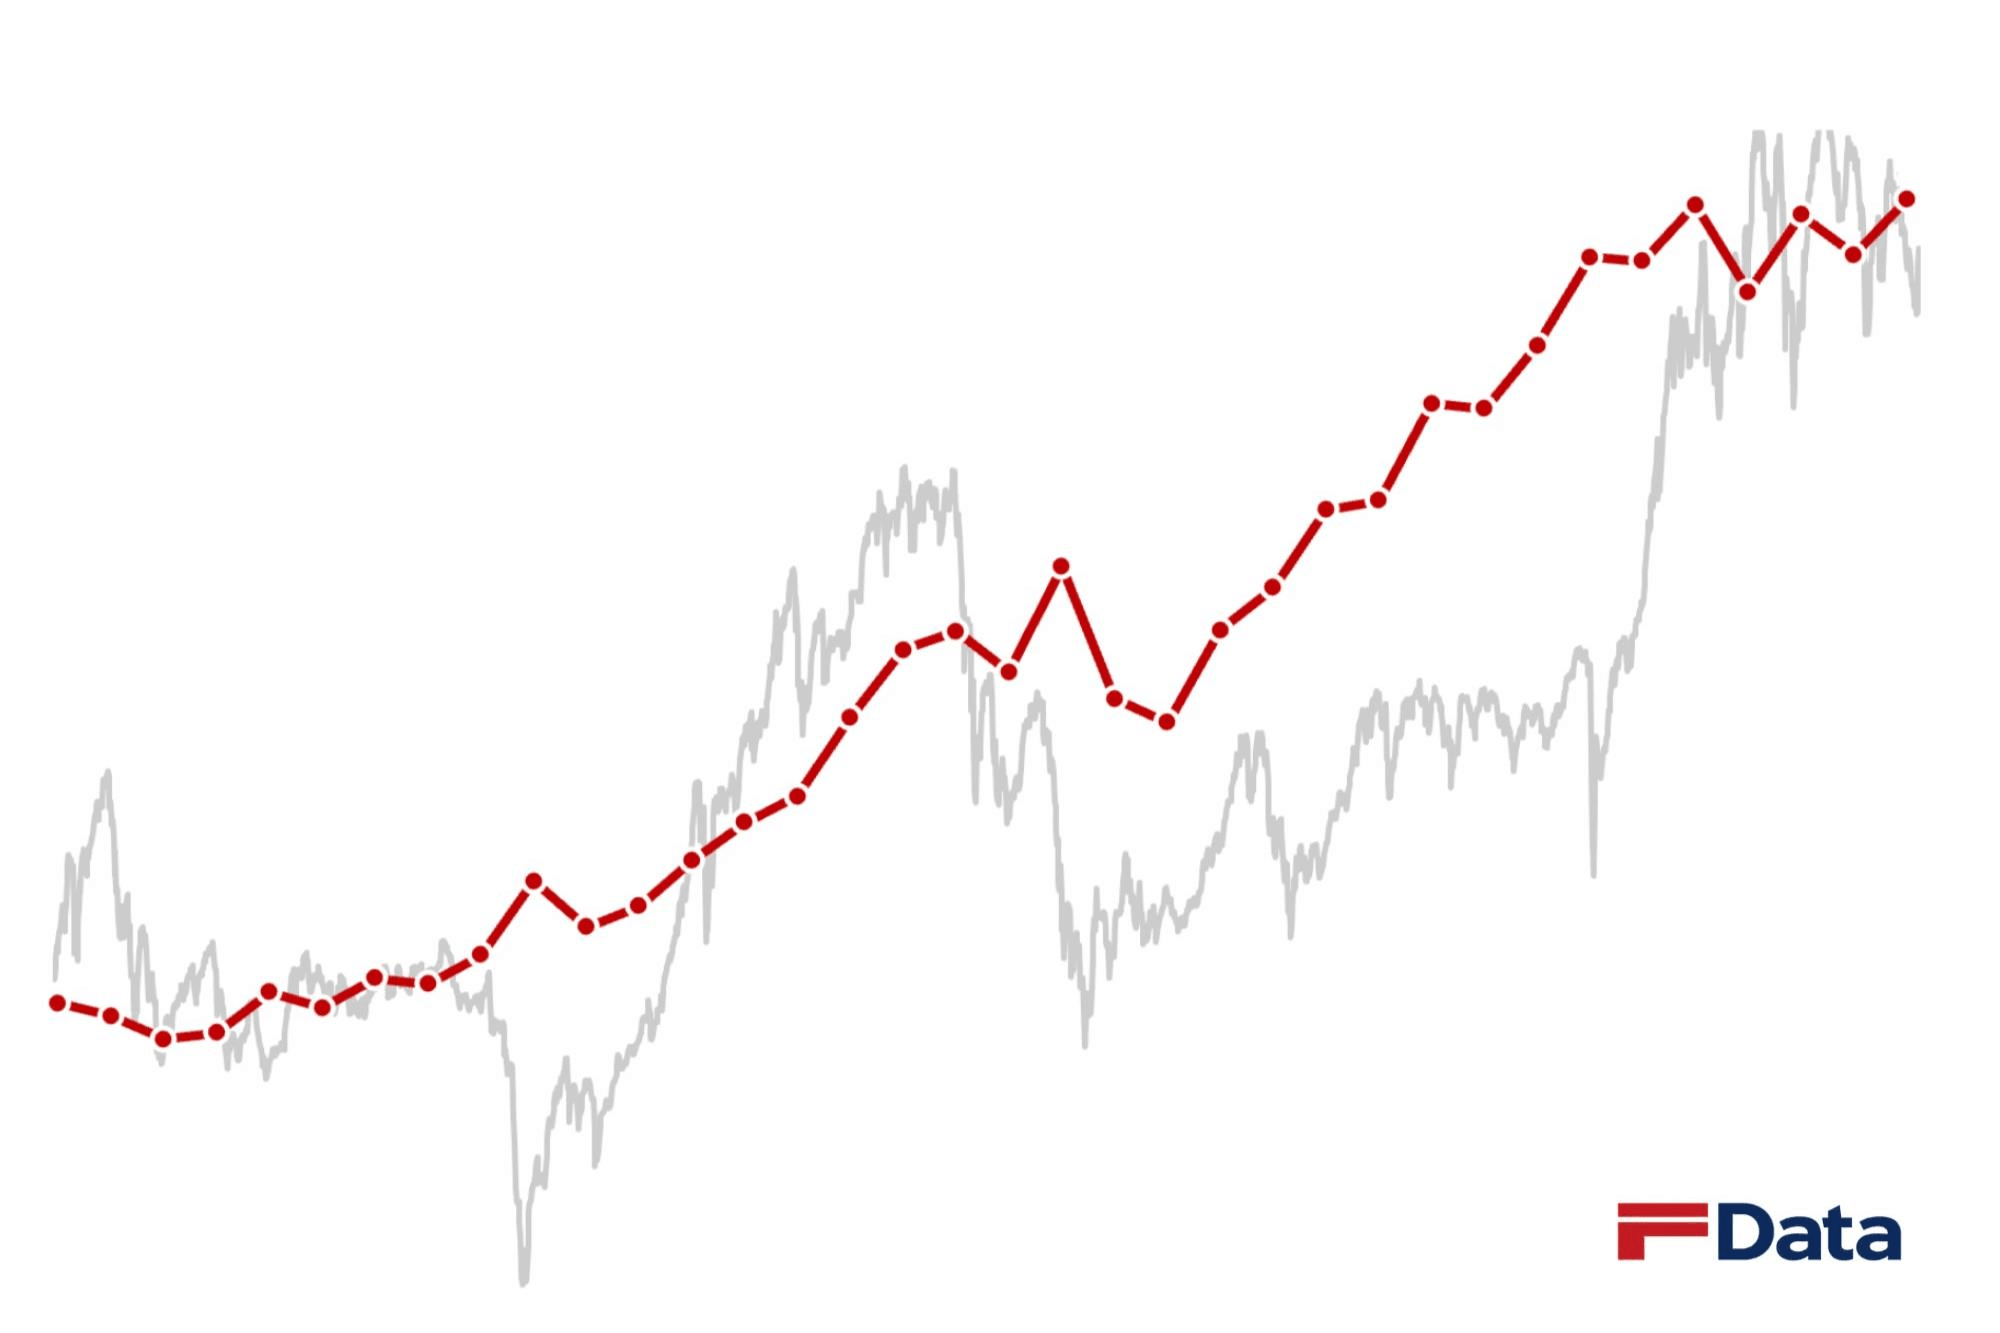
Một khía cạnh khác cần nhìn nhận là vai trò của nguồn vốn trong nước khi nhà đầu tư nước ngoài liên tục bán ròng trên thị trường chứng khoán Việt Nam. Nhìn vào diễn biến từng giai đoạn trong quá khứ có thể thấy rõ sự đồng pha giữa 2 dòng vốn này trên TTCK Việt Nam. Số liệu thống kê cho thấy mức độ phình to của dư nợ margin toàn thị trường gần tương đương với giá trị bán ròng luỹ kế của khối ngoại trong khoảng 5 năm trở lại đây, khoảng 350.000 tỷ đồng.
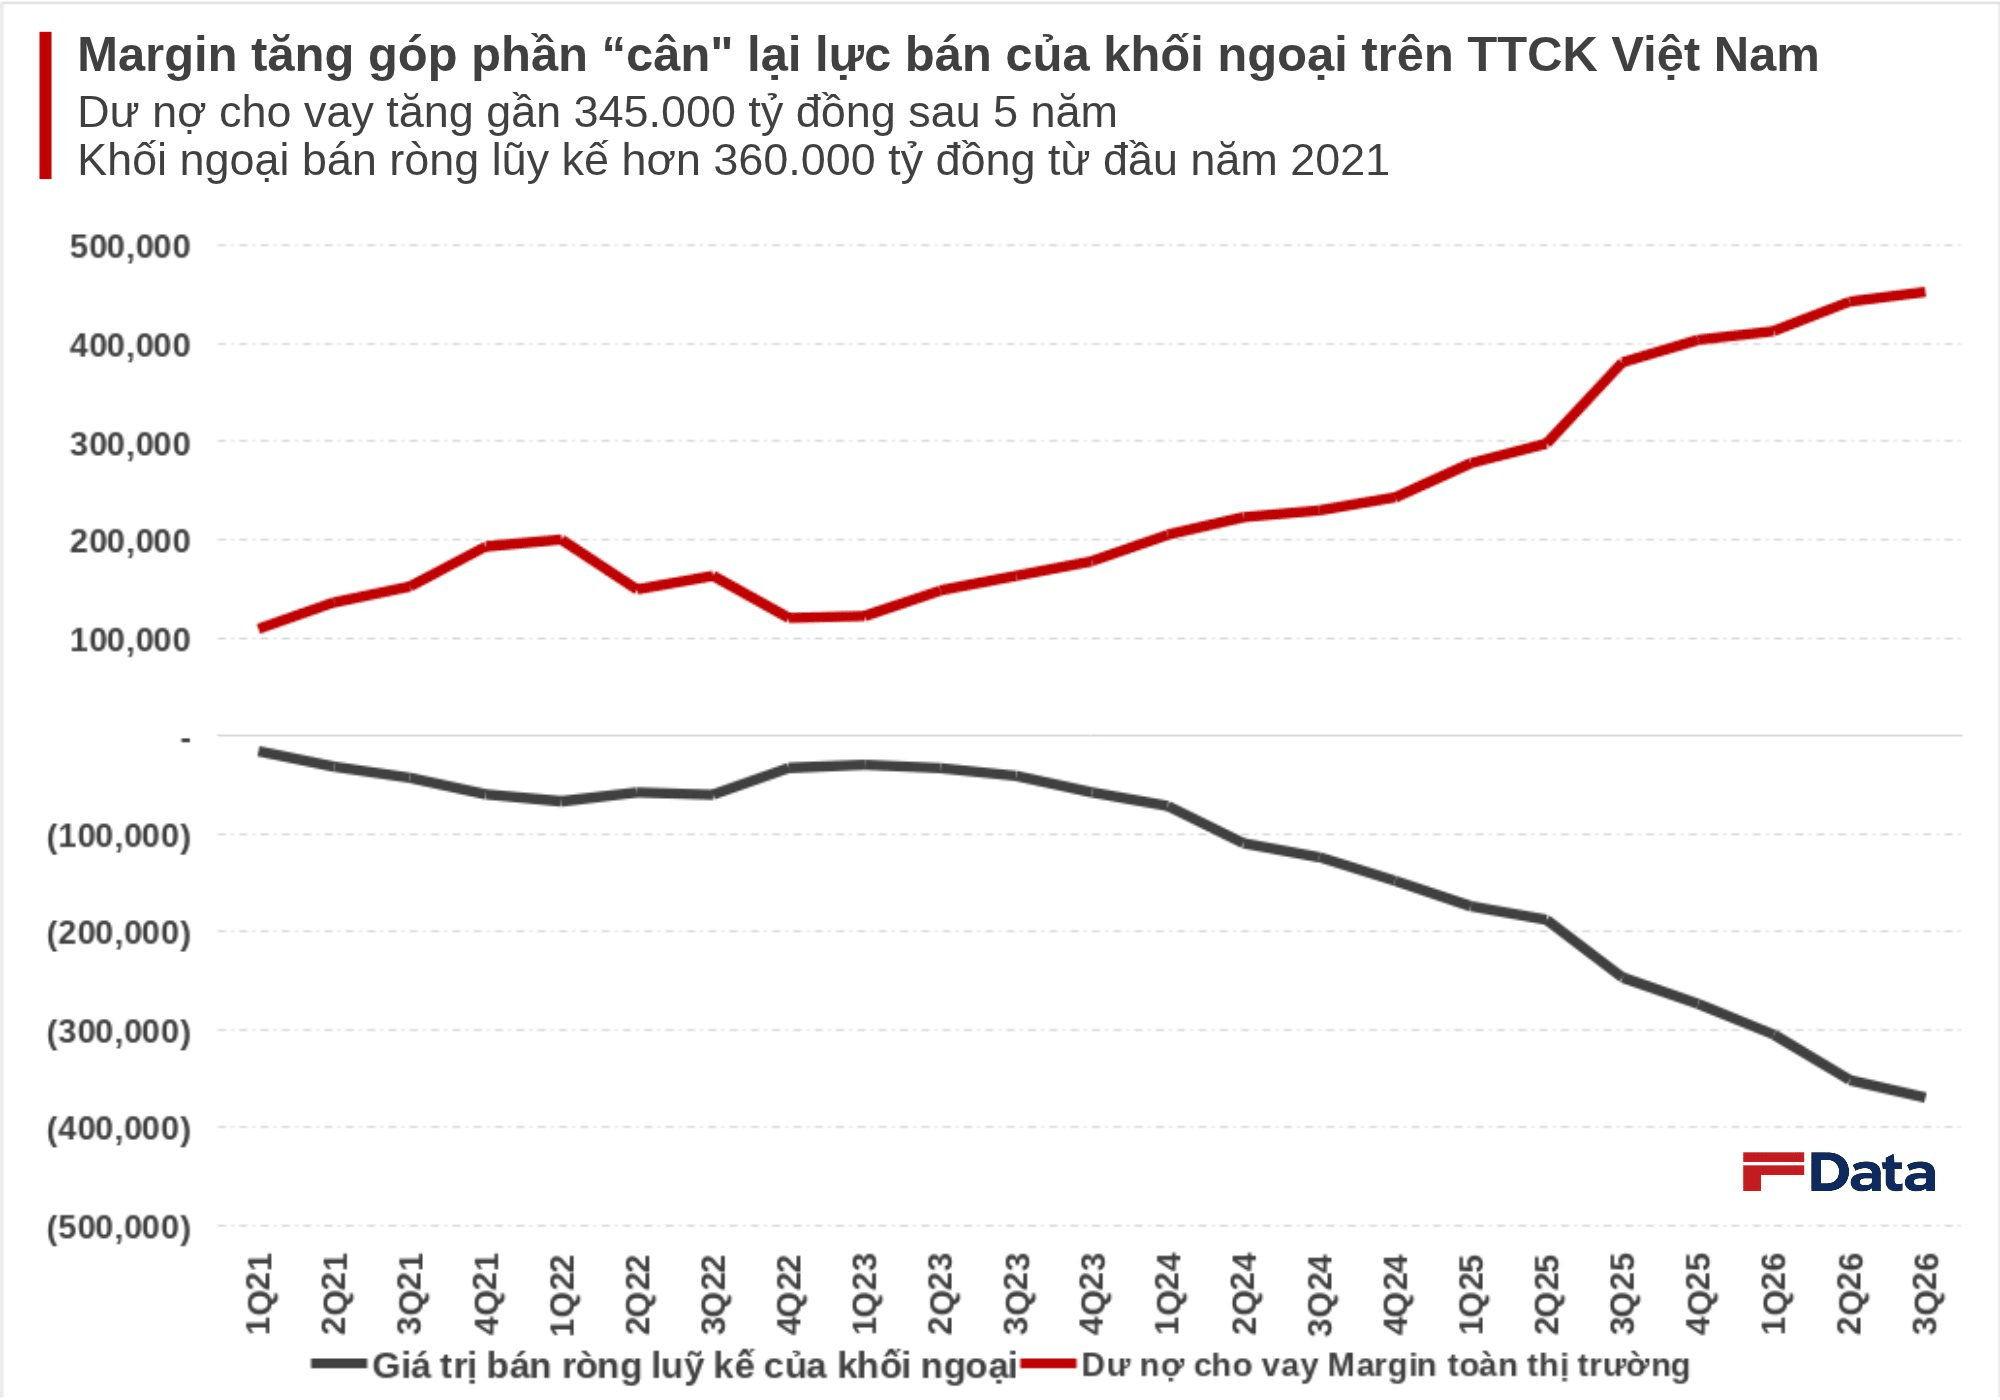
Rõ ràng, margin đã khuếch đại sức mua của nhà đầu tư trong nước, qua đó góp phần không nhỏ “cân” lại lực bán của khối ngoại trên thị trường chứng khoán Việt Nam. Áp lực cung lớn từ khối ngoại trong thời gian dài đòi hỏi thị trường phải có nguồn lực đối ứng đủ lớn. Trong đó, nguồn vốn tự có của nhà đầu tư trong nước, dòng tiền từ các tổ chức tài chính và phần sức mua được bổ sung thông qua margin đã góp phần hấp thụ lượng cổ phiếu bán ra.
Tuy nhiên, không thể quy toàn bộ phần dư nợ tăng thêm thành dòng tiền trực tiếp mua cổ phiếu từ nhà đầu tư nước ngoài, bởi một phần nguồn vốn có thể nằm trong các khoản vay theo thỏa thuận và không trực tiếp tạo ra giao dịch trên sàn.
Dù vậy, quy mô margin lớn cũng cho thấy vai trò ngày càng đáng kể của nguồn vốn tín dụng trong cấu trúc tài chính của thị trường chứng khoán Việt Nam. Đây là nguồn lực có thể hỗ trợ sức mua khi thị trường thuận lợi, nhưng đồng thời làm gia tăng mức độ nhạy cảm của hệ thống trước những đợt điều chỉnh giá cổ phiếu. Đặc biệt, với những khoản vay quy mô lớn tập trung vào một số cổ phiếu hoặc nhóm cổ đông, áp lực giảm giá tài sản bảo đảm có thể tạo ra rủi ro lớn hơn so với các khoản margin phân tán thông thường.