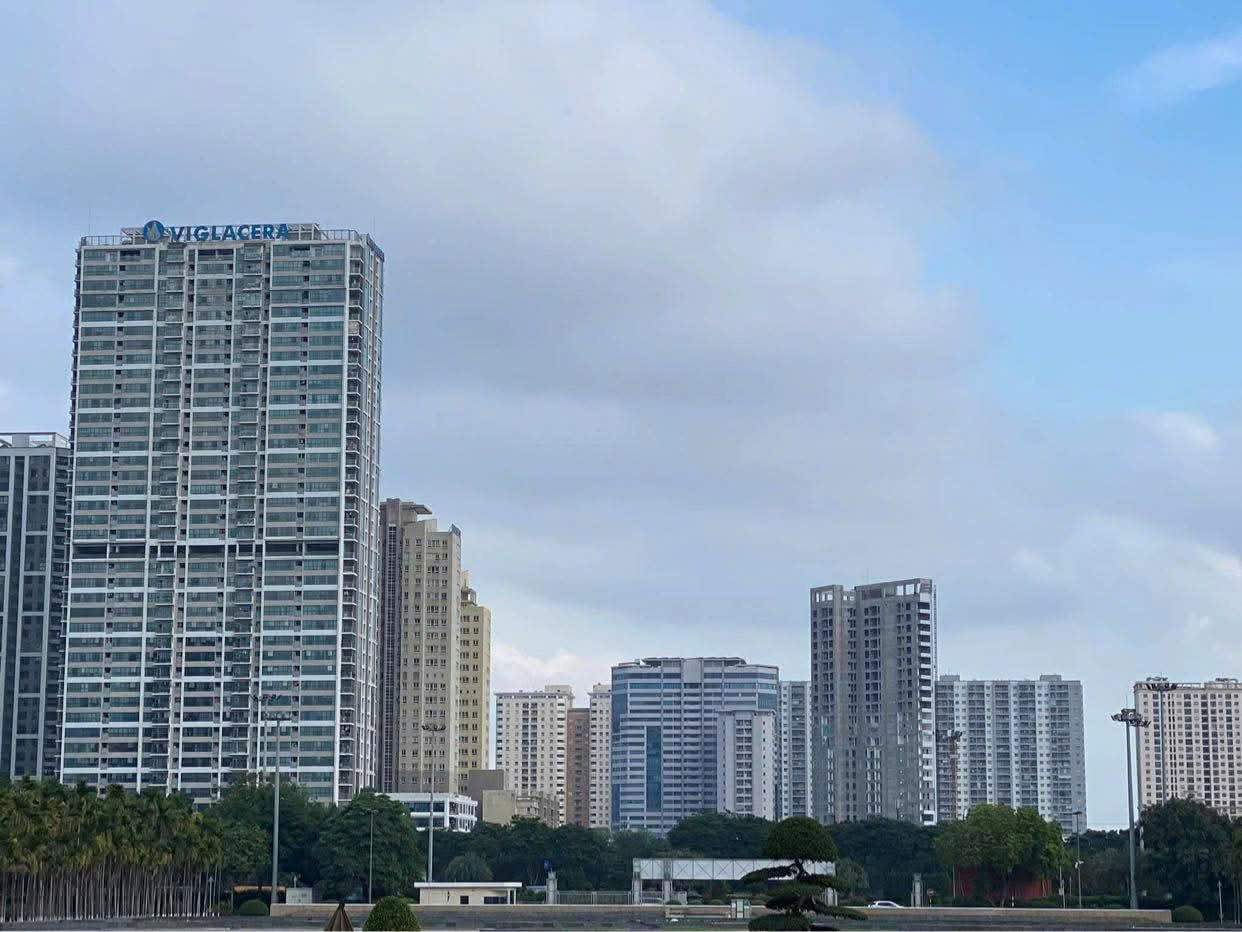
Phân khúc Living Sector (nhóm bất động sản nhà ở tạo dòng tiền, bao gồm các mô hình nhà ở cho thuê và lưu trú dài hạn) đang thu hút sự quan tâm ngày càng lớn tại châu Á - Thái Bình Dương (APAC).
Từ lựa chọn phân khúc đến lựa chọn cách thức tham gia thị trường
Theo báo cáo đầu tư phân khúc Living Sector của Savills, thị trường Living Sector tại APAC không vận hành theo một mô hình duy nhất. Cơ hội đầu tư khác biệt đáng kể giữa từng quốc gia, loại hình tài sản và đặc biệt là cách nhà đầu tư tham gia thị trường.
Năm phương thức chính đang được ghi nhận gồm chuyển đổi tài sản gặp khó khăn (distressed conversion), chuyển đổi tài sản trở nên lỗi thời (obsolescence conversion), phát triển mới (ground-up development), đầu tư vào nền tảng vận hành thông qua M&A hoặc vốn tăng trưởng (platform M&A/growth equity) và mua trực tiếp tài sản đã ổn định (direct stabilised acquisition).
Điều này phản ánh một thay đổi quan trọng trong cách tiếp cận Living Sector. Thay vì chỉ đặt câu hỏi “đầu tư vào loại tài sản nào?”, nhà đầu tư cần đồng thời xem xét “tham gia thị trường bằng cách nào?”. Năng lực vận hành, đặc điểm nguồn cầu, khung pháp lý, chi phí phát triển và khả năng tạo dòng tiền dài hạn đều có thể ảnh hưởng đến hiệu quả của từng chiến lược.
Việt Nam: Nền tảng nhu cầu đang hình thành
Tại Việt Nam, thị trường Living Sector vẫn đang ở giai đoạn phát triển tương đối sớm so với một số thị trường trưởng thành trong khu vực. Tuy nhiên, một số phân khúc liên quan đã cho thấy nhu cầu thuê tương đối rõ nét, đặc biệt tại TP.HCM và Hà Nội.
Tại TP.HCM, phân khúc căn hộ dịch vụ ghi nhận khoảng 7.000 căn trong Q2/2026, với công suất đạt 84% và giá thuê bình quân gần 560.000 đồng/m²/tháng. Đáng chú ý, nguồn cung giảm khi một số dự án Hạng C quy mô nhỏ rút khỏi thị trường hoặc tạm đóng cửa để cải tạo, trong khi hiệu quả chung được cải thiện nhờ nhu cầu đối với các dự án được vận hành tốt.
Tại Hà Nội, thị trường căn hộ dịch vụ cũng duy trì công suất trên 80% trong Q2/2026, với hơn 6.500 căn thuộc 67 dự án. Nhu cầu được hỗ trợ bởi dòng vốn FDI và nhóm khách thuê nước ngoài, đồng thời, việc tiếp tục mở rộng các khu công nghiệp, cụm công nghiệp và khu công nghệ cao được kỳ vọng sẽ tiếp tục củng cố nhu cầu lưu trú.
Những diễn biến này cho thấy nhu cầu đối với nhà ở được quản lý và vận hành chuyên nghiệp đã hiện hữu ở một số phân khúc. Tuy nhiên, thị trường vẫn chủ yếu được hình thành từ các tài sản riêng lẻ, trong khi các mô hình Living Sector được phát triển và vận hành như một loại tài sản đầu tư dài hạn vẫn còn tương đối mới.
Ở phân khúc nhà ở nói chung, bài toán khả năng chi trả cũng đang trở thành một yếu tố cần cân nhắc. Tại TP.HCM, giá bán sơ cấp bình quân năm 2026 đạt trên 90 triệu đồng/m², trong khi 80% nguồn cung có giá trên 120 triệu đồng/m². Điều này có thể tạo điều kiện cho các mô hình nhà ở cho thuê chuyên nghiệp phát triển trong dài hạn, đặc biệt nếu quy mô dân số đô thị, lực lượng lao động dịch chuyển và nhu cầu linh hoạt về nơi ở tiếp tục gia tăng.
Ông Neil MacGregor, Tổng Giám đốc Savills Việt Nam nhận định: “Tại Việt Nam, chúng tôi đang chứng kiến nhu cầu đối với các sản phẩm nhà ở được quản lý chuyên nghiệp, đặc biệt tại những đô thị có hoạt động kinh tế và dòng vốn quốc tế mạnh. Thị trường vẫn còn phân mảnh, nhưng đây cũng là điểm mở cho các mô hình có khả năng kết hợp vốn dài hạn với năng lực vận hành. Khi đánh giá một cơ hội Living Sector, nhà đầu tư không chỉ cần nhìn vào giá trị của tài sản mà còn vào cách tài sản đó được vận hành, duy trì công suất và tạo dòng tiền trong dài hạn.”
Hướng tiếp cận cho thị trường Việt Nam
Thứ nhất, tái định vị tài sản hiện hữu. Một trong những hướng tiếp cận đang được ghi nhận tại APAC là chuyển đổi những tài sản không còn phù hợp với nhu cầu ban đầu sang các mô hình Living Sector. Khách sạn, văn phòng hoặc các loại hình bất động sản khác có thể được xem xét để chuyển đổi thành co-living, nhà ở sinh viên hoặc các mô hình lưu trú dài hạn, tùy thuộc vào vị trí, cấu trúc tài sản và khả năng đáp ứng yêu cầu pháp lý.
Đối với Hà Nội và TP.HCM, hướng tiếp cận này đặt ra tiềm năng tái sử dụng những tài sản có hiệu suất khai thác chưa tối ưu, thay vì luôn bắt đầu từ một dự án phát triển mới. Tuy nhiên, hiệu quả sẽ phụ thuộc lớn vào chi phí cải tạo, khả năng chuyển đổi công năng và mô hình vận hành sau chuyển đổi.
Thứ hai, đầu tư vào nền tảng vận hành. Kinh nghiệm APAC cũng cho thấy dòng vốn đang tìm đến các nền tảng vận hành thay vì chỉ tập trung vào từng tài sản riêng lẻ. Một đơn vị vận hành có khả năng quản lý danh mục, ứng dụng công nghệ, kiểm soát chi phí và duy trì trải nghiệm người thuê có thể tạo ra giá trị trên quy mô lớn hơn so với việc quản lý từng tài sản độc lập.
Đây có thể là một hướng đáng chú ý tại Việt Nam, nơi thị trường cho thuê còn phân mảnh. Sự kết hợp giữa nguồn vốn dài hạn và năng lực vận hành địa phương có thể giúp hình thành những danh mục tài sản có quy mô và tính nhất quán cao hơn.
Thứ ba, phát triển để nắm giữ và vận hành dài hạn. Một hướng khác là mô hình Build-to-Rent (BTR), trong đó tài sản được thiết kế và phát triển ngay từ đầu với mục tiêu cho thuê và nắm giữ dài hạn.
Tại Việt Nam, mô hình này có thể được xem xét tại những khu vực có nhu cầu thuê ổn định, đặc biệt khi các đô thị tiếp tục mở rộng theo các hành lang giao thông và trung tâm kinh tế mới.
Thứ tư, từ “xây để bán” đến tư duy tài sản tạo dòng tiền. Sự phát triển của Living Sector không nhất thiết thay thế mô hình nhà ở truyền thống, mà mở rộng cách nhìn về nhà ở như một loại tài sản có thể được sở hữu, vận hành và tạo thu nhập trong dài hạn.
Đối với Việt Nam, những tín hiệu từ thị trường căn hộ dịch vụ cho thấy nhu cầu đối với sản phẩm được quản lý chuyên nghiệp đã hiện hữu, trong khi khoảng cách về khả năng chi trả nhà ở tiếp tục đặt ra nhu cầu đối với nhiều lựa chọn lưu trú khác nhau.
Trong bối cảnh đó, cơ hội của Living Sector sẽ không chỉ nằm ở việc phát triển thêm nguồn cung, mà còn ở việc xác định loại tài sản phù hợp, phương thức tham gia phù hợp và mô hình vận hành phù hợp với từng thị trường. Đây có thể là nền tảng để phân khúc nhà ở tạo dòng tiền từng bước phát triển sâu hơn tại Việt Nam.