Dòng vốn FDI và lực đẩy từ chính sách
Đánh giá của nhóm chuyên gia VIS Rating cho biết, sự phục hồi của thị trường bất động sản khu công nghiệp được củng cố bởi dòng vốn đầu tư trực tiếp nước ngoài (FDI) chảy mạnh vào Việt Nam.
Tính chung 8 tháng đầu năm 2026, tổng vốn FDI đăng ký đạt 40,6 tỷ USD, tăng 55% so với cùng kỳ năm trước; trong khi vốn FDI giải ngân cũng ghi nhận mức tăng 12%, đạt 17,3 tỷ USD. Dòng vốn này tập trung mạnh vào các ngành công nghệ cao như điện tử và bán dẫn, trở thành động lực chính thúc đẩy diện tích đất khu công nghiệp cho thuê mới trong 6 tháng đầu năm 2026 tăng 60% so với cùng kỳ, đạt 500 ha. Tỷ lệ lấp đầy đất khu công nghiệp nhờ đó tiếp tục duy trì ở mức cao 82%.
Giá chào thuê đất khu công nghiệp tại hai miền ghi nhận mức tăng nhẹ. Cụ thể, giá thuê tại miền Bắc đạt trung bình 143 USD/m²/kỳ thuê (tăng 2,9% svck) và miền Nam đạt 184 USD/m²/kỳ thuê (tăng 1,7% svck). Ngược lại, phân khúc nhà xưởng và nhà kho xây sẵn lại ghi nhận diện tích cho thuê mới giảm nhẹ 8% svck xuống khoảng 0,9 triệu m², do sự dịch chuyển ưu tiên của các nhà đầu tư công nghệ cao sang việc thuê đất dài hạn.
Về mặt chính sách, Nghị định 20/2026 (có hiệu lực từ tháng 1/2026) hướng dẫn giảm 30% tiền thuê đất trong 5 năm cho các ngành đủ điều kiện, kết hợp cùng Luật Đầu tư 2025 (có hiệu lực từ tháng 3/2026) đơn giản hóa thủ tục và mở rộng ưu đãi sang các lĩnh vực AI, công nghệ sinh học, năng lượng mới và logistics công nghệ cao, tiếp tục tạo nền tảng vững chắc thu hút dòng vốn quốc tế.
Dòng tiền ổn định nhưng áp lực chi phí lãi vay gia tăng
Xét về sức khỏe tài chính, các chủ đầu tư niêm yết duy trì mức tăng trưởng doanh thu bình quân ổn định 3% so với cùng kỳ trong nửa đầu năm 2026, với biên lợi nhuận gộp bình quân duy trì ở mức cao 30%. Tuy nhiên, lợi nhuận hoạt động của toàn ngành lại ghi nhận mức giảm 11% svck. Nguyên nhân cốt lõi đến từ việc chi phí lãi vay tăng mạnh 33%, kéo theo tổng dư nợ toàn ngành tăng 14%. Hệ số đòn bẩy Nợ vay/EBITDA bình quân theo đó nhích nhẹ từ 2,2 lần lên 2,6 lần.
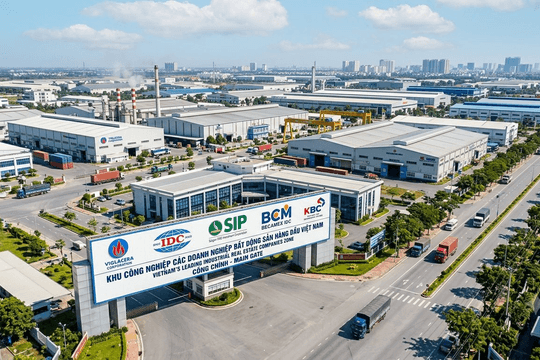
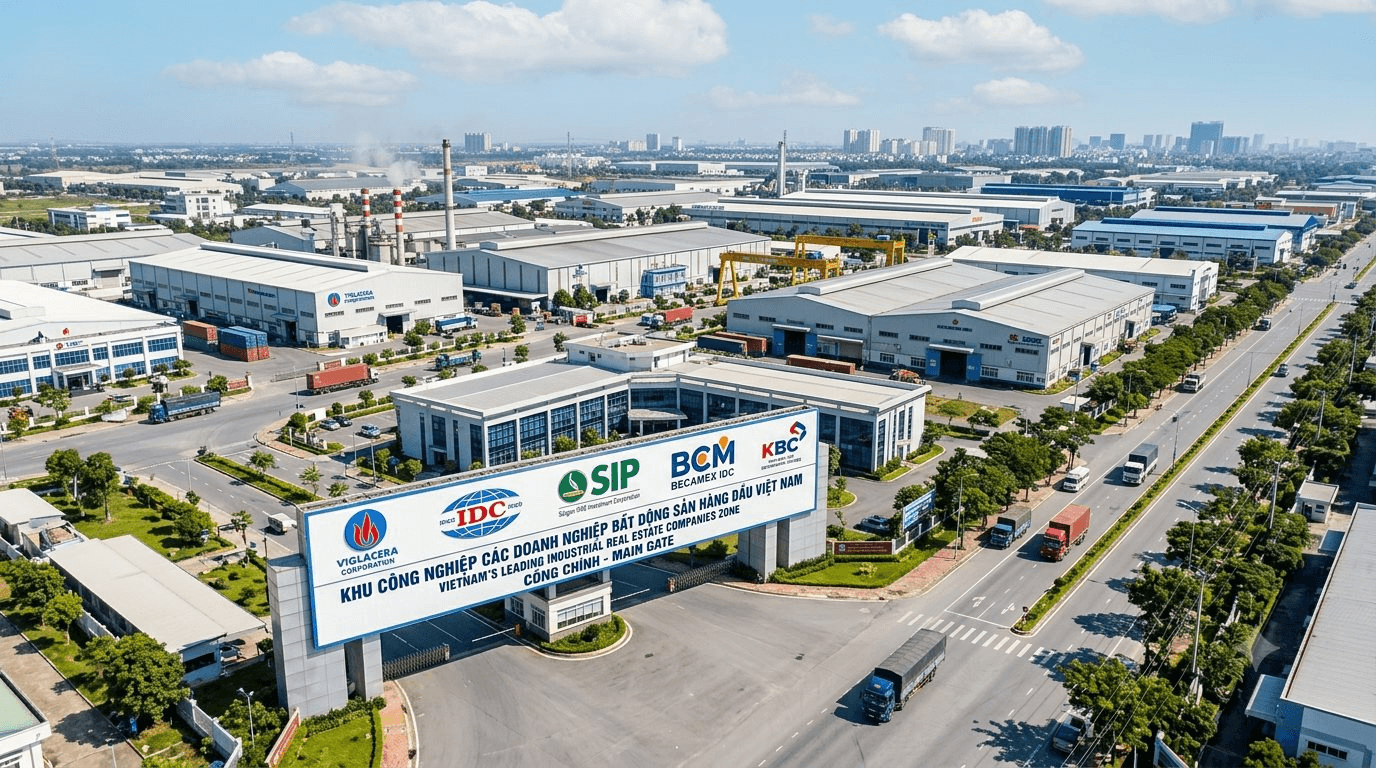
Tuy đòn bẩy chung toàn ngành vẫn nằm trong tầm kiểm soát an toàn, bức tranh dòng tiền giữa các doanh nghiệp lại có sự phân hóa đáng chú ý. Các đơn vị tập trung vào hoạt động cốt lõi như Viglacera (VGC), IDICO (IDC), Cao su Phước Hòa (PHR) hay Đầu tư Sài Gòn VRG (SIP) tiếp tục duy trì dòng tiền từ hoạt động kinh doanh dương và hồ sơ tín nhiệm vững chắc nhờ sở hữu quỹ đất cho thuê quy mô lớn.
Ở chiều ngược lại, một số doanh nghiệp lớn như Becamex IDC (BCM) hay Phát triển Đô thị Kinh Bắc (KBC) đối mặt với thâm hụt dòng tiền hoạt động do phải cân đối nguồn vốn lớn cho các dự án bất động sản nhà ở và hạ tầng thương mại đang triển khai.
Cửa sáng từ tín dụng ngân hàng và áp lực tái cấp vốn trái phiếu
Điểm tựa thanh khoản cho các chủ đầu tư trong giai đoạn này đến từ sự cởi mở hơn của dòng vốn ngân hàng. Trong quý 2/2026, dư nợ tín dụng bất động sản khu công nghiệp tăng tới 32% so với quý trước, tập trung ở các doanh nghiệp đầu ngành như IDC (tăng 55%), KBC (tăng 25%) và BCM (tăng 18%).
Nguồn cung tín dụng được mở rộng đáng kể nhờ cơ chế của Ngân hàng Nhà nước trong năm 2026, cho phép phần dư nợ cho vay tăng thêm đối với dự án khu công nghiệp không tính vào hạn mức tăng trưởng tín dụng bất động sản chung, mở ra dư dư địa giải ngân cho 25 ngân hàng thương mại.
Song song với vốn vay ngân hàng, thị trường trái phiếu doanh nghiệp cũng chứng kiến sự quay trở lại của các chủ đầu tư khu công nghiệp với 2,3 nghìn tỷ đồng trái phiếu được phát hành trong 6 tháng đầu năm 2026. Tuy nhiên, thử thách phía trước vẫn hiện hữu khi giá trị trái phiếu đáo hạn của nhóm này trong nửa cuối năm 2026 ước tính lên tới khoảng 3,5 nghìn tỷ đồng.
Nhằm đáp ứng nhu cầu tái cấp vốn lẫn tài trợ cho các dự án phát triển mới, hoạt động phát hành trái phiếu doanh nghiệp ngành khu công nghiệp dự kiến sẽ phải tăng tốc trong những tháng còn lại của năm.
Nhìn chung, triển vọng tín nhiệm của các doanh nghiệp bất động sản khu công nghiệp trong giai đoạn cuối năm 2026 vẫn ổn định nhờ lực cầu thị trường dồi dào và điều kiện truy cập vốn cải thiện. Dù vậy, việc quản trị rủi ro chi phí vốn và kiểm soát dòng tiền ở các doanh nghiệp có hoạt động đầu tư đa ngành ngoài lĩnh vực cốt lõi sẽ là yếu tố then chốt quyết định sự bền vững tài chính của mỗi doanh nghiệp.